
Ba trụ cột định hình dòng vốn bền vững
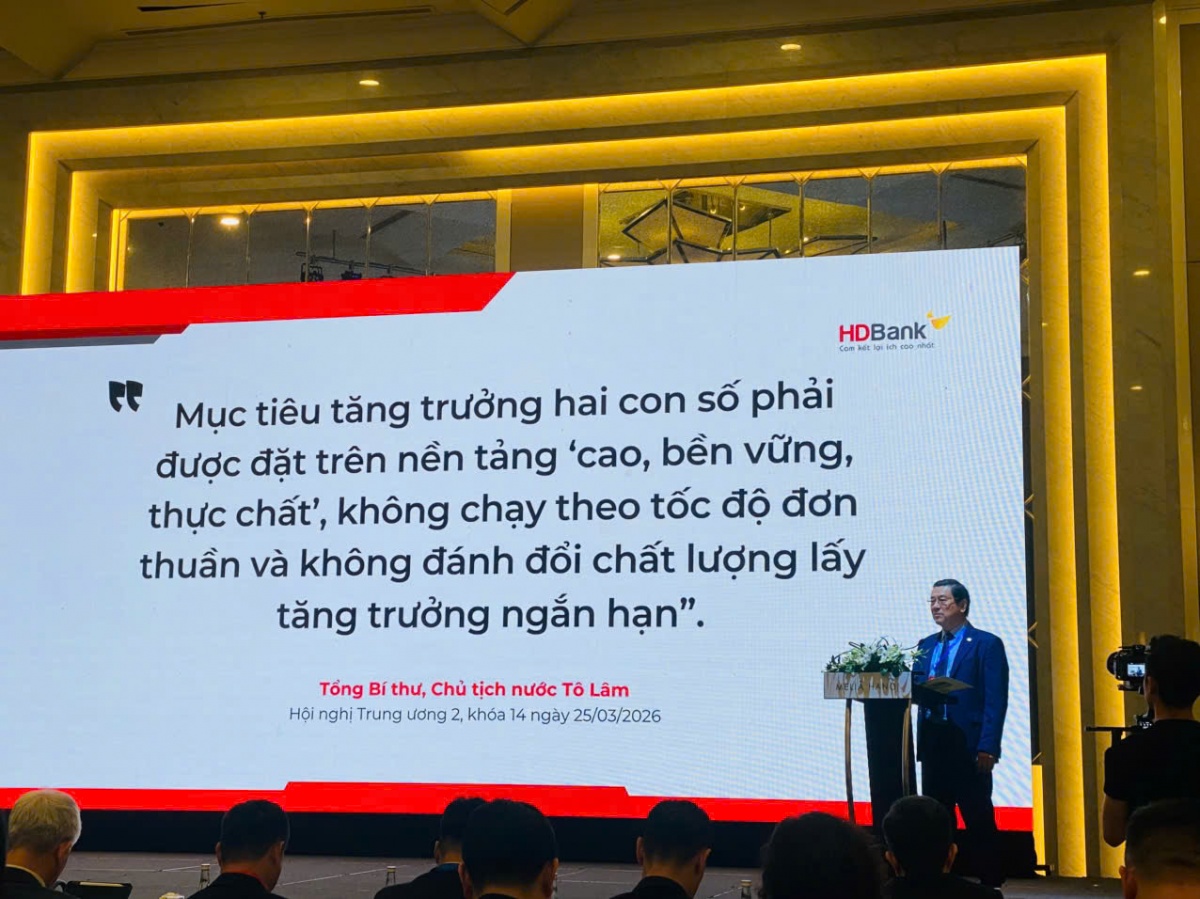 |
| Ông Trần Hoài Nam - Phó Tổng Giám đốc Thường trực HDBank phát biểu tại Hội thảo |
Sáng 6/5/2026, tại Hội thảo “Kinh tế tư nhân trong kỷ nguyên vươn mình của dân tộc” tổ chức tại Hà Nội, ông Trần Hoài Nam - Phó Tổng Giám đốc Thường trực NHTMCP Phát triển TP. Hồ Chí Minh (HDBank) đã đưa ra một góc nhìn đáng chú ý là mô hình tăng trưởng dựa chủ yếu vào mở rộng tín dụng truyền thống đang dần chạm ngưỡng và cần được thay thế bằng một cách tiếp cận mới, bền vững hơn.
Theo ông Nam, trong bối cảnh dư địa tín dụng ngày càng thu hẹp, vai trò của ngân hàng thương mại không còn dừng ở việc cung ứng vốn đơn thuần mà đang dịch chuyển mạnh mẽ sang chức năng kiến tạo năng lực tài chính và dẫn dắt dòng vốn cho khu vực kinh tế tư nhân. Đây là sự chuyển đổi mang tính chiến lược, phù hợp với yêu cầu phát triển kinh tế đi đôi với ổn định vĩ mô, kiểm soát lạm phát và đảm bảo các cân đối lớn.
Thực tế cho thấy, áp lực về vốn của nền kinh tế ngày càng lớn khi bước vào chu kỳ đầu tư mới, với các động lực tăng trưởng như hạ tầng quy mô lớn, công nghệ cao, trí tuệ nhân tạo và chuyển đổi xanh. Những lĩnh vực này đòi hỏi nguồn vốn trung và dài hạn rất lớn, trong khi hệ thống ngân hàng hiện vẫn chủ yếu cung ứng vốn ngắn hạn. Khoảng 80% nguồn huy động là ngắn hạn, nhưng nhu cầu vay trung dài hạn lại tăng mạnh, tạo ra sự mất cân đối đáng kể.
Bên cạnh đó, tỷ lệ tín dụng/GDP của Việt Nam hiện ở mức khoảng 150%, cao so với nhiều quốc gia trong khu vực, trong khi quy mô thị trường trái phiếu doanh nghiệp mới tương đương khoảng 10% GDP. Điều này cho thấy hệ thống ngân hàng vẫn đang “gánh” phần lớn nhu cầu vốn của nền kinh tế, từ ngắn hạn đến dài hạn.
Trong khi đó, khu vực kinh tế tư nhân chiếm tới 97% số lượng doanh nghiệp và đóng góp hơn 50% GDP, vẫn đối mặt với khoảng trống tài chính lớn, đặc biệt là nguồn vốn dài hạn. Điều này đặt ra yêu cầu cấp thiết phải xây dựng một hệ sinh thái vốn đa kênh, bền vững và có kỷ luật hơn.
Từ thực tiễn hoạt động, HDBank đã từng bước cụ thể hóa sự chuyển dịch này thông qua việc thay đổi cách tiếp cận với doanh nghiệp. Thay vì cấp tín dụng theo từng khoản vay riêng lẻ, ngân hàng thiết kế các giải pháp tài chính bám sát chu kỳ kinh doanh, dòng tiền và đặc thù từng ngành. Nhờ đó, dòng vốn được phân bổ linh hoạt, nâng cao hiệu quả sử dụng và kiểm soát rủi ro tốt hơn.
Đáng chú ý, theo ông Trần Hoài Nam, trong bối cảnh mới, vai trò của ngân hàng thương mại cần được tái định nghĩa thông qua 3 trụ cột chính.
Thứ nhất, định hướng dòng vốn theo chất lượng tăng trưởng. Ngân hàng không chỉ cung ứng vốn mà còn lựa chọn và dẫn dắt dòng vốn vào các lĩnh vực ưu tiên như tài chính xanh, kinh tế số, chuỗi cung ứng… Qua đó, góp phần nâng cao năng suất, thúc đẩy chuyển đổi mô hình tăng trưởng và chuẩn hóa hoạt động sản xuất theo tiêu chuẩn quốc tế.
Thứ hai, nâng chuẩn doanh nghiệp. Điều này được thực hiện thông qua việc yêu cầu minh bạch tài chính, chuẩn hóa báo cáo, tiếp cận các tiêu chuẩn ESG và cải thiện năng lực quản trị. Đây là yếu tố then chốt giúp doanh nghiệp có thể tiếp cận nguồn vốn dài hạn với chi phí hợp lý hơn, đồng thời nâng cao khả năng cạnh tranh trong môi trường hội nhập.
Thứ ba, kết nối doanh nghiệp với các nguồn vốn dài hạn và thị trường tài chính quốc tế. Trong bối cảnh nhu cầu vốn vượt quá khả năng cung ứng của hệ thống ngân hàng trong nước, vai trò cầu nối của các ngân hàng thương mại trở nên đặc biệt quan trọng. Thông qua phát hành trái phiếu, vay hợp vốn và hợp tác với các định chế tài chính quốc tế, dòng vốn ngoại có thể được huy động hiệu quả hơn.
Thực tế, HDBank đã chủ động xây dựng các “trục kết nối” đa chiều, huy động hàng trăm triệu USD mỗi năm từ các tổ chức quốc tế như IFC, ADB, FMO hay KfW nhằm bổ sung nguồn vốn dài hạn và thúc đẩy tài chính xanh. Đồng thời, ngân hàng cũng đẩy mạnh phát hành trái phiếu quốc tế, tham gia các khoản vay hợp vốn và mở rộng hợp tác với các tổ chức tài chính toàn cầu.
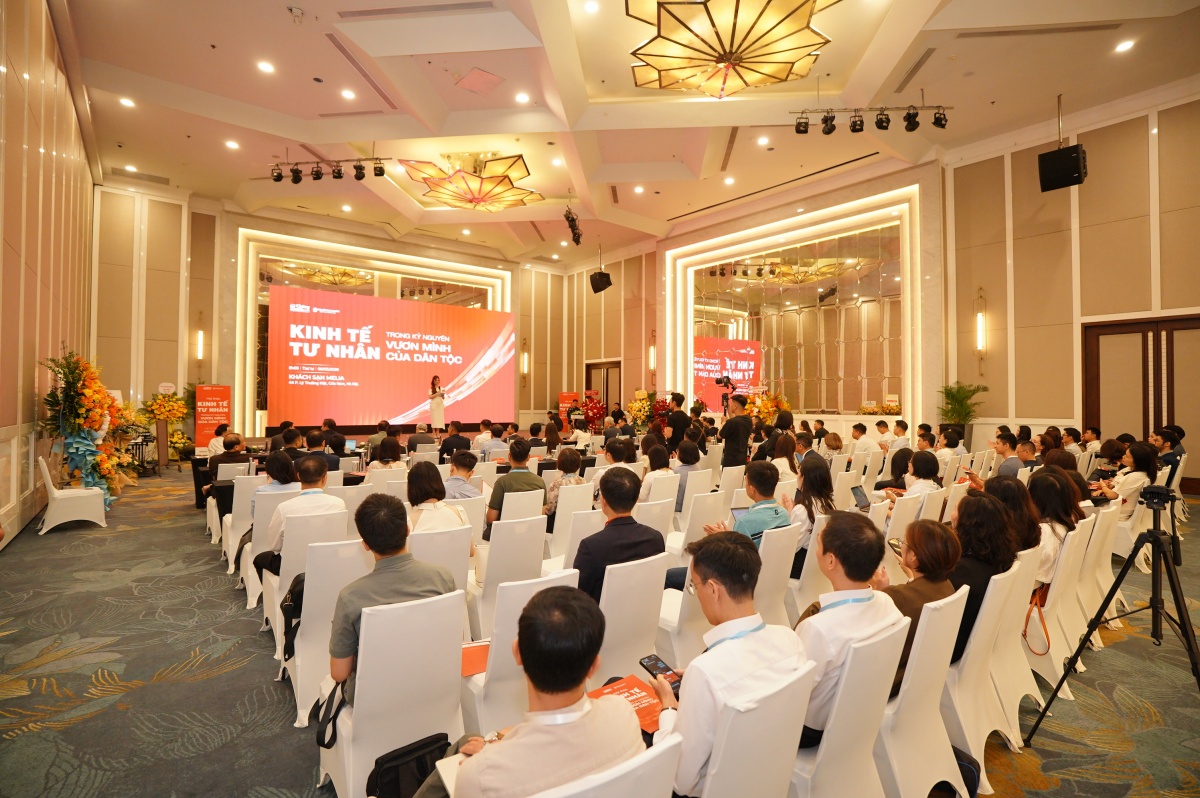 |
| Quang cảnh buổi Hội thảo |
Một điểm nhấn khác là việc chuyển từ mô hình cấp tín dụng đơn lẻ sang tiếp cận theo chuỗi giá trị. Các sản phẩm tài chính được thiết kế bám sát dòng tiền và chu kỳ kinh doanh của từng ngành, từ doanh nghiệp nhỏ và vừa, xây dựng, logistics đến bán lẻ và y tế. Cách tiếp cận này không chỉ giúp tối ưu hóa hiệu quả sử dụng vốn mà còn tăng cường khả năng kiểm soát rủi ro.
Ở góc độ vĩ mô, thị trường chứng khoán cũng được kỳ vọng sẽ trở thành kênh dẫn vốn chiến lược trong hệ sinh thái tài chính quốc gia. Hiện quy mô vốn hóa thị trường đã tương đương khoảng 78% GDP và đang đứng trước cơ hội nâng hạng lên thị trường mới nổi theo đánh giá của FTSE Russell vào tháng 9/2026.
Theo ông Nam, để thị trường chứng khoán phát huy vai trò, cần phát triển đồng bộ hệ sinh thái trung gian, bao gồm các công ty chứng khoán, tổ chức tài chính và nhà đầu tư dài hạn. Những cấu phần này sẽ hỗ trợ doanh nghiệp chuẩn hóa theo tiêu chuẩn thị trường, xây dựng cấu trúc vốn phù hợp và kết nối hiệu quả với dòng vốn quốc tế.
Có thể thấy, trong giai đoạn phát triển mới, khi mục tiêu tăng trưởng không chỉ dừng ở tốc độ mà còn hướng tới chất lượng và tính bền vững, vai trò của ngân hàng thương mại đang được tái định hình sâu sắc. Từ vị thế “kênh dẫn vốn”, ngân hàng đang trở thành “nhà kiến tạo năng lực tài chính”, góp phần định hướng dòng vốn, nâng chuẩn doanh nghiệp và thúc đẩy khu vực kinh tế tư nhân phát triển bền vững, hội nhập sâu rộng với kinh tế toàn cầu.
Đường dẫn bài viết: https://thoibaonganhang.vn/ba-tru-cot-dinh-hinh-dong-von-ben-vung-181558.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.