
Rủi ro điều chỉnh kỹ thuật quanh vùng đỉnh đang gia tăng
Theo MBS Research, các thị trường chứng khoán lớn trên thế giới đồng loạt điều chỉnh trong phiên cuối tuần trước sau khi Hội nghị thượng đỉnh Mỹ - Trung không đạt nhiều kết quả đột phá, trong khi áp lực lạm phát gia tăng khiến nhà đầu tư lo ngại các ngân hàng trung ương sẽ duy trì lãi suất cao lâu hơn dự kiến.
Tại Mỹ, chỉ số S&P 500 đánh mất mốc 7.500 điểm, giảm 93 điểm trong phiên cuối tuần – mức giảm mạnh nhất kể từ cuối tháng 3/2026. Chỉ số Dow Jones cũng mất ngưỡng 50.000 điểm sau khi giảm 537 điểm trong phiên cuối tuần. Chốt tuần, Dow Jones giảm nhẹ 0,2%, trong khi S&P 500 tăng nhẹ 0,1%.
Tại châu Á, áp lực điều chỉnh cũng diễn ra trên diện rộng. Kospi của Hàn Quốc giảm mạnh 6,12% trong phiên cuối tuần, Nikkei 225 của Nhật Bản giảm gần 2%, thị trường Đài Loan giảm 1,4%. Tính chung cả tuần, thị trường Nhật Bản giảm 2,1%, Trung Quốc giảm 1,1%, trong khi Hàn Quốc giảm nhẹ 0,1%.
Lạm phát tăng mạnh, thị trường trái phiếu toàn cầu bị bán tháo
Theo MBS, tâm điểm của thị trường tài chính toàn cầu tuần qua tập trung vào diễn biến lạm phát tại Mỹ, quyết định nhân sự mới của Cục Dự trữ Liên bang Mỹ (Fed), cùng làn sóng bán tháo trên thị trường trái phiếu toàn cầu.
Ngày 13/5, Thượng viện Mỹ đã phê chuẩn ông Kevin Warsh làm Chủ tịch Fed. Cuộc họp tháng 6 tới được đánh giá sẽ là phép thử lớn đầu tiên đối với Fed trong bối cảnh cơ quan này phải cân nhắc giữa áp lực lạm phát kéo dài và sức ép chính trị ngày càng lớn từ Nhà Trắng.
Theo Bộ Lao động Mỹ, chỉ số giá tiêu dùng (CPI) tháng 4 tăng 3,8% so với cùng kỳ năm trước – mức cao nhất gần 3 năm, chủ yếu do giá năng lượng tăng mạnh dưới tác động của căng thẳng Mỹ - Iran. Trong bối cảnh đó, thị trường trái phiếu toàn cầu đang trải qua đợt bán tháo mạnh khi nhà đầu tư lo ngại lạm phát có thể kéo dài hơn dự kiến.
Đáng chú ý, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm đã tăng lên 5,12%, mức cao nhất kể từ tháng 5/2025 và gần vùng đỉnh thiết lập từ tháng 10/2023. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm cũng tăng lên 4,59%, mức cao nhất gần một năm qua.
Không chỉ tại Mỹ, lợi suất trái phiếu chính phủ tại nhiều nền kinh tế lớn cũng tăng mạnh. Tại Nhật Bản, lợi suất trái phiếu kỳ hạn 30 năm lần đầu vượt ngưỡng 4% sau khi lạm phát tăng cao hơn dự kiến. Trong khi đó, lợi suất trái phiếu chính phủ Anh kỳ hạn 30 năm tăng lên 5,85% – mức cao nhất trong thế kỷ này do lo ngại lạm phát kết hợp với bất ổn chính trị.
Theo khảo sát của Bank of America được Financial Times dẫn lại, ngày càng nhiều nhà quản lý quỹ lo ngại rủi ro lạm phát tăng cao tại Mỹ, trong đó khoảng 1/4 số người được hỏi cho rằng Fed có khả năng tăng lãi suất cao hơn so với dự báo của thị trường.
Trên thị trường hàng hóa, giá vàng giao ngay giảm hơn 3,7%, đồng thời đánh mất các mốc quan trọng 4.700 USD/oz và 4.600 USD/oz. Ngược lại, giá dầu tăng mạnh khi dầu Brent tăng 7,9%, dầu WTI tăng 10,5%. Chỉ số Dollar Index chốt tuần tăng 1,5%, lên 99,27 điểm.
VN-Index lập đỉnh mới nhưng rủi ro điều chỉnh gia tăng
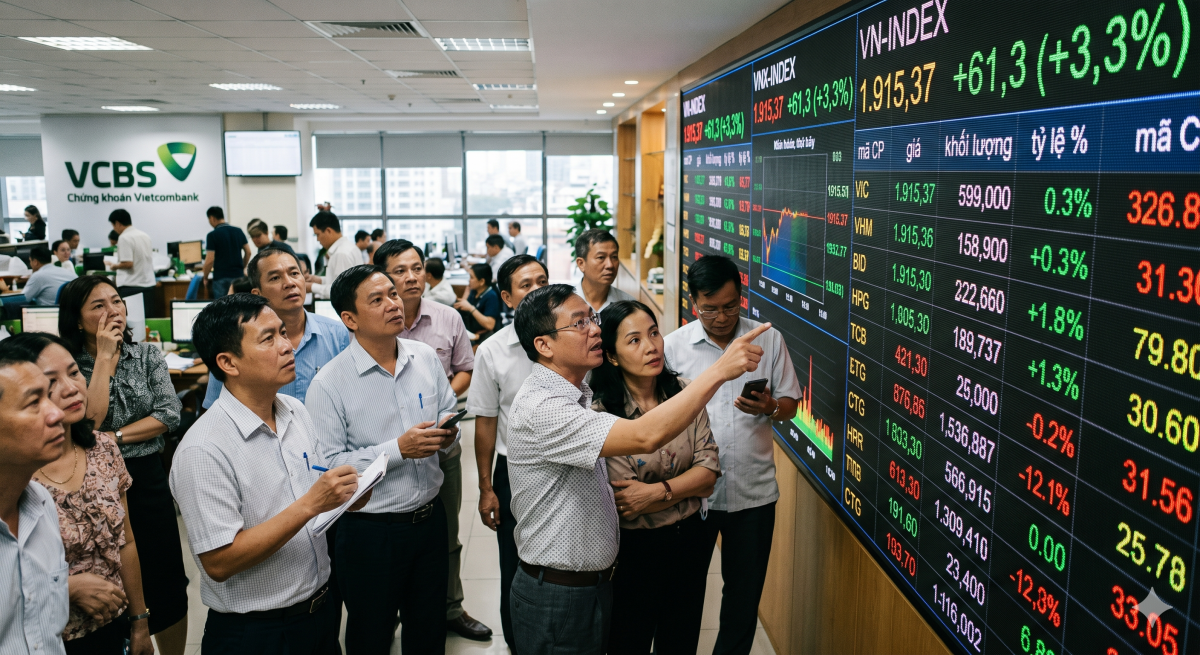
Trong nước, VN-Index tiếp tục lập kỷ lục mới sau 8 tuần tăng liên tiếp, đóng cửa tuần tại 1.921,16 điểm, tăng 6,2 điểm so với tuần trước nhờ sự hỗ trợ mạnh từ nhóm cổ phiếu dầu khí, đặc biệt là GAS và BSR.
Tuy nhiên, báo cáo của MBS cho thấy bức tranh thị trường đang xuất hiện nhiều dấu hiệu thiếu đồng thuận. Trong khi VN-Index lập đỉnh mới, chỉ số VN30 giảm 1,1%, chấm dứt chuỗi tăng 7 tuần liên tiếp; nhóm Midcap tăng nhẹ 0,2%, còn Smallcap giảm sang tuần thứ 5 liên tiếp.
Độ rộng thị trường tiếp tục ở mức thấp khi chỉ khoảng 50% số nhóm cổ phiếu tăng giá. Trong 5 tuần gần đây, tỷ lệ nhóm ngành tăng giá bình quân chỉ đạt khoảng 43%. Một số nhóm tăng nổi bật gồm dầu khí, cao su tự nhiên và bất động sản khu công nghiệp, trong khi bán lẻ, vật liệu xây dựng và hàng không giảm mạnh.
Thanh khoản toàn thị trường tuần qua đạt 26.789 tỷ đồng, giảm nhẹ 1,3% so với tuần trước. Dù thanh khoản khớp lệnh tăng nhẹ, dòng tiền nhìn chung vẫn được đánh giá là thận trọng trong bối cảnh thị trường đang ở “vùng trống thông tin hỗ trợ”.
Đáng chú ý, khối ngoại tiếp tục bán ròng tuần thứ 9 liên tiếp với giá trị gần 3.960 tỷ đồng. Tính từ đầu năm 2026, khối ngoại đã bán ròng hơn 53.687 tỷ đồng, tương đương khoảng 2,1 tỷ USD.
Theo đánh giá của MBS, dù VN-Index liên tục lập đỉnh mới nhưng động lượng tăng đang suy yếu khi dòng tiền không còn theo đuổi mạnh ở chiều tăng giá. Trong bối cảnh lạm phát toàn cầu có dấu hiệu quay trở lại và triển vọng duy trì mặt bằng lãi suất cao kéo dài, thị trường có thể sớm bắt đầu định giá khả năng tăng lãi suất.
MBS cho rằng, rủi ro điều chỉnh kỹ thuật quanh vùng đỉnh đang gia tăng khi độ rộng thị trường suy giảm, dòng tiền thu hẹp và phần lớn cổ phiếu chưa vượt được đường trung bình dài hạn dù chỉ số chung lập đỉnh mới.
Trong bối cảnh đó, MBS khuyến nghị nhà đầu tư nên thận trọng với các cổ phiếu đã tăng quá mạnh; đồng thời chủ động chốt lời từng phần để đưa danh mục về trạng thái an toàn và duy trì tỷ trọng tiền mặt cao nhằm sẵn sàng giải ngân khi thị trường xuất hiện nhịp điều chỉnh về vùng giá hấp dẫn hơn.
Đường dẫn bài viết: https://thoibaonganhang.vn/rui-ro-dieu-chinh-ky-thuat-quanh-vung-dinh-dang-gia-tang-182127.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.