
Điều chỉnh cách tính LDR: Tạo thêm dư địa tín dụng nhưng không phải nới lỏng tiền tệ
| Tỷ lệ LDR ở mức khoảng 80% là hợp lý Ngân hàng thêm vốn mở rộng cho vay nền kinh tế Ngân hàng Nhà nước chính thức nâng tỷ lệ tính tiền gửi Kho bạc Nhà nước vào LDR lên 50% |
Ngân hàng Nhà nước vừa cho phép khấu trừ 50% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước khi tính tỷ lệ LDR. Theo ông, ý nghĩa của sự điều chỉnh này là gì?
Việc Ngân hàng Nhà nước cho phép khấu trừ 50% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước (KBNN) khi tính tỷ lệ dư nợ cho vay trên tổng tiền gửi (Loan-to-Deposit Ratio – LDR) là một điều chỉnh mang tính kỹ thuật nhưng có ý nghĩa chiến lược đối với quá trình hoàn thiện khuôn khổ điều hành chính sách tiền tệ và nâng cao hiệu quả hoạt động của hệ thống ngân hàng.
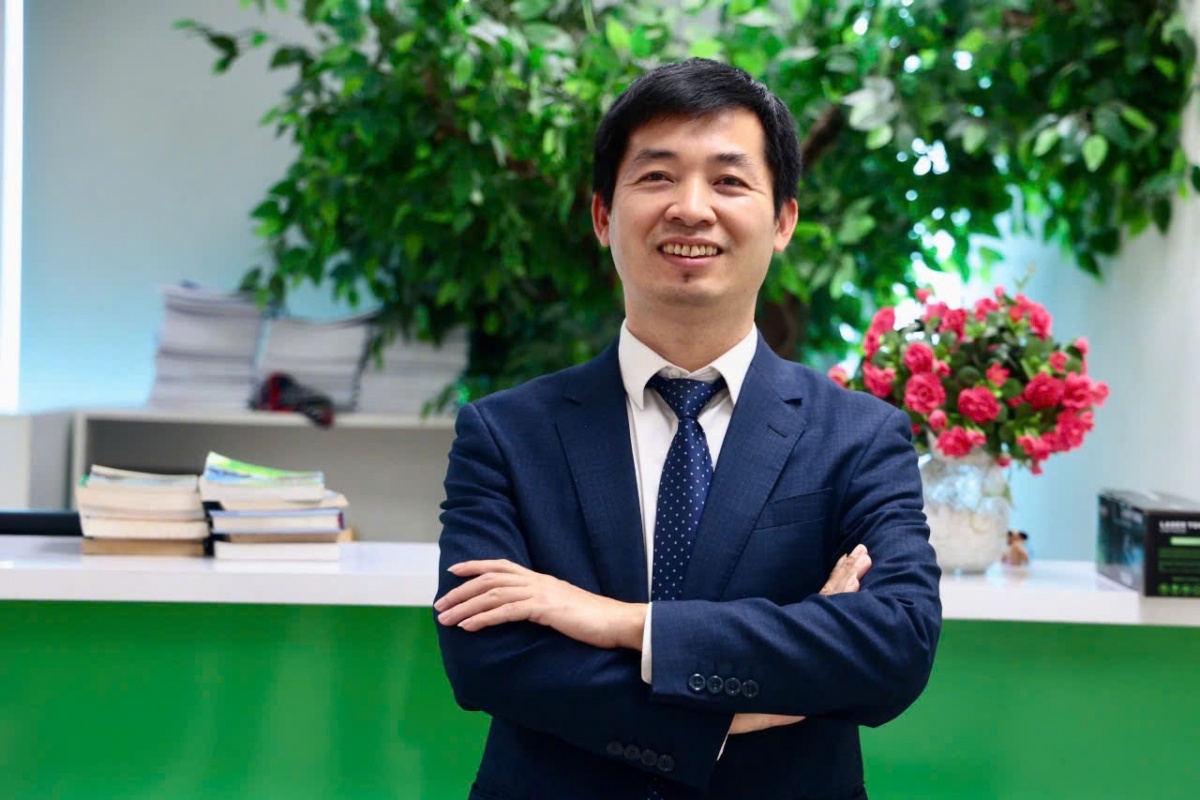 |
| Ông Nguyễn Quang Huy, CEO Khoa Tài chính – Ngân hàng, Đại học Nguyễn Trãi |
Điều đáng chú ý đây không phải là một biện pháp nới lỏng tiền tệ theo nghĩa truyền thống, cũng không phải là việc mở rộng tín dụng bằng mệnh lệnh hành chính. Bản chất của chính sách nằm ở việc điều chỉnh phương pháp đánh giá năng lực thanh khoản của các tổ chức tín dụng theo hướng phản ánh đầy đủ hơn chất lượng và tính ổn định của nguồn vốn, qua đó tạo thêm không gian để dòng vốn được luân chuyển hiệu quả hơn mà vẫn bảo đảm kỷ luật an toàn hệ thống.
Trong nhiều năm qua, điều hành chính sách tiền tệ của Việt Nam luôn phải giải quyết đồng thời ba mục tiêu lớn: hỗ trợ tăng trưởng kinh tế, kiểm soát lạm phát và bảo đảm an toàn hệ thống tài chính – ngân hàng. Đây là ba mục tiêu có mối quan hệ bổ trợ nhưng cũng tiềm ẩn những đánh đổi nhất định. Vì vậy, việc lựa chọn điều chỉnh một chỉ tiêu kỹ thuật như LDR thay vì nới lỏng mạnh chính sách tiền tệ cho thấy Ngân hàng Nhà nước tiếp tục kiên định với định hướng điều hành linh hoạt nhưng thận trọng, ưu tiên nâng cao hiệu quả sử dụng nguồn lực hơn là mở rộng quy mô tín dụng bằng mọi giá.
Ở góc độ quản trị ngân hàng, tiền gửi có kỳ hạn của KBNN là nguồn vốn có quy mô lớn, chất lượng cao và tính ổn định tương đối. Việc cho phép khấu trừ 50% khoản tiền gửi này khi tính LDR phản ánh cách tiếp cận ngày càng hiện đại trong quản trị thanh khoản, khi trọng tâm không chỉ nằm ở quy mô nguồn vốn mà còn ở mức độ ổn định và khả năng duy trì của từng loại nguồn vốn. Đây cũng là xu hướng mà nhiều hệ thống ngân hàng trên thế giới đang áp dụng nhằm nâng cao chất lượng quản trị rủi ro và sử dụng vốn hiệu quả hơn.
Quan trọng hơn, chính sách này phát đi một thông điệp điều hành rất rõ ràng: mở rộng khả năng cung ứng tín dụng thông qua tối ưu hóa bảng cân đối của các tổ chức tín dụng, thay vì nới lỏng các chuẩn mực an toàn hoặc gia tăng cung tiền. Điều đó cho thấy mục tiêu của Ngân hàng Nhà nước không chỉ là thúc đẩy tăng trưởng tín dụng, mà còn hướng tới nâng cao chất lượng phân bổ vốn và hiệu quả truyền dẫn của chính sách tiền tệ.
Quy định mới sẽ tác động như thế nào đến dư địa tín dụng, thanh khoản hệ thống và môi trường cạnh tranh giữa các ngân hàng, thưa ông?
Về tác động đối với tín dụng, quy định mới giúp một số ngân hàng, đặc biệt là nhóm ngân hàng thương mại Nhà nước đang nắm giữ phần lớn tiền gửi KBNN có thêm dư địa cho vay về mặt kỹ thuật. Với quy mô tiền gửi KBNN thường duy trì ở mức hàng trăm nghìn tỷ đồng trong hệ thống, việc được khấu trừ 50% khi tính LDR có thể tạo thêm hàng trăm nghìn tỷ đồng khả năng cung ứng tín dụng nếu xét trên phương diện các chỉ tiêu an toàn.
Tuy nhiên, cần phân biệt rõ giữa dư địa tín dụng và tăng trưởng tín dụng thực tế. Chính sách này không đồng nghĩa với việc tín dụng sẽ tự động tăng tương ứng. Dòng vốn chỉ thực sự được giải ngân khi doanh nghiệp và người dân có nhu cầu vay vốn khả thi, dự án đầu tư hiệu quả, năng lực tài chính đáp ứng yêu cầu và ngân hàng đánh giá rủi ro ở mức chấp nhận được. Nói cách khác, đây là điều kiện cần để mở rộng tín dụng, nhưng không phải là điều kiện đủ.
Nhìn ở góc độ rộng hơn, tác động lớn nhất của chính sách không phải là làm tăng quy mô tín dụng, mà là nâng cao hiệu quả phân bổ tín dụng. Khi áp lực về LDR được giảm bớt, các tổ chức tín dụng sẽ có thêm dư địa để lựa chọn khách hàng và lĩnh vực ưu tiên một cách chủ động hơn, hướng dòng vốn vào các ngành có khả năng tạo giá trị gia tăng, nâng cao năng suất lao động và thúc đẩy tăng trưởng bền vững. Đây cũng là mục tiêu cốt lõi của chính sách tiền tệ hiện đại: không chỉ bảo đảm vốn được cung ứng đầy đủ mà còn phải được phân bổ đúng địa chỉ và sử dụng hiệu quả.
Một hiệu ứng quan trọng khác là khả năng cải thiện thanh khoản của toàn hệ thống ngân hàng. Khi áp lực duy trì LDR giảm xuống, đặc biệt tại nhóm ngân hàng có quy mô lớn, khả năng điều hòa nguồn vốn sẽ trở nên linh hoạt hơn. Điều này góp phần gia tăng nguồn cung vốn trên thị trường liên ngân hàng – nơi các tổ chức tín dụng vay mượn lẫn nhau để cân đối thanh khoản ngắn hạn.
Thanh khoản được cải thiện sẽ giúp mặt bằng lãi suất liên ngân hàng duy trì ổn định hơn, nhất là ở các kỳ hạn ngắn như qua đêm, một tuần hoặc một tháng, đồng thời hạn chế những biến động bất thường về chi phí vốn trong những thời điểm nhu cầu thanh khoản tăng cao. Tuy nhiên, cần nhấn mạnh rằng quy định mới không làm gia tăng lượng tiền trong lưu thông, mà chủ yếu nâng cao hiệu quả sử dụng nguồn vốn hiện có. Vì vậy, tác động chủ yếu sẽ là giảm biến động thanh khoản, củng cố sự ổn định của thị trường tiền tệ và nâng cao hiệu quả truyền dẫn chính sách tiền tệ, thay vì tạo ra một chu kỳ lãi suất thấp mới.
Hiệu ứng của quy định mới cũng không chỉ dừng lại ở nhóm ngân hàng trực tiếp nắm giữ tiền gửi KBNN, mà còn có khả năng lan tỏa tới toàn bộ hệ thống thông qua cơ chế vận hành của thị trường tiền tệ.
Trong một hệ thống tài chính có tính liên kết cao, thanh khoản được cải thiện tại nhóm ngân hàng quy mô lớn sẽ góp phần gia tăng nguồn cung vốn trên thị trường liên ngân hàng. Khi khả năng điều hòa vốn giữa các tổ chức tín dụng trở nên thuận lợi hơn, các ngân hàng thương mại cổ phần tư nhân dù không nắm giữ hoặc chỉ nắm giữ rất ít tiền gửi KBNN vẫn có thể hưởng lợi gián tiếp thông qua việc tiếp cận nguồn vốn ngắn hạn với chi phí hợp lý hơn, giảm áp lực cân đối thanh khoản và nâng cao hiệu quả sử dụng vốn.
Đây chính là hiệu ứng lan tỏa quan trọng của chính sách. Trong điều hành chính sách tiền tệ hiện đại, thanh khoản không chỉ mang ý nghĩa đối với từng tổ chức tín dụng riêng lẻ mà còn là yếu tố quyết định mức độ thông suốt của toàn bộ hệ thống tài chính. Khi thanh khoản được lưu chuyển hiệu quả hơn, chi phí vốn của hệ thống có điều kiện được tối ưu, qua đó nâng cao hiệu quả truyền dẫn chính sách tiền tệ đến nền kinh tế thực.
Một tác động tích cực khác là áp lực cạnh tranh huy động vốn trên thị trường dân cư và tổ chức kinh tế có thể từng bước giảm bớt. Trước đây, để vừa đáp ứng nhu cầu tăng trưởng tín dụng vừa bảo đảm tuân thủ giới hạn LDR, không ít ngân hàng phải duy trì sức hấp dẫn của lãi suất tiền gửi nhằm mở rộng quy mô nguồn vốn. Khi áp lực này được chia sẻ nhờ điều chỉnh cách tính LDR, đặc biệt đối với nhóm Big 4, động lực cạnh tranh bằng lãi suất có thể sẽ giảm xuống.
Tuy nhiên, các động lớn nhất của chính sách không phải là tạo ra sự dịch chuyển về thị phần huy động vốn, mà là góp phần chuyển dịch mô hình cạnh tranh từ lãi suất sang chất lượng dịch vụ và hiệu quả hoạt động.
Đây là xu hướng tích cực đối với sự phát triển của ngành ngân hàng. Một hệ thống tài chính bền vững không nên được dẫn dắt bởi cuộc đua lãi suất, bởi điều đó có thể làm gia tăng chi phí vốn, thu hẹp biên lợi nhuận và tiềm ẩn rủi ro đối với an toàn hệ thống. Sự cạnh tranh dựa trên năng lực quản trị, chuyển đổi số, quản trị dữ liệu, chất lượng tư vấn tài chính và hệ sinh thái dịch vụ sẽ tạo ra giá trị bền vững hơn cho cả ngân hàng, khách hàng và nền kinh tế.
Mặt bằng lãi suất có thể biến động ra sao và cần làm gì để chính sách phát huy hiệu quả trong dài hạn, thưa ông?
Đối với mặt bằng lãi suất, quy định mới tạo điều kiện thuận lợi để lãi suất huy động tiếp tục duy trì ổn định, thậm chí có thể giảm nhẹ tại một số kỳ hạn hoặc một số nhóm ngân hàng có thanh khoản dồi dào. Tuy nhiên, sẽ khó kỳ vọng vào một đợt giảm mạnh trên diện rộng bởi lãi suất vẫn chịu tác động tổng hợp của nhiều yếu tố như nhu cầu tín dụng, kỳ vọng lạm phát, diễn biến tỷ giá, xu hướng lãi suất quốc tế và yêu cầu bảo đảm an toàn thanh khoản.
Tương tự, lãi suất cho vay nhiều khả năng sẽ được cải thiện theo hướng giảm chi phí vốn cận biên, qua đó tạo điều kiện để các ngân hàng tiếp tục triển khai các chương trình tín dụng ưu đãi đối với lĩnh vực sản xuất, xuất khẩu, doanh nghiệp nhỏ và vừa, công nghiệp hỗ trợ, chuyển đổi số, đổi mới sáng tạo và kinh tế xanh. Tuy nhiên, việc điều chỉnh sẽ diễn ra theo hướng chọn lọc, gắn với chất lượng khách hàng và mức độ rủi ro của từng khoản vay, thay vì giảm đồng loạt.
Ở góc độ dài hạn, ý nghĩa lớn nhất của chính sách không chỉ nằm ở việc tạo thêm dư địa tín dụng hay cải thiện thanh khoản, mà còn ở việc nâng cao hiệu quả phân bổ nguồn lực tài chính của nền kinh tế. Khi các ràng buộc kỹ thuật được điều chỉnh hợp lý hơn, dòng vốn sẽ có điều kiện dịch chuyển đến các khu vực có năng suất cao hơn, góp phần nâng cao hiệu quả sử dụng vốn, cải thiện chất lượng tăng trưởng và tăng sức chống chịu của nền kinh tế trước các biến động bên ngoài.
Để chính sách phát huy hiệu quả cao nhất, Ngân hàng Nhà nước cần tiếp tục điều hành linh hoạt các công cụ chính sách tiền tệ, theo dõi sát diễn biến thanh khoản, lãi suất và tăng trưởng tín dụng nhằm bảo đảm dòng vốn lưu thông thông suốt nhưng không tạo ra dư thừa thanh khoản hoặc làm suy giảm kỷ luật thị trường. Đồng thời, tiếp tục hoàn thiện khuôn khổ quản trị thanh khoản và các chỉ tiêu an toàn theo hướng tiệm cận thông lệ quốc tế, góp phần nâng cao tính minh bạch và khả năng chống chịu của hệ thống ngân hàng.
Đối với các tổ chức tín dụng, dư địa thanh khoản mới cần được chuyển hóa thành năng lực giảm chi phí vốn, nâng cao chất lượng tín dụng và ưu tiên vốn cho các lĩnh vực tạo giá trị gia tăng cao, thay vì chạy theo tăng trưởng quy mô. Cùng với đó, các ngân hàng cần đẩy mạnh chuyển đổi số, ứng dụng dữ liệu và trí tuệ nhân tạo trong quản trị rủi ro, đa dạng hóa nguồn thu ngoài tín dụng và nâng cao năng suất hoạt động.
Xin cảm ơn ông!
Đường dẫn bài viết: https://thoibaonganhang.vn/dieu-chinh-cach-tinh-ldr-tao-them-du-dia-tin-dung-nhung-khong-phai-noi-long-tien-te-185757.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.