
Đại biểu Quốc hội Nguyễn Việt Hà: Mở rộng huy động vốn phát triển nhà ở nhưng phải kiểm soát rủi ro
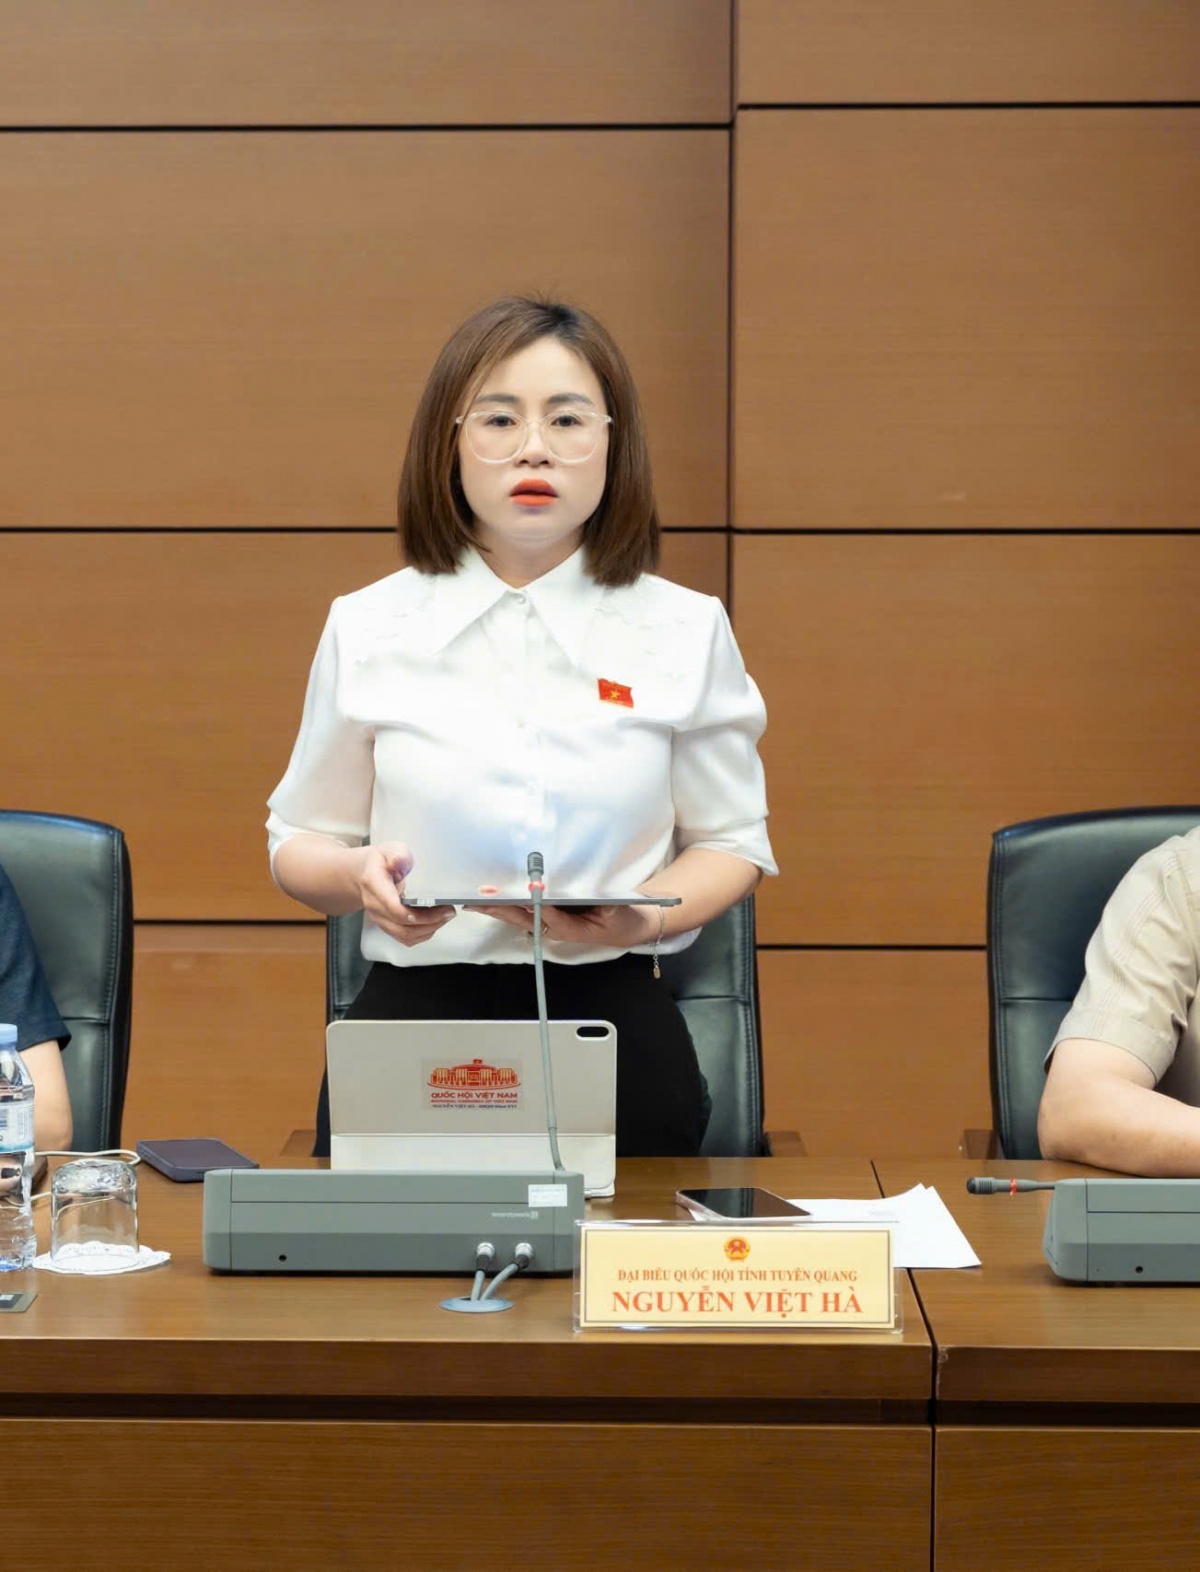 |
| Đại biểu Quốc hội Nguyễn Việt Hà phát biểu tại tổ chiều 19/8 (Ảnh Việt Hà) |
Đồng bộ hai luật để tránh vênh ngay từ điều kiện kinh doanh
Đối với việc sửa Luật Nhà ở, ngay tại khoản 2 Điều 1 về phạm vi điều chỉnh, đại biểu đề nghị rà soát, đối chiếu với dự thảo Luật Kinh doanh bất động sản. Dự thảo đang quy định giao dịch mua bán, cho thuê mua, cho thuê nhà ở thương mại của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã có chức năng kinh doanh bất động sản và giao dịch chuyển nhượng hợp đồng mua bán nhà ở được thực hiện theo pháp luật về kinh doanh bất động sản.
Theo đại biểu, quy định này cần bổ sung hoạt động “cho thuê lại” để bao quát đầy đủ các hoạt động kinh doanh bất động sản theo dự thảo Luật Kinh doanh bất động sản. Đồng thời, nhóm chủ thể có chức năng kinh doanh bất động sản cần bổ sung “cá nhân kinh doanh bất động sản” để tương thích với Điều 7 của dự thảo luật này.
Yêu cầu đồng bộ tiếp tục được đặt ra tại khoản 1 Điều 26 về chủ đầu tư dự án đầu tư xây dựng nhà ở thương mại. Đại biểu đề nghị quy định rõ chủ đầu tư là doanh nghiệp, hợp tác xã hoặc liên hiệp hợp tác xã “là doanh nghiệp kinh doanh bất động sản”, qua đó bảo đảm chủ đầu tư dự án đáp ứng các điều kiện kinh doanh bất động sản theo dự thảo Luật Kinh doanh bất động sản.
Đại biểu cũng chỉ ra một khoảng trống khác liên quan đến kinh phí phá dỡ nhà ở riêng lẻ. Điều 94 và Điều 95 đã quy định tương đối rõ kinh phí phá dỡ nhà chung cư, có thể do ngân sách địa phương chi trả hoặc được xác định trong tổng mức đầu tư và do chủ đầu tư dự án cải tạo, xây dựng lại chung cư chi trả.
Trong khi đó, khoản 4 Điều 109 quy định trường hợp chủ sở hữu nhà ở riêng lẻ không tự nguyện phá dỡ thì cơ quan có thẩm quyền quyết định cưỡng chế; khoản 5 giao Chính phủ quy định chi tiết việc phá dỡ, cưỡng chế và chỗ ở của chủ sở hữu, nhưng chưa quy định rõ nguồn kinh phí. Đại biểu đề nghị bổ sung nội dung này để tránh khoảng trống pháp lý và vướng mắc khi thực hiện.
Mở kênh huy động vốn phải dựng hàng rào bảo vệ người dân
Một trọng tâm đáng chú ý trong phát biểu của Đại biểu Nguyễn Việt Hà là cơ chế huy động vốn để phát triển nhà ở. Đại biểu đánh giá các quy định về huy động vốn là cần thiết nhằm giải phóng nguồn lực, đáp ứng yêu cầu phát triển nhà ở theo chủ trương của cấp có thẩm quyền. Tuy nhiên, mở rộng khả năng huy động vốn đồng nghĩa yêu cầu kiểm soát rủi ro phải được đặt ra tương ứng.
Đại biểu đề nghị bổ sung tại khoản 3 Điều 96 nội dung giao Chính phủ quy định chi tiết quyền và trách nhiệm của các bên khi huy động vốn từ tổ chức, cá nhân. Trong đó, đối tượng cá nhân cần được đặc biệt lưu ý bởi khả năng tiếp cận và nắm bắt các quy định liên quan đến hoạt động huy động vốn có thể hạn chế, từ đó dễ phát sinh rủi ro và thiệt hại.
Cùng với việc xác định quyền và trách nhiệm, dòng tiền huy động cần được ràng buộc với đúng mục tiêu mà người góp vốn đã tham gia. Tại điểm b khoản 2 Điều 97 về nguyên tắc sử dụng vốn để phát triển nhà ở, đại biểu đề nghị nêu rõ vốn “phải sử dụng vào mục đích phát triển nhà ở”.
Quan điểm thận trọng này tiếp tục thể hiện trong quy định về thế chấp. Dự thảo mở rộng chủ thể được thế chấp và nhận thế chấp, theo đó chủ sở hữu nhà ở là tổ chức có thể thế chấp nhà ở tại tổ chức, cá nhân, thay vì chỉ tại tổ chức tín dụng.
Đại biểu lưu ý nhận thế chấp nhà ở của tổ chức là nghiệp vụ phức tạp ngay cả với các tổ chức tín dụng. Nếu cá nhân cũng được nhận thế chấp, họ có thể gặp khó khăn trong thẩm định, xác định giá trị, đánh giá hiệu quả và tính pháp lý của dự án nhà ở. Vì vậy, Chính phủ cần có quy định chi tiết, hướng dẫn cụ thể nhằm bảo đảm quyền và lợi ích hợp pháp của người dân.
Cũng từ bản chất của hoạt động này, đại biểu đề nghị thay cụm từ “đề nghị cấp tín dụng” tại điểm a khoản 2 bằng “để huy động vốn”. Lý do là cấp tín dụng là nghiệp vụ đặc thù của tổ chức tín dụng theo Luật Các tổ chức tín dụng; các tổ chức, cá nhân khác không được cấp phép không thể thực hiện hoạt động này.
Giải chấp phải rõ thời điểm để không chuyển rủi ro cho người góp vốn
Theo đại biểu, dự thảo quy định việc giải chấp một phần hoặc toàn bộ dự án, nhà ở và quyền sử dụng đất được thực hiện “khi ký hợp đồng” huy động vốn góp, hợp đồng mua bán hoặc thuê mua nhà ở. Cách diễn đạt này chưa xác định chính xác thời điểm giải chấp.
Vấn đề nằm ở chỗ “khi ký hợp đồng” có thể được hiểu là giải chấp trước hoặc trong quá trình ký hợp đồng huy động vốn. Sự không rõ ràng về trình tự có thể tạo rủi ro cho tổ chức, cá nhân tham gia góp vốn, bởi tại thời điểm họ xác lập nghĩa vụ tài chính, tình trạng pháp lý của tài sản liên quan chưa chắc đã được xử lý dứt điểm.
Đặc biệt với nguồn vốn của cá nhân, khoảng trống về quyền, trách nhiệm, mục đích sử dụng vốn hoặc tình trạng giải chấp đều có thể trở thành điểm phát sinh rủi ro. Bởi vậy, yêu cầu đặt ra là tạo thêm kênh đưa tiền vào phát triển nhà ở, nhưng phải bảo đảm dòng vốn được sử dụng đúng mục đích, tài sản có trạng thái pháp lý minh bạch và người tham gia có cơ sở bảo vệ quyền lợi chính đáng.
Đường dẫn bài viết: https://thoibaonganhang.vn/dai-bieu-quoc-hoi-nguyen-viet-ha-mo-rong-huy-dong-von-phat-trien-nha-o-nhung-phai-kiem-soat-rui-ro-186542.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.