
Công ty tài chính xoay bài toán giá vốn
Dư nợ tăng, chi phí đầu vào phân hóa
Từ cuối quý II đến đầu tháng 9/2026, thị trường tài chính tiêu dùng tại Việt Nam liên tiếp xuất hiện những chuyển động đáng chú ý. Thời điểm cuối tháng 6/2026, dư nợ cho vay của HD SAISON đạt 25.500 tỷ đồng, tăng 15,5% so với cuối năm 2025; doanh số giải ngân nửa đầu năm cũng tăng 34,6% so với cùng kỳ. Tại VietCredit, dư nợ cho vay đạt hơn 18.200 tỷ đồng, tăng 180,5% so với cùng kỳ năm trước. Công ty Tài chính Tổng hợp Cổ phần Điện lực (EVF) cũng tăng trưởng cho vay 8,8% so với đầu năm, đưa tổng dư nợ lên hơn 67.200 tỷ đồng. Dự báo những tháng cuối năm nhu cầu tiền cho những vòng giải ngân mới cũng lớn hơn. Vì vậy, cùng với việc mở rộng cho vay, các doanh nghiệp đang phải tìm thêm nguồn lực để duy trì nhịp tăng trưởng.
Chẳng hạn, Home Credit tiếp tục lựa chọn thị trường trái phiếu bổ sung nguồn tiền. Trong tháng 5 và tháng 6/2026, doanh nghiệp này đã phát hành một số lô mới với lãi suất 9,5-9,8%/năm. Mức này cao hơn khá nhiều so với chi phí vốn bình quân khoảng 7,1% của Home Credit trong năm 2025. Home Credit định hướng tăng trưởng bền vững - kiểm soát rủi ro chặt chẽ, tăng trưởng đi đôi với cho vay có trách nhiệm và bền vững, chỉ số NPL 2025 1,66% thấp hơn đáng kể toàn ngành; đặc biệt công ty này cho biết tái định vị thương hiệu – “tài chính số tận tâm” tập trung chuyển đổi số và phục vụ sát sao nhu cầu thực của khách hàng.
EVF lại chọn cách tăng vốn chủ sở hữu. Tại Đại hội đồng cổ đông bất thường năm 2026 tháng 6 vừa qua, EVF đồng thuận chốt phương án chào bán riêng lẻ để tăng vốn điều lệ lên tối đa khoảng 8.455 tỷ đồng, nâng trần sở hữu nhà đầu tư nước ngoài lên 50%. Nguồn vốn tăng thêm dự kiến được sử dụng cho hoạt động cấp tín dụng giai đoạn 2026 - 2027.
Theo FiinGroup, những cách đi khác nhau kể trên phần nào phản ánh sự phân hóa về điều kiện tiếp cận nguồn lực giữa các doanh nghiệp. Tổ chức này cho rằng, dù thị trường tài chính tiêu dùng đã phục hồi, chi phí vốn cao vẫn là một bất lợi mang tính cấu trúc khi cạnh tranh với NHTM. Đáng chú ý, các công ty nằm trong những tập đoàn ngân hàng có điều kiện thuận lợi hơn trong việc tiếp cận nguồn lực từ ngân hàng mẹ, qua đó có thêm lựa chọn bên cạnh trái phiếu, vốn quốc tế hay tăng vốn chủ sở hữu.
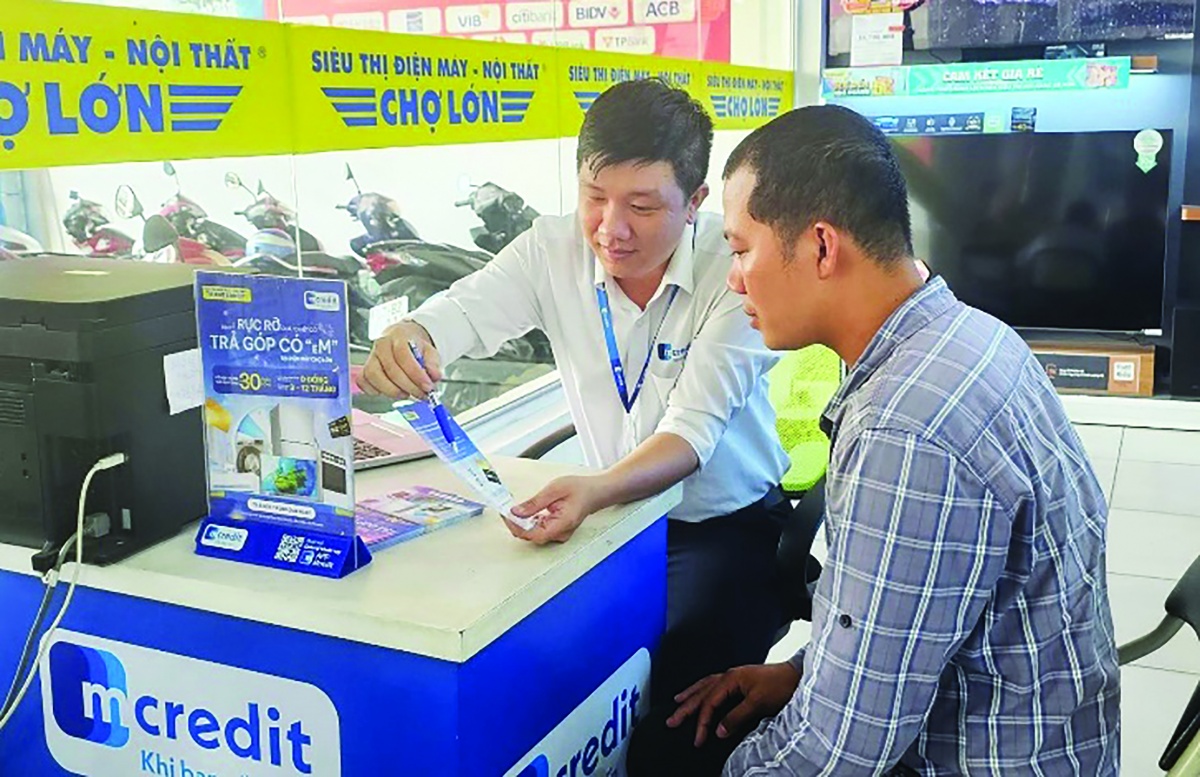 |
| Tư vấn khách hàng vay vốn qua hình thức mua trả góp tại siêu thị điện máy Chợ Lớn - Bình Chánh |
Lợi thế dần nghiêng về hệ sinh thái
Đồng quan điểm với FiinGroup, VIS Rating cho rằng, cuộc cạnh tranh giữa các công ty tài chính đang có xu hướng dịch dần sang sức mạnh của hệ sinh thái đứng phía sau. Tuy nhiên, lợi thế này không đồng đều giữa các doanh nghiệp.
Báo cáo cập nhật ngày 24/8 của VIS Rating cho thấy, chính các NHTM cũng đang phân hóa rõ hơn về nguồn vốn, trong bối cảnh rủi ro tài sản và áp lực huy động cùng gia tăng. Theo đó, nhóm ngân hàng có nền tiền gửi ổn định sẽ thuận lợi hơn trong kiểm soát chi phí, trong khi những ngân hàng phụ thuộc nhiều vào nguồn vốn thị trường chịu sức ép lớn hơn.
Ở nhóm các công ty tài chính có ngân hàng mẹ hậu thuẫn, Công ty Tài chính tín dụng tiêu dùng TNHH MB Shinsei (Mcredit) được giới phân tích đánh giá có lợi thế đáng kể nhờ hệ sinh thái của MB. Các báo cáo cho thấy đến cuối tháng 6/2026, tỷ lệ tiền gửi không kỳ hạn của MB vẫn ở mức 34,6%, thuộc nhóm cao trong hệ thống. Bên cạnh đó, MB dự kiến tiếp cận thêm nguồn vốn quốc tế và phát hành 10.000 -15.000 tỷ đồng trái phiếu cấp 2 trong nửa cuối năm để hỗ trợ kiểm soát chi phí vốn.
Đối với nhóm không có lợi thế trực tiếp từ ngân hàng mẹ, việc mở rộng quan hệ với các định chế tài chính và nhà đầu tư bên ngoài đang trở thành một hướng bổ sung nguồn lực. Chẳng hạn, EVF cho biết riêng năm 2025 đã huy động mới khoảng 190,7 triệu USD từ Swedfund, OeEB, EMF Microfinance Fund, Triple Jump và một số đối tác quốc tế. Mới đây EVF và Proparco - định chế tài chính phát triển thuộc Tập đoàn Cơ quan Phát triển Pháp (AFD) đã ký kết hợp đồng tín dụng trị giá 20 triệu USD. Theo thỏa thuận, một nửa khoản vay, tương ứng 10 triệu USD, sẽ được EVF phân bổ cho các dự án có lợi ích về khí hậu; 10 triệu USD còn lại dành cho các doanh nghiệp vừa và nhỏ do phụ nữ lãnh đạo hoặc sở hữu (WSME).
Từ góc độ pháp lý, theo các chuyên gia tài chính tiêu dùng, dư địa huy động từ bên ngoài cũng được mở rộng thêm. Nghị định 69/2025/NĐ-CP đã nâng tổng mức sở hữu của nhà đầu tư nước ngoài tại tổ chức tín dụng phi ngân hàng lên tối đa 50% vốn điều lệ, tạo thêm khoảng trống để doanh nghiệp tìm kiếm cổ đông chiến lược. Ngoài ra, Thông tư 55/2025/TT-NHNN, có hiệu lực từ tháng 2/2026, cũng điều chỉnh tỷ lệ dư nợ tín dụng tiêu dùng tối thiểu tại công ty tài chính tín dụng tiêu dùng xuống 65% tổng dư nợ cấp tín dụng. Quy định mới giúp doanh nghiệp có thêm độ linh hoạt nhất định trong cơ cấu hoạt động.
Những thay đổi này cho thấy bài toán giá vốn trong giai đoạn tới không chỉ phụ thuộc vào lãi suất của từng khoản huy động, mà còn gắn với khả năng thu hút cổ đông, tiếp cận vốn quốc tế và duy trì bộ đệm vốn phù hợp. Khi nhu cầu tín dụng tiêu dùng phục hồi, lợi thế sẽ dần nghiêng về những doanh nghiệp có hệ sinh thái đủ rộng để vừa mở thêm nguồn lực, vừa kiểm soát chi phí và duy trì dư địa tăng trưởng.
Đường dẫn bài viết: https://thoibaonganhang.vn/cong-ty-tai-chinh-xoay-bai-toan-gia-von-187548.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.