
UOB: Fed có thể chưa kết thúc chu kỳ tăng lãi suất
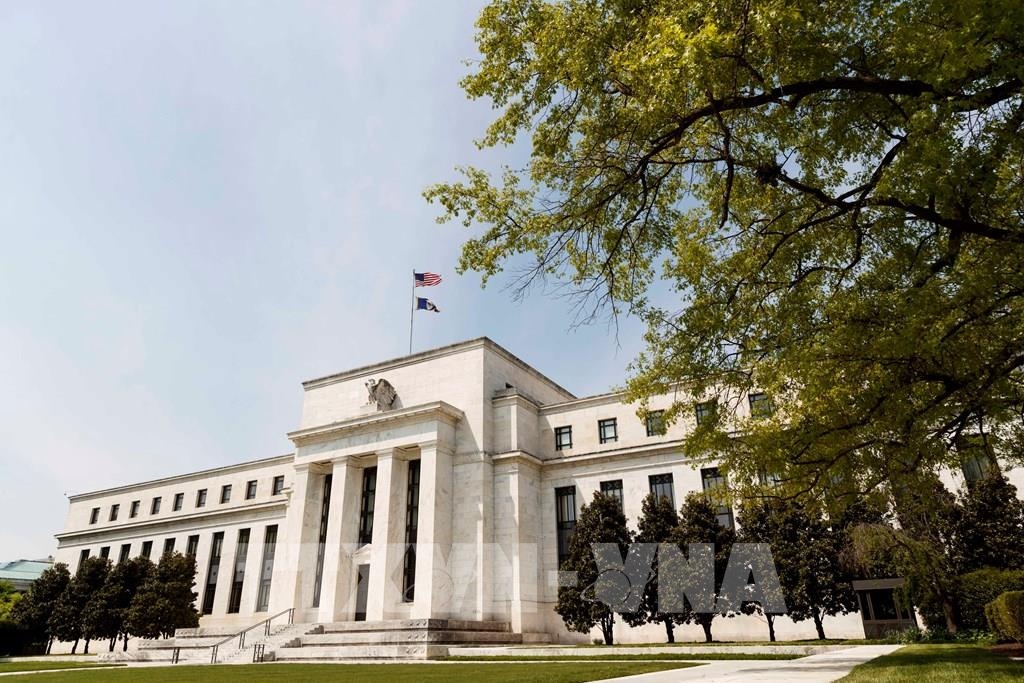 |
| Trụ sở Ngân hàng Dự trữ liên bang Mỹ (FED) tại Washington DC. Ảnh: THX/TTXVN |
Có thể Fed còn 1 lần tăng lãi suất nữa trong năm 2026
Quyết định nâng lãi suất lên vùng 4% của Cục Dự trữ Liên bang Mỹ (Fed) trong tháng 9 nhìn chung không gây bất ngờ do đã nằm trong kỳ vọng và được thị trường định giá từ trước. Tuy nhiên, theo các chuyên gia UOB, điều đáng chú ý hơn nằm ở thông điệp chính sách: lạm phát vẫn ở mức cao và mặt bằng lãi suất của Mỹ có khả năng được duy trì ở mức cao lâu hơn.
Ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB Singapore dự báo Fed sẽ có thêm hai đợt tăng lãi suất, một vào tháng 12/2026 và một vào đầu năm 2027.
“Thông điệp rất rõ ràng: môi trường lãi suất cao nhiều khả năng sẽ kéo dài hơn so với kỳ vọng trước đây của thị trường”, ông Suan Teck Kin nhận định.
Sau quyết định của Fed, theo ông, đồng USD đã có phiên tăng mạnh nhất trong vòng ba tháng, phục hồi một phần mức giảm đã tích lũy trong hai năm gần đây. Động lực chủ yếu đến từ mặt bằng lãi suất cao hơn và kỳ vọng Fed sẽ tiếp tục tăng lãi suất.
VND tăng giá khoảng 1% từ đầu năm
Ông Đinh Đức Quang, Giám đốc Khối Kinh doanh tiền tệ, Ngân hàng UOB Việt Nam cho rằng diễn biến của VND từ đầu năm đến nay cho thấy tác động từ bên ngoài không truyền dẫn một chiều vào tỷ giá. Theo ông Quang, từ đầu năm đến nay VND đã tăng giá khoảng 1% so với USD.
Một diễn biến đáng chú ý khác là tỷ giá trên thị trường ngoại tệ không chính thức hiện thấp hơn mức giao dịch trong hệ thống ngân hàng. Theo ông Quang, thị trường không chính thức chủ yếu phục vụ các giao dịch cá nhân nên không phản ánh toàn bộ cung - cầu ngoại tệ, nhưng vẫn có thể được xem là một thông tin tham khảo.
Với mức giá này đang tạo ra tình trạng người có ngoại tệ không muốn bán trên thị trường không chính thức mà quay trở lại hệ thống ngân hàng, nơi có mức giá cao hơn.
Diễn biến của VND càng đáng chú ý trong bối cảnh 8 tháng đầu năm 2026 Việt Nam nhập siêu 20,46 tỷ USD.
Theo ông Quang, nếu chỉ dựa vào con số nhập siêu để lý giải tỷ giá sẽ không phản ánh đầy đủ diễn biến của thị trường ngoại hối.
“Tỷ giá không chỉ lệ thuộc vào xuất nhập khẩu, vốn FDI, mà là rất nhiều các luồng ngoại tệ đi vào. Khi đó phải phản ánh qua cán cân thanh toán, cán cân vốn quốc gia chứ không phải chỉ đơn thuần một hai con số của nhập siêu”, ông Quang phân tích.
Một nguồn cung ngoại tệ quan trọng được ông Quang đề cập là vốn FDI giải ngân, đạt 17,25 tỷ USD trong tám tháng đầu năm. Bên cạnh đó còn có các nguồn ngoại tệ và tài sản bằng ngoại tệ được chuyển đổi sang VND của các cá nhân và tổ chức thời gian qua, góp phần bù đắp nhu cầu ngoại tệ phát sinh từ nhập siêu.
Tỷ giá trung tâm tạo khung cho thị trường
Ông Quang đánh giá cơ chế điều hành tỷ giá trung tâm tiếp tục đóng vai trò quan trọng trong điều hành thị trường ngoại hối. Với cơ chế tỷ giá thả nổi có kiểm soát, thị trường được phép biến động theo cung - cầu nhưng trong một biên độ nhất định.
Thông qua điều chỉnh tỷ giá trung tâm cũng như công bố giá mua, giá bán ngoại tệ, cơ quan điều hành vừa tạo khung tham chiếu, vừa phát tín hiệu về khả năng tham gia thị trường khi cần thiết.
Một điểm đáng chú ý là từ đầu năm đến nay, theo ông Quang, tỷ giá trung tâm đã tăng khoảng 2%, lên quanh 25.600 đồng/USD, trong khi tỷ giá giao dịch trên thị trường lại giảm khoảng 1%, về khoảng 26.000 đồng/USD.
Theo ông, nhà điều hành không xác lập một mức tỷ giá cố định mà vẫn để thị trường vận động theo cung - cầu, song trong khuôn khổ có kiểm soát.
“Thành công của cơ quan quản lý là tạo được niềm tin cho thị trường, mặc dù có những biến động khó lường trên thế giới”, ông Quang nhận định.
Nhận định của các chuyên gia UOB gặp nhau ở điểm Fed có thể chưa kết thúc chu kỳ tăng lãi suất. UOB hiện tính đến khả năng Fed tăng thêm một lần vào tháng 12/2026 và một lần vào đầu năm 2027, mỗi lần khoảng 0,25 điểm phần trăm.
UOB thừa nhận Fed tiếp tục tăng lãi suất sẽ tạo thêm áp lực cho cơ quan điều hành trong thời gian tới. Với các ngân hàng và doanh nghiệp vay bằng ngoại tệ, lãi suất USD tăng cũng đồng nghĩa chi phí vốn tăng lên.
Trong khi ông Suan Teck Kin đặt vấn đề từ ba kênh truyền dẫn bên ngoài gồm đồng USD, lợi suất trái phiếu Kho bạc Mỹ dài hạn và khẩu vị rủi ro toàn cầu, ông Quang nhấn mạnh những yếu tố nội tại đang tạo bộ đệm cho VND, gồm chênh lệch lãi suất VND - USD, nguồn vốn FDI, các dòng cung ngoại tệ khác và cơ chế điều hành tỷ giá.
Trên cơ sở đó, UOB vẫn duy trì nhận định tỷ giá USD/VND thời gian tới tương đối ổn định. Đối với năm 2027, ông Quang dự kiến mức biến động vào khoảng 1-2%, dựa trên khả năng thu hút FDI của Việt Nam cũng như hiệu quả điều hành thị trường ngoại hối.
Nhìn từ những yếu tố này, việc Fed tiếp tục nâng lãi suất sẽ tạo thêm sức ép nhưng chưa đồng nghĩa với VND phải biến động cùng chiều với USD trên thị trường quốc tế. Diễn biến tỷ giá còn phụ thuộc vào tương quan lãi suất giữa hai đồng tiền và tổng thể các dòng ngoại tệ vào - ra nền kinh tế. Đây cũng là lý do, theo phân tích của UOB, cần nhìn USD/VND qua cán cân thanh toán và cung - cầu ngoại tệ tổng thể, thay vì chỉ từ một chỉ tiêu như xuất nhập khẩu hay từ riêng quyết định lãi suất của Fed.
Đường dẫn bài viết: https://thoibaonganhang.vn/uob-fed-co-the-chua-ket-thuc-chu-ky-tang-lai-suat-187771.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.