
Ngân hàng mở rộng tín dụng, lãi vay 'chọn' phương án kinh doanh
Động thái này diễn ra sau khi NHNN triển khai Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và DNNVV. Đến nay, 19 tổ chức tín dụng đăng ký tham gia với tổng giá trị các gói tín dụng hơn 400.000 tỷ đồng.
Điều này cho thấy nguồn vốn dành cho DNNVV đang được các ngân hàng mở rộng. Thực tế thị trường cũng cho thấy câu chuyện vốn cho khu vực doanh nghiệp này không chỉ nằm ở quy mô gói tín dụng hay mức lãi suất được công bố, mà còn ở cách ngân hàng tìm kiếm, đánh giá khách hàng và khả năng đáp ứng điều kiện vay vốn của chính doanh nghiệp.
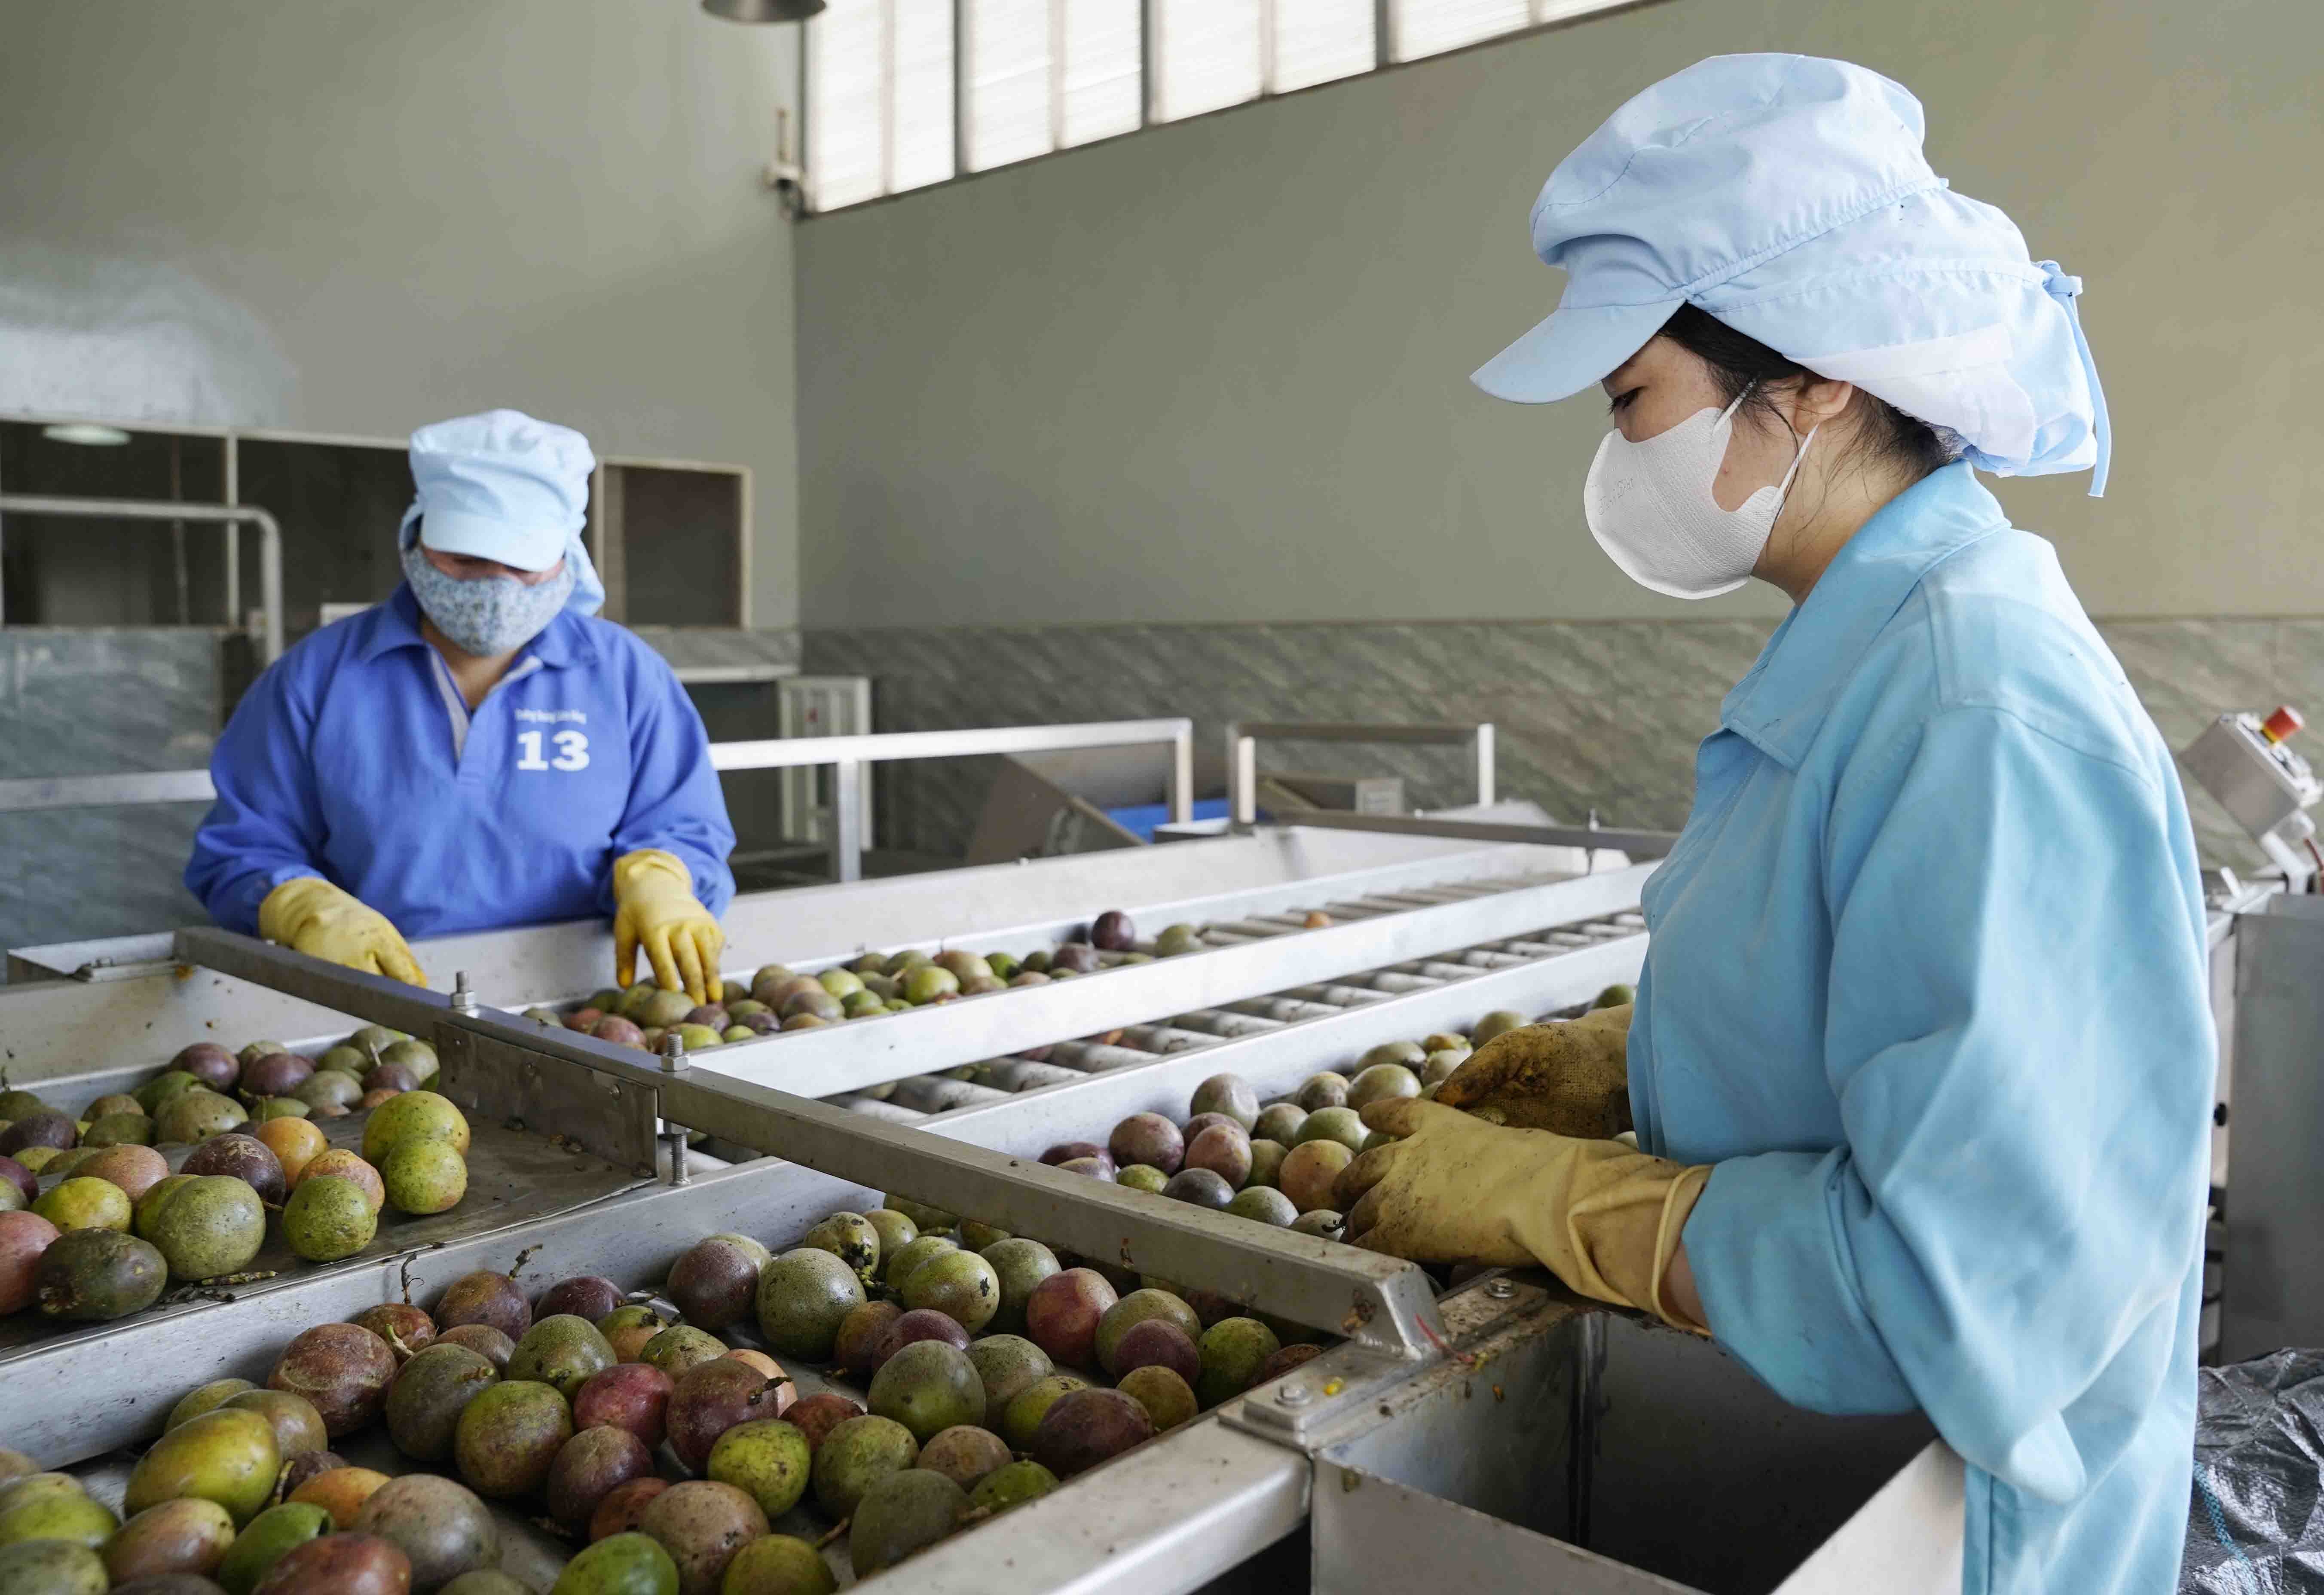 |
| Một doanh nghiệp sản xuất nước uống trái cây xuất khẩu tiếp cận vốn ngân hàng với quy mô lớn - Ảnh: Đình Hải |
Theo các NHTM, những năm trước đây, ngân hàng thường tham gia, tài trợ các hội nghị, hội thảo do cơ quan báo chí hoặc hiệp hội ngành hàng tổ chức. Đây cũng là một kênh để ngân hàng tìm kiếm các DNNVV có phương án sản xuất, kinh doanh tốt để tiếp cận và cấp tín dụng.
Những năm gần đây, cùng với sự phát triển của thương mại điện tử và các kênh bán hàng hiện đại, cách tiếp cận khách hàng cũng thay đổi. Thông qua dữ liệu về doanh số bán hàng, ngân hàng có thêm cơ sở để đánh giá hoạt động của khách hàng DNNVV, chủ động tiếp cận cho vay và cung cấp các dịch vụ thanh toán, quản lý tiền mặt.
Xu hướng này cũng phù hợp với nhu cầu thực tế của doanh nghiệp. Nghiên cứu Triển vọng Doanh nghiệp năm 2026 của UOB, thực hiện với lãnh đạo 226 doanh nghiệp vừa và lớn tại Việt Nam, cho thấy chi phí vận hành gia tăng là vấn đề được 45% doanh nghiệp đề cập. Trong các biện pháp hỗ trợ doanh nghiệp cần để hoạt động hiệu quả từ năm 2026 trở đi, 36% đề cập đến hỗ trợ tài chính để quản lý chi phí thuê mặt bằng, trong khi 41% cần giải pháp tối ưu hóa quy trình vận hành.
Nhu cầu hỗ trợ tài chính thể hiện rõ hơn ở một số lĩnh vực. Theo khảo sát của ngân hàng này, 3 trong 5 doanh nghiệp thuộc nhóm sản xuất, kỹ thuật và công nghiệp đang tìm kiếm các hỗ trợ tài chính trong năm 2026.
Tại BVBank, ngân hàng này triển khai gói tín dụng ưu đãi với tổng hạn mức 2.500 tỷ đồng, lãi suất thấp hơn tối thiểu 1%/năm so với mặt bằng chung. Sau ưu đãi, lãi suất của gói vay từ 9,7%/năm.
Nguồn vốn tập trung vào DNNVV và hộ kinh doanh, đồng thời hướng đến các lĩnh vực như nông nghiệp - nông thôn, công nghiệp hỗ trợ, doanh nghiệp ứng dụng công nghệ cao, xuất khẩu, chế biến - chế tạo, các dự án phân loại xanh và những lĩnh vực mới như kinh tế số, trí tuệ nhân tạo (AI), công nghiệp bán dẫn.
Theo đại diện BVBank, bên cạnh ưu đãi lãi suất, ngân hàng đang tối ưu quy trình thẩm định, cắt giảm thủ tục nhằm rút ngắn thời gian giải ngân, đồng thời cung cấp các giải pháp quản lý dòng tiền và dịch vụ ngân hàng số cho doanh nghiệp, hộ kinh doanh.
Một hướng tiếp cận khác đang được ACB và Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) triển khai là kết nối các nền tảng số, thúc đẩy các giải pháp thanh toán số, quản lý doanh nghiệp, hóa đơn điện tử và các công cụ công nghệ phù hợp với hoạt động của DNNVV.
Hai bên cũng hướng đến các hoạt động đào tạo, tư vấn về quản trị doanh nghiệp, tài chính, rủi ro, chuyển đổi số và ứng dụng công nghệ; đồng thời kết nối chuỗi cung ứng, doanh nghiệp FDI và các mạng lưới doanh nghiệp trong và ngoài nước. Theo nội dung hợp tác giữa ACB và VINASME, việc tăng khả năng tiếp cận vốn cho DNNVV cũng gắn với yêu cầu tín dụng hướng vào các lĩnh vực tạo ra giá trị và các động lực tăng trưởng mới của nền kinh tế.
Số liệu của NHNN cho thấy đến cuối tháng 8/2026, tín dụng toàn hệ thống tăng 10,24% so với cuối năm 2025, trong khi cùng thời gian này tín dụng DNNVV có mức tăng trưởng 12,37% cao hơn tín dụng chung toàn Ngành.
Ông Đinh Đức Quang, Giám đốc Khối Kinh doanh tiền tệ, Ngân hàng UOB Việt Nam cho rằng, nhu cầu vay vốn của các đơn vị sản xuất, kinh doanh luôn ở mức cao.
Theo ông Quang, chi phí vốn bình quân của các NHTM hoạt động bình thường hiện nay khoảng 6-7%/năm. Với mặt bằng này, lãi suất cho vay tài trợ thương mại khoảng 7-8%/năm là mức các ngân hàng có thể chấp nhận được. Trong khi đó, trên thị trường vẫn có những khách hàng phải vay với lãi suất cao hơn, nhất là các khoản vốn đầu tư vào những lĩnh vực có mức độ rủi ro cao.
Thị trường tín dụng luôn có sự phân hóa giữa các doanh nghiệp có nền tảng vững vàng và phương án kinh doanh tốt cũng khác nhau với độ rủi ro khác nhau.
“Nếu doanh nghiệp có nền tảng ổn định, kế hoạch kinh doanh rõ ràng, dòng tiền từ hoạt động kinh doanh minh bạch thì doanh nghiệp đó sẽ tiếp cận được chi phí vốn vay hợp lý hơn rất nhiều”, ông Quang nói.
Đường dẫn bài viết: https://thoibaonganhang.vn/ngan-hang-mo-rong-tin-dung-lai-vay-chon-phuong-an-kinh-doanh-187889.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.