
Thẻ cho doanh nghiệp - linh hoạt nguồn vốn ngắn hạn
| Nguồn vốn ngân hàng giúp kinh tế nông dân phát triển Những “cánh tay nối dài” góp phần lan tỏa nguồn vốn ngân hàng |
Đi sâu hơn vào từng nhu cầu chi tiêu
Thời gian gần đây, bên cạnh việc duy trì mặt bằng lãi suất cho vay ở mức phù hợp và đa dạng hóa sản phẩm tín dụng, nhiều NHTM đã phát triển các sản phẩm tài chính số, hướng tới hỗ trợ doanh nghiệp nâng cao năng lực quản trị và sử dụng vốn hiệu quả hơn. Trong các giải pháp đó, thẻ ngân hàng dành cho doanh nghiệp cũng đang được làm mới ở nhiều ngân hàng.
Đơn cử, tại VPBank, danh mục thẻ doanh nghiệp hiện được thiết kế theo nhiều nhóm nhu cầu chi tiêu khác nhau. Với khách hàng thường xuyên phát sinh chi phí đi lại, ngân hàng có dòng thẻ liên kết hàng không để tích lũy dặm và hưởng các ưu đãi về di chuyển. Trong khi đó, với nhóm có giao thương với đối tác Hàn Quốc, thẻ VPBiz Visa Kotra Platinum được kết nối với nền tảng thanh toán thương mại GTPP, cho phép sử dụng trong một số giao dịch với nhà cung cấp.
Tại Shinhan Bank, giải pháp gắn thẻ với công cụ quản lý chi phí cũng đang được triển khai hiệu quả. Theo giới thiệu của ngân hàng, thẻ doanh nghiệp tích hợp Bizzi Expense cho phép tập trung các khoản chi trên một hệ thống, hỗ trợ theo dõi sao kê và ngân sách theo từng nhu cầu sử dụng. Qua đó, doanh nghiệp có thể giảm bớt việc tạm ứng tiền cho nhân viên trong các khoản chi công tác hoặc vận hành thường xuyên, đồng thời thuận tiện hơn trong tổng hợp và đối soát chứng từ.
Ở nhóm thẻ nội địa, theo CTCP Thanh toán Quốc gia (NAPAS), BIDV Napas Business hiện áp dụng thời gian miễn lãi tối đa 45 ngày, cho phép phát hành nhiều thẻ phụ để phân quyền chi tiêu cho các bộ phận và sử dụng cho một số khoản như cảng biển, kho bãi. Việc tập trung giao dịch về cùng hệ thống cũng giúp kiểm soát các khoản phát sinh.
Trong khi đó, theo đại diện Bộ phận Thẻ Techcombank, ngân hàng đang phát triển dòng Visa Business Platinum với hạn mức lên tới 10 tỷ đồng và thời gian miễn lãi tối đa 86 ngày đối với nhóm khách hàng đáp ứng điều kiện. Doanh nghiệp có thể phát hành tới 20 thẻ phụ, qua đó phân bổ hạn mức cho từng người sử dụng và tập trung giao dịch về cùng một hệ thống sao kê.
Một số NHTM khác cũng đang mở rộng tiện ích thẻ theo hướng gắn thanh toán với quản lý ngân sách. Chẳng hạn, tại Sacombank, các dòng Visa doanh nghiệp được thiết kế để phục vụ những khoản chi như quảng cáo, mua vật tư, phần mềm, công tác hay chi phí vận hành, với thời gian miễn lãi tối đa 55 ngày. Theo ngân hàng, việc tập trung các khoản chi qua thẻ giúp khách hàng theo dõi và đối soát giao dịch thuận tiện hơn.
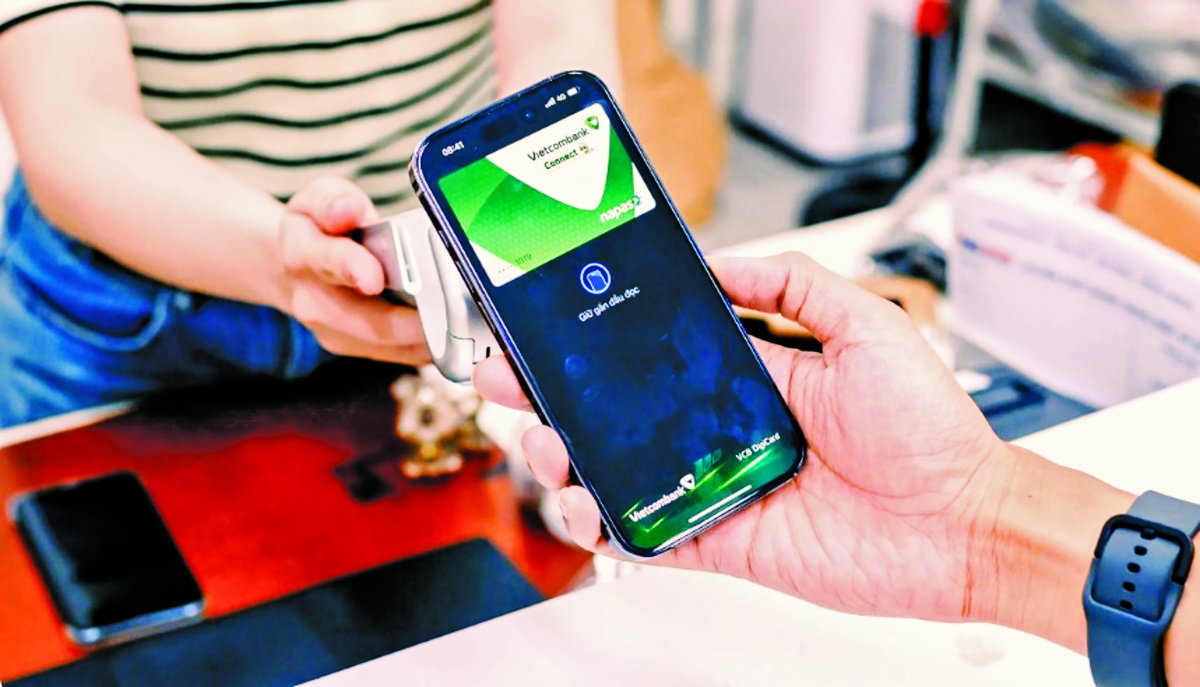 |
| Các dòng thẻ giúp doanh nghiệp giảm chi phí và chủ động hơn trong quản trị dòng tiền Ảnh: NAPAS |
Tạo khoảng đệm cho vòng quay dòng tiền
Theo Chi hội Thẻ thuộc Hiệp hội Ngân hàng Việt Nam (VNBA), trong xu hướng thanh toán số phát triển mạnh, các sản phẩm thẻ ngân hàng hiện vẫn là nền tảng quan trọng để các TCTD mở rộng thị phần. Phạm vi hoạt động của thẻ cũng đang được mở rộng sang các giải pháp số, quản trị rủi ro và kết nối với các tổ chức thẻ quốc tế.
Ông Gareth Parrington, Giám đốc cấp cao Giải pháp thanh toán doanh nghiệp và chuyển tiền của Visa khu vực Đông Nam Á, cho rằng thẻ doanh nghiệp có thể đóng vai trò nguồn vốn lưu động ngắn hạn để quản trị dòng tiền. Việc sử dụng thẻ giúp tách bạch chi phí cá nhân với chi phí doanh nghiệp, thuận tiện đối chiếu và kiểm soát thanh toán của nhân viên.
Đối với nhóm DNNVV, các chuyên gia cho rằng nhiều khoản chi như quảng cáo, phần mềm, vé máy bay, vận chuyển hay mua hàng thường phải trả trước, trong khi doanh thu có thể về sau vài tuần. Nếu bố trí phù hợp với ngày sao kê và thời hạn miễn lãi, doanh nghiệp có thể giữ lại tiền mặt thêm một khoảng thời gian cho các nhu cầu vận hành khác. Khoảng đệm này không lớn nhưng có ý nghĩa với những đơn vị có dòng tiền quay vòng liên tục.
Xu hướng này cũng đang được đặt trong những hệ sinh thái dịch vụ rộng hơn. Chẳng hạn, tháng 6/2026, Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam đã hợp tác với VIB và Visa mở rộng các giải pháp thanh toán, quản trị dòng tiền và nguồn vốn. Hệ sinh thái này kết nối nhà cung cấp, thanh toán quốc tế, tiếp nhận tiền từ khách hàng và ngân hàng số. Theo VIB, thẻ tín dụng doanh nghiệp hiện có thời gian miễn lãi tới 58 ngày, hỗ trợ số hóa chi phí vận hành và quản lý chi tiêu theo từng mục đích.
Theo PGS.TS Lê Hoàng Anh, Khoa Ngân hàng, Trường Đại học Ngân hàng TP. Hồ Chí Minh, ở góc độ quản trị, việc các khoản thu - chi ngày càng được đưa lên môi trường số cũng tạo thêm nguồn dữ liệu để ngân hàng hiểu rõ hơn hoạt động của doanh nghiệp. Khi có dữ liệu minh bạch về giao dịch và hóa đơn điện tử, ngân hàng có thể đánh giá sát hơn khả năng tạo dòng tiền, nhu cầu vốn và khả năng trả nợ. Dữ liệu cũng giúp xác định đúng nhu cầu giải ngân và chủ động hơn trong quản lý dòng tiền.
Ông Lê Hoàng Anh cho rằng, điều này không có nghĩa tài sản bảo đảm mất vai trò, nhưng khi dữ liệu đủ tốt và minh bạch, mức độ phụ thuộc vào tài sản bảo đảm có thể giảm. Đối với DNNVV chưa có nhiều lịch sử tài chính, dữ liệu giao dịch, hóa đơn và dòng tiền vì vậy có thể bổ sung cơ sở để ngân hàng đánh giá hoạt động và khả năng trả nợ. Việc kéo dài thời gian miễn lãi, tăng hạn mức và tích hợp công cụ quản lý chi tiêu cũng bổ sung thêm một lớp hỗ trợ cho nhóm doanh nghiệp này. Cùng với các gói tín dụng ưu đãi, thẻ giúp khách hàng có thêm lựa chọn xử lý những khoản chi phát sinh thường xuyên và chủ động hơn trong sắp xếp dòng tiền.
Đường dẫn bài viết: https://thoibaonganhang.vn/the-cho-doanh-nghiep-linh-hoat-nguon-von-ngan-han-187892.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.