
Trao ví tiền cho AI agent tự mua, tự trả: Ai chịu rủi ro?
 |
Từ “trợ lý mua sắm” thành người thực hiện giao dịch
Một nhóm sáu ngân hàng gồm ASB Bank, Bank of America, Capital One, Commonwealth Bank of Australia, ING và NatWest vừa cùng công bố bộ nguyên tắc nhằm xây dựng khuôn khổ cho một tương lai mà thương mại tác nhân AI (agentic commerce) có thể sử dụng AI agent để tham gia sâu hơn vào cách người tiêu dùng lựa chọn và thanh toán các sản phẩm hàng hóa, dịch vụ.
Động thái này xuất hiện khi các công ty công nghệ, trong đó có OpenAI, Anthropic, Google và Meta, đang ngày càng quảng bá các chatbot AI như những công cụ hỗ trợ mua sắm, hướng tới một tương lai trong đó người mua hàng không chỉ sử dụng AI agent để tìm kiếm, so sánh sản phẩm mà còn có thể giao cho AI tự lựa chọn và thực hiện việc mua hàng thay mình. Trong khi đó, các nhà bán lẻ cũng đang chạy đua để tác động đến các đề xuất của chatbot AI.
Nhóm các ngân hàng trên cảnh báo tốc độ phát triển của công nghệ hiện đang nhanh hơn các tiêu chuẩn ngành và cơ chế bảo vệ người tiêu dùng. Rủi ro vì vậy không còn dừng ở chuyện AI đưa ra một gợi ý thiếu chính xác. Báo cáo “Building Trust in Agentic Commerce” của nhóm ngân hàng này chỉ ra những tình huống cụ thể hơn, chẳng hạn AI agent có thể yêu cầu thông tin thẻ của khách hàng rồi tự nhập trực tiếp vào website, hoặc hướng người dùng sang những phương thức thanh toán có mức độ bảo vệ thấp hơn.
Một mối lo khác là người tiêu dùng (khách hàng) chưa chắc hiểu AI sẽ hành động đến đâu và quyền kiểm soát của mình còn lại như thế nào. “Khách hàng lo ngại rằng AI agent có thể mua nhầm sản phẩm hoặc chi tiêu quá mức – hoặc tệ hơn, khiến họ mất tiền do các vụ lừa đảo và gian lận. Họ không chắc liệu mình có được bảo vệ hay không, và nếu xảy ra sự cố thì họ sẽ phải liên hệ với ai”, Báo cáo của nhóm ngân hàng này nêu.
Đây không còn là một kịch bản hoàn toàn giả định. Reuters dẫn số liệu từ nhà bán lẻ Anh John Lewis cho biết tỷ lệ tìm kiếm được khởi tạo từ AI agent (tức là người dùng không trực tiếp tìm kiếm trên các công cụ tìm kiếm mà AI agent thực hiện việc tìm kiếm thay họ) đã tăng lên 2,5%, so với mức 0,3% một năm trước đó, và xu hướng này vẫn tiếp tục tăng tốc. Con số này chưa có nghĩa AI agent đã tự hoàn tất 2,5% giao dịch, nhưng cho thấy công nghệ đang ngày càng tiến sâu hơn vào quá trình ra quyết định mua sắm của khách hàng.
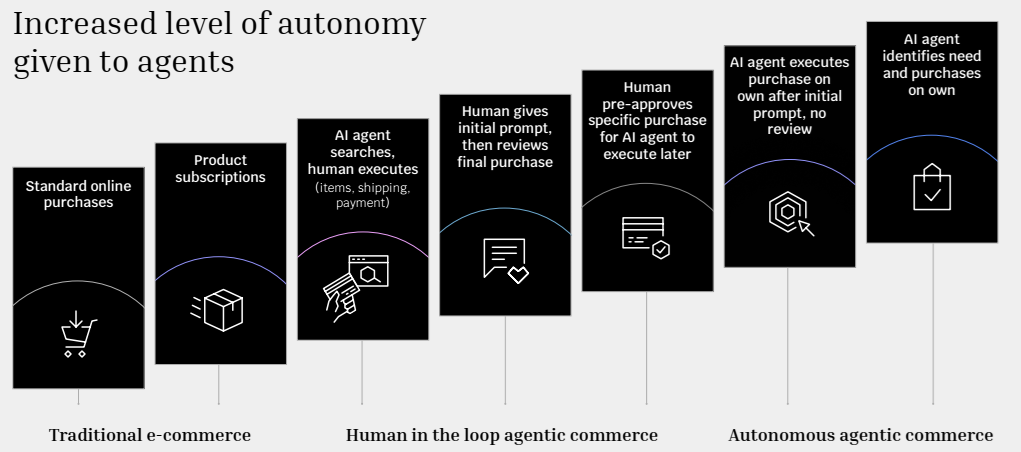 |
| AI agent có thể tham gia ngày càng sâu vào quá trình mua sắm, từ tìm kiếm sản phẩm đến tự thực hiện giao dịch. Nguồn: Báo cáo Building Trust in Agentic Commerce. |
Khi AI chạm tới “nút thanh toán”
Như vậy, vấn đề trở nên phức tạp hơn khi AI không chỉ tìm kiếm và gợi ý lựa chọn sản phẩm mà bắt đầu trực tiếp thực hiện các bước thanh toán một cách tự động. Khi đó, chuỗi trách nhiệm giữa người tiêu dùng, ngân hàng, nhà bán lẻ, đơn vị thanh toán và nhà cung cấp AI có thể trở nên khó phân định hơn.
Theo Bank of America, các nguyên tắc mà nhóm sáu ngân hàng đưa ra tập trung vào năm lĩnh vực: tính minh bạch; an toàn; quyền riêng tư và dữ liệu; quyền lựa chọn; và khả năng tương tác. Mục tiêu là bảo đảm người tiêu dùng và nhà bán lẻ vẫn giữ được quyền lựa chọn, kiểm soát và linh hoạt trong cách thanh toán và nhận thanh toán, đồng thời các giao dịch phải được thực hiện an toàn và bảo mật.
Tổng thể, những nguyên tắc này tạo nền tảng cho các cuộc thảo luận tiếp theo về thương mại tác nhân AI (agentic commerce). Các ngân hàng trên dự kiến sẽ trao đổi với các nhà hoạch định chính sách về một loạt đề xuất, trong đó có yêu cầu phải công khai khi AI agent tham gia vào giao dịch, tăng tính minh bạch về cách AI agent đưa ra quyết định và thiết lập các biện pháp bảo vệ dữ liệu khách hàng. Người tiêu dùng và nhà bán lẻ cũng cần được tự do lựa chọn dịch vụ thương mại điện tử sử dụng AI, trong khi các hệ thống khác nhau cần có khả năng kết nối với nhau.
Theo Mark Monaco, Trưởng bộ phận Giải pháp thanh toán toàn cầu tại Bank of America, cho rằng, khi thương mại tác nhân AI tiếp tục phát triển, việc xây dựng niềm tin và sự an tâm trong toàn hệ sinh thái sẽ đóng vai trò then chốt đối với thành công lâu dài của hình thức thương mại này.
“Để tạo dựng niềm tin nơi người tiêu dùng, các đơn vị bán hàng và các tổ chức tài chính, cần có những cách tiếp cận phù hợp và thận trọng đối với việc xác thực danh tính, cấp quyền, phòng chống gian lận, quản lý trách nhiệm pháp lý và bảo vệ khách hàng”, ông Mark Monaco cho biết.
Đại diện ING cũng nhấn mạnh, khi AI agent tham gia vào hệ sinh thái thanh toán, khách hàng phải luôn giữ quyền kiểm soát, hiểu rõ AI agent đang thực hiện những gì, và có thể tin tưởng rằng dữ liệu cá nhân cũng như các khoản thanh toán của họ được bảo mật và an toàn.
Như vậy, khi AI tiến từ gợi ý sang tự thực hiện giao dịch, câu chuyện không còn đơn thuần là AI giúp mua sắm nhanh hơn. Nó chạm trực tiếp tới quyền kiểm soát dữ liệu, lựa chọn phương thức thanh toán, nguy cơ gian lận và đặc biệt là câu hỏi ai chịu trách nhiệm khi giao dịch xảy ra sai sót hoặc thất bại.
Nói cách khác, AI đang có khả năng trở thành một lớp trung gian mới trong hệ thống thanh toán, trong khi khuôn khổ trách nhiệm vẫn đang được xây dựng. Công nghệ có thể giúp giao dịch thuận tiện hơn, nhưng càng trao nhiều quyền cho AI agent thì càng phải sớm trả lời được câu hỏi quan trọng nhất: khi tiền đi sai chỗ, ai sẽ là người chịu trách nhiệm cuối cùng?
Đường dẫn bài viết: https://thoibaonganhang.vn/trao-vi-tien-cho-ai-agent-tu-mua-tu-tra-ai-chiu-rui-ro-187931.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.