
Tháo gỡ nút thắt tài sản bảo đảm trong vay vốn nông nghiệp
Tại nhiều khu vực nông thôn, nhu cầu vốn không chỉ dừng ở việc duy trì sản xuất mà ngày càng mở rộng sang đầu tư máy móc, nâng quy mô trang trại, bổ sung vốn lưu động hay ứng dụng công nghệ. Đây cũng là nhóm nhu cầu thường đòi hỏi nguồn vốn tương đối lớn, trong khi khả năng đáp ứng yêu cầu về tài sản bảo đảm của một bộ phận người dân, hộ kinh doanh còn hạn chế.
Nghị định số 156/2025/NĐ-CP của Chính phủ, sửa đổi, bổ sung một số điều của Nghị định số 55/2015/NĐ-CP về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn, đã nâng mức cho vay tối đa không có tài sản bảo đảm đối với nhiều nhóm khách hàng. Những thay đổi này được phản ánh trong Chương trình “Chuyện ngân hàng, Chuyện đời sống” phát sóng ngày 25/9 trên VTV1, qua một số trường hợp thực tế tại các vùng sản xuất và làng nghề.
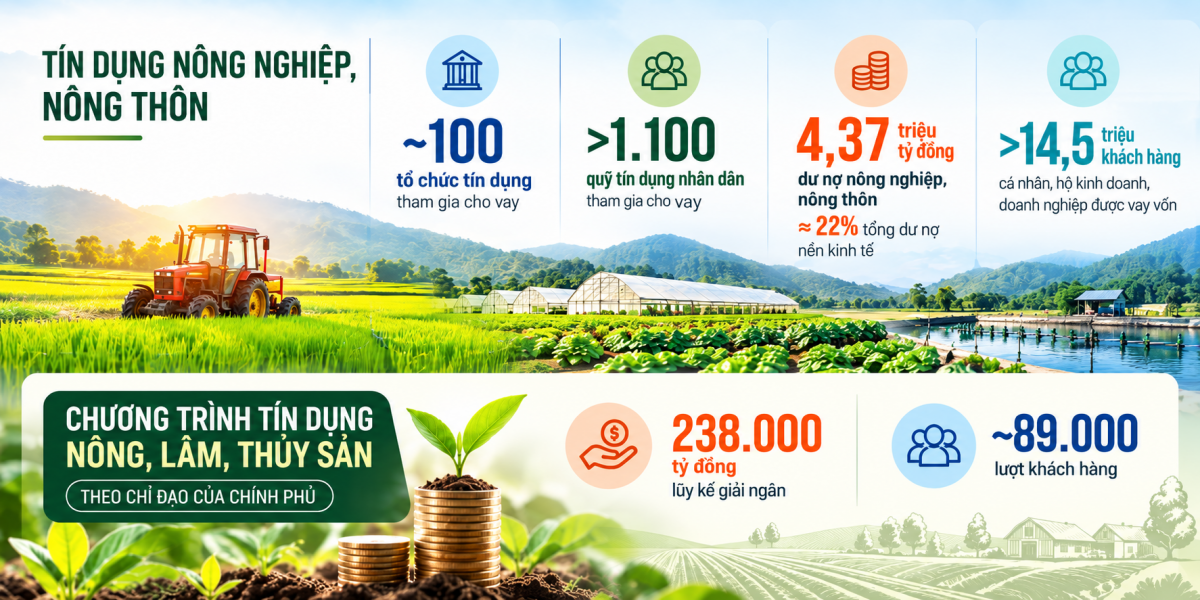 |
| Những con số đáng chú ý về tín dụng dành cho khu vực nông nghiệp, nông thôn trong tổng dư nợ nền kinh tế. Đồ họa: Hồng Sơn |
Một ví dụ là cơ sở sản xuất của ông Vũ Văn Vượng, chủ hộ kinh doanh làng nghề Phùng Xá, xã Hồng Sơn, TP. Hà Nội. Mỗi tháng, cơ sở cung ứng khoảng 200.000 sản phẩm khăn dệt xuất khẩu sang Hàn Quốc và Nhật Bản. Ông Vượng đã vay hơn 8 tỷ đồng từ chương trình cho vay nông nghiệp, nông thôn để đầu tư thêm máy cắt tự động, đồng thời bổ sung vốn lưu động phục vụ thu mua nguyên vật liệu. Bên cạnh đó, quá trình tiếp cận vốn tương đối thuận lợi và cơ sở được cán bộ ngân hàng hướng dẫn cụ thể về thủ tục.
Trường hợp này cho thấy nhu cầu tín dụng tại khu vực nông thôn hiện nay đã gắn ngày càng nhiều hơn với đầu tư chiều sâu. Với các làng nghề, vốn vay không chỉ phục vụ mua nguyên liệu hay duy trì sản xuất, mà còn có thể được sử dụng để đầu tư thiết bị, tự động hóa một số khâu và nâng khả năng đáp ứng đơn hàng.
Ở lĩnh vực nuôi trồng thủy sản, nhu cầu vốn lại có những đặc thù khác. Gia đình ông Phạm Văn Quân, chủ hộ chăn nuôi thủy sản xã Ứng Hòa, TP. Hà Nội, tiếp cận khoản vay lên tới 10 tỷ đồng để bổ sung nguồn vốn quay vòng mua cá giống, thức ăn và duy trì sản xuất.
Ông Quân cũng cho hay, khi thị trường chưa thuận lợi và giá bán chưa đạt kỳ vọng, nguồn vốn giúp hộ sản xuất có thêm khả năng duy trì đàn cá thêm một thời gian thay vì phải thu hoạch ngay.
Thực tế này cho thấy vai trò của vốn lưu động đối với những ngành sản xuất có chu kỳ tương đối dài và chịu ảnh hưởng của biến động thị trường. Khả năng chủ động hơn về nguồn vốn giúp người sản xuất có thêm điều kiện duy trì hoạt động, lựa chọn thời điểm tiêu thụ phù hợp hơn với diễn biến thực tế.
Quy mô tín dụng dành cho khu vực nông nghiệp, nông thôn hiện chiếm tỷ trọng đáng kể trong tổng dư nợ nền kinh tế. Theo thông tin từ NHNN, tính đến cuối tháng 7/2026, gần 100 tổ chức tín dụng và hơn 1.100 quỹ tín dụng nhân dân tham gia cho vay phát triển nông nghiệp, nông thôn.
Tổng dư nợ lĩnh vực này đạt gần 4,37 triệu tỷ đồng, tương đương gần 22% tổng dư nợ toàn nền kinh tế, với hơn 14,5 triệu cá nhân, hộ kinh doanh và doanh nghiệp được vay vốn.
Bên cạnh chính sách tín dụng chung, chương trình tín dụng dành cho lĩnh vực nông, lâm, thủy sản theo chỉ đạo của Chính phủ cũng đã được triển khai với quy mô đáng kể, lũy kế giải ngân đạt hơn 238.000 tỷ đồng cho gần 89.000 lượt khách hàng.
Việc Nghị định 156 nâng hạn mức cho vay không có tài sản bảo đảm tiếp tục mở rộng khả năng tiếp cận tín dụng của những nhóm khách hàng còn hạn chế về tài sản thế chấp.
 |
| Phó Trưởng Ban Chính sách tín dụng Agribank - ông Nguyễn Quang Ngọc. Nguồn ảnh: VTV |
Ông Nguyễn Quang Ngọc – Phó Trưởng Ban Chính sách tín dụng Agribank cho biết, ngân hàng triển khai cho vay không có tài sản bảo đảm với mức tối đa 300 triệu đồng đối với cá nhân, hộ gia đình; 500 triệu đồng đối với tổ hợp tác, hộ kinh doanh; 3 tỷ đồng đối với chủ trang trại và 5 tỷ đồng đối với hợp tác xã, liên hiệp hợp tác xã.
Việc nâng các mức cho vay này giúp mở rộng thêm dư địa tín dụng đối với nhiều nhóm khách hàng ở khu vực nông nghiệp, nông thôn, nhất là các hộ sản xuất, hộ kinh doanh, trang trại và hợp tác xã có nhu cầu bổ sung vốn nhưng không có nhiều tài sản để bảo đảm cho khoản vay.
Điểm đáng chú ý không chỉ nằm ở việc nâng hạn mức. Nghị định 156 còn bổ sung chính sách tín dụng đối với nông nghiệp hữu cơ, nông nghiệp tuần hoàn, qua đó mở rộng phạm vi chính sách đối với những mô hình sản xuất mới trong khu vực nông nghiệp.
Tuy vậy, hạn mức cho vay tối đa không đồng nghĩa với việc khách hàng mặc nhiên được vay ở mức này. Việc xem xét khoản vay vẫn gắn với điều kiện tín dụng, nhu cầu sử dụng vốn và khả năng trả nợ của từng khách hàng.
Vì vậy, các chuyên gia khuyến nghị người dân và hộ kinh doanh trước hết cần tìm hiểu chính sách, điều kiện vay vốn qua các kênh chính thức của tổ chức tín dụng; xác định rõ nhu cầu vay và chuẩn bị phương án sử dụng vốn minh bạch, phù hợp với khả năng trả nợ. Trong quá trình vay, vốn cần được sử dụng đúng mục đích và người vay nên chủ động trao đổi với ngân hàng khi phát sinh khó khăn.
Một vấn đề khác cũng được lưu ý là an toàn khi tiếp cận tín dụng. Người dân không nên chuyển các khoản “phí duyệt vay”, hoa hồng hoặc tiền đặt cọc vào tài khoản cá nhân theo yêu cầu của người lạ hay người tự xưng là nhân viên ngân hàng. Đây là biện pháp cần thiết để hạn chế nguy cơ bị lợi dụng nhu cầu vay vốn nhằm thực hiện hành vi lừa đảo, chiếm đoạt tài sản.
Việc nâng mức cho vay không có tài sản bảo đảm tạo thêm dư địa để tín dụng đi sâu hơn vào khu vực nông nghiệp, nông thôn, đặc biệt với các hộ sản xuất, hộ kinh doanh, trang trại và hợp tác xã đang có nhu cầu mở rộng hoạt động. Cùng với việc mở rộng nguồn vốn, phương án sản xuất, kinh doanh rõ ràng, sử dụng vốn đúng mục đích và bảo đảm khả năng trả nợ vẫn là những yếu tố quan trọng để dòng vốn được đưa vào sản xuất hiệu quả.
Đường dẫn bài viết: https://thoibaonganhang.vn/thao-go-nut-that-tai-san-bao-dam-trong-vay-von-nong-nghiep-188116.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.