
Fed có tăng lãi suất trong tháng 10: Sẽ được quyết định trong tuần này?
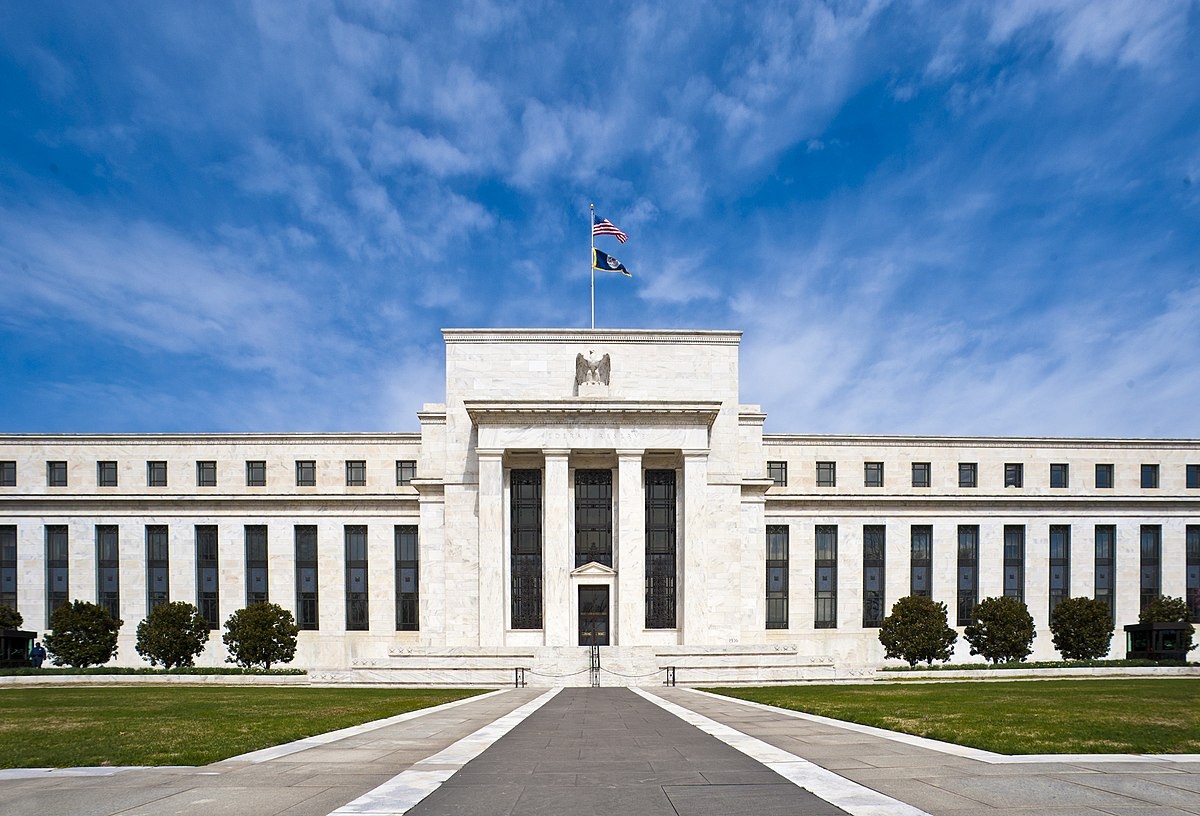 |
Sau lần tăng lãi suất đầu tiên trong ba năm, Cục Dự trữ Liên bang Mỹ (Fed) đang bước vào một giai đoạn khó hơn: không chỉ cần chứng minh được chính sách đủ chặt để kéo lạm phát xuống, mà còn phải làm điều đó mà không gây tổn thương đáng kể cho thị trường lao động.
Đây chính là lý do số liệu lạm phát và việc làm Mỹ công bố trong vài ngày tới có thể trở thành hai phép thử quan trọng nhất đối với triển vọng lãi suất. Báo cáo thu nhập và chi tiêu cá nhân tháng 8, trong đó có Chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) mà Fed theo dõi sát, sẽ được công bố ngày 30/9; tiếp đó là báo cáo việc làm tháng 9 vào ngày 2/10.
Điều thị trường cần biết là liệu hai mảnh ghép đó có tiếp tục cùng phát đi một thông điệp: lạm phát còn cao nhưng nền kinh tế, đặc biệt là thị trường lao động, vẫn đủ khỏe để Fed tiếp tục nâng lãi suất.
Fed ngày 16/9 đã tăng lãi suất thêm 25 điểm cơ bản, đưa biên độ lãi suất quỹ liên bang lên 3,75-4%. Trong tuyên bố sau cuộc họp, Fed đánh giá hoạt động kinh tế vẫn tăng trưởng với tốc độ vững, chi tiêu trong nước bền bỉ, việc làm tăng tương ứng với lực lượng lao động và tỷ lệ thất nghiệp ít thay đổi; trong khi lạm phát vẫn ở mức cao.
Fed đang đặt cược vào “hạ cánh mềm”
Điểm đáng chú ý trong triển vọng mới là Fed không dự báo việc đưa lạm phát về mục tiêu 2% sẽ cần một sự gia tăng đáng kể của thất nghiệp. Dự báo tháng 9 cho thấy tỷ lệ thất nghiệp trung vị được giữ ở 4,1% từ năm 2026 đến tận năm 2029. Trong khi đó, lạm phát đo bằng PCE được dự báo giảm từ 3,7% năm nay xuống 2,3% năm 2027, 2,1% năm 2028 và 2% năm 2029. Từ các dự báo trên có thể thấy, Fed đang đặt cược rằng lạm phát có thể giảm đáng kể mà thị trường lao động không phải chịu một cú suy yếu lớn.
Theo giới phân tích, một phần lập luận của Fed dựa vào yếu tố kỳ vọng lạm phát. Khi doanh nghiệp và người tiêu dùng tin rằng ngân hàng trung ương sẽ đưa lạm phát trở lại mục tiêu, doanh nghiệp có thể trở nên thận trọng hơn với việc tăng giá, từ đó giúp giảm áp lực lạm phát mà không nhất thiết phải có một cú giảm mạnh của nhu cầu hay việc làm.
Tuy nhiên, đó chưa phải một kịch bản chắc chắn. Bởi cũng có một luồng quan điểm khác trong nội bộ Fed cho rằng, nếu các cú sốc từ năng lượng, thuế quan và nguồn cung không nhanh chóng biến mất, giảm lạm phát cuối cùng vẫn đòi hỏi nhu cầu trong nền kinh tế phải hạ nhiệt. Nếu sức cầu quá mạnh tiếp tục đẩy giá lên, chính sách tiền tệ có thể phải thắt chặt đủ lâu để tác động đến tiêu dùng, đầu tư và thị trường lao động.
Chính sự khác biệt này khiến số liệu tuần này có ý nghĩa lớn hơn một đợt công bố thông thường. Phép thử đầu tiên là chỉ số PCE tháng 8. Trong lần công bố gần nhất, chỉ số PCE lõi, loại trừ thực phẩm và năng lượng, tăng 3,3% trong tháng 7 so với cùng kỳ năm trước, vẫn cao đáng kể so với mục tiêu 2% của Fed.
Các kịch bản nào có thể xảy ra?
Phép thử thứ hai đến vào cuối tuần với báo cáo việc làm tháng 9. Khảo sát của Reuters hiện dự báo kinh tế Mỹ tạo thêm khoảng 100.000 việc làm và tỷ lệ thất nghiệp ở mức 4,2%.
“Đà tăng tích cực của việc làm rất quan trọng, vì giúp củng cố niềm tin rằng chi tiêu của người tiêu dùng tiếp tục duy trì ở mức mạnh”, James Ragan, đồng Giám đốc đầu tư và Giám đốc nghiên cứu quản lý đầu tư tại D.A. Davidson, nhận định.
Một báo cáo ở gần mức dự báo có lẽ là kết quả “dễ chịu” nhất với thị trường: việc làm vẫn tăng nhưng không quá nóng, qua đó cho thấy kinh tế chưa suy yếu đáng kể đồng thời không tạo thêm nhiều áp lực buộc Fed phải đẩy nhanh tốc độ nâng lãi suất. Đó chính là kịch bản thứ nhất có thể hình dung.
Kịch bản thứ hai là số việc làm tạo thêm và lạm phát đều cao hơn dự kiến. Khi đó, lập luận về một nền kinh tế vẫn quá mạnh sẽ được củng cố, đồng thời khả năng Fed phải nâng lãi suất nhanh hơn hoặc lâu hơn cũng tăng lên. Đến cuối tuần trước, thị trường định giá khoảng 66% khả năng Fed tăng lãi suất tại cuộc họp ngày 27-28/10, cao hơn mức khoảng 58% một tuần trước đó; trong khi dự báo trung vị của chính các nhà hoạch định chính sách Fed mới chỉ hàm ý thêm một lần tăng 25 điểm cơ bản trong phần còn lại của năm.
Đây chính là khoảng cách đáng chú ý giữa Fed và thị trường: nhà đầu tư hiện nhìn thấy nguy cơ một chu kỳ thắt chặt mạnh hơn những gì các quan chức Fed dự kiến. Thị trường đang tính tới khả năng Fed sẽ có thêm ba lần tăng 25 điểm cơ bản trong năm cuộc họp tiếp theo đến tháng 4/2027.
Kịch bản thứ ba là lạm phát hạ nhưng thị trường lao động cũng suy yếu rõ rệt. Điều này sẽ làm bài toán của Fed phức tạp theo hướng khác: áp lực giá giảm sẽ giúp hạn chế nhu cầu tăng lãi suất, nhưng sự suy yếu của việc làm có thể đặt hai mục tiêu ổn định giá cả và tối đa hóa việc làm vào thế căng thẳng hơn.
Phản ứng của các thị trường vì vậy có thể rất nhạy cảm với từng kết quả, trong bối cảnh lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm trong tuần qua đã vượt khá xa mốc 5%, còn lợi suất 30 năm lên mức cao nhất hơn 20 năm. Đồng USD cũng lên mức cao nhất hai tháng; trong khi vàng chịu sức ép từ đồng USD và lợi suất trái phiếu cao.
Câu trả lời từ dữ liệu tuần này vì thế không chỉ góp phần định hình kỳ vọng về cuộc họp tháng 10, mà còn cho thấy liệu kịch bản “hạ cánh mềm” mà Fed đang đặt cược có thực sự đứng vững hay không.
Đường dẫn bài viết: https://thoibaonganhang.vn/fed-co-tang-lai-suat-trong-thang-10-se-duoc-quyet-dinh-trong-tuan-nay-188149.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.