
Đổi mới tư duy, mở vốn đón cơ hội cho doanh nghiệp nhỏ và vừa
Thưa ông, đối với khối doanh nghiệp nhỏ và vừa (DNNVV), chi phí vốn và thời gian phê duyệt luôn là yếu tố sống còn. Hiện Chi nhánh đang triển khai những chương trình tín dụng trọng điểm nào để trợ lực cho nhóm khách hàng này? Quy mô, lãi suất và điều kiện vay cụ thể ra sao?
Ông Nguyễn Trung Kiên: Trước hết phải khẳng định, việc tiếp sức cho khối DNNVV luôn là ưu tiên hàng đầu của chúng tôi. Hiện tại, Chi nhánh có luồng xử lý cho vay nhanh, kéo dài thời gian duy trì hạn mức tín dụng từ 12 tháng lên 24 tháng, tăng tỷ lệ cho vay trên tài sản bảo đảm đối với các DNNVV mà chủ doanh nghiệp/thành viên điều hành, góp vốn có tối thiểu 01 năm kinh nghiệm trong ngành; Doanh nghiệp có tài sản bảo đảm thanh khoản cao, bất động sản của thành viên góp vốn hoặc xe ô tô con mới 100% phục vụ mục đích đi lại của doanh nghiệp.
Vừa qua, VietinBank cũng đã triển khai Chương trình tín dụng quy mô lên tới 50.000 tỷ đồng với lãi suất ưu đãi. Chính sách ưu đãi nổi bật của Chương trình là cho vay với lãi suất ưu đãi thấp hơn 1%/năm so với mức lãi suất cho vay thông thường cùng kỳ hạn. Đối với các khoản vay trung và dài hạn, thời gian áp dụng lãi suất ưu đãi có thể lên tới 12 tháng. Đây là gói tín dụng hỗ trợ doanh nghiệp và người dân tiếp cận nguồn vốn với chi phí hợp lý để đẩy mạnh đầu tư, mở rộng sản xuất kinh doanh, hướng đến các lĩnh vực ưu tiên, tạo động lực tăng trưởng cho nền kinh tế.
Thực tế cho thấy, có một số DNNVV ngần ngại tìm tới dòng vốn ngân hàng do lo lắng về tài sản bảo đảm và thủ tục hồ sơ. Vậy so với các nhóm khách hàng khác, Chi nhánh có những chính sách ưu đãi hay linh hoạt gì đặc thù dành cho DNNVV để giải quyết nút thắt này?
Ông Nguyễn Trung Kiên: Chúng tôi thấu hiểu tài sản bảo đảm từ lâu đã là 'điểm nghẽn' kinh niên đối với khối DNNVV. Vì vậy, cơ chế của Chi nhánh được thiết kế theo hướng không hạ chuẩn nhưng có nhiều giải pháp đa dạng và linh hoạt hơn nhằm hóa giải nút thắt này.
| Trong kinh doanh, cơ hội thị trường thường trôi qua rất nhanh, vốn đến chưa kịp lúc đôi khi đồng nghĩa với việc doanh nghiệp đánh mất cơ hội kinh doanh nên Chi nhánh áp dụng luồng xử lý cho vay nhanh, cơ chế cho vay này được vận hành nhằm tối giản hóa các khâu trung gian, chuẩn hóa danh mục hồ sơ và rút ngắn tối đa thời gian xử lý từ khâu tiếp nhận đến giải ngân. |
Bên cạnh đó, việc kéo dài thời gian duy trì hạn mức tín dụng từ 12 tháng lên 24 tháng là một bước chuyển biến thực chất của chi nhánh để hỗ trợ doanh nghiệp. Thực tế, quy trình thẩm định lại hạn mức hàng năm thường tiêu tốn rất nhiều thời gian, công sức và chi phí giấy tờ của cả hai bên. Khung thời gian 24 tháng mang lại 'khoảng thở' cần thiết, giúp doanh nghiệp yên tâm hoạch định các hợp đồng kinh tế trung hạn mà không lo đứt gãy dòng tiền giữa chu kỳ. Đồng thời tăng tỷ lệ cho vay trên tài sản bảo đảm; áp dụng lãi suất ưu đãi đối với khách hàng.
Song hành cùng chính sách vốn, công cuộc chuyển đổi số đang định hình lại toàn bộ dịch vụ ngân hàng. Trong giai đoạn 2025-2026, chiến lược đổi mới sáng tạo này đã mang lại những tiện ích thực chất nào cho người dân và doanh nghiệp tại Chi nhánh?
Ông Nguyễn Trung Kiên: Chuyển đổi số ngân hàng và đổi mới sáng tạo là chiến lược dài hạn của VietinBank, đồng thời cũng là một trong các chủ điểm trọng tâm chiến lược trong năm 2025-2026. VietinBank đã thực hiện nhiều giải pháp để triển khai hiệu quả công tác này, khuyến khích đổi mới sáng tạo trong nội bộ, triển khai chương trình thi đua đổi mới sáng tạo nhằm khuyến khích cán bộ trong toàn hệ thống đưa ra các đề xuất cải tiến, ý tưởng đổi mới sáng tạo, lan tỏa sáng kiến có giá trị thực tiễn. Chương trình đã đem đến một số kết quả nổi bật như sau:
Số hóa quy trình và giao dịch khách hàng/doanh nghiệp trên các nền tảng ngân hàng số như eFAST, Ipay: Toàn bộ nhu cầu sử dụng, cung cấp sản phẩm dịch vụ ngân hàng đều được thực hiện trên kênh số (thẩm định cho vay, bảo lãnh, LC; giải ngân, thanh toán chuyển tiền VND, ngoại tệ, mua bán ngoại tệ,…).
Cung cấp các sản phẩm kết nối ERP, quản lý dòng tiền thu/chi/thanh toán cho khách hàng.
Mở rộng hợp tác hệ sinh thái số với đối tác để cung cấp dịch vụ trên diện rộng.
Sử dụng công nghệ số, dữ liệu lớn để nhận diện sớm nhu cầu của khách hàng nhằm phục vụ, tư vấn sản phẩm kịp thời.
Chuyển đổi số đã mang lại hiệu quả lớn cho hoạt động kinh doanh, rút giảm thời gian giao dịch, tiết kiệm nguồn nhân lực, tiết kiệm chi phí; gia tăng tiện ích và thuận lợi cho khách hàng khi không phải trực tiếp đến ngân hàng mà chỉ thao tác đơn giản từ xa.
Dù chính sách rất cởi mở, nhưng câu chuyện giải ngân cho DNNVV chưa bao giờ dễ dàng. Từ góc độ thực tế tại cơ sở, đâu là những trở ngại lớn nhất mà Chi nhánh đang gặp phải, và giải pháp đột phá nào cần được tính đến trong thời gian tới?
Ông Nguyễn Trung Kiên: Khi ngồi lại với khối DNNVV, chúng tôi thấy rõ những rào cản nội tại mà bản thân doanh nghiệp lẫn Chi nhánh đều đang trăn trở.
Khó khăn lớn nhất vẫn là độ mở và tính minh bạch của số liệu; báo cáo tài chính của nhiều đơn vị còn có độ tin cậy chưa cao. Cùng với đó, công tác quản trị tài chính dường như chưa nhận được sự đầu tư thỏa đáng từ phía người điều hành, và không ít doanh nghiệp vẫn đang vận hành theo kiểu 'cuốn chiếu' từng giai đoạn ngắn mà chưa vạch ra được một chiến lược, một tầm nhìn đủ dài hạn cho tương lai.
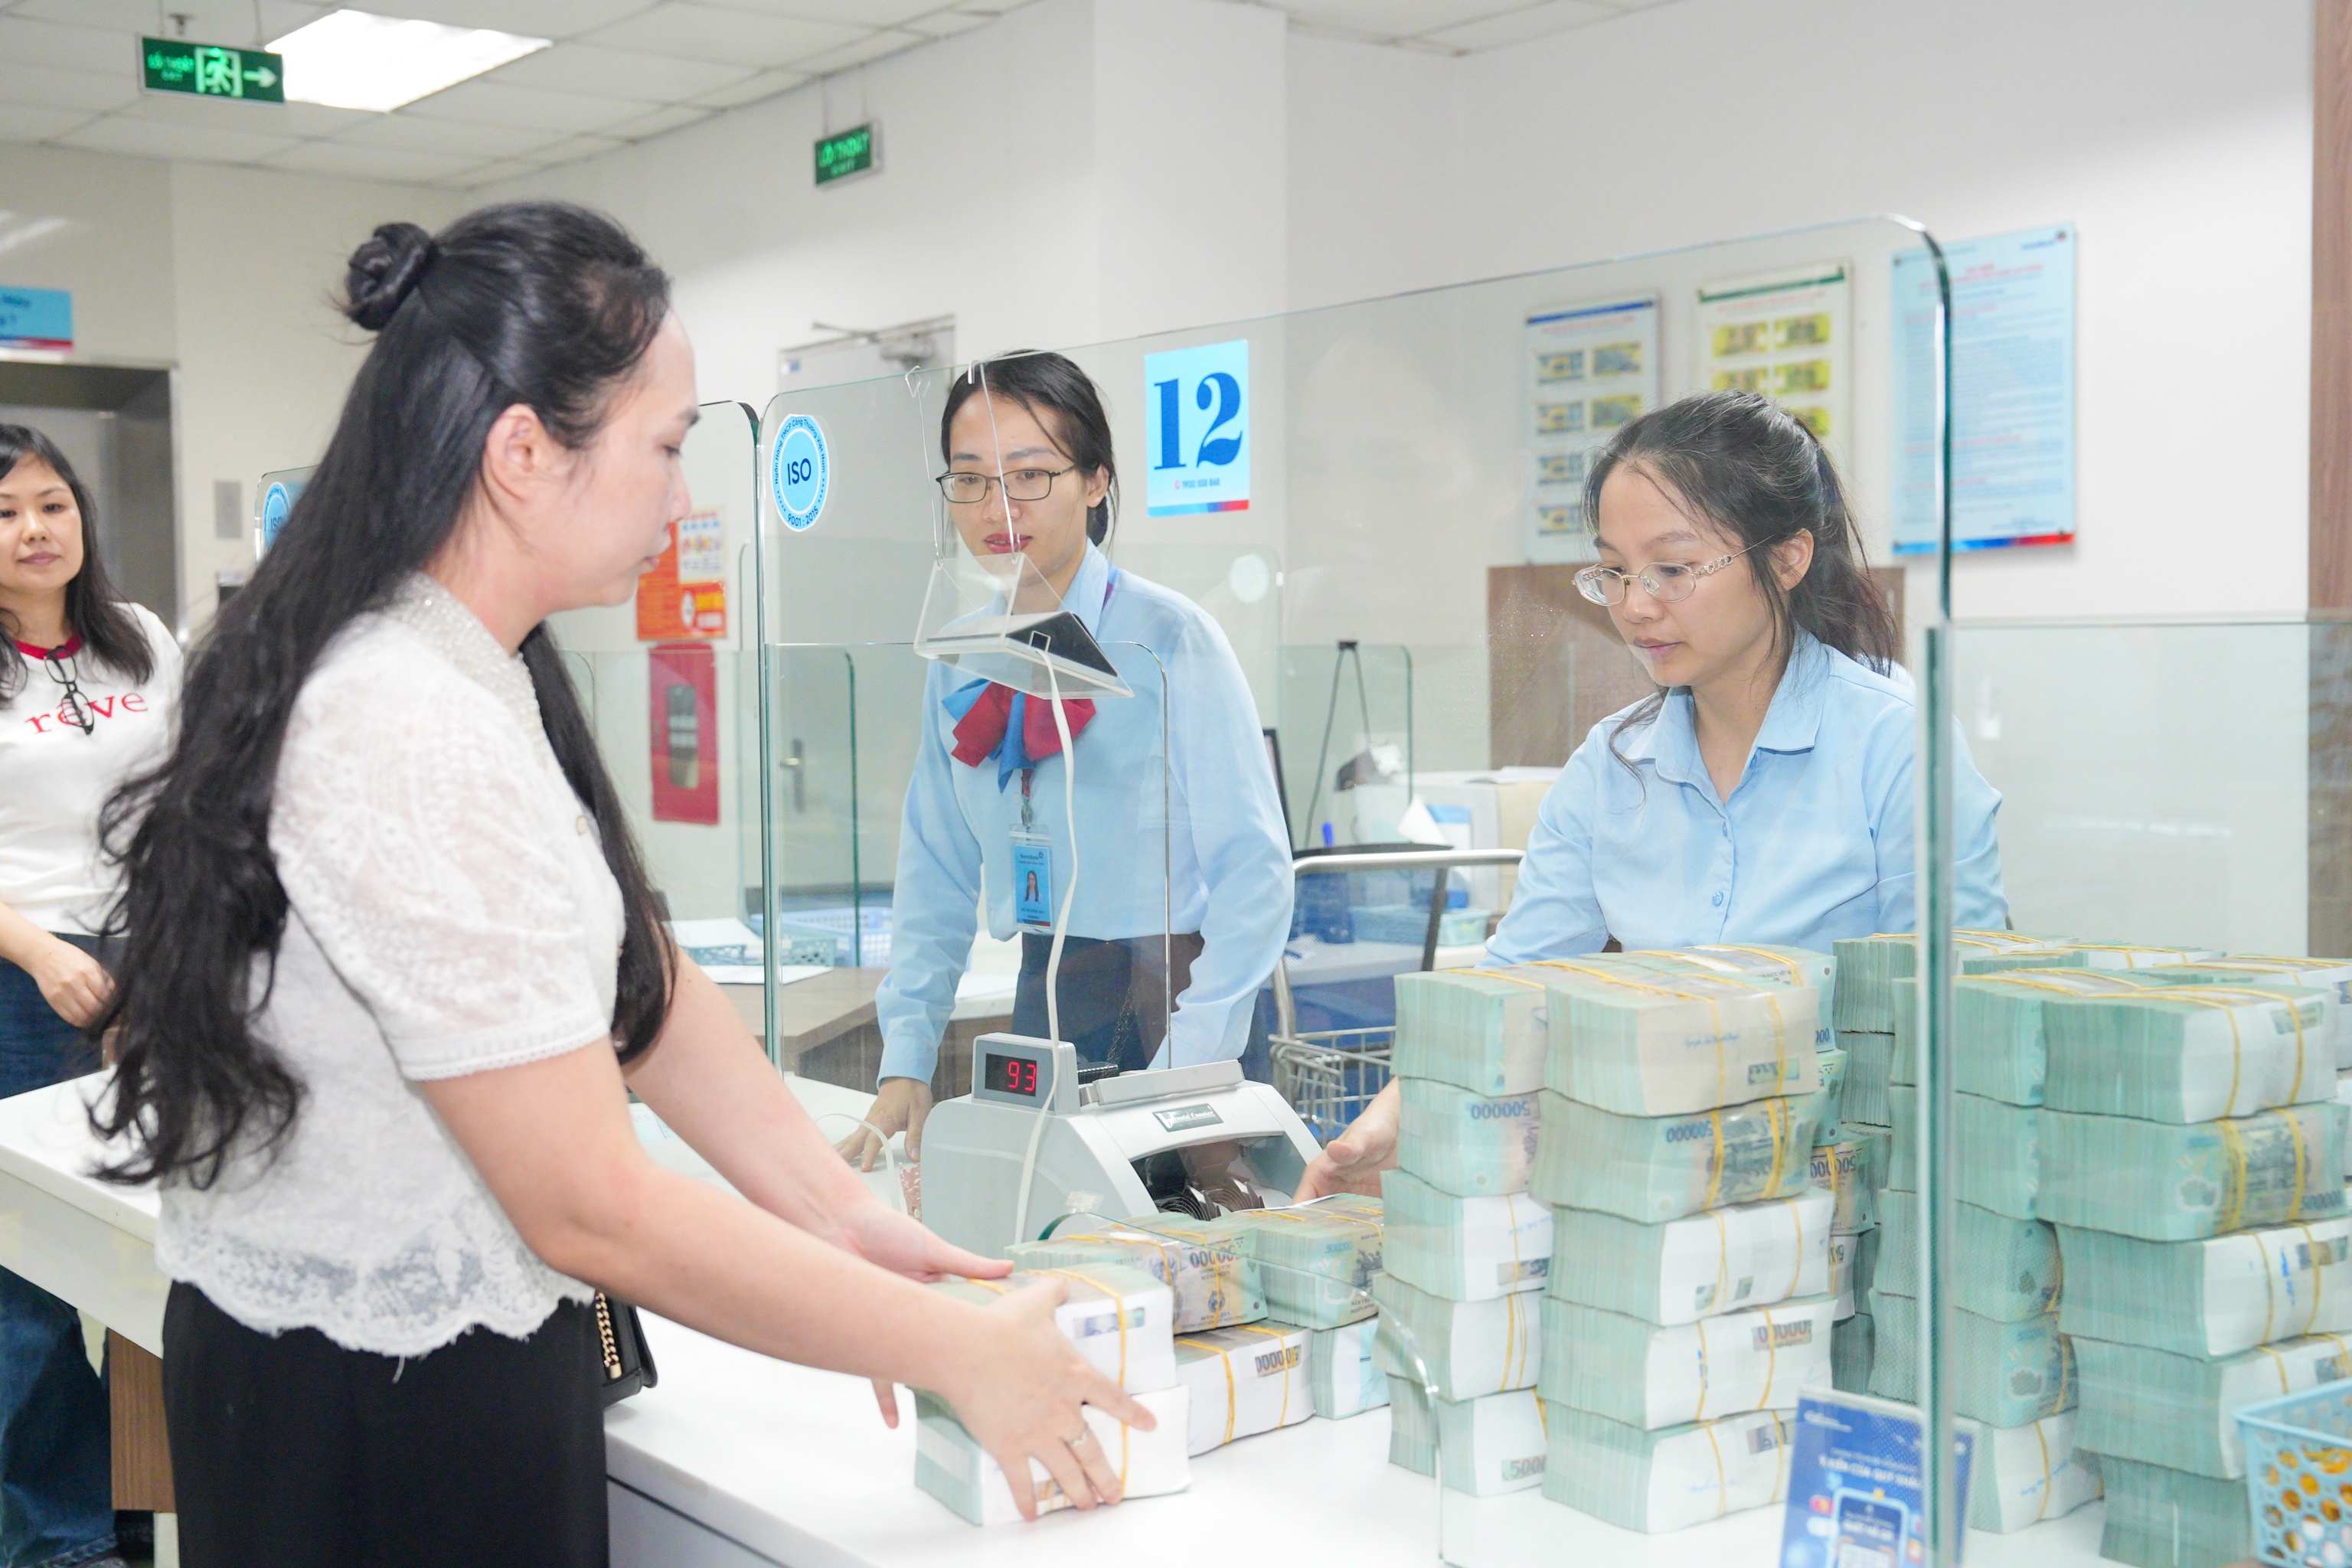
Đứng trước thực tế ấy, Chi nhánh không chọn cách khép cửa, mà đưa ra giải pháp trọng tâm, đó là tăng cường quản lý thật chặt chẽ dòng tiền vào – ra của khách hàng. Việc bám sát thực tế dòng tiền vận hành chính là chìa khóa để ngân hàng giảm rủi ro xuống mức thấp nhất, bảo đảm an toàn của hệ thống.
Để dòng vốn tín dụng mở rộng diện bao phủ, giúp thêm nhiều DNNVV có cơ hội tiếp cận, Chi nhánh đang định hình những bước đi tiếp theo ra sao? Từ thực tiễn cơ sở, ông có đề xuất, kiến nghị gì?
Ông Nguyễn Trung Kiên: Để mở rộng cánh cửa tiếp cận vốn cho cộng đồng DNNVV một cách thực chất và bền vững trong thời gian tới, chúng tôi xác định phải có sự kết hợp của doanh nghiệp, ngân hàng và sự trợ lực về mặt cơ chế, chính sách.
Ở góc độ giải pháp nội tại, Chi nhánh sẽ đẩy mạnh hơn nữa việc đồng hành và tư vấn cho doanh nghiệp ứng dụng các sản phẩm ngân hàng số. Khi các giao dịch, thu chi và thanh toán được số hóa tối đa trên nền tảng của ngân hàng, bức tranh hoạt động kinh doanh của doanh nghiệp sẽ tự khắc trở nên rõ ràng, minh bạch hơn, qua đó rút ngắn đáng kể khoảng cách thẩm định và tăng độ tin cậy giữa hai bên.
Tuy nhiên, để tạo ra bước đột phá trên diện rộng, chúng tôi rất mong mỏi xuất các cơ quan quản lý nghiên cứu có một cơ chế liên thông dữ liệu, cho phép hệ thống ngân hàng được quyền tiếp cận trực tiếp dữ liệu báo cáo tài chính thuế của doanh nghiệp, tương tự như mô hình vận hành của kênh thông tin tín dụng CIC hiện nay để thúc đẩy doanh nghiệp hợp nhất và minh bạch về số liệu.. Đó chính là chìa khóa then chốt để dòng vốn tín dụng được khơi thông mạnh mẽ, an toàn và đến trúng địa chỉ cần hỗ trợ.
Xin trân trọng cảm ơn ông!
Đường dẫn bài viết: https://thoibaonganhang.vn/doi-moi-tu-duy-mo-von-don-co-hoi-cho-doanh-nghiep-nho-va-vua-188225.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.