
Tín dụng tiêu dùng chuyển dịch theo nhu cầu
Theo dữ liệu của FiinGroup, tỷ trọng cho vay tiền mặt trong cơ cấu dư nợ của các công ty tài chính đã giảm từ 64,5% năm 2019 xuống 43,2% vào cuối năm 2025. FiinGroup đánh giá danh mục cho vay đang bớt phụ thuộc vào các khoản vay tiền mặt độc lập, đồng thời đa dạng hơn ở các sản phẩm tài trợ mua hàng hóa, phương tiện đi lại và thẻ tín dụng.
Sự dịch chuyển này diễn ra cùng với thay đổi trong cách người dân lựa chọn khoản vay. Khảo sát 1.255 người tiêu dùng được FiinGroup công bố vào tháng 9/2025 cho thấy, 37% người được hỏi thường xuyên cân nhắc sử dụng tín dụng khi mua sắm nếu thấy phương án vay phù hợp hơn việc thanh toán toàn bộ giá trị hàng hóa, dịch vụ. Trong khi đó, tỷ lệ người chỉ cân nhắc vay khi cần tiền gấp và không tìm được phương án tài chính tốt hơn giảm từ 58% năm 2019 xuống còn 30% năm 2025.
Theo ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường và Tư vấn, FiinGroup Việt Nam, bên cạnh những khoản vay giải quyết nhu cầu cấp bách, nhiều người đã chủ động lựa chọn trả góp khi mua hàng, chia nhỏ khoản thanh toán để cân đối với thu nhập. Điều này thúc đẩy các công ty tài chính đưa sản phẩm vay đến gần hơn với hoạt động mua sắm.
Ông Đồng cho biết, thông qua hợp tác với nhà bán lẻ, sàn thương mại điện tử và ví điện tử, các đơn vị có thể cung cấp khoản vay ngay tại nơi khách hàng lựa chọn hàng hóa, dịch vụ. Đến bước thanh toán, người mua có thể cân nhắc phương án trả góp mà không phải tìm kiếm một khoản vay riêng.
Theo đại diện FiinGroup, tín dụng tiêu dùng đang mở rộng từ tài trợ mua sắm hàng hóa, phương tiện đi lại sang các nhu cầu du lịch, giáo dục và y tế. Cùng với đó, khách hàng có thêm lựa chọn thanh toán qua thẻ tín dụng, mua trước trả sau hoặc sử dụng khoản vay theo từng mục đích cụ thể.
Đồng quan điểm, ông Nguyễn Đình Đức, Phó Tổng giám đốc HD SAISON, Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng cho rằng, mạng lưới đối tác, điểm bán và nền tảng số đang giúp các công ty tài chính đưa nguồn vốn chính thức đến gần hơn với những nhu cầu vay nhỏ, phân tán và phát sinh thường xuyên trong đời sống.
Theo ông Đức, dữ liệu và công nghệ tạo điều kiện mở rộng khả năng tiếp cận khách hàng, đồng thời hỗ trợ doanh nghiệp ra quyết định cho vay. Tuy nhiên, việc phát triển các kênh cung cấp mới cũng đòi hỏi nâng cao chất lượng thẩm định và trách nhiệm đối với từng quyết định cấp tín dụng.
Về hướng phát triển sản phẩm, FiinGroup đề xuất các công ty tài chính bám sát cách khách hàng mua sắm và sử dụng dịch vụ. Cùng với mở rộng hợp tác tại nơi phát sinh giao dịch, doanh nghiệp cần khai thác dữ liệu mua sắm, hành vi thanh toán để xây dựng giải pháp phù hợp với từng nhóm khách hàng.
Theo ông Lê Đức Hải, Phó Tổng giám đốc Mcredit, khi cung cấp khoản vay ngay tại nơi mua sắm, các công ty tài chính cần thiết kế cách tài trợ phù hợp với từng mục đích sử dụng vốn. Người mua xe đi làm và người đóng học phí có thể cần cùng một số tiền, nhưng không nhất thiết sử dụng cùng một sản phẩm vay. Vì thế, mức vay và kỳ hạn thanh toán cần được cân nhắc trên cơ sở nhu cầu thực tế, thu nhập và những khoản nợ khách hàng đang trả.
“Một khoản vay tốt không phải là khoản vay lớn nhất được phê duyệt, mà là khoản vay phù hợp nhất với khả năng trả nợ”, ông Hải nhận định.
Để phát triển các khoản tài trợ gắn với giao dịch, đại diện Mcredit kiến nghị, NHNN hướng dẫn rõ phương thức giải ngân qua trung gian thanh toán, ví điện tử hoặc tài khoản thanh toán của nền tảng. Doanh nghiệp cũng đề xuất công nhận các trường hợp này là giải ngân qua bên thụ hưởng khi có căn cứ chứng minh giao dịch mua hàng hóa, dịch vụ tương ứng.
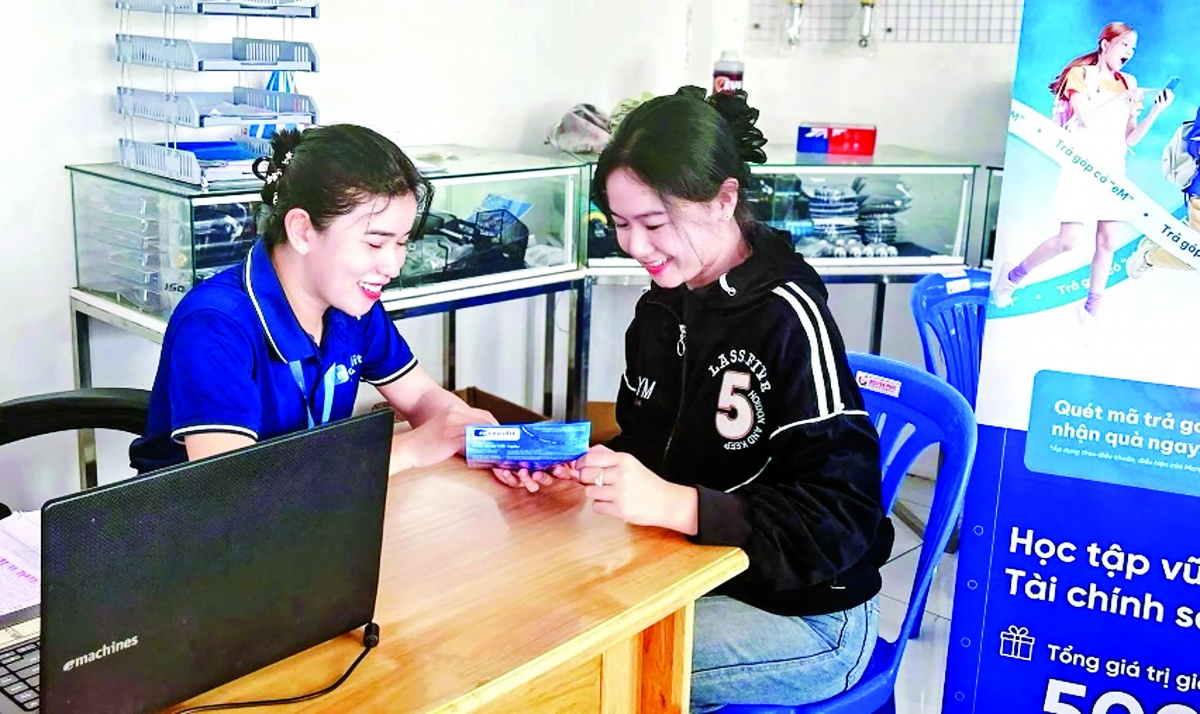 |
| Tín dụng tiêu dùng đang đa dạng hơn ở các sản phẩm tài trợ mua hàng hóa, phương tiện đi lại và thẻ tín dụng. (Ảnh: Tư vấn khách vay vốn học tập tại Mcredit – X.T) |
Ở góc độ hỗ trợ khách hàng lựa chọn khoản vay, bà Lê Quế Hương, Giám đốc cấp cao Khối Kỹ thuật số và Thương hiệu Shinhan Finance cho biết, công ty đã điều chỉnh cách trình bày thông tin trong quy trình ký hợp đồng trên ứng dụng. Trước khi đọc toàn bộ hợp đồng và xác nhận, người vay được xem riêng các nội dung chính, gồm số tiền thực nhận, lãi suất tính trên dư nợ giảm dần, số tiền trả mỗi kỳ và thời hạn vay.
Theo bà Hương, cách làm này giúp khách hàng nhanh chóng nắm được những thông tin quan trọng mà không phải tự tìm từng nội dung trong hợp đồng điện tử dài với nhiều điều khoản. Khi biết rõ số tiền được nhận và lịch thanh toán, người vay có thêm cơ sở cân nhắc nghĩa vụ tài chính trước khi quyết định.
Cùng với cải tiến quy trình trên ứng dụng, bà Hương đề xuất xây dựng cơ chế “tem bảo chứng số” để người dân kiểm tra ứng dụng cho vay chính thống. Theo sáng kiến này, các công ty tài chính đăng ký ứng dụng với NHNN và Hiệp hội Ngân hàng Việt Nam (VNBA) để hình thành cơ sở dữ liệu tập trung. Người dùng có thể nhấn vào biểu tượng bảo chứng để kiểm tra bên cung cấp dịch vụ trước khi lựa chọn sản phẩm và thực hiện giao dịch.
Ở góc độ Hiệp hội, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA cho rằng, các công ty tài chính cần chủ động cải cách, làm mới nội dung hoạt động để đáp ứng yêu cầu phát triển trong giai đoạn tới. Cùng với đổi mới tại từng doanh nghiệp, ông Tú nhấn mạnh sự kết nối giữa các thành viên, cụ thể hóa hoạt động bằng quy ước, quy chế và sổ tay chung. Đồng thời, các đơn vị cần tăng cường truyền thông về những đổi mới và cam kết cung cấp dịch vụ thuận tiện để người dân dễ nhận biết, tiếp cận nguồn vốn chính thức.
Đường dẫn bài viết: https://thoibaonganhang.vn/tin-dung-tieu-dung-chuyen-dich-theo-nhu-cau-188535.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.