
Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện
Thưa ông, thanh toán không dùng tiền mặt đã có bước phát triển khá nhanh trong những năm qua. Đâu là những khoảng cách lớn cần tiếp tục thu hẹp để thanh toán không dùng tiền mặt thực sự trở thành động lực cho tài chính toàn diện?
Trong giai đoạn 2021-2025, Chiến lược tài chính toàn diện, trong đó có nội dung về thanh toán không dùng tiền mặt, đã đạt được những kết quả rất tích cực. Theo thống kê của chúng tôi, hoạt động giao dịch thanh toán không dùng tiền mặt bình quân tăng khoảng trên 60% mỗi năm. Đây là một kết quả rất lớn, phản ánh sự phát triển mạnh của hoạt động thanh toán không dùng tiền mặt trong thời gian qua.
Ngày 25/5/2026, Thủ tướng Chính phủ đã ban hành Quyết định số 928/QĐ-TTg phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030. Trong quá trình tham mưu xây dựng Chiến lược, NHNN đã đánh giá kết quả giai đoạn trước, đồng thời nhận diện những khó khăn, thách thức cần tiếp tục xử lý trong giai đoạn tới.
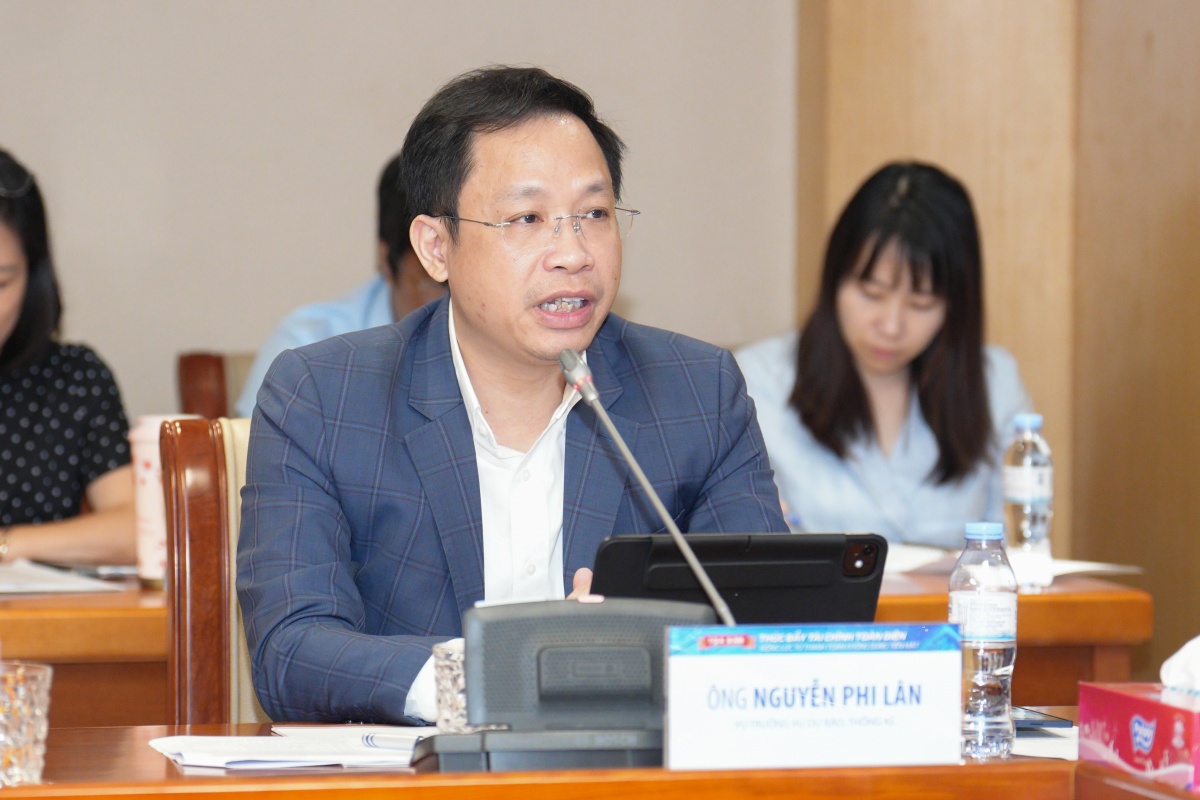 |
| Ông Nguyễn Phi Lân - Vụ trưởng Vụ Dự báo, thống kê NHNN chia sẻ tại Tọa đàm |
Một trong những vấn đề quan trọng là tiếp tục hoàn thiện hành lang pháp lý, trong đó cần chú trọng hơn tới bảo vệ quyền lợi người tiêu dùng tài chính, đặc biệt đối với các dịch vụ tài chính số và các nhóm yếu thế trong xã hội.
Hiện nay, việc sử dụng các dịch vụ tài chính vẫn tập trung nhiều hơn ở các thành phố lớn và khu vực đô thị. Trong khi đó, đối với người dân tại vùng sâu, vùng xa hoặc những nhóm có đặc thù riêng, khả năng tiếp cận và sử dụng sản phẩm, dịch vụ tài chính vẫn còn khoảng cách. Vì vậy, hành lang pháp lý cũng cần tính tới đặc thù của những nhóm đối tượng này.
Một vấn đề khác là hạ tầng tài chính, đặc biệt là hạ tầng tài chính số. Hạ tầng hiện nay vẫn có sự khác biệt giữa khu vực đô thị với vùng sâu, vùng xa. Yêu cầu đặt ra là làm thế nào bổ sung, tích hợp hạ tầng và bảo đảm phù hợp với điều kiện của từng khu vực.
Bên cạnh đó là khả năng cung ứng sản phẩm của các tổ chức cung ứng dịch vụ tài chính. Ở các thành phố, người dân có thể khá thuận tiện khi thanh toán bằng điện thoại hoặc QR Code. Nhưng tại nhiều khu vực vùng sâu, vùng xa, tiền mặt vẫn được sử dụng phổ biến. Điều này đặt ra yêu cầu phải xây dựng được những sản phẩm phù hợp hơn và hình thành được mạng lưới phân phối để dịch vụ có thể đến được với người dân.
Ngoài ra, thói quen sử dụng tiền mặt cũng là một vấn đề cần tiếp tục thay đổi. Đây không chỉ là câu chuyện về công nghệ mà còn liên quan đến hành vi của cả người mua và người bán. Vì vậy, giáo dục, truyền thông và thay đổi thói quen sử dụng dịch vụ tài chính vẫn rất quan trọng.
Cuối cùng là sự tham gia của các bên liên quan. Thúc đẩy tài chính toàn diện và thanh toán không dùng tiền mặt không chỉ là nhiệm vụ của riêng ngành Ngân hàng mà cần sự phối hợp của các bộ, ngành, các tổ chức cung ứng dịch vụ và cả các tổ chức quốc tế.
Liên quan tới khoảng cách giữa các nhóm dân cư và khu vực địa lý, vậy theo ông, những thách thúc lớn nhất hiện nay đến từ hạ tầng, chi phí, công nghệ hay thói quen sử dụng tiền mặt?
Theo tôi, một trong những vấn đề rất lớn trong giai đoạn hiện nay và cả 5-10 năm tới vẫn là công nghệ. Muốn giảm khoảng cách trong tiếp cận dịch vụ tài chính thì công nghệ là một trong những công cụ quan trọng, nhưng vấn đề đặt ra là khả năng tích hợp giữa đơn vị cung ứng dịch vụ với các đơn vị tiếp nhận và sử dụng công nghệ.
Qua một số khảo sát thực tế, chúng tôi nhận thấy tại một số trường học, bệnh viện, mức độ ứng dụng công nghệ thông tin vẫn còn hạn chế. Điều này khiến các đơn vị cung ứng dịch vụ khó đưa sản phẩm tới, hoặc sản phẩm chưa thực sự phù hợp, từ đó làm tăng chi phí cung ứng dịch vụ.
Khi chi phí trở nên quá lớn, các đơn vị có nhu cầu sử dụng dịch vụ cũng có thể không muốn triển khai. Đây là một trong những yếu tố có thể cản trở quá trình mở rộng thanh toán không dùng tiền mặt và làm cho khoảng cách giữa các khu vực, đặc biệt là vùng sâu, vùng xa, khó được thu hẹp nhanh.
Do đó, bài toán không chỉ là phát triển công nghệ, mà còn phải nâng cao khả năng tích hợp, tính phù hợp của hệ thống và kiểm soát chi phí. Công nghệ phải giúp dịch vụ thuận tiện hơn, dễ tiếp cận hơn chứ không làm phát sinh thêm những rào cản mới đối với người sử dụng.
Cùng với đó, vấn đề bảo mật cũng rất quan trọng. Khi dịch vụ tài chính ngày càng số hóa, bảo vệ quyền lợi người tiêu dùng phải gắn với bảo đảm an ninh, an toàn trong quá trình sử dụng dịch vụ. Đây là nhiệm vụ cần sự tham gia, phối hợp của nhiều bộ, ngành.
Vậy trong thời gian tới, đâu là những ưu tiên cần tập trung để thực hiện các mục tiêu của Chiến lược tài chính toàn diện cũng như thúc đẩy thanh toán số, thưa ông?
Một trong những định hướng quan trọng là phải mở rộng khả năng tiếp cận dịch vụ tài chính tới nhiều nhóm đối tượng hơn. Tài chính toàn diện không chỉ hướng tới người dân tại khu vực thành thị mà còn bao gồm người dân khu vực nông thôn, hộ gia đình, doanh nghiệp nhỏ và vừa, phụ nữ, thanh niên, nhóm yếu thế và các doanh nghiệp khởi nghiệp.
Để làm được điều đó, trước hết phải phát triển đa dạng các sản phẩm tài chính. Sản phẩm phải phù hợp với đặc điểm và nhu cầu của từng nhóm đối tượng. Khi muốn người dân và doanh nghiệp tiếp cận được dịch vụ, điều quan trọng là phải có sản phẩm phù hợp với họ.
Muốn đa dạng hóa sản phẩm thì các tổ chức cung ứng dịch vụ tài chính, trong đó có các ngân hàng và doanh nghiệp công nghệ, cần tăng cường ứng dụng khoa học, công nghệ để tạo ra những sản phẩm tối ưu hơn, nhanh hơn, thuận tiện hơn và có chi phí thấp hơn, qua đó giúp người dân và doanh nghiệp dễ tiếp cận và sử dụng.
Ưu tiên thứ hai là tiếp tục đẩy mạnh ứng dụng khoa học, công nghệ gắn với quá trình hiện đại hóa ngành Ngân hàng. Công nghệ phải hỗ trợ đưa sản phẩm tài chính tới người tiêu dùng nhanh hơn, thuận tiện hơn nhưng đồng thời phải bảo đảm an toàn.
 |
| Đẩy mạnh ứng dụng khoa học, công nghệ gắn với quá trình hiện đại hóa ngành Ngân hàng, qua đó thúc đẩy tài chính toàn diện |
Thứ ba là hoàn thiện cơ sở hạ tầng. Đây là yếu tố rất quan trọng bởi hạ tầng liên quan trực tiếp tới an ninh, an toàn, bảo mật và niềm tin của người sử dụng. Nếu người sử dụng không cảm thấy an toàn thì dù có phát triển nhiều sản phẩm đến đâu, họ cũng có thể không lựa chọn sử dụng.
Vì vậy, niềm tin là yếu tố cốt lõi. Niềm tin đó phải được tạo dựng từ công nghệ, từ hệ thống an ninh, an toàn và bảo mật. Đây cũng là nội dung được nhấn mạnh trong các chương trình, đề án về tài chính toàn diện và hiện đại hóa ngành Ngân hàng.
Cuối cùng là giáo dục tài chính. Giáo dục tài chính không chỉ giúp người dân biết cách sử dụng sản phẩm mà còn giúp họ biết cách tự bảo vệ mình. Chúng ta có thể xây dựng hệ thống an ninh, bảo mật tốt, nhưng nếu người sử dụng chưa có ý thức cảnh giác trước các hành vi lừa đảo, gian lận thì việc bảo vệ họ cũng sẽ gặp nhiều khó khăn.
Do vậy, nâng cao hiểu biết tài chính, kỹ năng sử dụng dịch vụ và khả năng tự bảo vệ của người dân cần được coi là một trong những khâu quan trọng trong quá trình thúc đẩy tài chính toàn diện thời gian tới.
Đường dẫn bài viết: https://thoibaonganhang.vn/da-dang-hoa-san-pham-cung-co-niem-tin-de-mo-rong-tai-chinh-toan-dien-188547.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.