
Mở lối cho tài chính vi mô lớn lên
Phân hóa mạnh giữa các mô hình
Theo số liệu của NHNN, cả nước hiện có 4 tổ chức tài chính vi mô được cấp phép, bao gồm: Tổ chức tài chính vi mô CEP, Tổ chức tài chính vi mô TNHH MTV Tình Thương (TYM), Tổ chức tài chính vi mô TNHH M7 (M7-MFI) và Tổ chức tài chính vi mô TNHH Thanh Hóa. Bên cạnh đó còn hàng chục chương trình, dự án tài chính vi mô do các tổ chức chính trị - xã hội, tổ chức phi chính phủ quản lý tại các địa phương.
Tuy nhiên, quy mô hoạt động giữa các tổ chức tài chính vi mô hiện đang có khoảng cách lớn. Đến cuối tháng 6/2026, CEP có dư nợ hơn 5.894 tỷ đồng với hơn 295.000 khách hàng, TYM đạt hơn 3.529 tỷ đồng với gần 229.000 khách hàng. Dư nợ của CEP hiện cao gấp khoảng 1,7 lần TYM và hơn 10 lần Tài chính vi mô Thanh Hóa, trong khi số khách hàng của CEP và TYM lần lượt cao gấp gần 27 lần và 21 lần M7-MFI. Sự chênh lệch này cho thấy năng lực mở rộng tín dụng, mạng lưới và nền khách hàng giữa các tổ chức đã phân tầng đáng kể.
Sự phân hóa không chỉ diễn ra trong nhóm tổ chức đã được NHNN cấp phép. Thực tế, tại một số địa phương nhiều chương trình, dự án tài chính vi mô quy mô dư nợ lên đến hàng trăm tỷ đồng. Chẳng hạn Quỹ MOM tại khu vực Tiền Giang cũ (nay thuộc tỉnh Đồng Tháp), thời gian qua ghi nhận dư nợ hơn 341 tỷ đồng với trên 34.000 khách hàng; Quỹ Hỗ trợ phụ nữ phát triển tỉnh Quảng Trị có dư nợ hơn 323 tỷ đồng; Quỹ Hỗ trợ phụ nữ phát triển kinh tế tỉnh Vĩnh Long đến giữa năm 2026 có dư nợ hơn 296 tỷ đồng với gần 22.000 người vay.
Những con số này cho thấy quy mô dư nợ hay số lượng khách hàng không còn là yếu tố đủ để phân biệt mức độ phát triển giữa một chương trình tài chính vi mô và một tổ chức đã được cấp phép. Có những chương trình đã đạt quy mô tương đối lớn, trong khi một số tổ chức chính thức lại hoạt động ở phạm vi nhỏ hơn. Khi chuyển sang khuôn khổ của một tổ chức tín dụng, yêu cầu đặt ra không chỉ là quy mô mà còn là vốn, cơ cấu sở hữu, quản trị, kiểm soát nội bộ và khả năng đáp ứng các tỷ lệ an toàn.
Chính sự chênh lệch này đặt ra yêu cầu phải có cơ chế rõ hơn cho quá trình tổ chức lại đối với các tổ chức tài chính vi mô khi cần mở rộng quy mô, củng cố năng lực hoặc thay đổi cấu trúc hoạt động. Trong bối cảnh đó, NHNN đang dự thảo Thông tư quy định về điều kiện, hồ sơ, thủ tục chấp thuận việc tổ chức lại tổ chức tài chính vi mô.
Theo dự thảo, tổ chức sau sáp nhập, hợp nhất phải tiếp tục đáp ứng các quy định về thành viên góp vốn, cơ cấu tổ chức, nhân sự quản lý, các giới hạn và tỷ lệ bảo đảm an toàn, đồng thời giá trị thực của vốn điều lệ không được thấp hơn mức vốn pháp định.
Đáng chú ý, cơ quan quản lý yêu cầu đề án sáp nhập, hợp nhất còn phải làm rõ tình hình tài chính trong ba năm liền kề, nợ xấu, phương án xử lý lao động, mạng lưới, hệ thống thông tin và kế hoạch kinh doanh trong ba năm đầu sau tổ chức lại. Qua đó, cơ chế mới không chỉ đặt ra thủ tục sắp xếp pháp nhân mà còn hướng tới bảo đảm năng lực hoạt động sau sáp nhập, hợp nhất.
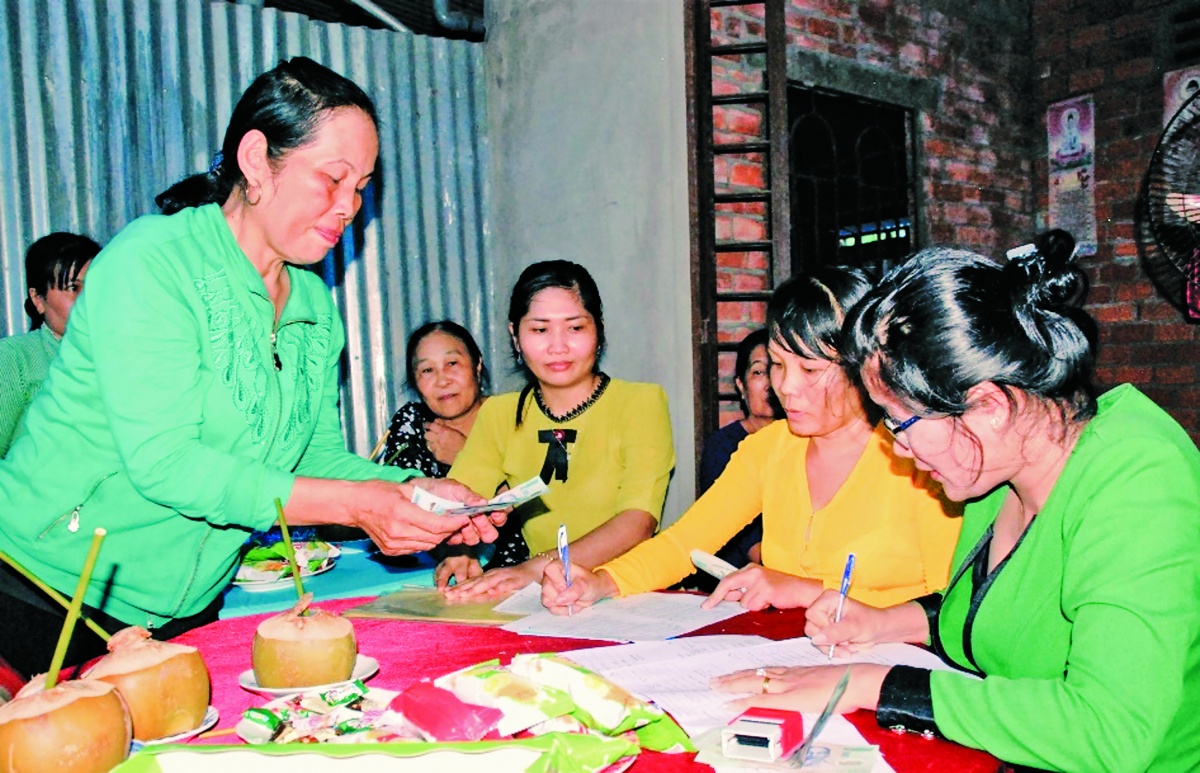 |
| Cho vay hội viên tại một chương trình tài chính vi mô trên địa bàn tỉnh Vĩnh Long |
Mở thêm đường cho các mô hình đủ sức
Theo Nghị định 175/2026/NĐ-CP, kể từ đầu tháng 7/2026, việc cấp mới giấy chứng nhận đăng ký chương trình, dự án tài chính vi mô theo quy định cũ sẽ chấm dứt. Điều này đồng nghĩa các chương trình, dự án đang hoạt động sẽ được quản lý trong khuôn khổ hiện hữu, còn mô hình muốn tiến lên thành tổ chức tài chính vi mô phải đi theo cơ chế cấp phép riêng của NHNN.
Ở bước tiếp theo, dự thảo Thông tư về tổ chức lại tổ chức tài chính vi mô bổ sung cơ chế cho các tổ chức đã được cấp phép thực hiện sáp nhập, hợp nhất hoặc chuyển đổi hình thức pháp lý. Dự thảo không quy định việc chia, tách tổ chức tài chính vi mô.
Theo Ban soạn thảo, cách thiết kế này phù hợp với định hướng cơ cấu lại hệ thống tổ chức tín dụng theo hướng kiểm soát, giảm số lượng đầu mối, thay vì làm tăng thêm pháp nhân mới. Như vậy, các quy định hiện hành và dự thảo mới đang bao quát từ chương trình, dự án đang hoạt động, mô hình đáp ứng điều kiện cấp phép đến tổ chức tài chính vi mô có nhu cầu tổ chức lại.
Theo hướng này, dư địa phát triển của tài chính vi mô sẽ gắn nhiều hơn với khả năng đáp ứng các chuẩn về vốn, quản trị và an toàn hoạt động, thay vì chỉ mở rộng dư nợ hoặc số lượng khách hàng. Với các mô hình đủ năng lực, khung pháp lý mới cũng tạo thêm phương án để củng cố quy mô và tổ chức lại hoạt động.
Điều này cũng đồng nghĩa rằng, cơ hội mở rộng quy mô sẽ ngày càng gắn với năng lực đáp ứng chuẩn pháp lý và chất lượng quản trị. Những chương trình đã có nền khách hàng lớn, dư nợ ổn định và hệ thống vận hành tương đối hoàn chỉnh sẽ có thêm động lực chuẩn hóa nếu muốn tiến lên khuôn khổ tổ chức tín dụng. Trong khi các tổ chức đã được cấp phép cũng có thể sắp xếp lại khi mô hình hoạt động thay đổi. Ở góc độ dài hạn, cách tiếp cận này có thể giúp tài chính vi mô phát triển theo hướng ít phân mảnh hơn, nhưng yêu cầu cao hơn về vốn, quản trị và an toàn hoạt động.
Đường dẫn bài viết: https://thoibaonganhang.vn/mo-loi-cho-tai-chinh-vi-mo-lon-len-188939.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.