
Thanh toán số tạo động lực mới cho tăng trưởng kinh tế
Trong mục tiêu hướng tới tăng trưởng kinh tế hai con số, theo ông, thanh toán số có thể đóng góp như thế nào vào việc nâng cao hiệu quả lưu chuyển vốn, giảm chi phí giao dịch và hỗ trợ hoạt động sản xuất, kinh doanh?
Khi đặt trong bài toán tăng trưởng hai con số, thanh toán số không chỉ là một phương thức giao dịch mà còn có thể được xem như “đường cao tốc” của nền kinh tế số, nơi tốc độ luân chuyển dòng tiền có vai trò quan trọng đối với sự lưu chuyển hàng hóa, dịch vụ và vốn.
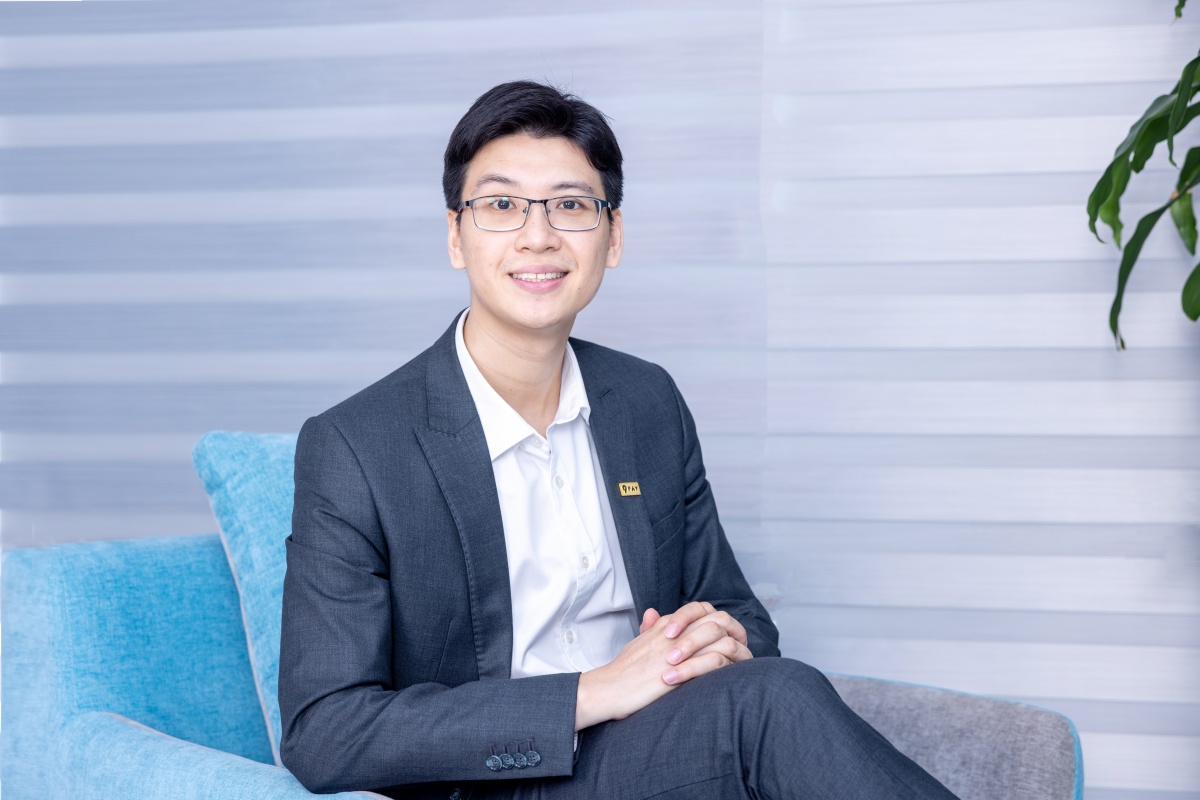 |
| Ông Lê Tuấn Anh – Giám đốc Kinh doanh Công ty Cổ phần 9Pay |
Tăng trưởng kinh tế ở quy mô lớn đòi hỏi dòng tiền phải được lưu chuyển nhanh hơn, minh bạch hơn và với chi phí thấp hơn. Khi giao dịch được thực hiện theo thời gian thực, kết hợp với đối soát tự động, doanh nghiệp có thể tối ưu dòng tiền, rút ngắn thời gian nhận tiền, giảm chi phí vận hành và hạn chế sự phụ thuộc vào các quy trình thủ công.
Đặc biệt, đối với doanh nghiệp vừa và nhỏ, hộ kinh doanh hay các mô hình kinh doanh trực tuyến, hệ thống thanh toán thuận tiện có thể giúp mở rộng khả năng tiếp cận khách hàng mà không phải đầu tư quá lớn vào hạ tầng thanh toán riêng.
Một giá trị khác của thanh toán số là khả năng tạo ra dữ liệu về dòng tiền và hành vi giao dịch. Nếu được kết nối và khai thác đúng cách, nguồn dữ liệu này có thể giúp doanh nghiệp hiểu khách hàng tốt hơn, tối ưu hoạt động và từng bước nâng cao năng lực cung ứng hàng hóa, dịch vụ.
Sau giai đoạn tăng trưởng nhanh về số lượng và giá trị giao dịch, theo ông, dư địa phát triển tiếp theo của thanh toán số tại Việt Nam nằm ở đâu để lĩnh vực này thực sự trở thành hạ tầng hỗ trợ tăng trưởng kinh tế?
Theo tôi, dư địa lớn nhất của thanh toán số trong giai đoạn tới nằm ở việc chuyển từ “số hóa phương thức thanh toán” sang “số hóa toàn bộ dòng tiền trong nền kinh tế”.
Có hai lĩnh vực đáng chú ý. Trước hết là thanh toán trong khu vực doanh nghiệp, đặc biệt ở các ngành thương mại điện tử, du lịch, giáo dục, dịch vụ, logistics và những mô hình kinh doanh có số lượng giao dịch lớn.
Khi thanh toán được tích hợp trực tiếp vào hệ thống vận hành, doanh nghiệp có thể giảm khối lượng công việc thủ công, đồng thời mở rộng quy mô giao dịch mà không phải liên tục tái đầu tư hạ tầng.
Dư địa thứ hai là thanh toán xuyên biên giới. Khi kinh tế Việt Nam ngày càng hội nhập, nhu cầu thanh toán của khách quốc tế tại Việt Nam cũng như của người Việt Nam đối với các dịch vụ xuyên biên giới sẽ tiếp tục gia tăng. Việc kết nối các phương thức thanh toán trong nước với mạng lưới quốc tế có ý nghĩa quan trọng trong đáp ứng nhu cầu giao dịch và mở rộng khả năng kết nối thương mại.
Đây cũng là một trong những hướng phát triển mà 9Pay đang tập trung đầu tư, thông qua giải pháp thanh toán All-in-one tích hợp cổng thanh toán, thu hộ, chi hộ và hỗ trợ thanh toán, chuyển tiền quốc tế. Trong năm 2026, chúng tôi tiếp tục mở rộng khả năng kết nối với VietQR Global và hợp tác với Visa để thúc đẩy thanh toán số xuyên biên giới, đặc biệt trong lĩnh vực du lịch.
Trong quá trình phát triển đó, các công ty fintech sẽ đóng vai trò như thế nào, đặc biệt trong đổi mới sản phẩm, kết nối với ngân hàng và mở rộng dịch vụ cho doanh nghiệp?
Ngân hàng có lợi thế về nền tảng tài chính, nguồn lực, hệ thống và niềm tin của khách hàng. Trong khi đó, fintech có thế mạnh về công nghệ, tốc độ đổi mới, khả năng phát triển sản phẩm và giải quyết những nhu cầu cụ thể của người dùng, doanh nghiệp.
Vì vậy, vai trò của fintech trong giai đoạn tiếp theo là kết nối các mắt xích trong hệ sinh thái, đưa hạ tầng tài chính trở thành những dịch vụ đơn giản, linh hoạt và dễ tiếp cận hơn.
Tôi cho rằng fintech cần đi xa hơn việc cung cấp dịch vụ thanh toán đơn thuần. Các giải pháp trong tương lai sẽ gắn nhiều hơn với quản trị dòng tiền, quản trị dữ liệu giao dịch và những dịch vụ tài chính được tích hợp trực tiếp vào quy trình kinh doanh của doanh nghiệp.
Bên cạnh phát triển sản phẩm hiện có, khả năng nghiên cứu và thử nghiệm các mô hình thanh toán mới cũng rất quan trọng. Công nghệ và hành vi người dùng đang thay đổi nhanh, trong khi mỗi phương thức thanh toán mới cần được đánh giá đầy đủ về tính khả thi, hiệu quả và mức độ an toàn trước khi triển khai rộng rãi.
Tại 9Pay, chúng tôi đang nghiên cứu, đánh giá những mô hình và công nghệ thanh toán mới trong khuôn khổ cơ chế thử nghiệm có kiểm soát (sandbox) của VIFC, trong đó có ứng dụng blockchain trong lĩnh vực tài chính, stablecoin và các mô hình thanh toán số thế hệ mới, trên cơ sở tuân thủ khuôn khổ pháp lý phù hợp.
Điều quan trọng là quá trình đổi mới phải đi cùng quản trị rủi ro, an toàn và tuân thủ. Đây là điều kiện để những sáng kiến có tính khả thi được tiếp tục hoàn thiện và từng bước đưa vào thực tiễn.
 |
| Hệ thống thanh toán đóng vai trò quan trọng trong nền kinh tế. Ảnh minh họa |
Khi quy mô thanh toán số ngày càng lớn, theo ông, đâu là những yêu cầu quan trọng nhất để hạ tầng thanh toán đáp ứng nhu cầu của một nền kinh tế tăng trưởng nhanh, đồng thời bảo đảm an toàn hệ thống?
Có bốn yêu cầu cần được đặt lên hàng đầu.
Thứ nhất là khả năng mở rộng và tính ổn định của hệ thống. Khi nền kinh tế tăng trưởng nhanh, giao dịch không chỉ gia tăng về số lượng mà còn về tốc độ và mức độ đa dạng. Hạ tầng thanh toán phải đáp ứng được những thời điểm giao dịch tăng đột biến, đồng thời duy trì tính liên tục của dịch vụ theo tiêu chuẩn quốc tế.
Thứ hai, an toàn và bảo mật phải được coi là nền tảng. Niềm tin của người dùng là điều kiện tiên quyết để thanh toán số phát triển. Các doanh nghiệp cung ứng dịch vụ cần đầu tư đồng bộ vào bảo mật hệ thống, quản trị rủi ro, xác thực, phòng chống gian lận và bảo vệ dữ liệu.
Thứ ba là quản trị và khai thác dữ liệu. Khi quy mô giao dịch ngày càng lớn, dữ liệu không chỉ cần được bảo vệ mà còn phải được sử dụng hiệu quả để nâng cao chất lượng dịch vụ. Phân tích dữ liệu giao dịch có thể giúp nhận diện sớm các dấu hiệu bất thường, phòng chống gian lận, tối ưu vận hành và cải thiện trải nghiệm khách hàng.
Tuy nhiên, yêu cầu đặt ra là phải bảo đảm sự cân bằng giữa khai thác giá trị dữ liệu với an toàn, bảo mật và tuân thủ trong toàn bộ quá trình xử lý.
Cuối cùng là khả năng liên thông. Đây là yếu tố quan trọng đối với việc mở rộng hệ sinh thái thanh toán. Một nền kinh tế số khó có thể vận hành hiệu quả nếu mỗi ngân hàng, fintech hay nền tảng sử dụng một hệ thống riêng biệt, thiếu khả năng kết nối.
Việc thiết lập kết nối trực tiếp với các tổ chức thẻ, ngân hàng và tổ chức tài chính giúp doanh nghiệp nâng cao năng lực cạnh tranh, đồng thời tạo điều kiện mở rộng hệ sinh thái nhanh chóng và linh hoạt hơn. Tuy nhiên, để xây dựng và duy trì khả năng liên thông này cần quá trình đầu tư dài hạn, nguồn lực công nghệ và mạng lưới đối tác đủ lớn.
Xin cảm ơn ông!
Đường dẫn bài viết: https://thoibaonganhang.vn/thanh-toan-so-tao-dong-luc-moi-cho-tang-truong-kinh-te-189006.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.