
Lạm phát đầu vào tăng mạnh, tiêu dùng có dấu hiệu yếu đi: Fed trước lựa chọn khó
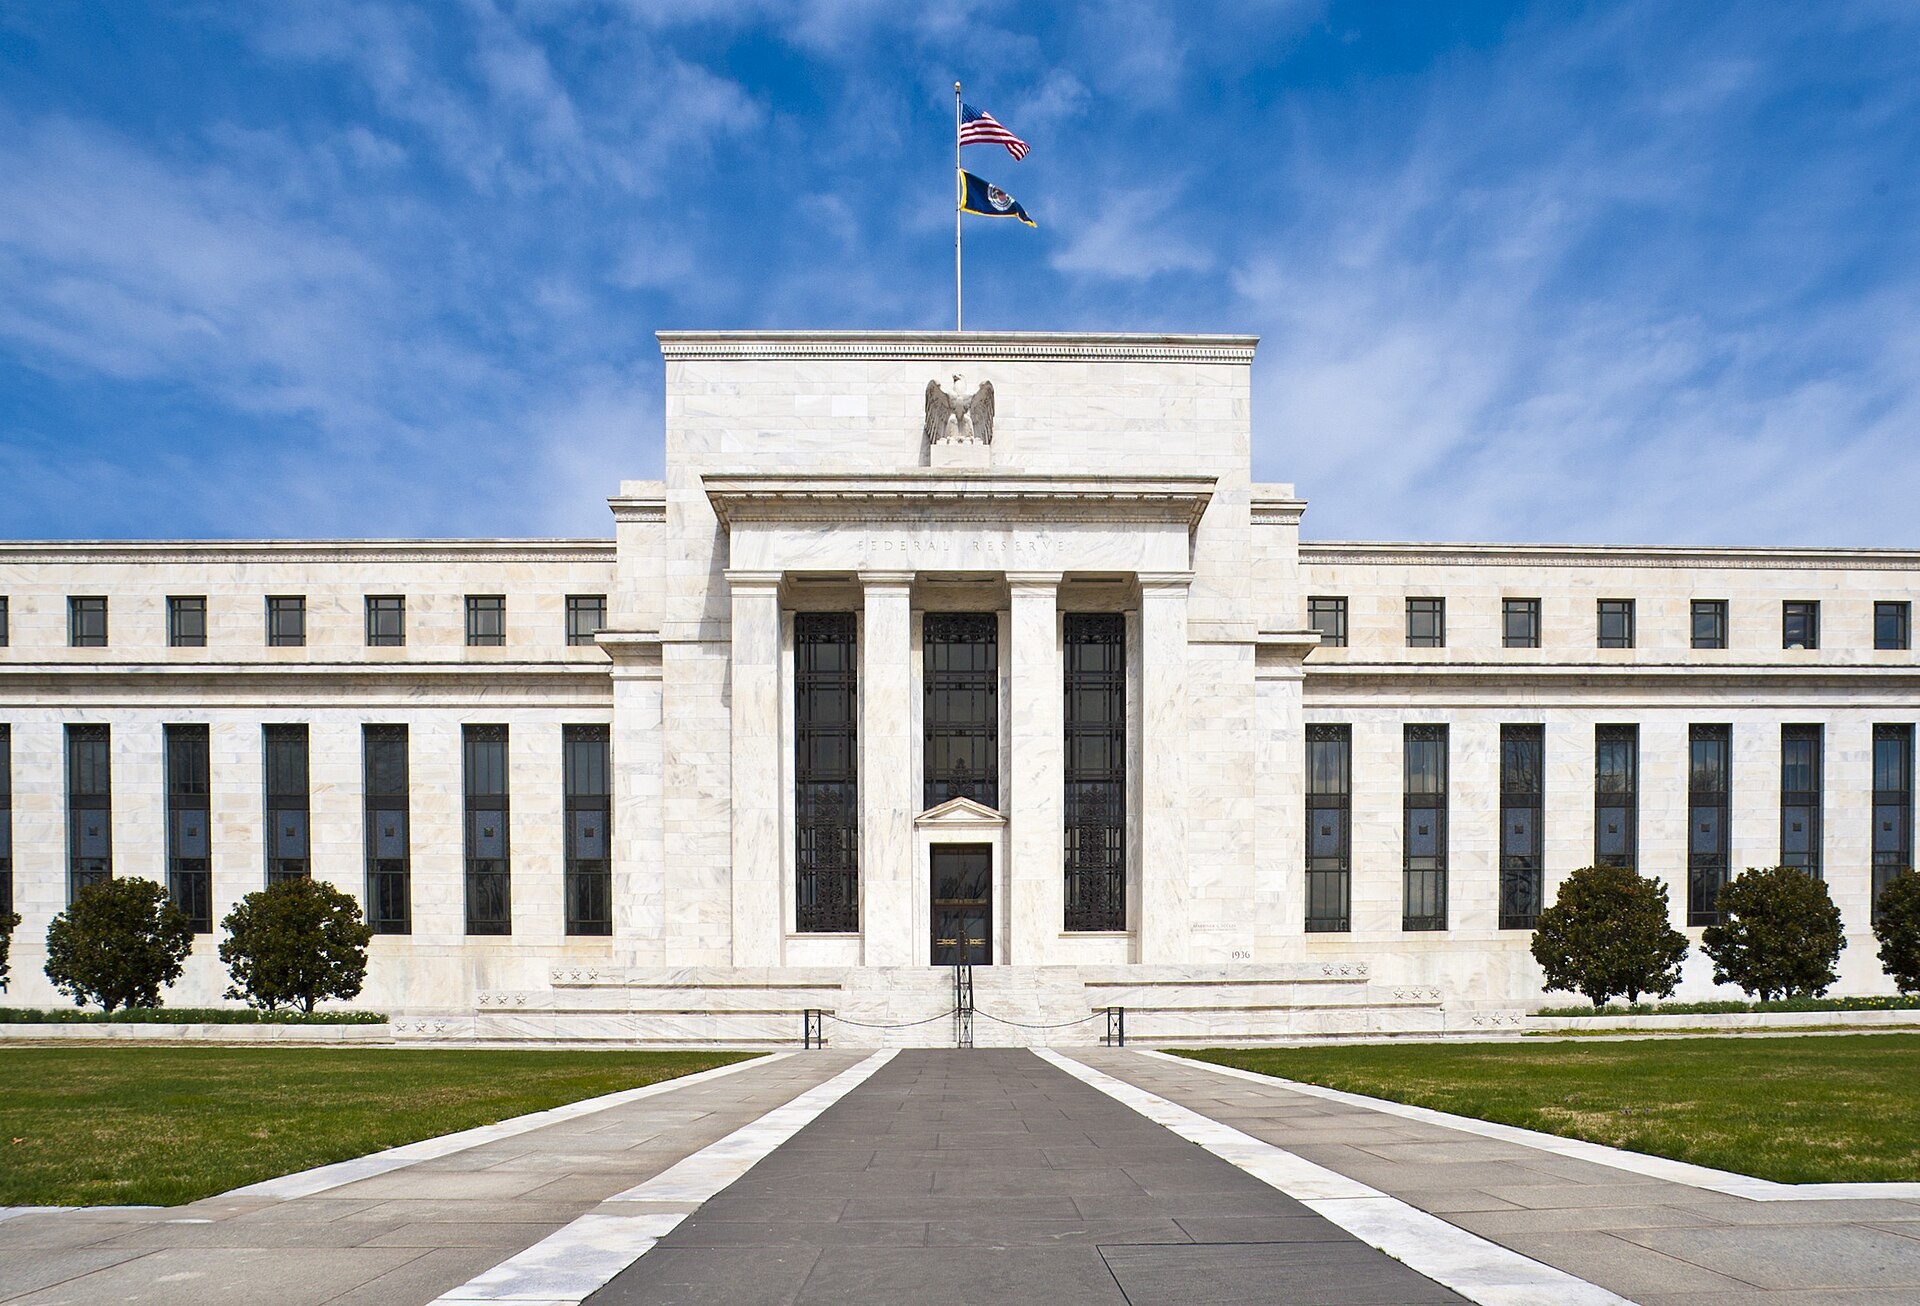 |
| Ảnh: Federal Reserve. |
Áp lực giá không chỉ đến từ năng lượng
Áp lực lạm phát tại Mỹ tiếp tục phát đi tín hiệu đáng lo ngại khi chỉ số giá sản xuất (PPI) tăng mạnh hơn nhiều so với dự báo trong tháng 9. Theo báo cáo của Cục Thống kê Lao động Mỹ (BLS) công bố ngày 15/10, PPI cho nhu cầu cuối cùng tăng 1,3% so với tháng trước, mức tăng mạnh nhất kể từ tháng 3/2022, sau khi tăng 0,5% trong tháng 8. So với cùng kỳ năm trước, PPI tăng 6,3%, cao nhất kể từ tháng 12/2022. Trong một khảo sát trước đó, các chuyên gia kinh tế dự báo PPI chỉ tăng 0,5% trong tháng 9.
Năng lượng là động lực lớn nhất. Chỉ số giá năng lượng tăng 10,8%, đóng góp hơn 80% vào mức tăng của giá hàng hóa cho nhu cầu cuối cùng trong tháng 9. Giá xăng tăng 20,3%. Giá dầu diesel cũng tăng 21% và cao hơn tới 115,2% so với cùng kỳ năm trước.
Tuy nhiên, sức ép giá đã xuất hiện rộng hơn. Giá dịch vụ tăng 0,8% sau mức 0,2% của tháng 8. Chi phí vận chuyển hàng hóa bằng đường bộ tăng 3,8%, giá vé máy bay tăng 5% (đều phản ánh tác động của giá dầu tăng cao) và giá phòng khách sạn, nhà nghỉ tăng 5,6%.
Ngay cả chỉ số PPI loại trừ thực phẩm, năng lượng và dịch vụ thương mại - thước đo giúp hạn chế ảnh hưởng từ những thành phần biến động mạnh - cũng tăng 0,5% trong tháng 9, cao hơn mức 0,3% của tháng trước.
Điều này có ý nghĩa quan trọng với Fed, bởi một số thành phần trong PPI, như giá vé máy bay, dịch vụ lưu trú và dịch vụ pháp lý, được sử dụng trong tính toán chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) - thước đo lạm phát Fed ưu tiên theo dõi. Sau báo cáo PPI, các chuyên gia kinh tế ước tính PCE lõi tháng 9 có thể tăng khoảng 0,31-0,36% so với tháng trước, tương ứng mức tăng khoảng 3,1% so với cùng kỳ. Đây mới là ước tính, trong khi số liệu PCE chính thức của tháng 9 chưa được công bố. Trong tháng 8, PCE lõi tăng 0,2% so với tháng trước và tăng 3,0% so với cùng kỳ năm trước.
Các con số trên xuất hiện chỉ một ngày sau khi CPI tháng 9 cho thấy lạm phát tiêu dùng của Mỹ tăng 3,7% so với cùng kỳ, tiếp tục củng cố nhận định rằng rủi ro lạm phát vẫn chưa được kiểm soát hoàn toàn.
Fed có lý do để tăng lãi suất, nhưng chưa nhất thiết phải hành động ngay
Nếu chỉ nhìn vào lạm phát, những dữ liệu mới rõ ràng củng cố lập luận rằng Fed có thể cần tiếp tục thắt chặt chính sách tiền tệ. Tuy nhiên, bức tranh trở nên phức tạp hơn khi đặt số liệu giá cả bên cạnh diễn biến tiêu dùng.
Trong một báo cáo khác công bố cùng ngày, Cục Điều tra Dân số thuộc Bộ Thương mại Mỹ cho biết doanh số bán lẻ tăng 0,8% trong tháng 9, sau khi tăng mạnh 1,3% trong tháng 8. Doanh số bán lẻ chủ yếu phản ánh chi tiêu cho hàng hóa và số liệu này không được điều chỉnh theo lạm phát.
Trong đó, doanh thu tại các trạm xăng tăng tới 6,4%, đồng nghĩa một phần đáng kể mức tăng doanh số phản ánh người tiêu dùng phải trả giá nhiên liệu cao hơn. Quan trọng hơn, nhóm doanh số bán lẻ loại trừ ô tô, xăng dầu, vật liệu xây dựng và dịch vụ ăn uống chỉ nhích 0,1%, sau khi tăng mạnh 1,2% trong tháng 8. Đây là nhóm có quan hệ gần nhất với phần chi tiêu tiêu dùng trong tính toán GDP. Các nhà kinh tế vẫn ước tính tiêu dùng tăng với tốc độ trên 3% trong quý III, nhưng cho rằng động lực này đang giảm dần về cuối năm.
Như vậy, kinh tế Mỹ chưa đứng trước một cú suy giảm tiêu dùng rõ rệt. Vấn đề nằm ở chỗ giá cả tăng nhanh có thể tiếp tục gây sức ép lên sức mua thực tế. Nếu giá năng lượng và chi phí vận tải tiếp tục lan sang các hàng hóa, dịch vụ khác, người tiêu dùng sẽ phải dành tỷ trọng thu nhập lớn hơn cho những khoản thiết yếu.
Đây chính là thế khó của Fed. Tăng lãi suất sớm có thể củng cố quyết tâm đưa lạm phát về mục tiêu 2%, nhưng cũng làm chi phí tín dụng cao hơn trong bối cảnh một số bộ phận của nền kinh tế đã chịu sức ép từ lãi suất. Ngược lại, trì hoãn quá lâu có nguy cơ để cú sốc năng lượng và chi phí đầu vào lan rộng hơn vào giá tiêu dùng.
Chủ tịch Fed San Francisco Mary Daly ngày 14/10 cho rằng, Fed nhiều khả năng vẫn cần tăng thêm lãi suất, song không nhất thiết phải làm điều đó ngay tại cuộc họp ngày 27-28/10. Bà nhấn mạnh Fed còn thời gian để đánh giá thêm dữ liệu thay vì phản ứng chỉ dựa trên rủi ro lạm phát.
Sau báo cáo PPI và bán lẻ, thị trường chỉ định giá khoảng 30% khả năng Fed tăng lãi suất trong tháng 10 và vẫn nghiêng về kịch bản đợt tăng tiếp theo diễn ra vào tháng 12, theo công cụ FedWatch của CME Group. Fed đã tăng lãi suất 25 điểm cơ bản trong tháng 9, đưa vùng mục tiêu lên 3,75-4,00%.
Phản ứng của thị trường cũng cho thấy nhà đầu tư chưa coi số liệu PPI là đủ để buộc Fed hành động tức thời: chứng khoán Mỹ tăng, USD suy yếu và lợi suất trái phiếu Kho bạc giảm sau khi các dữ liệu được công bố.
Câu hỏi với Fed lúc này không còn đơn giản là lạm phát có đủ cao để tăng lãi suất hay không, mà là thời điểm nào giúp kiềm chế áp lực giá mà không làm suy yếu thêm động lực cầu. Đáng chú ý, PCE tháng 9 chỉ được công bố sau cuộc họp ngày 27-28/10. Điều đó đồng nghĩa Fed sẽ phải quyết định có tăng lãi suất ngay tại cuộc họp đó hay tiếp tục chờ đợi khi chưa có trong tay thước đo lạm phát ưa thích mới nhất.
Đường dẫn bài viết: https://thoibaonganhang.vn/lam-phat-dau-vao-tang-manh-tieu-dung-co-dau-hieu-yeu-di-fed-truoc-lua-chon-kho-189105.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.