
Hoàn thuế mở dư địa vốn cho xuất khẩu kim loại
| Chuyển hóa nguồn lực nhập khẩu, nâng chất tăng trưởng xuất khẩu Xuất khẩu gỗ tăng, doanh nghiệp tìm cách nâng giá trị |
Chính sách mới mở thêm dòng tiền lưu động
Bộ Tài chính đang đề xuất sửa đổi Nghị định số 181/2025/NĐ-CP về thuế GTGT, theo hướng đưa một số sản phẩm nhôm, đồng, kẽm và thiếc ra khỏi danh mục hàng xuất khẩu không chịu thuế. Theo đó, các mặt hàng này có thể được áp dụng thuế suất 0%, khấu trừ và hoàn thuế đầu vào khi đáp ứng điều kiện theo quy định.
Trong tờ trình Chính phủ, Bộ Tài chính đánh giá việc điều chỉnh sẽ hỗ trợ vốn lưu động, giảm chi phí và nâng sức cạnh tranh của doanh nghiệp xuất khẩu. Thay vì phải tính khoản thuế đầu vào không được khấu trừ vào chi phí sản xuất, doanh nghiệp đủ điều kiện có thể thu hồi số thuế này để bổ sung nguồn vốn kinh doanh.
Vướng mắc đã bộc lộ trong hoạt động sản xuất, tiêu thụ nhôm kim loại. Theo báo cáo của Công ty TNHH Luyện kim Trần Hồng Quân được Bộ Tài chính dẫn trong hồ sơ dự thảo, việc không được khấu trừ thuế GTGT đầu vào khi bán sản phẩm vào khu chế xuất gây khó khăn cho việc xác định giá bán, khiến hàng tồn kho tăng và vốn sản xuất chậm quay vòng. Tháng 9-10/2026 là thời điểm khách hàng đàm phán, ký hợp đồng mua nhôm cho năm 2027. Doanh nghiệp lo ngại nếu chính sách chậm điều chỉnh, các đơn hàng có thể bị bỏ lỡ, kéo theo chi phí vốn gia tăng và ảnh hưởng đến hoạt động sản xuất.
Khi khoản thuế đầu vào không được khấu trừ làm tăng giá thành, doanh nghiệp gặp bất lợi trong đàm phán giá bán. Hàng tồn kho tăng khiến vốn sản xuất chậm quay vòng, trong khi chi phí nguyên liệu, năng lượng và vận hành vẫn phát sinh. Áp lực này làm tăng nhu cầu vốn lưu động và chi phí tài chính cho các chu kỳ sản xuất tiếp theo.
Từ thực tế này, Bộ Công Thương đề xuất mở rộng rà soát sang các nhóm sản phẩm đồng, kẽm và thiếc có tính chất tương tự nhôm. Việc điều chỉnh được kỳ vọng giúp doanh nghiệp đủ điều kiện khấu trừ, hoàn thuế đầu vào, cải thiện khả năng cạnh tranh về giá bán. Nguồn tiền thuế được hoàn có thể tiếp tục sử dụng để mua nguyên liệu, thanh toán chi phí và triển khai đơn hàng mới, qua đó giảm áp lực huy động vốn lưu động.
Ở chiều ngược lại, Bộ Tài chính nhìn nhận việc mở rộng phạm vi hàng xuất khẩu được áp dụng thuế suất GTGT 0% có thể làm tăng số thuế phải hoàn, tạo áp lực lên ngân sách trong ngắn hạn. Tuy nhiên, cơ quan soạn thảo kỳ vọng việc giảm chi phí và cải thiện hiệu quả sử dụng vốn sẽ tạo điều kiện để doanh nghiệp mở rộng sản xuất, xuất khẩu, qua đó tăng nguồn thu từ các sắc thuế khác trong trung và dài hạn.
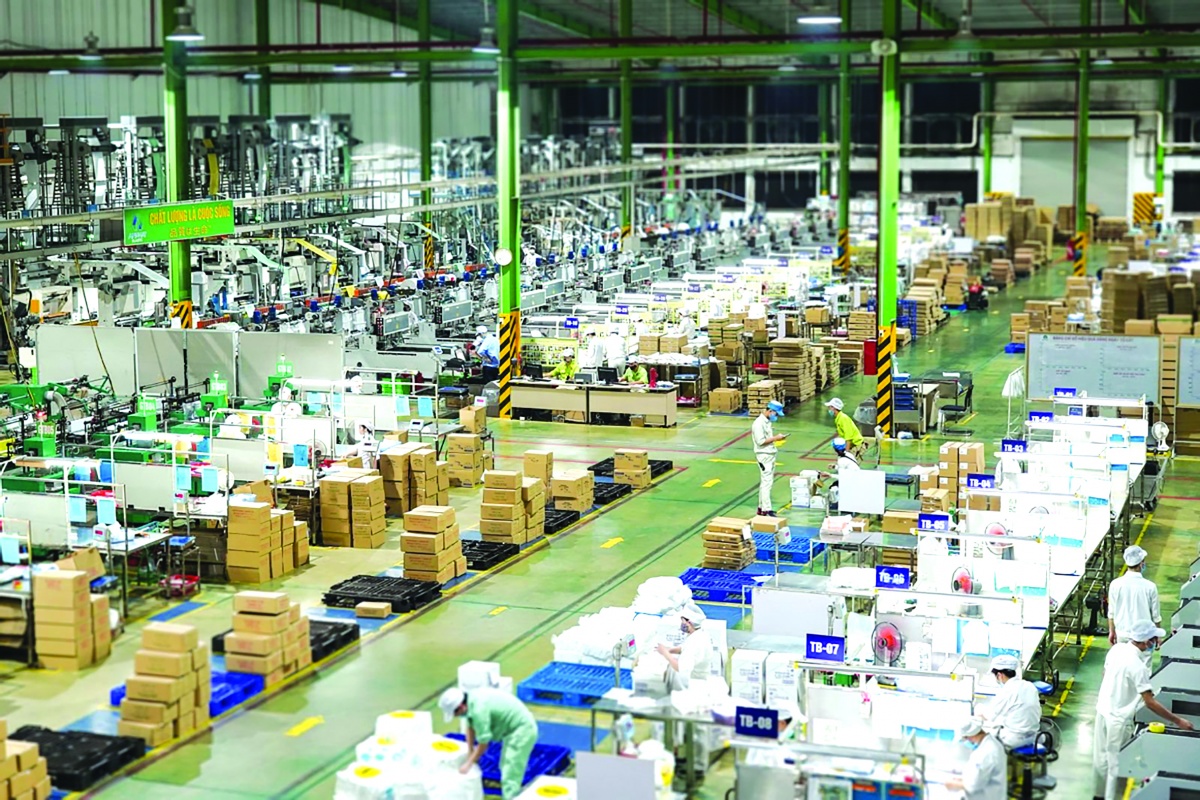 |
| Việc điều chỉnh chính sách thuế phù hợp sẽ tạo điều kiện cho ngành vật liệu chủ động nguồn cung thay thế dần nguồn nhập khẩu |
Khơi thông động lực đầu tư chế biến sâu
Những bất cập trong chính sách thuế đối với sản phẩm khoáng sản đã qua chế biến từng được cộng đồng doanh nghiệp phản ánh trong quá trình xây dựng Nghị định 181/2025/NĐ-CP. Theo Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), việc phân loại hàng hóa chủ yếu theo mã số mà chưa phản ánh đầy đủ mức độ chế biến có thể làm tăng chi phí và giảm sức cạnh tranh của doanh nghiệp xuất khẩu.
Đáng chú ý, VCCI cảnh báo doanh nghiệp càng đầu tư lớn vào máy móc, công nghệ và tài sản cố định phục vụ chế biến sâu thì khoản thuế GTGT đầu vào không được khấu trừ có thể càng cao, ảnh hưởng đến hiệu quả đầu tư. VCCI kiến nghị chính sách thuế cần xem xét tính chất sản phẩm và mức độ chế biến thực tế, phù hợp định hướng nâng cao giá trị gia tăng thay vì xuất khẩu nguyên liệu thô.
Áp lực chi phí đầu vào cũng thể hiện rõ trong ngành thép. Theo Hiệp hội Thép Việt Nam (VSA), giá than mỡ luyện cốc bình quân 6 tháng đầu năm 2026 tăng 27,9%, thép phế liệu tăng 6,8% so với cùng kỳ. Cùng với chi phí vận tải biển gia tăng, biến động giá nguyên liệu gây khó khăn cho hoạt động sản xuất, xuất khẩu thép. Diễn biến này cho thấy yêu cầu kiểm soát giá thành và nâng cao hiệu quả sử dụng vốn ngày càng quan trọng đối với các doanh nghiệp luyện kim.
Đối với dự thảo sửa đổi lần này, Bộ Công Thương cho rằng nhiều sản phẩm kim loại đã trải qua các công đoạn luyện kim, tinh luyện và gia công, hình thành vật liệu công nghiệp có đặc điểm khác với khoáng sản ban đầu. Việc điều chỉnh chính sách thuế cần phản ánh đúng mức độ chế biến, qua đó tạo điều kiện để doanh nghiệp đầu tư vào những công đoạn sản xuất có giá trị gia tăng cao hơn.
Theo Bộ Công Thương, Việt Nam hiện nhập khẩu khoảng 900.000 đến 1 triệu tấn nhôm mỗi năm, trị giá khoảng 3 tỷ USD, trong khi nhôm cùng các sản phẩm đồng, kẽm và thiếc là nguyên liệu quan trọng cho nhiều ngành công nghiệp chế tạo. Cơ quan này cho rằng việc điều chỉnh chính sách thuế phù hợp với đặc điểm và mức độ chế biến của sản phẩm sẽ tạo thêm điều kiện để doanh nghiệp đầu tư công nghệ, nâng cao năng lực sản xuất. Đối với những dự án luyện kim có vốn đầu tư lớn, khả năng khấu trừ, hoàn thuế đầu vào còn góp phần cải thiện hiệu quả tài chính, tạo cơ sở mở rộng công suất và phát triển các sản phẩm có giá trị gia tăng cao hơn. Qua đó, ngành công nghiệp vật liệu có thêm điều kiện phát triển, từng bước nâng cao khả năng thay thế nhập khẩu và chủ động nguồn cung trong nước.
Đường dẫn bài viết: https://thoibaonganhang.vn/hoan-thue-mo-du-dia-von-cho-xuat-khau-kim-loai-189109.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.