
Chính sách hỗ trợ DNNVV phải có tính khuyến khích và bảo đảm khả thi
 |
| Đa dạng hóa các kênh huy động vốn ngoài ngân hàng như quỹ đầu tư, trái phiếu và các định chế tài chính phù hợp cho doanh nghiệp nhỏ và vừa |
Cụ thể hóa bằng những giải pháp có tính khả thi cao
Thảo luận tại Tổ về Dự án Luật Phát triển doanh nghiệp nhỏ và vừa, ĐBQH Nguyễn Văn Thân (TP. Hồ Chí Minh) nhấn mạnh, vai trò quan trọng của doanh nghiệp nhỏ và vừa, hộ kinh doanh đối với phát triển kinh tế, giải quyết việc làm và bảo đảm an sinh xã hội. Cả nước hiện có gần 6 triệu hộ kinh doanh và gần 1 triệu doanh nghiệp nhỏ và vừa. Đây là lực lượng đông đảo, tạo việc làm cho hàng chục triệu lao động trực tiếp và gián tiếp.
Phát biểu tại phiên thảo luận, Chủ tịch Quốc hội Trần Thanh Mẫn cho rằng, dư địa phát triển của khu vực doanh nghiệp nhỏ và vừa còn rất lớn, nhưng đồng thời cũng đặt ra yêu cầu phải tháo gỡ những điểm nghẽn đang cản trở quá trình phát triển. Mặc dù ngành Ngân hàng đã triển khai nhiều chương trình tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa, với quy mô hàng chục nghìn tỷ đồng, lãi suất thấp hơn mặt bằng thông thường, nhưng trên thực tế, phần lớn doanh nghiệp vẫn gặp khó khăn trong tiếp cận các nguồn vốn ưu đãi.
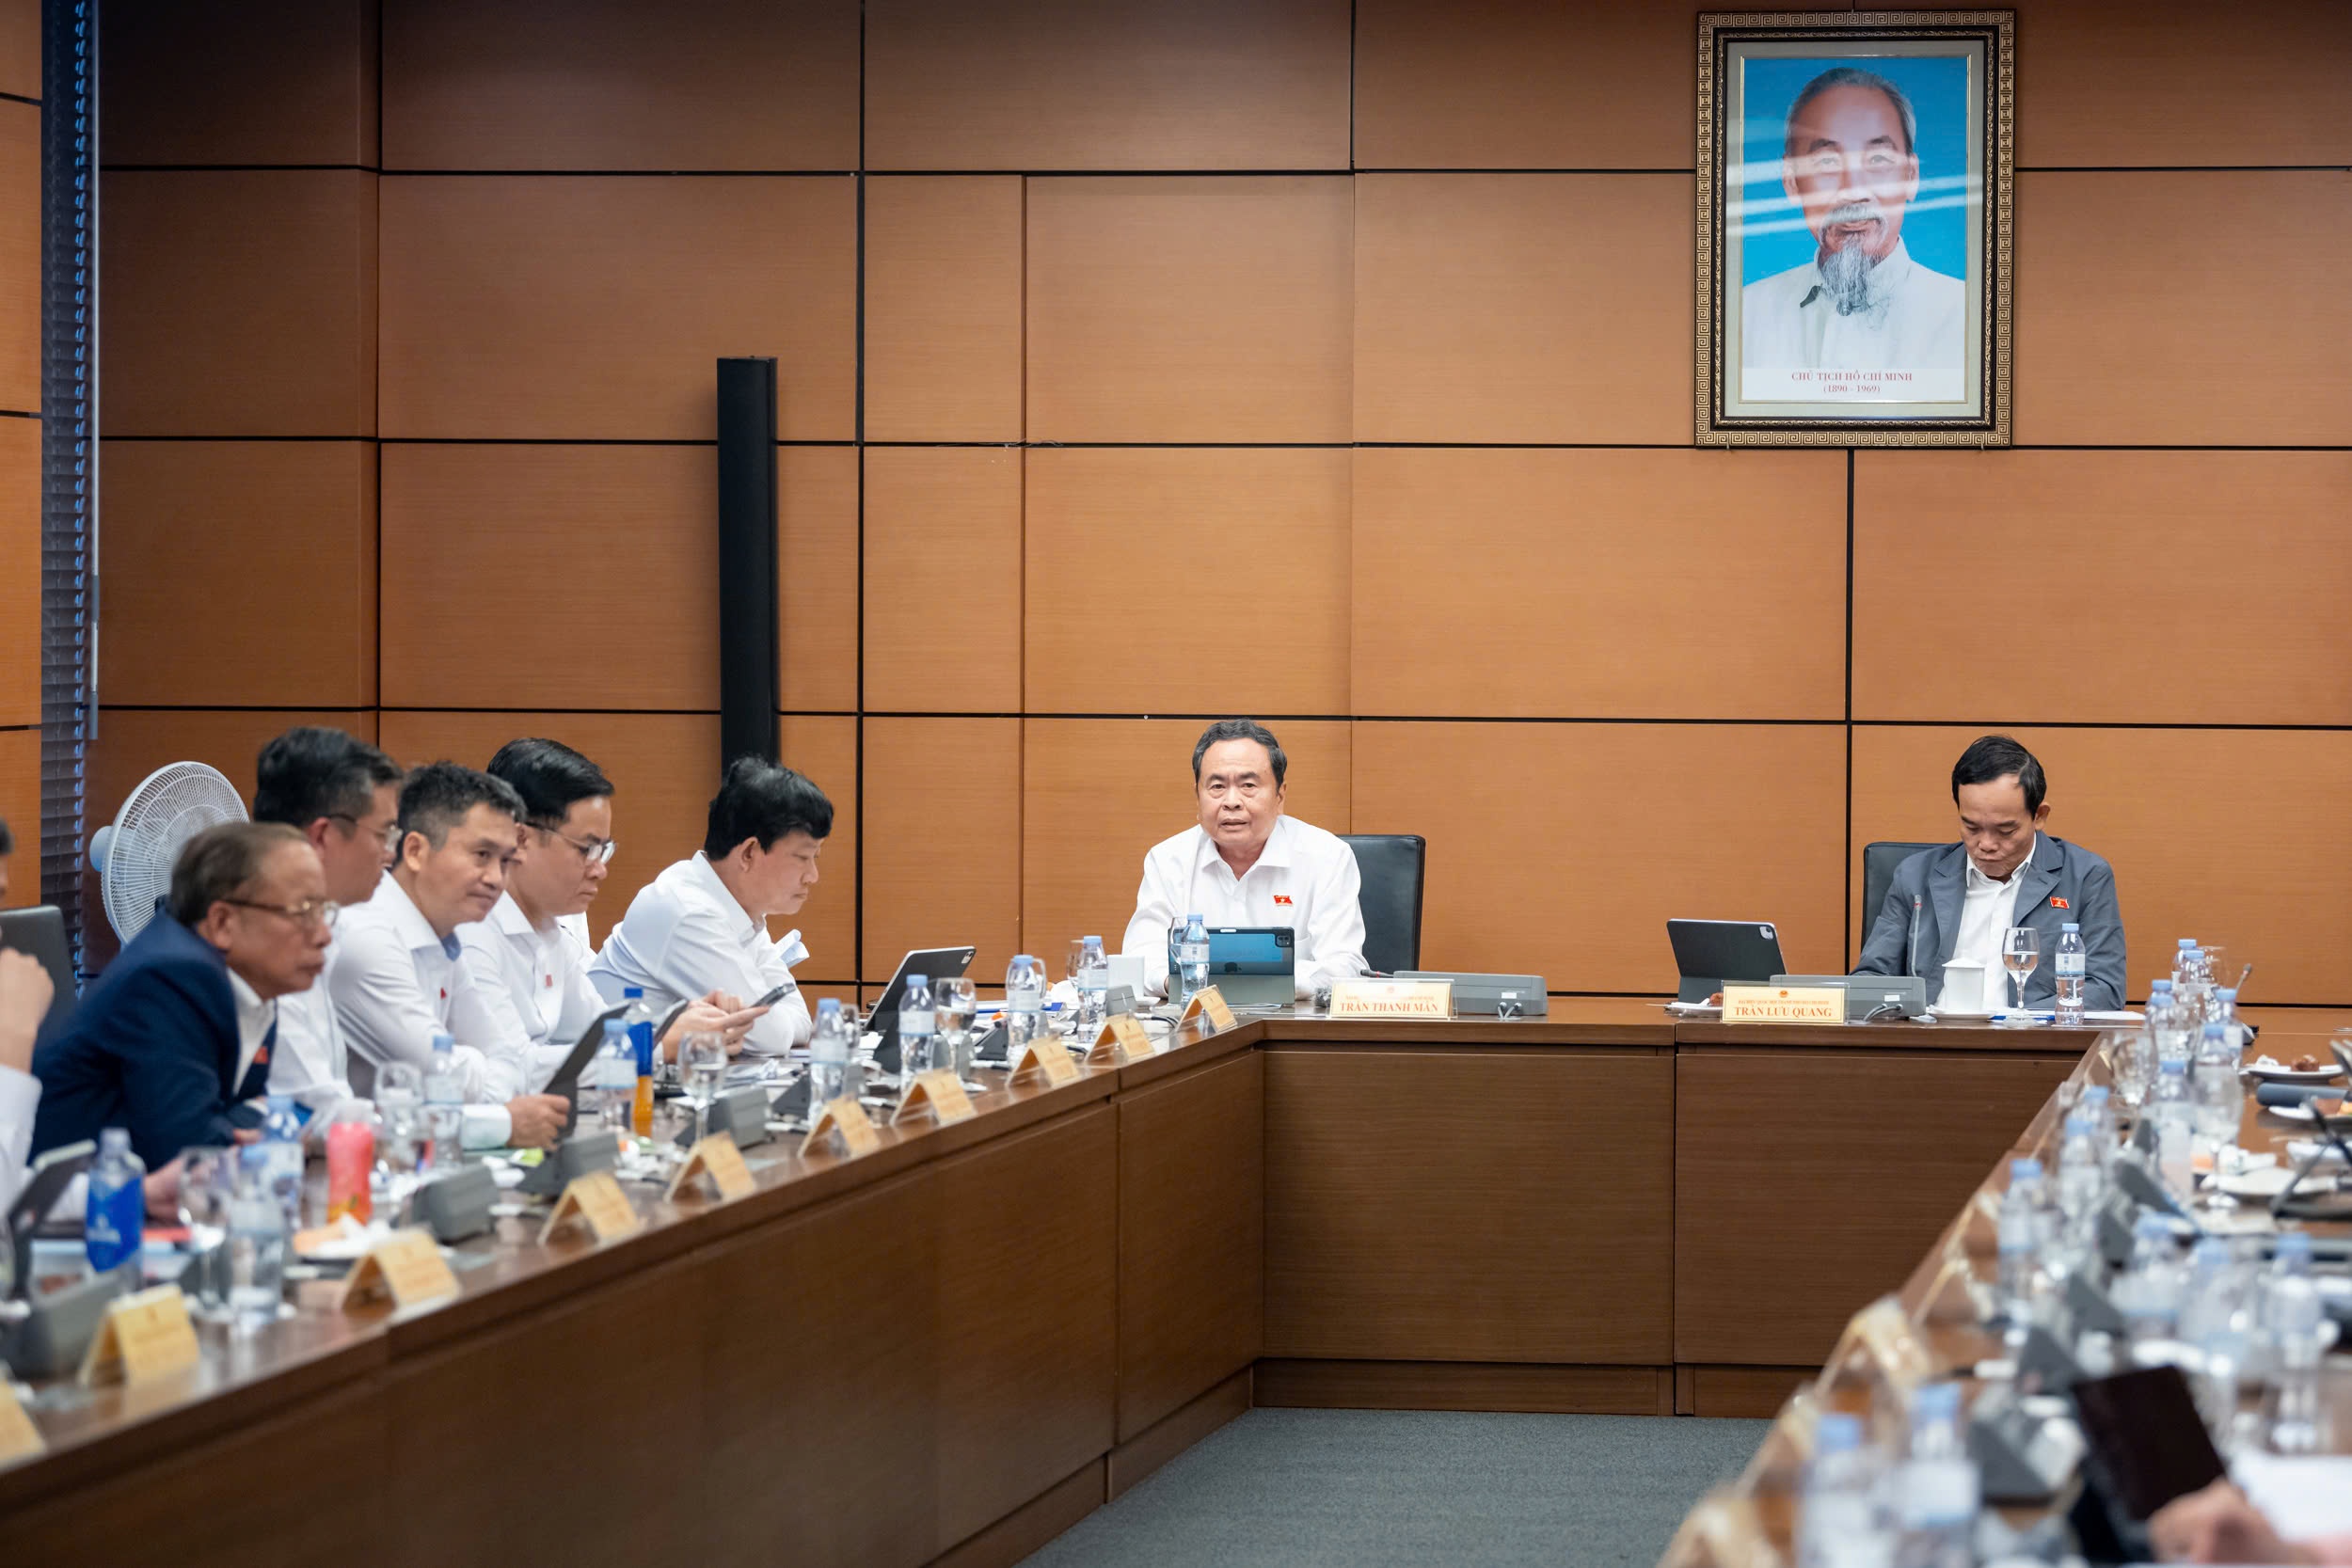 |
| Các đại biểu Quốc hội thảo luận về Dự án Luật Phát triển doanh nghiệp nhỏ và vừa |
Phân tích nguyên nhân, Chủ tịch Quốc hội cho biết, doanh nghiệp nhỏ và vừa, đặc biệt là doanh nghiệp mới thành lập, thường không có đủ tài sản đáp ứng yêu cầu về tài sản bảo đảm. Báo cáo tài chính của nhiều doanh nghiệp chưa chuẩn hóa, chưa tách bạch rõ ràng giữa tài chính cá nhân và tài chính doanh nghiệp, khiến ngân hàng khó đánh giá chính xác khả năng trả nợ. Năng lực hấp thụ vốn của doanh nghiệp còn hạn chế. Ngay cả khi tiếp cận được nguồn vốn vay, một số doanh nghiệp vẫn chưa có phương án kinh doanh rõ ràng, năng lực quản trị còn yếu, làm gia tăng rủi ro và khiến các ngân hàng thận trọng khi quyết định cho vay.
Chủ tịch Quốc hội cho biết, vấn đề này đã được Thủ tướng Chính phủ và Thống đốc Ngân hàng Nhà nước quan tâm chỉ đạo. Tuy nhiên, cần tiếp tục cụ thể hóa bằng những giải pháp có tính khả thi cao. Trong đó, cần đẩy mạnh thí điểm cơ chế thử nghiệm có kiểm soát (sandbox), phát triển các hình thức cho vay không có hoặc có ít tài sản bảo đảm, cho vay dựa trên dữ liệu; cải cách, nâng cao hiệu quả hoạt động của các quỹ bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa. Cùng với đó, phải hỗ trợ doanh nghiệp nâng cao năng lực quản trị, minh bạch tài chính thông qua các chương trình đào tạo, tư vấn kế toán, ứng dụng phần mềm quản lý; đồng thời đa dạng hóa các kênh huy động vốn ngoài ngân hàng như quỹ đầu tư, trái phiếu và các định chế tài chính phù hợp.
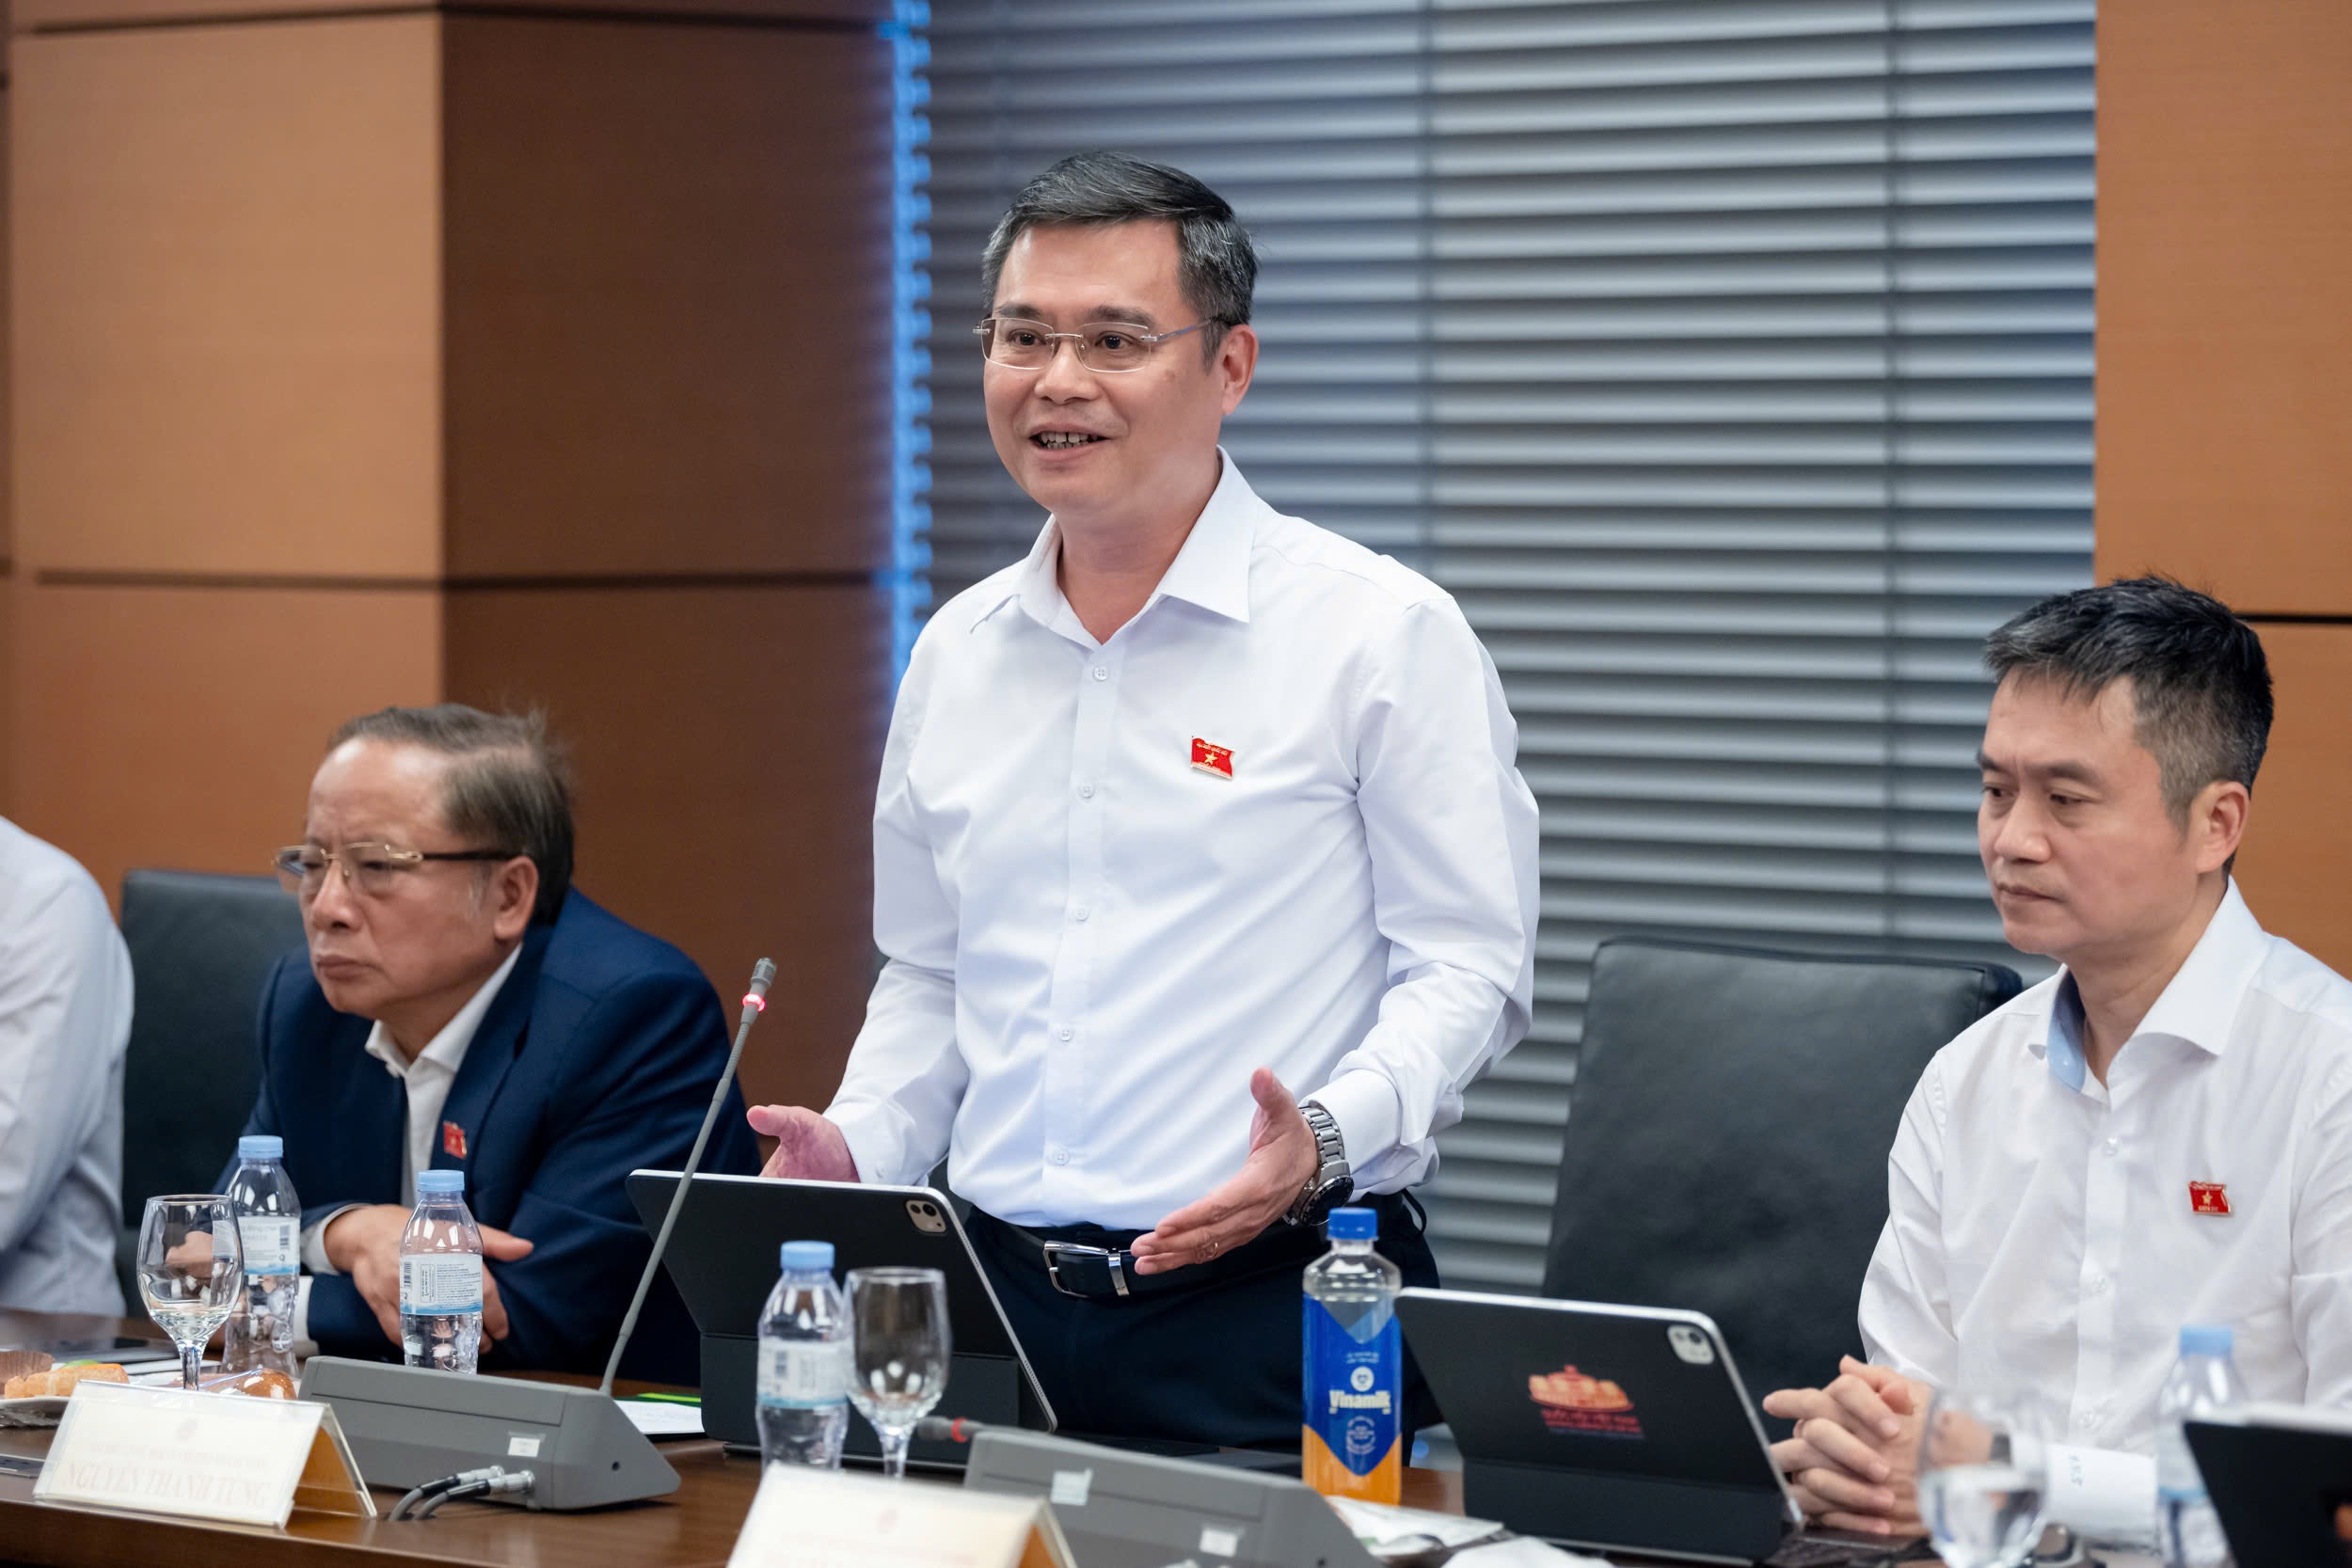 |
| ĐBQH Nguyễn Thanh Tùng, Chủ tịch Hội đồng Quản trị Vietcombank phát biểu thảo luận tại Tổ |
Vấn đề không phải là hệ thống ngân hàng thiếu vốn cho vay, mà nằm ở cách thức đánh giá rủi ro và khả năng hấp thụ vốn của doanh nghiệp. Nếu không tháo gỡ được điểm nghẽn này thì các chính sách hỗ trợ khác về thuế, mặt bằng sản xuất, công nghệ, thị trường cũng khó phát huy tối đa hiệu quả, Chủ tịch Quốc hội khẳng định
Dưới góc độ ngân hàng, ĐBQH Nguyễn Thanh Tùng, Chủ tịch Hội đồng Quản trị Vietcombank cho biết, doanh nghiệp nhỏ và vừa hiện chiếm khoảng 98% tổng số doanh nghiệp Việt Nam, nhưng chỉ chiếm khoảng 20% tổng dư nợ tín dụng. Điều này cho thấy nhu cầu hỗ trợ của khu vực doanh nghiệp này rất lớn, trong khi nguồn lực hỗ trợ của Nhà nước có giới hạn.
Tuy nhiên, nếu xây dựng một cơ chế hỗ trợ áp dụng đồng loạt cho toàn bộ doanh nghiệp nhỏ và vừa thì rất dễ dẫn đến tình trạng dàn trải, khó bảo đảm hiệu quả. Vì vậy, cần xác định rõ đối tượng, mục tiêu ưu tiên, tập trung nguồn lực vào những ngành nghề, lĩnh vực và nhóm doanh nghiệp có tiềm năng phát triển, có khả năng liên kết với doanh nghiệp lớn, tham gia các chuỗi sản xuất, cung ứng. Không nên chỉ tư duy hỗ trợ doanh nghiệp nhỏ và vừa phát triển riêng lẻ, mà cần tạo điều kiện để doanh nghiệp liên kết, tham gia hệ sinh thái của các tập đoàn, doanh nghiệp lớn, qua đó nâng cao năng lực cạnh tranh và mở rộng thị trường, ĐBQH Nguyễn Thanh Tùng khẳng định.
Từ thực tiễn hoạt động của cộng đồng doanh nghiệp, ĐBQH Nguyễn Văn Thân kiến nghị, đẩy mạnh ứng dụng công nghệ tài chính, triển khai cơ chế thử nghiệm có kiểm soát (sandbox); đồng thời hoàn thiện khuôn khổ pháp lý để các tổ chức tài chính, quỹ đầu tư, tổ chức tài chính vi mô trong và ngoài nước tham gia cung ứng vốn.
Đặc biệt, Chính phủ nghiên cứu cho phép thí điểm một đến hai mô hình ngân hàng số độc lập. Mô hình này có thể giúp tiết giảm chi phí vận hành, qua đó tạo điều kiện giảm lãi suất cho vay và mở rộng hình thức cho vay tín chấp đối với doanh nghiệp nhỏ và vừa, hộ kinh doanh; cần mạnh dạn thử nghiệm các mô hình mới trên cơ sở kiểm soát tốt rủi ro. Bên cạnh đó, đại biểu đề xuất nghiên cứu cơ chế huy động nguồn vốn nhàn rỗi trong dân thông qua trái phiếu Chính phủ với mức lợi tức phù hợp, tạo thêm nguồn lực cho đầu tư phát triển, giảm phụ thuộc vào các nguồn vốn vay quốc tế, ĐBQH Nguyễn Văn Thân nhấn mạnh.
Giảm chi phí hành chính
Liên quan đến đề xuất phát triển ngân hàng số độc lập, ĐBQH Nguyễn Thanh Tùng cho biết, mô hình ngân hàng số độc lập tại một số quốc gia có lợi thế về tiết giảm chi phí vận hành nhờ ứng dụng công nghệ và tự động hóa. Tuy nhiên, không đồng nghĩa ngân hàng số luôn có nguồn vốn huy động rẻ hơn ngân hàng truyền thống. Đặc biệt, điều kiện tiên quyết để mô hình này hoạt động hiệu quả là phải có hệ thống dữ liệu đầy đủ, được chuẩn hóa và chia sẻ thông suốt, phục vụ việc đánh giá khách hàng và quản trị rủi ro. Nếu không có dữ liệu thì ngân hàng không có cơ sở để đánh giá, quyết định cho vay.
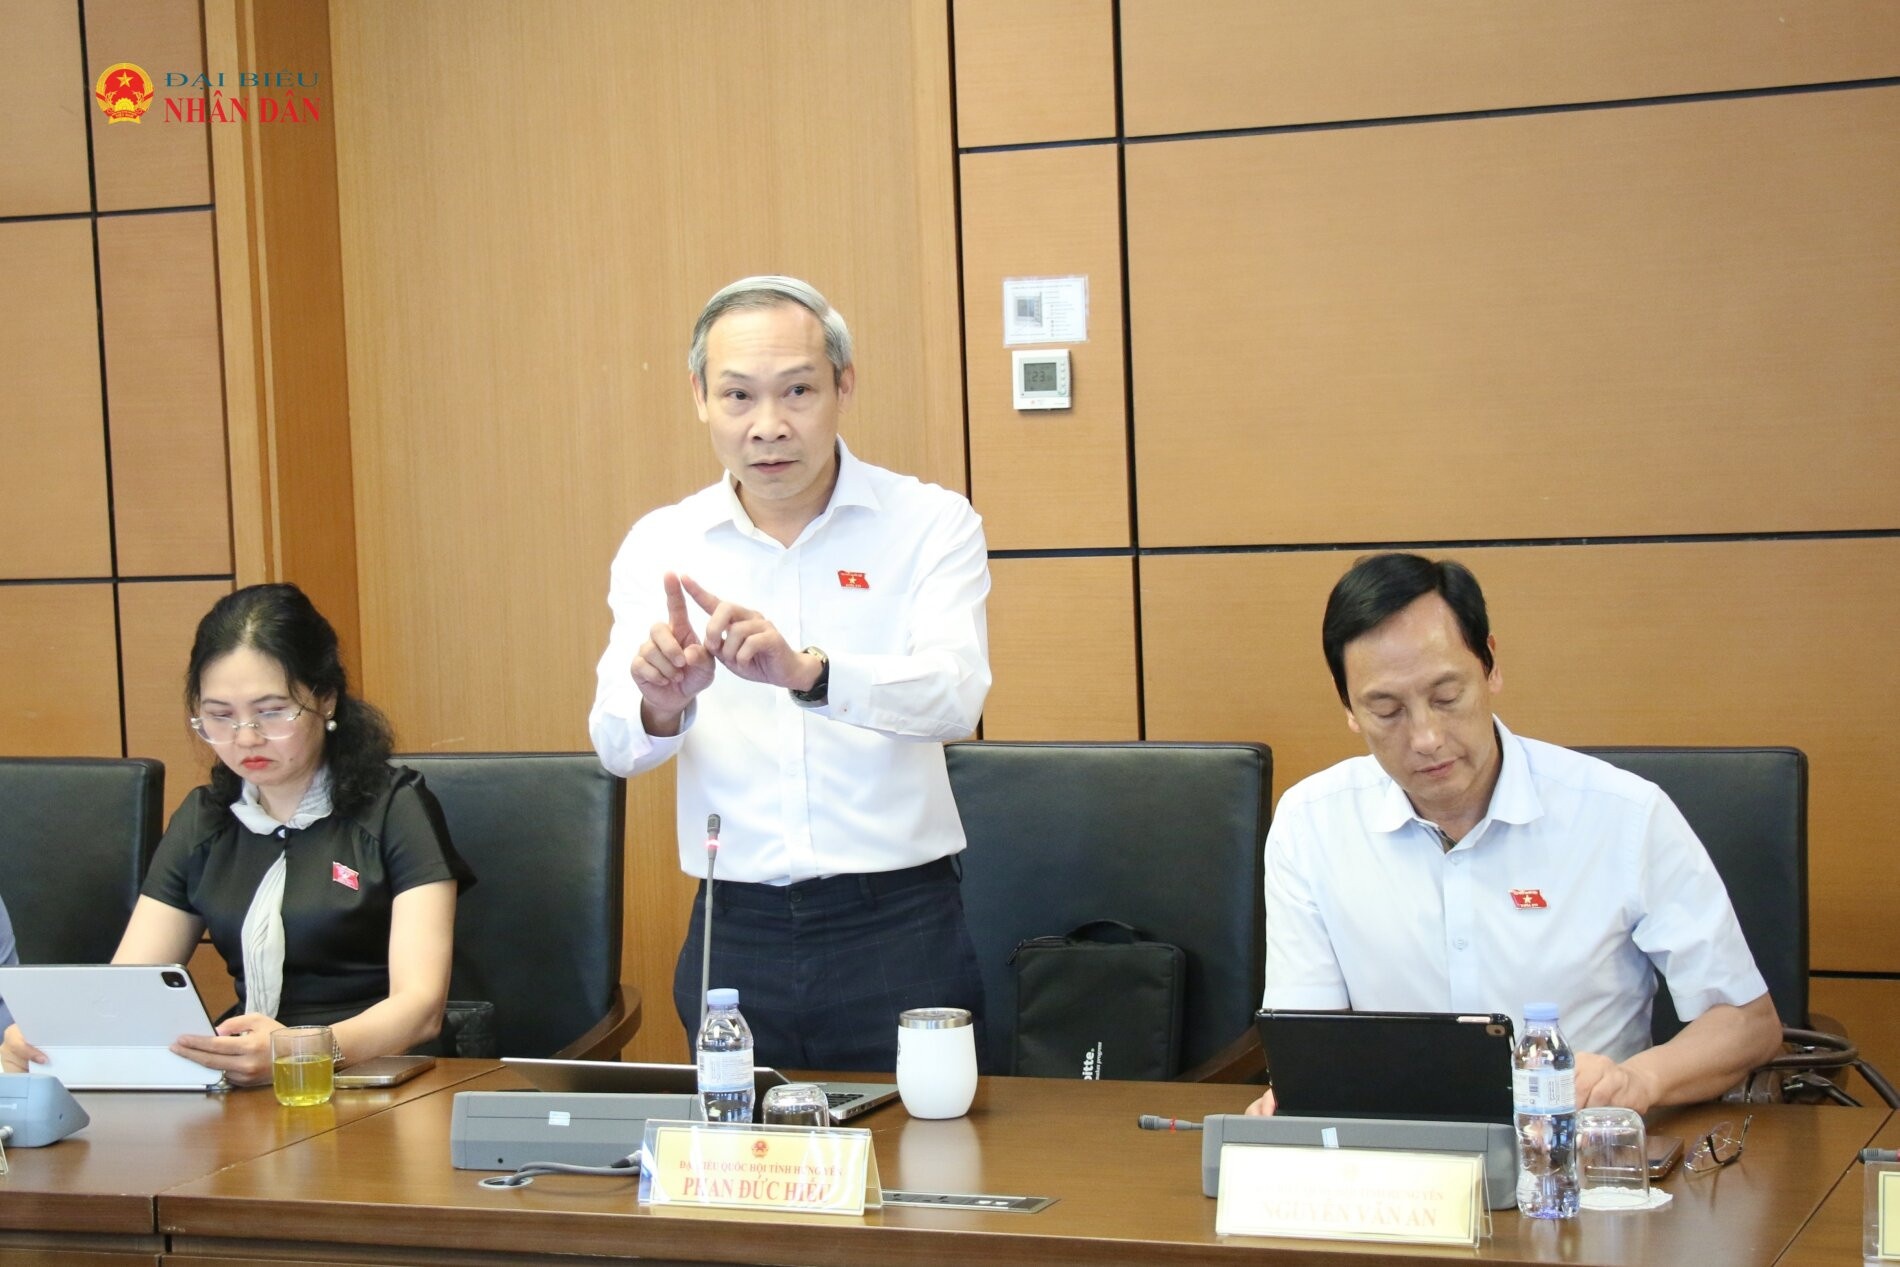 |
| ĐBQH Phan Đức Hiếu (Hưng Yên) đề nghị cần hoàn thiện các chính sách hỗ trợ doanh nghiệp nhỏ và vừa theo hướng cụ thể, có tính khuyến khích và bảo đảm khả thi. |
Do đó, ĐBQH Nguyễn Thanh Tùng đề nghị nghiên cứu thận trọng mô hình ngân hàng số độc lập, nhất là về hạ tầng dữ liệu, nguồn vốn và khả năng kiểm soát rủi ro.
Khó khăn của doanh nghiệp nhỏ và vừa không chỉ nằm ở việc thiếu vốn, thiếu mặt bằng hay chưa được hưởng các ưu đãi về thuế, phí. ĐBQH Nguyễn Phương Thủy (TP.Hà Nội) nêu thực tế, một gánh nặng lớn khác phát sinh thường xuyên trong suốt quá trình hoạt động là chi phí thực hiện các quy định pháp luật. Doanh nghiệp phải dành thời gian chuẩn bị hồ sơ, kê khai, báo cáo, xin cấp phép, cập nhật quy định, chứng minh điều kiện kinh doanh và thực hiện nghĩa vụ với nhiều cơ quan khác nhau. Trong khi đó, những doanh nghiệp không có bộ phận pháp chế, kế toán hay nhân sự chuyên trách thường phải tự thực hiện các công việc này hoặc thuê dịch vụ bên ngoài... Từ thực tế đó, đại biểu đề nghị dự thảo Luật cần chuyển trọng tâm từ hỗ trợ doanh nghiệp bằng các chính sách ưu đãi sang giảm thực chất thủ tục hành chính và chi phí tuân thủ pháp luật.
Bên cạnh đó, ĐBQH Phan Đức Hiếu (Hưng Yên) đề nghị cần hoàn thiện các chính sách hỗ trợ doanh nghiệp nhỏ và vừa theo hướng cụ thể, có tính khuyến khích và bảo đảm khả thi. Đối với chính sách hỗ trợ tiếp cận mặt bằng sản xuất, kinh doanh tại Điều 10, cần nghiên cứu ưu đãi thuế đối với phần thu nhập từ cho thuê đất, mặt bằng trong khu công nghiệp dành cho doanh nghiệp nhỏ và vừa…
Đường dẫn bài viết: https://thoibaonganhang.vn/chinh-sach-ho-tro-dnnvv-phai-co-tinh-khuyen-khich-va-bao-dam-kha-thi-189190.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.