
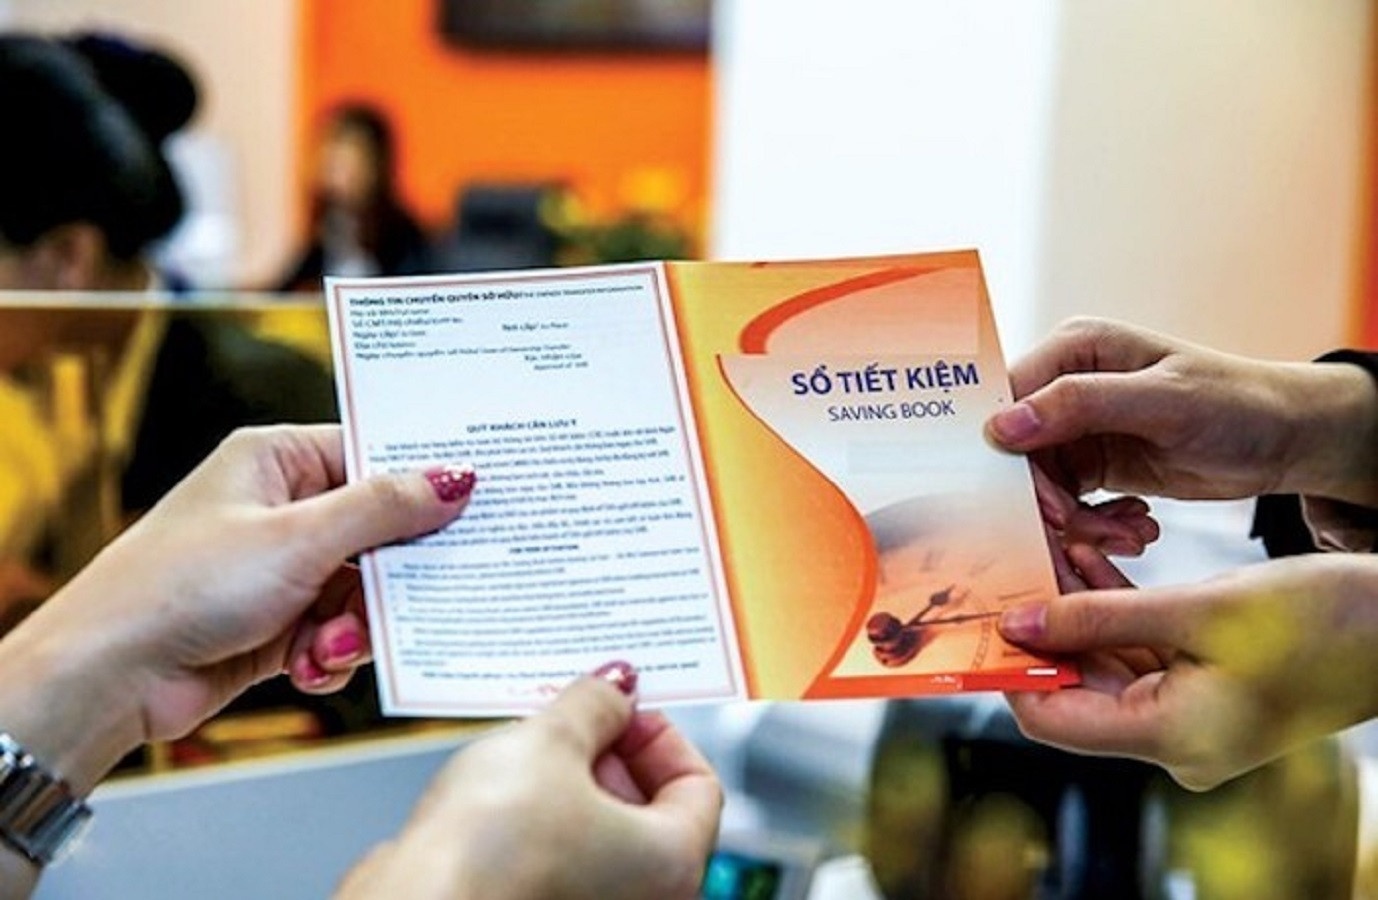
Có được dùng tiền gửi tiết kiệm làm tài sản bảo đảm để vay ngân hàng?
 |
Thời báo Ngân hàng xin cảm ơn bạn đã gửi câu hỏi. Sau đây là phần tư vấn:
Khi có nhu cầu vay vốn nhưng chưa muốn tất toán khoản tiết kiệm trước hạn, người gửi tiền có thể sử dụng chính khoản tiền tiết kiệm đó làm tài sản bảo đảm cho khoản vay tại ngân hàng. Tuy nhiên, việc cho vay còn phụ thuộc vào điều kiện và quy định của từng ngân hàng.
Theo quy định tại Điều 13 Thông tư số 48/2018/TT-NHNN của Ngân hàng Nhà nước về tiền gửi tiết kiệm, tiền gửi tiết kiệm được sử dụng làm tài sản bảo đảm theo hướng dẫn của tổ chức tín dụng, phù hợp với quy định pháp luật về giao dịch bảo đảm.
Như vậy, khách hàng có thể sử dụng khoản tiền gửi tiết kiệm để bảo đảm cho nghĩa vụ trả nợ tại ngân hàng mà không nhất thiết phải tất toán trước hạn. Đây là một phương án giúp người gửi tiền giải quyết nhu cầu vốn trong ngắn hạn, đồng thời có thể tiếp tục hưởng lãi từ khoản tiết kiệm theo thỏa thuận với ngân hàng.
Tuy nhiên, không phải cứ có sổ tiết kiệm là khách hàng đương nhiên được vay vốn. Ngân hàng sẽ xem xét nhu cầu vay, khả năng trả nợ, giá trị khoản tiền gửi và các điều kiện cấp tín dụng theo quy định. Hạn mức cho vay, lãi suất và thời hạn vay có thể khác nhau tùy từng ngân hàng.
Đáng chú ý, trong thời gian khoản tiết kiệm được sử dụng làm tài sản bảo đảm, khách hàng có thể bị hạn chế quyền rút tiền hoặc tất toán khoản tiền gửi theo thỏa thuận. Trường hợp không thực hiện đúng nghĩa vụ trả nợ, ngân hàng có quyền xử lý tài sản bảo đảm theo thỏa thuận và quy định pháp luật.
Vì vậy, trước khi quyết định vay, khách hàng nên tìm hiểu kỹ điều kiện vay vốn, lãi suất và thời hạn trả nợ. Đồng thời, cần cân nhắc chênh lệch giữa lãi suất vay và lãi suất tiết kiệm để tránh phát sinh chi phí không cần thiết.
Đường dẫn bài viết: https://thoibaonganhang.vn/co-duoc-dung-tien-gui-tiet-kiem-lam-tai-san-bao-dam-de-vay-ngan-hang-189288.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.