
Cú hích cho ngân hàng thương mại: Từ vai trò chủ lực đến thước đo 2030 (Kỳ 2)
| Cú hích cho ngân hàng thương mại: Từ vai trò chủ lực đến thước đo 2030 (Kỳ 1) Agribank tăng vốn điều lệ lên hơn 61 nghìn tỷ đồng Agribank đạt giải thưởng phát triển bền vững WSBI năm 2026 |
Kỳ 2: Nghịch lý "hai vai một thước": Giải bài toán thể chế để cởi trói dòng vốn phụng sự
Khi nghịch lý đánh giá bào mòn động lực phụng sự
Trong quản lý kinh tế, việc đánh giá hiệu quả hoạt động của doanh nghiệp nhà nước luôn là bài toán phức tạp. Tại các ngân hàng thương mại nhà nước, sự phức tạp ấy nhân lên gấp bội bởi tính chất đặc thù của một trung gian tài chính vừa vận hành theo quy luật thị trường vừa là công cụ điều tiết vĩ mô đắc lực của Đảng và Nhà nước.
Một mặt, với tư cách là đại diện chủ sở hữu, cơ quan quản lý vốn nhà nước giám sát chặt chẽ các chỉ tiêu tài chính định lượng: tỷ suất sinh lời trên vốn chủ sở hữu (ROE), tỷ suất sinh lời trên tổng tài sản (ROA), tăng trưởng lợi nhuận trước thuế và nghĩa vụ nộp ngân sách. Các kỳ kiểm tra, giám sát hay xếp loại doanh nghiệp cuối năm hầu như đều căn cứ vào những con số này để chấm điểm mức độ hoàn thành nhiệm vụ của cấp ủy và ban điều hành.
Mặt khác, mỗi khi nền kinh tế đứng trước thử thách, khối ngân hàng thương mại nhà nước luôn được giao trọng trách tiên phong đi đầu: hạ trần lãi suất huy động, hy sinh biên lãi thuần (NIM) để giảm lãi suất cho vay, cung ứng tín dụng ưu đãi cho các lĩnh vực ưu tiên, hạ tầng giao thông dài hạn, các mô hình nông nghiệp công nghệ cao và cứu trợ đồng bào vùng thiên tai, bão lũ.
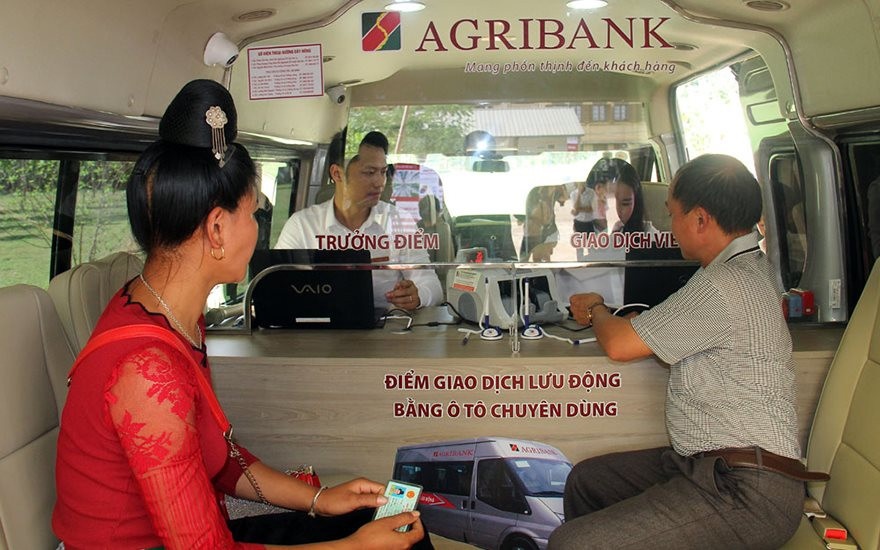 |
| Hoạt động giao dịch của khách hàng tại ngân hàng ở địa bàn nông thôn |
Hệ quả của việc dùng chung một cây thước để đo lường hai nhiệm vụ khác nhau là sự bất cập trong đánh giá cán bộ, đảng viên ở cơ sở. Những chi nhánh bám rễ ở địa bàn nông nghiệp, nông thôn, vùng sâu vùng xa, giải ngân các gói vay chính sách có thể phải đối mặt với chi phí vận hành lớn, biên lãi mỏng và nguy cơ nợ quá hạn cao do rủi ro thiên tai đặc thù của đối tượng vay vốn. Nếu chỉ đánh giá bằng các chỉ tiêu tài chính thông thường, các đơn vị này dễ bị chấm điểm hiệu quả thấp hơn những chi nhánh tập trung vào thị trường bán lẻ, dịch vụ tại các đô thị lớn.
Cách đánh giá cào bằng, máy móc dễ làm giảm động lực của những cán bộ cũng là những đảng viên tiên phong nơi tuyến đầu. Khi sự hy sinh vì lợi ích cộng đồng không được ghi nhận công bằng trong đánh giá, tổ chức Đảng cơ sở dễ rơi vào tình thế lúng túng giữa việc hoàn thành nhiệm vụ chính trị và bảo đảm chỉ tiêu kinh doanh được giao.
Xây dựng Đảng từ gốc thể chế: Thiết kế cơ chế hạch toán song song
Từ góc độ quản trị, một hướng đi đáng được các cơ quan có thẩm quyền nghiên cứu là xây dựng hệ thống đo lường hiệu quả hai tầng dựa trên ba trụ cột. Những nội dung này cần được tính toán kỹ, thử nghiệm và hoàn thiện khung pháp lý trước khi áp dụng.
Trụ cột thứ nhất là nghiên cứu cơ chế định giá điều chuyển vốn nội bộ (FTP). Có thể áp dụng đường cong FTP riêng biệt cho danh mục tín dụng chính sách và các chương trình ưu đãi phục vụ nhiệm vụ chính trị. Chi nhánh thực hiện nhiệm vụ điều tiết có thể được tiếp cận nguồn vốn nội bộ với lãi suất tương xứng hoặc nhận cấp bù chênh lệch lãi suất từ hội sở. Việc ghi nhận minh bạch khoản giá trị xã hội được bù đắp sẽ phản ánh đúng hơn năng lực quản trị của từng đơn vị, không để thành tích của người làm chính sách bị che lấp bởi các chỉ số tài chính cơ học.
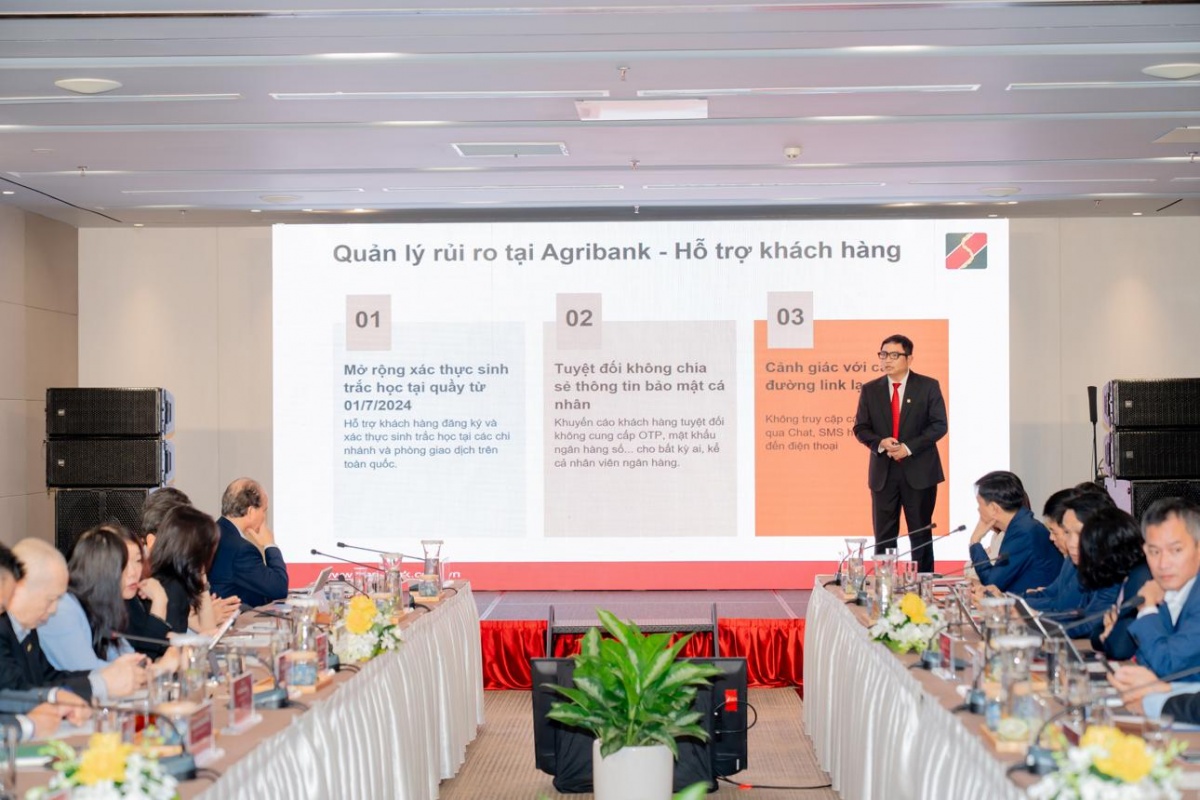 |
| Agribank tăng cường quản trị rủi ro tín dụng, kiểm soát chất lượng danh mục cho vay và nâng cao hiệu quả hoạt động |
Trụ cột thứ hai là theo dõi tách bạch danh mục tài sản. Bảng cân đối tài sản sinh lời có thể được phân tách trong quản trị nội bộ thành Danh mục kinh doanh thị trường và Danh mục thực hiện chính sách xã hội, điều tiết vĩ mô với chi phí trích lập dự phòng rủi ro tín dụng được theo dõi riêng cho từng danh mục. Sự minh bạch này giúp cấp ủy, ban lãnh đạo và các cơ quan kiểm toán, thanh tra nhìn nhận chính xác khẩu vị rủi ro thương mại, tách bạch rủi ro phát sinh từ nhiệm vụ chính trị với năng lực điều hành kinh doanh thông thường. Việc theo dõi này không thay thế các quy định hiện hành về hạch toán, kế toán và phân loại nợ.
Trụ cột thứ ba là nghiên cứu bổ sung thẻ điểm cân bên cạnh các chỉ tiêu tài chính. Thay vì chỉ đo lường bằng tăng trưởng lợi nhuận, thẻ điểm có thể phân bổ trọng số hợp lý cho các tiêu chí phi tài chính mang tính chiến lược: mức độ lan tỏa tín dụng xanh, tỷ lệ bao phủ tài chính toàn diện tại địa bàn khó khăn, tốc độ giải ngân cho các công trình hạ tầng trọng điểm quốc gia. Khi đó, sự dấn thân vì nhiệm vụ chính trị của tổ chức Đảng và đảng viên tại cơ sở được ghi nhận bằng những tiêu chí cụ thể hơn.
Bảo vệ người dám đổi mới, không mở “vùng miễn trừ”
Bên cạnh bài toán đo lường là bài toán trách nhiệm. Trong hoạt động tín dụng, tâm lý e ngại sai sót có thể khiến một số cán bộ chọn giải pháp an toàn là kéo dài thời gian thẩm định hoặc đẩy việc lên cấp trên, qua đó làm chậm dòng vốn vào nền kinh tế.
Đặc thù của hoạt động ngân hàng là kinh doanh rủi ro. Với các chương trình tín dụng chính sách hay dự án hạ tầng có thời gian hoàn vốn dài, biến động kinh tế vĩ mô có thể khiến phương án ban đầu không đạt kỳ vọng. Vấn đề này đã được Bộ Chính trị đặt ra ở tầm toàn Đảng trong Nghị quyết số 24-NQ/TW ngày 22/8/2026 của Bộ Chính trị về phát huy tính tiên phong, gương mẫu, tinh thần đổi mới, dám nghĩ, dám làm, dám chịu trách nhiệm của đội ngũ cán bộ, đảng viên trong kỷ nguyên mới: Nghị quyết yêu cầu phân định rõ ranh giới giữa đổi mới, sáng tạo vì lợi ích chung với hành vi lợi dụng, cố ý làm trái; việc xem xét trách nhiệm phải căn cứ vào động cơ, mục đích, mức độ lỗi, quá trình ra quyết định, trong đó kết quả đạt được là căn cứ quan trọng nhưng không phải căn cứ duy nhất.
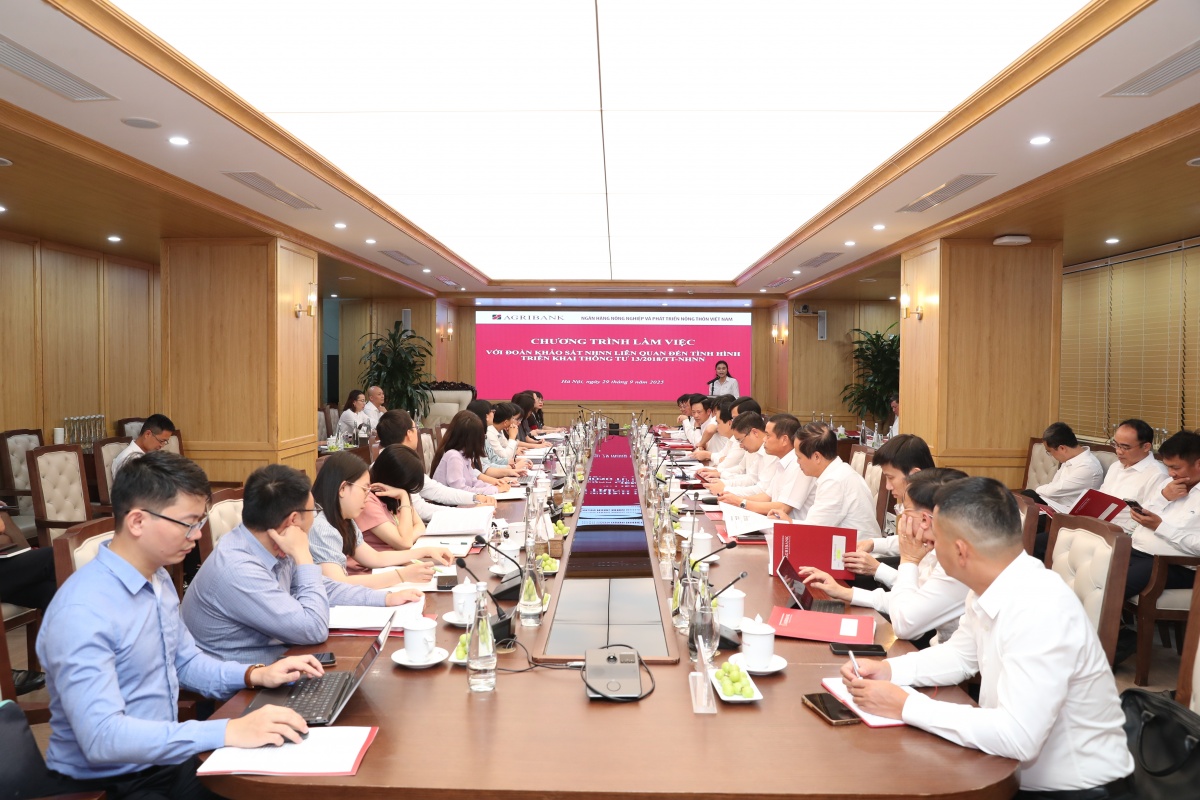 |
| Đoàn khảo sát của Ngân hàng Nhà nước Việt Nam (NHNN) làm việc tại Agribank về tình hình triển khai Thông tư 13/2018/TT-NHNN quy định hệ thống kiểm soát nội bộ của các tổ chức tín dụng |
Quy định số 220-QĐ/TW ngày 30/9/2026 của Ban Bí thư về cơ chế tôn vinh, trọng dụng và bảo vệ cán bộ dám đổi mới, dám nghĩ, dám làm, dám chịu trách nhiệm vì lợi ích chung cụ thể hóa cơ chế bảo vệ trong phạm vi kỷ luật của Đảng, theo hướng xem xét không xử lý, miễn hoặc giảm trách nhiệm theo thẩm quyền khi đáp ứng đầy đủ điều kiện. Việc xem xét căn cứ vào động cơ, mục đích, thẩm quyền, mức độ lỗi, khả năng dự báo, kiểm soát rủi ro và kết quả đạt được chứ không chỉ dựa vào hậu quả.
Cơ chế ấy không phải “vùng an toàn”. Tại Hội nghị toàn quốc nghiên cứu, học tập, quán triệt và triển khai thực hiện Nghị quyết số 79-NQ/TW và Nghị quyết số 80-NQ/TW ngày 25/2/2026, khi đề cập đến chuẩn mực quản trị và liêm chính công vụ trong kinh tế, Tổng Bí thư Tô Lâm nhấn mạnh: “Không thể để tồn tại tình trạng “lợi ích nhóm”, “sân sau”, đầu tư theo nhiệm kỳ, thua lỗ kéo dài nhưng không rõ trách nhiệm”. Hành vi cố ý làm trái, vụ lợi, che giấu thông tin vì thế nằm ngoài phạm vi bảo vệ. Bảo vệ người dám đổi mới phải đi cùng quy trình được phê duyệt, trách nhiệm giải trình, quản trị rủi ro và kiểm soát quyền lực.
Với các ngân hàng thương mại nhà nước, vấn đề đặt ra là cụ thể hóa quy định chung thành quy trình nội bộ: xác định rõ chương trình, sản phẩm hay cơ chế thử nghiệm nào thuộc diện đổi mới; trình cấp có thẩm quyền phê duyệt trước khi triển khai; lưu hồ sơ, xác định giới hạn rủi ro chấp nhận được và báo cáo kịp thời khi rủi ro phát sinh. Trách nhiệm hình sự, dân sự do pháp luật quy định; việc làm rõ hơn ranh giới giữa rủi ro kinh doanh và hành vi vi phạm là kiến nghị cần nghiên cứu ở tầm pháp luật, không thể thay thế bằng quy định của Đảng.
Thống nhất hành động từ nhận thức của các cơ quan quản lý
Các đề xuất về đánh giá nội bộ và bảo vệ cán bộ khó phát huy hiệu quả nếu thiếu sự phối hợp đồng bộ của các cơ quan quản lý cấp trên.
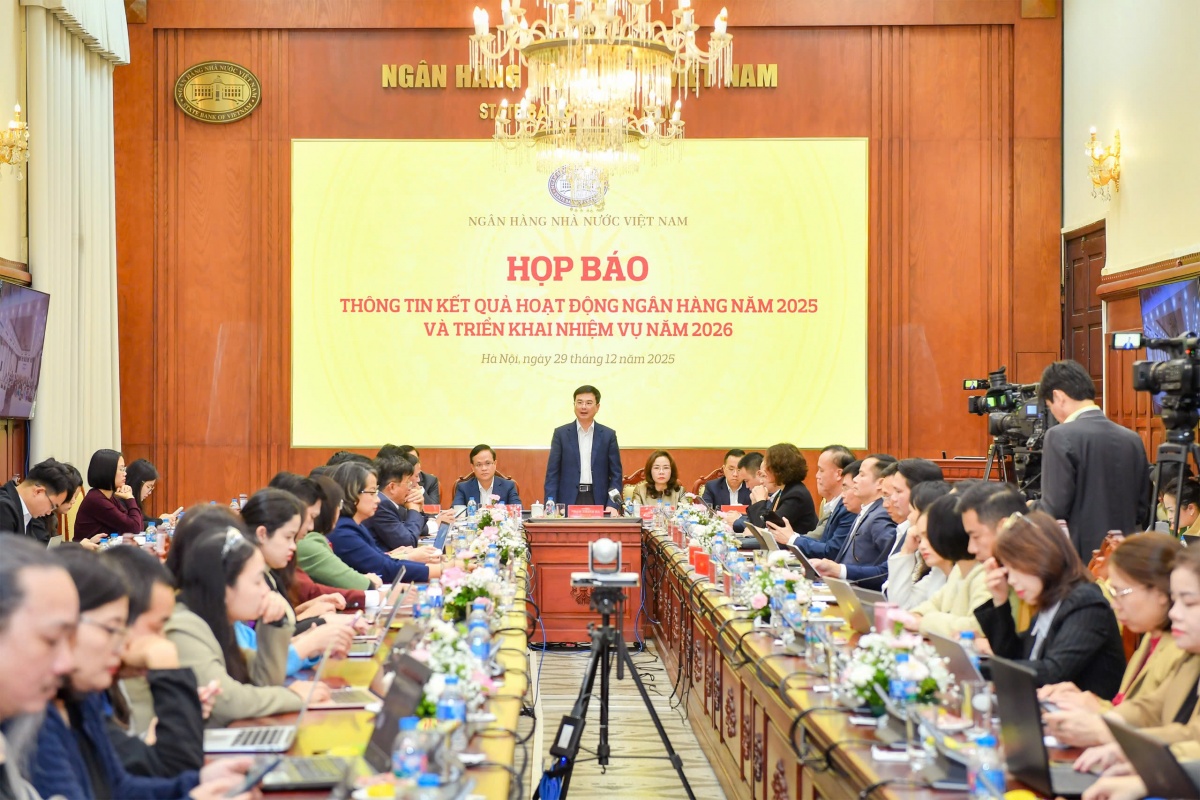 |
| NHNN tổ chức họp báo hàng quý để thông tin kết quả hoạt động của ngành Ngân hàng |
Cần để Bộ Tài chính, Ngân hàng Nhà nước và cơ quan đại diện chủ sở hữu vốn nhà nước nghiên cứu cơ chế đánh giá riêng, ghi nhận minh bạch chi phí và kết quả thực hiện nhiệm vụ được giao; việc điều chỉnh cách tính các chỉ tiêu như ROE hay bảo toàn vốn chỉ nên thực hiện khi có căn cứ pháp lý, phương pháp kiểm chứng và cơ chế giám sát phù hợp. Ghi nhận riêng hiệu quả của nhiệm vụ chính sách và loại trừ chi phí khỏi chỉ tiêu đánh giá là hai việc khác nhau, không nên coi việc sau là hệ quả tất yếu của việc trước.
Khi cơ chế đánh giá được thiết lập khoa học, sòng phẳng và người dám đổi mới được bảo vệ đúng quy định, các ngân hàng thương mại nhà nước sẽ có thêm điều kiện để phát huy nội lực. Thế chân kiềng gồm vốn tự có, hạ tầng công nghệ lõi và nguồn nhân lực chất lượng cao sẽ được luận giải trong Kỳ 3: Xây dựng Đảng từ nguồn lực thực thi: Ba đòn bẩy kích hoạt nội lực ngân hàng quốc gia.
Đường dẫn bài viết: https://thoibaonganhang.vn/cu-hich-cho-ngan-hang-thuong-mai-tu-vai-tro-chu-luc-den-thuoc-do-2030-ky-2-189667.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.