
Tín dụng mở rộng từ niềm tin vào doanh nghiệp
Uy tín trong kinh doanh mở thêm cơ hội vay vốn
Chia sẻ tại Hội nghị “Ngành Ngân hàng đồng hành khơi thông nguồn lực tài chính - ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ giai đoạn 2026 - 2030”, tổ chức cuối tuần qua tại TP. Hồ Chí Minh, ông Trần Thành Trọng, Chủ tịch HĐQT, Tổng giám đốc CTCP Sáng Ban Mai cho biết, hơn 20 năm quan hệ với ACB Chi nhánh Tân Bình đã giúp doanh nghiệp tiếp cận những hình thức cấp vốn linh hoạt hơn. Từ các khoản vay chủ yếu dựa vào tài sản thế chấp, doanh nghiệp đã được ngân hàng xem xét cho vay tín chấp dựa trên lịch sử giao dịch, hiệu quả kinh doanh và việc thực hiện nghĩa vụ trả nợ.
Theo ông Trọng, Sáng Ban Mai chuyên sản xuất, lắp ráp máy phát điện công suất lớn, có những hợp đồng kéo dài từ sáu tháng đến vài năm. Ngoài vốn lưu động, doanh nghiệp còn được ACB hỗ trợ bảo lãnh tạm ứng, bảo lãnh thực hiện hợp đồng để triển khai các đơn hàng trị giá hàng triệu USD. Uy tín doanh nghiệp tích lũy và khả năng tạo dòng tiền cần được ngân hàng đánh giá đầy đủ bên cạnh tài sản thế chấp.
Câu chuyện của CTCP Sáng Ban Mai không phải trường hợp cá biệt. Nhiều NHTM hiện nay đã phát triển sản phẩm tín chấp dựa trên doanh thu, lịch sử giao dịch, khoản phải thu và quan hệ trong chuỗi cung ứng. Một số ngân hàng còn ghi nhận tăng trưởng tích cực về dư nợ cho vay không có tài sản bảo đảm.
Chẳng hạn, theo báo cáo kết quả kinh doanh quý II/2026 của Techcombank, dư nợ cho vay tín chấp tăng 40% so với đầu năm và 139% so với cùng kỳ. Tổng dư nợ tín chấp và thẻ tín dụng đạt 44.100 tỷ đồng. Trong phân khúc hộ kinh doanh, hơn 2,6 triệu cơ sở sử dụng giải pháp Techcombank Merchant, khoảng 234.000 khách hàng được cấp hạn mức vay. Dư nợ các sản phẩm tín chấp ShopCash và ShopCredit tăng khoảng ba lần so với cùng kỳ.
Tại HDBank, ngân hàng triển khai gói tín dụng 2.000 tỷ đồng dành cho lĩnh vực logistics, với hạn mức tín chấp tối đa 30 tỷ đồng đối với khách hàng đáp ứng điều kiện. Đại diện HDBank cho biết, ngân hàng tài trợ tới 85% giá trị khoản phải thu đối với một số nhóm nhà thầu và cấp tín chấp tối đa 5 tỷ đồng cho nhà phân phối, đại lý hàng tiêu dùng nhanh.
Đối với doanh nghiệp xây lắp, đại diện MB cho biết, ngân hàng cấp hạn mức tín chấp lên tới 30 tỷ đồng, kết hợp tài trợ vốn và bảo lãnh theo tiến độ công trình. Doanh nghiệp ngành nhựa cũng có thể tiếp cận hạn mức không có tài sản bảo đảm lên tới 20 tỷ đồng. Nền tảng BIZ MBBank khai thác dữ liệu giao dịch, hồ sơ thuế và hóa đơn điện tử để hỗ trợ chấm điểm tín dụng, rút ngắn thời gian xử lý hồ sơ.
Ở những phân khúc khác, GPBank triển khai chương trình cho vay tín chấp tối đa 5 tỷ đồng dành cho doanh nghiệp nhỏ và vừa, 2 tỷ đồng đối với doanh nghiệp siêu nhỏ. MSB phát triển sản phẩm M-Flex với hạn mức tín dụng khung tối đa 25 tỷ đồng, trong đó mức tài trợ chưa cần bổ sung tài sản bảo đảm lên tới 15 tỷ đồng.
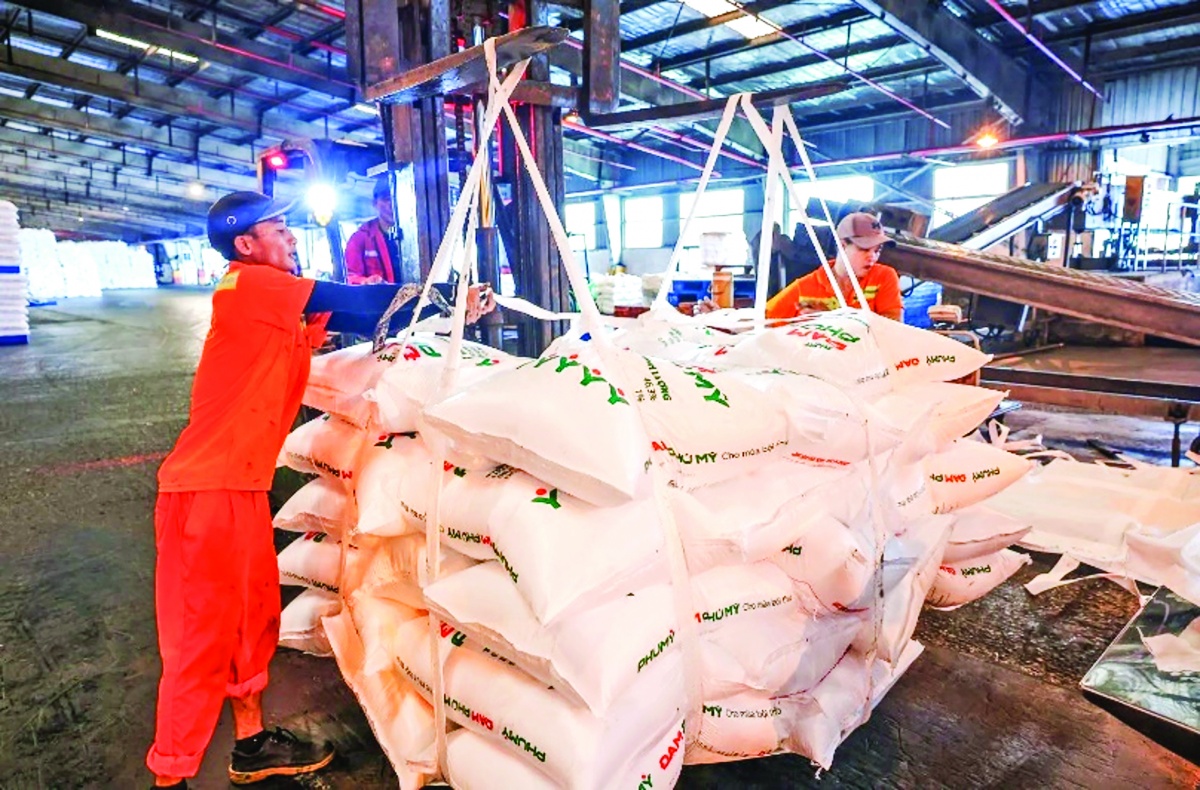 |
| Doanh nghiệp có thể tiếp cận các khoản vay tín chấp từ các NHTM |
Dữ liệu minh bạch củng cố cơ sở cấp tín dụng
Theo ông Đặng Văn Điềm, Chủ tịch Liên đoàn Doanh nghiệp Đồng Nai, nhiều doanh nghiệp có đơn hàng, phương án kinh doanh khả thi nhưng khó tiếp cận vốn do thiếu tài sản bảo đảm. Vì thế, ngân hàng cần chú trọng hơn đến dòng tiền, hợp đồng đầu ra và hiệu quả phương án kinh doanh. Với doanh nghiệp logistics, vốn lưu động đặc biệt quan trọng bởi phải ứng trước chi phí nhiên liệu, vận tải, kho bãi, trong khi việc thu hồi vốn phụ thuộc tiến độ thanh toán của khách hàng.
Từ thực tiễn Tây Ninh, ông Trịnh Văn Hải, Chủ tịch Hiệp hội Doanh nghiệp tỉnh cho biết, hoạt động kết nối ngân hàng - doanh nghiệp đã góp phần đáp ứng nhu cầu vốn hàng nghìn tỷ đồng. Agribank Chi nhánh Đông Long An và Bắc Long An được nhiều doanh nghiệp đánh giá tích cực về thủ tục, lãi suất và thời gian xử lý hồ sơ, phổ biến từ 7-15 ngày.
Tuy nhiên, theo ông Hải, nhiều doanh nghiệp sản xuất, kinh doanh tốt nhưng báo cáo tài chính chưa phản ánh đầy đủ doanh thu, dòng tiền và năng lực trả nợ. Doanh nghiệp cần chủ động hoàn thiện hồ sơ pháp lý, minh bạch tài chính và nâng cao chất lượng kế toán, thay vì chỉ trông chờ ngân hàng nới điều kiện cho vay.
Ông Nguyễn Xuân Bắc, Phó Vụ trưởng phụ trách Vụ Tín dụng, NHNN đồng tình với quan điểm này và cho rằng, minh bạch thông tin tài chính, quản lý hiệu quả dòng tiền là yếu tố quan trọng để ngân hàng mở rộng cho vay không có tài sản bảo đảm. Các hiệp hội ngành hàng cũng cần hỗ trợ doanh nghiệp hoàn thiện hồ sơ, tăng cường kết nối ngân hàng và tham gia sâu hơn vào chuỗi cung ứng.
Ghi nhận ý kiến từ các NHTM và cộng đồng doanh nghiệp, Thống đốc NHNN Phạm Đức Ấn cho biết, NHNN sẽ cùng các TCTD nghiên cứu kiến nghị về tài sản bảo đảm, trong đó có việc sử dụng quyền sở hữu trí tuệ của doanh nghiệp đổi mới sáng tạo. Đây là hướng mở đối với những doanh nghiệp có giá trị kinh doanh tập trung ở sáng chế, phần mềm và kết quả nghiên cứu thay vì tài sản hữu hình.
Thống đốc cũng yêu cầu các TCTD chủ động tiếp cận doanh nghiệp, tăng cường kết nối để nắm bắt nhu cầu vốn, đổi mới thẩm định theo hướng chú trọng phương án kinh doanh, dòng tiền, lịch sử tín dụng và năng lực quản trị. Việc mở rộng cơ sở đánh giá khách hàng và nghiên cứu tài sản bảo đảm mới phải đi đôi với bảo đảm an toàn hoạt động ngân hàng, kiểm soát rủi ro. Với các địa phương, Thống đốc đề nghị tập trung tháo gỡ vướng mắc về đất đai, thủ tục đầu tư và pháp lý dự án, giúp doanh nghiệp sớm triển khai sản xuất, kinh doanh và ngân hàng có thêm cơ sở quyết định tài trợ vốn.
Đường dẫn bài viết: https://thoibaonganhang.vn/tin-dung-mo-rong-tu-niem-tin-vao-doanh-nghiep-189694.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.