
Phân hóa tài chính ngành dược: Trái chiều tiền gửi và đòn bẩy nợ
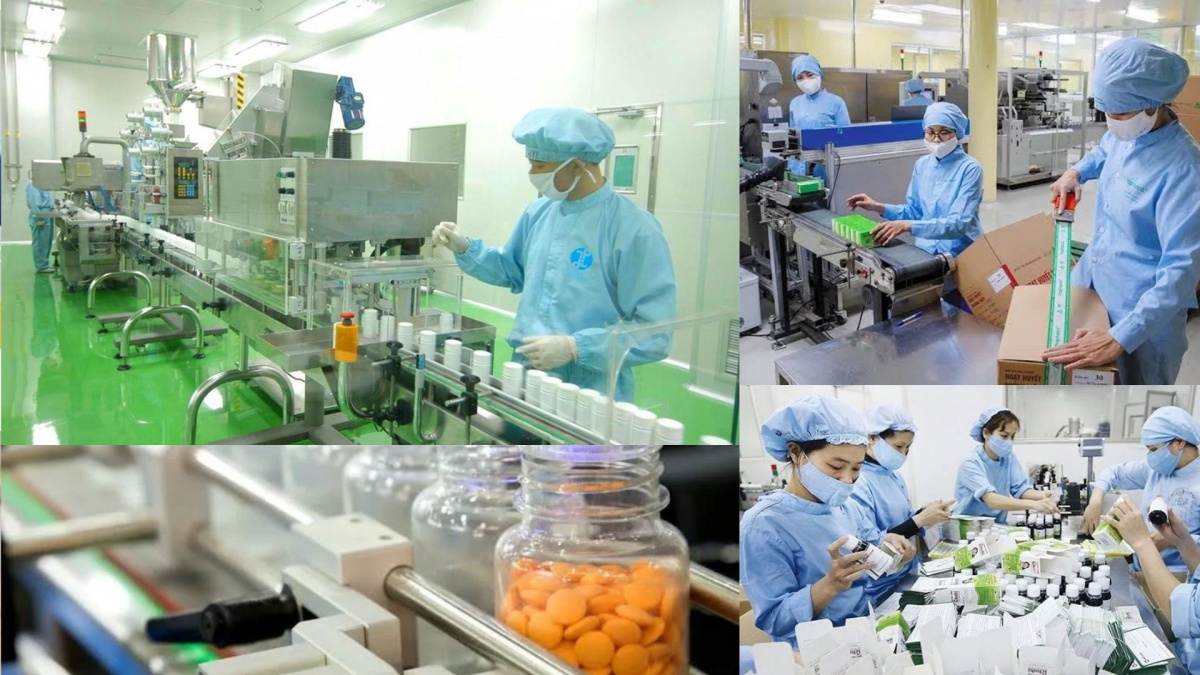 |
| Nhiều doanh nghiệp chấp nhận gia tăng nợ vay, dồn lực đầu tư nhà máy chuẩn quốc tế để đón đầu cơ hội dài hạn |
Bức tường phòng thủ vững chắc từ "núi" tiền gửi
Nhìn vào bảng cân đối kế toán của các doanh nghiệp dược phẩm niêm yết tính đến ngày 30/9/2026, sự an toàn và thận trọng vẫn là lựa chọn ưu tiên của nhiều "ông lớn". Điển hình nhất là CTCP Dược Hậu Giang (mã: DHG) khi duy trì vị thế dẫn đầu với 1.170,25 tỷ đồng tiền, tương đương tiền và đầu tư tài chính ngắn hạn. Trong đó, lượng tiền gửi có kỳ hạn tại các ngân hàng (VietinBank, Vietcombank, BIDV) chiếm tới 1.063,96 tỷ đồng.
Dù tổng lượng tiền đã giảm khoảng 47,2% so với đầu năm do doanh nghiệp mạnh tay chi hơn 1.307 tỷ đồng trả cổ tức và gia tăng tích trữ hàng tồn kho, Dược Hậu Giang vẫn sở hữu một cơ cấu tài chính vô cùng lành mạnh. Điểm sáng lớn nhất là doanh nghiệp này hoàn toàn sạch nợ vay tài chính. Nhờ nguồn vốn nhàn rỗi dồi dào, chỉ trong 9 tháng, Dược Hậu Giang đã "bỏ túi" hơn 80 tỷ đồng từ lãi tiền gửi, góp phần giúp lợi nhuận sau thuế đạt 712,84 tỷ đồng, duy trì đà đi ngang so với cùng kỳ dù bối cảnh thị trường có nhiều biến động.
Tương tự, CTCP Dược phẩm Trung ương 3 (mã: DP3) cũng cho thấy sự sung túc khi nắm giữ 527,68 tỷ đồng tiền và tiền gửi, chiếm tới 62,3% tổng tài sản. Trong khi đó, dư nợ vay của DP3 chỉ ở mức khiêm tốn 43,87 tỷ đồng. Vị thế tài chính an toàn này đi kèm với kết quả kinh doanh ấn tượng: lợi nhuận sau thuế 9 tháng tăng vọt 76%, đạt 138,91 tỷ đồng.
Không nằm ngoài xu hướng, các tên tuổi khác như Traphaco, Domesco hay Imexpharm đều duy trì lượng tài sản tài chính ngắn hạn trên mức 500 tỷ đồng. Đặc biệt, Domesco cũng ghi nhận việc không sử dụng đòn bẩy nợ vay. Lượng tiền mặt dồi dào không chỉ mang lại nguồn doanh thu tài chính ổn định (từ 20 đến 27 tỷ đồng cho mỗi doanh nghiệp) mà còn tạo ra "bộ đệm" vững chắc giúp các công ty này chủ động nguồn vốn lưu động và phòng trị rủi ro.
Đòn bẩy nợ vay và ván cược vào tương lai
Ở chiều ngược lại, một nửa bức tranh ngành dược lại mang gam màu của sự "tấn công" với chiến lược gia tăng đòn bẩy tài chính để mở rộng quy mô.
Đứng đầu về dư nợ là CTCP Dược phẩm Cửu Long (mã: DCL) với gần 960 tỷ đồng nợ vay, tăng 23,3% so với đầu năm. Hệ quả của việc sử dụng đòn bẩy cao là chi phí lãi vay phình to lên mức 48,57 tỷ đồng, bào mòn lợi nhuận và đẩy doanh nghiệp rơi vào mức lỗ gần 18 tỷ đồng trong 9 tháng đầu năm. Dù DCL ghi nhận hơn 718 tỷ đồng đầu tư tài chính ngắn hạn, nhưng phần lớn trong số đó là tiền cho vay các bên liên quan và chứng khoán kinh doanh, tính thanh khoản không thể đánh đồng với tiền gửi ngân hàng. Đổi lại, nguồn vốn vay này đang được DCL dồn lực cho dự án nhà máy tiêu chuẩn EU-GMP tại Long An với chi phí dở dang lên tới 244 tỷ đồng.
Trường hợp của CTCP Dược – Trang thiết bị Y tế Bình Định ( Bidiphar, mã: DBD) và CTCP Dược phẩm CPC1 Hà Nội (mã: DTP) cũng phản ánh rõ nét xu hướng đánh đổi dòng tiền lấy dư địa tăng trưởng. Tại Bidiphar, nợ vay đã tăng vọt 125,5%, lên mức 395 tỷ đồng để tài trợ cho dự án nhà máy công nghệ cao Nhơn Hội. Nhờ nền tảng kinh doanh cốt lõi tốt, lợi nhuận của Bidiphar vẫn tăng trưởng gần 10%, nhưng dòng tiền hoạt động kinh doanh đã chuyển sang mức âm 9,31 tỷ đồng. Với CPC1 Hà Nội, nợ vay gấp 2,55 lần đầu năm cũng khiến lợi nhuận sụt giảm 15,5% dù doanh thu vẫn tăng trưởng.
Sự phân hóa về chiến lược tài chính này không phải là ngẫu nhiên, mà phản ánh những bước chuẩn bị khác nhau của các doanh nghiệp trước ngưỡng cửa chuyển đổi của ngành dược Việt Nam. Theo giới phân tích, thị trường đang được thúc đẩy bởi bệ phóng vững chắc từ xu hướng già hóa dân số và sự gia tăng của các bệnh mạn tính. Nhu cầu nâng cấp hệ thống y tế và phát triển thuốc generic chất lượng cao tại kênh bệnh viện đang mở ra cơ hội lớn.
Đặc biệt, khi Luật Dược sửa đổi có hiệu lực từ 1/7/2025, những tiêu chuẩn khắt khe về quản trị, phân phối và chất lượng sẽ định hình lại cuộc chơi. Những doanh nghiệp đang "thắt lưng buộc bụng" gia tăng nợ vay hôm nay để xây dựng nhà máy chuẩn EU-GMP hay công nghệ cao chính là đang đặt cược vào khả năng giành thị phần đấu thầu trong dài hạn. Trong khi đó, nhóm doanh nghiệp rủng rỉnh tiền mặt lại nắm giữ lợi thế về sự ổn định và khả năng chớp thời cơ M&A hoặc tung ra các chiến dịch tiếp thị linh hoạt mà không lo chịu áp lực chi phí vốn.
Đường dẫn bài viết: https://thoibaonganhang.vn/phan-hoa-tai-chinh-nganh-duoc-trai-chieu-tien-gui-va-don-bay-no-190047.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.