
Thị trường tài chính biến động sau bầu cử giữa nhiệm kỳ tại Mỹ
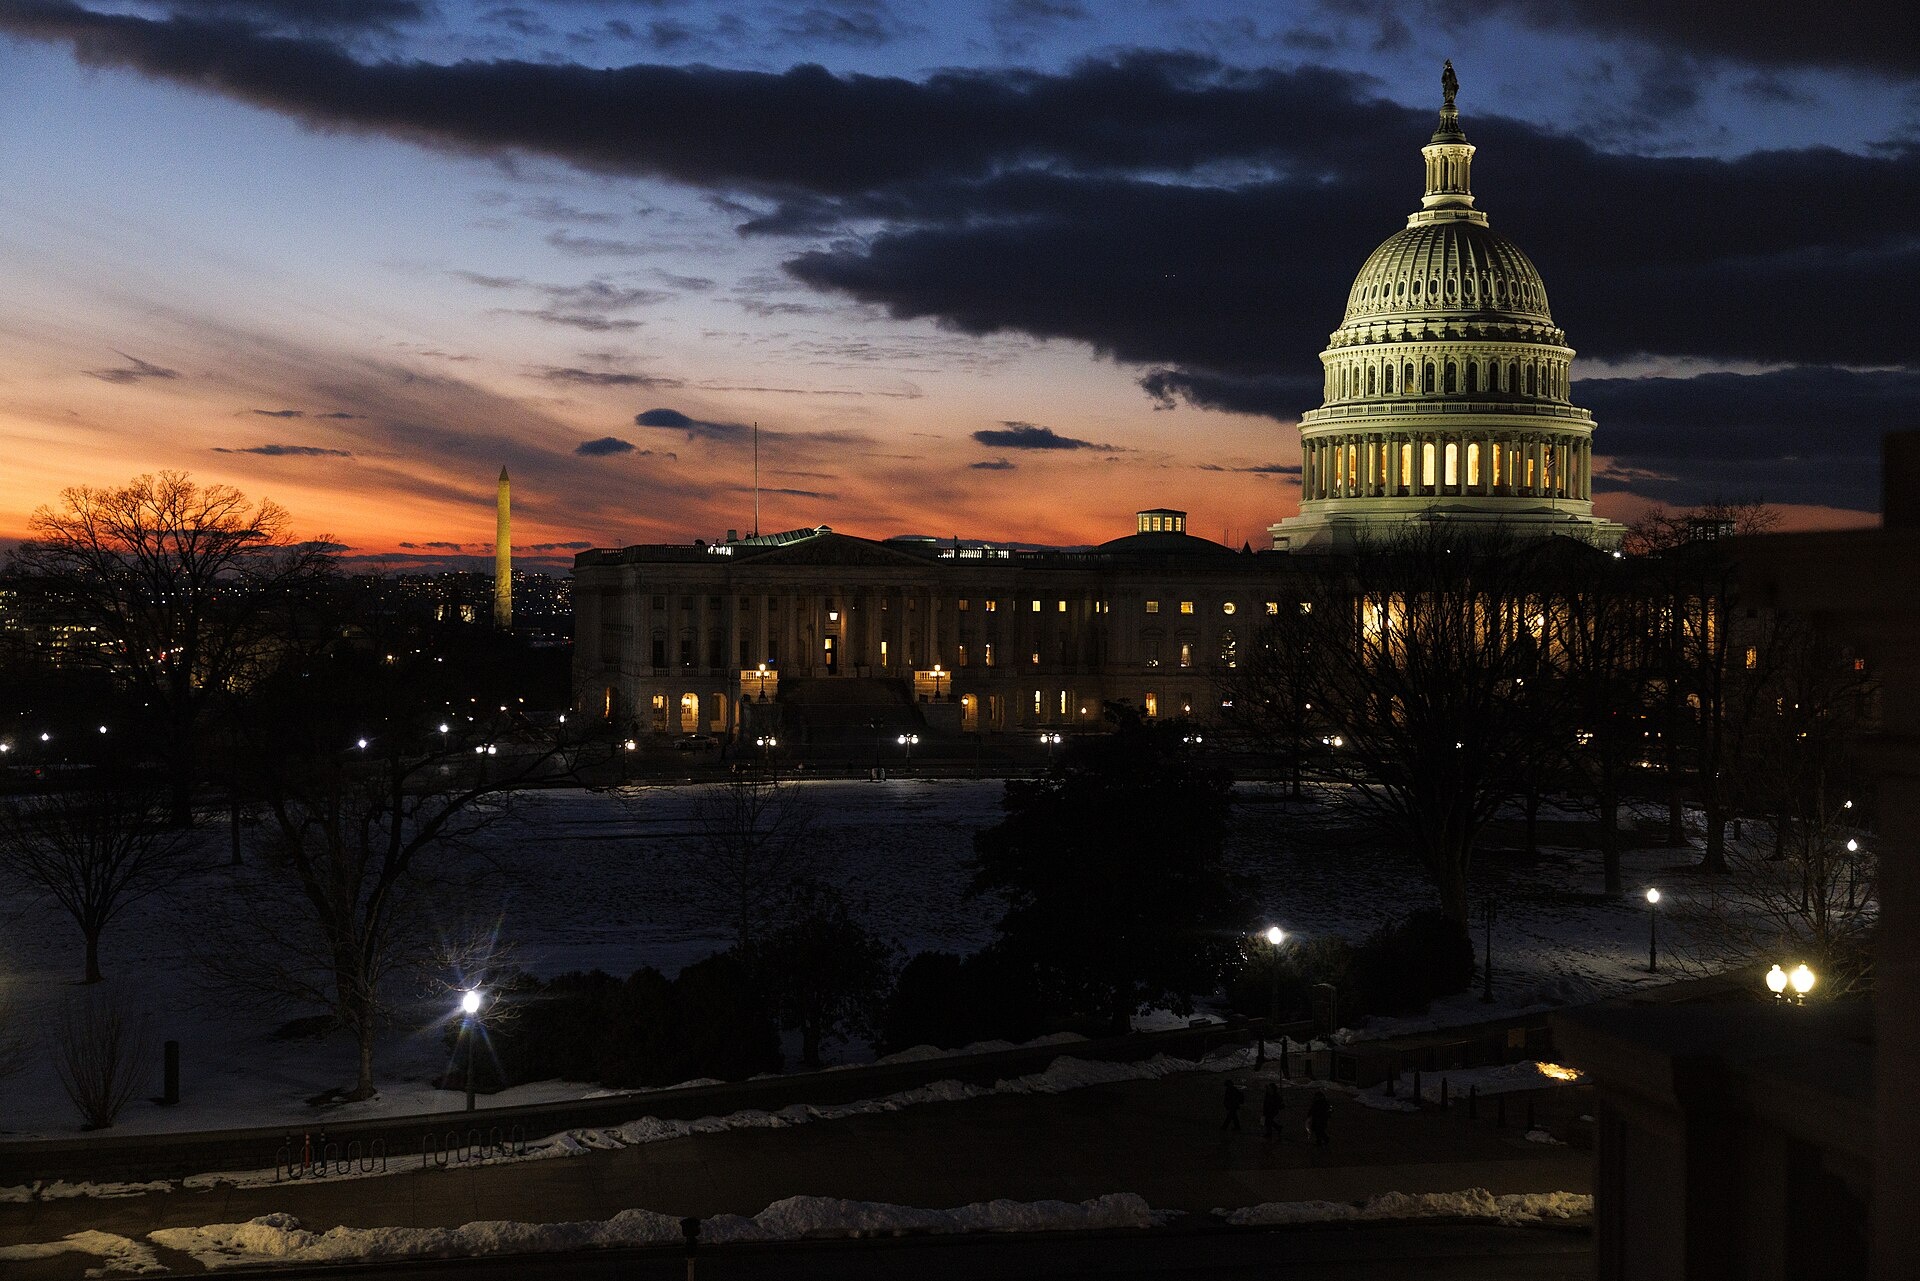 |
| Ảnh: Shawn Miller/Library of Congress |
Thị trường đồng loạt đảo chiều sau bầu cử
Cuộc bầu cử giữa nhiệm kỳ Mỹ ngày 3/11, với kết quả đảng Dân chủ giành quyền kiểm soát cả Hạ viện và Thượng viện, đang làm gia tăng khả năng bế tắc trong quá trình hoạch định và thông qua chính sách tại Washington.
Phản ứng của thị trường tài chính trong phiên 4/11 khá khác thường. Chỉ số USD có lúc giảm xuống 101,21 điểm, thấp nhất kể từ ngày 30/9, trước khi thu hẹp đà giảm về mức 101,60 điểm. Đồng euro tăng giá so với đồng bạc xanh. Cùng lúc, giá vàng giao ngay tăng 3,49%, lên 4.065,80 USD/oz theo số liệu Reuters cuối phiên, đánh dấu sự phục hồi mạnh sau khi kim loại quý này từng rơi xuống 3.869,85 USD/oz vào ngày 30/10.
Trái phiếu Kho bạc Mỹ cũng được mua mạnh. Lợi suất trái phiếu kỳ hạn 10 năm giảm khoảng 6,62 điểm cơ bản, xuống 4,88%. Do giá trái phiếu biến động ngược chiều lợi suất, đây là dấu hiệu dòng tiền quay lại thị trường nợ chính phủ. Trong khi đó, chỉ số Dow Jones tăng 3,03%, S&P 500 tăng 1,58% và Nasdaq tăng 1,44%.
Giá dầu Brent cũng giảm gần 9%, xuống 94,62 USD/thùng. Theo Reuters, giới đầu tư cân nhắc khả năng Washington điều chỉnh cách tiếp cận đối với các cuộc xung đột tại Iran và Ukraine. Triển vọng căng thẳng hạ nhiệt khiến phần bù rủi ro địa chính trị trong giá dầu thu hẹp, dù chưa thể khẳng định xung đột sớm chấm dứt.
Cổ phiếu, vàng và trái phiếu cùng tăng không nhất thiết là nghịch lý. Chứng khoán hưởng lợi từ việc bất định bầu cử giảm bớt; trái phiếu được hỗ trợ bởi kỳ vọng chi tiêu của Chính phủ Mỹ và tăng trưởng thấp hơn; vàng hưởng lợi từ USD suy yếu cùng lợi suất đi xuống.
Từ chính sách tài khóa đến kỳ vọng lãi suất Fed
Kỳ vọng chính phủ vay ít hơn có thể làm dịu sức ép nguồn cung trái phiếu. Kết hợp với nhu cầu tài sản an toàn, điều này khiến giá trái phiếu tăng và lợi suất giảm. Song việc khó đạt đồng thuận hơn trong vấn đề ngân sách cũng có mặt trái: các cuộc thương lượng về trần nợ hoặc chi tiêu công có thể tạo rủi ro mới.
Những thay đổi trong triển vọng tài khóa cũng có thể tác động đến kỳ vọng tăng trưởng kinh tế và chính sách tiền tệ Mỹ. Theo Reuters, USD có nguy cơ chịu thêm sức ép nếu nhà đầu tư cho rằng những bất đồng giữa Quốc hội và Nhà Trắng sẽ ảnh hưởng đến tăng trưởng...
Dù vậy, cần phân biệt dự báo dài hạn với định giá thực tế của thị trường. Theo công cụ CME FedWatch, thị trường ngày 4/11 định giá xác suất 81,2% Fed sẽ tăng lãi suất ít nhất 25 điểm cơ bản tại cuộc họp tháng 12, cao hơn mức 77,4% phiên trước. Nói cách khác, sự suy yếu của USD không đồng nghĩa giới đầu tư đã từ bỏ kỳ vọng Fed tiếp tục thắt chặt chính sách.
Số liệu kinh tế cho thấy Fed vẫn phải thận trọng. Theo báo cáo việc làm quốc gia của công ty cung cấp dịch vụ quản lý nhân sự và tiền lương ADP, khu vực tư nhân Mỹ tạo thêm 86.000 việc làm trong tháng 10, cao hơn dự báo 69.000. Chỉ số hoạt động dịch vụ của Viện Quản lý Cung ứng (ISM) giảm từ 54,9 của tháng 9 xuống 54,5 điểm trong tháng 10 nhưng vẫn trên ngưỡng 50, phản ánh sự mở rộng.
Với vàng, tác động trước mắt rõ hơn. Đồng USD giảm giúp vàng định giá bằng USD trở nên dễ mua hơn đối với người nắm giữ đồng tiền khác. Lợi suất trái phiếu giảm cũng làm giảm chi phí cơ hội của việc giữ vàng, vốn không được trả lãi. Tuy nhiên, giá dầu hạ mạnh tạo ra tác động hai chiều: vừa làm dịu rủi ro lạm phát và kỳ vọng lãi suất, vừa có thể làm giảm nhu cầu phòng ngừa lạm phát bằng vàng.
Trong những phiên tới, khả năng duy trì đà tăng của vàng và trái phiếu phụ thuộc nhiều vào dữ liệu việc làm, lạm phát, diễn biến giá dầu và thông điệp từ Fed. Nếu áp lực giá cả vẫn cao, lợi suất có thể tăng trở lại và USD phục hồi. Ngược lại, bằng chứng tăng trưởng chậm hơn cùng triển vọng tài khóa thận trọng hơn có thể củng cố xu hướng hiện tại. Kết quả bầu cử giữa nhiệm kỳ là biến số tác động tới thị trường tài chính, nhưng chưa đủ để kết luận USD, vàng hay lãi suất đã bước vào một xu hướng mới.
Đường dẫn bài viết: https://thoibaonganhang.vn/thi-truong-tai-chinh-bien-dong-sau-bau-cu-giua-nhiem-ky-tai-my-190197.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.