
Phát triển các kênh tích lũy hưu trí bổ sung, tạo thêm nguồn thu nhập cho người dân khi về già
| Nên “thả”... thuế với quỹ hưu trí Đề nghị tăng tuổi nghỉ hưu vì nguy cơ vỡ quỹ hưu trí Quỹ hưu trí rục rịch vào thị trường vốn |
Bài toán tích lũy hưu trí của các nền kinh tế
Theo Báo cáo Triển vọng hưu trí của OECD năm 2026 công bố ngày 4/11, tổng tài sản của các quỹ hưu trí tại các quốc gia OECD đạt 78.000 tỷ USD vào cuối năm 2025, tương đương 106% GDP. Quy mô này đã tăng đáng kể so với mức 62% GDP năm 2001, cho thấy vai trò ngày càng lớn của tài sản hưu trí trong nền kinh tế.
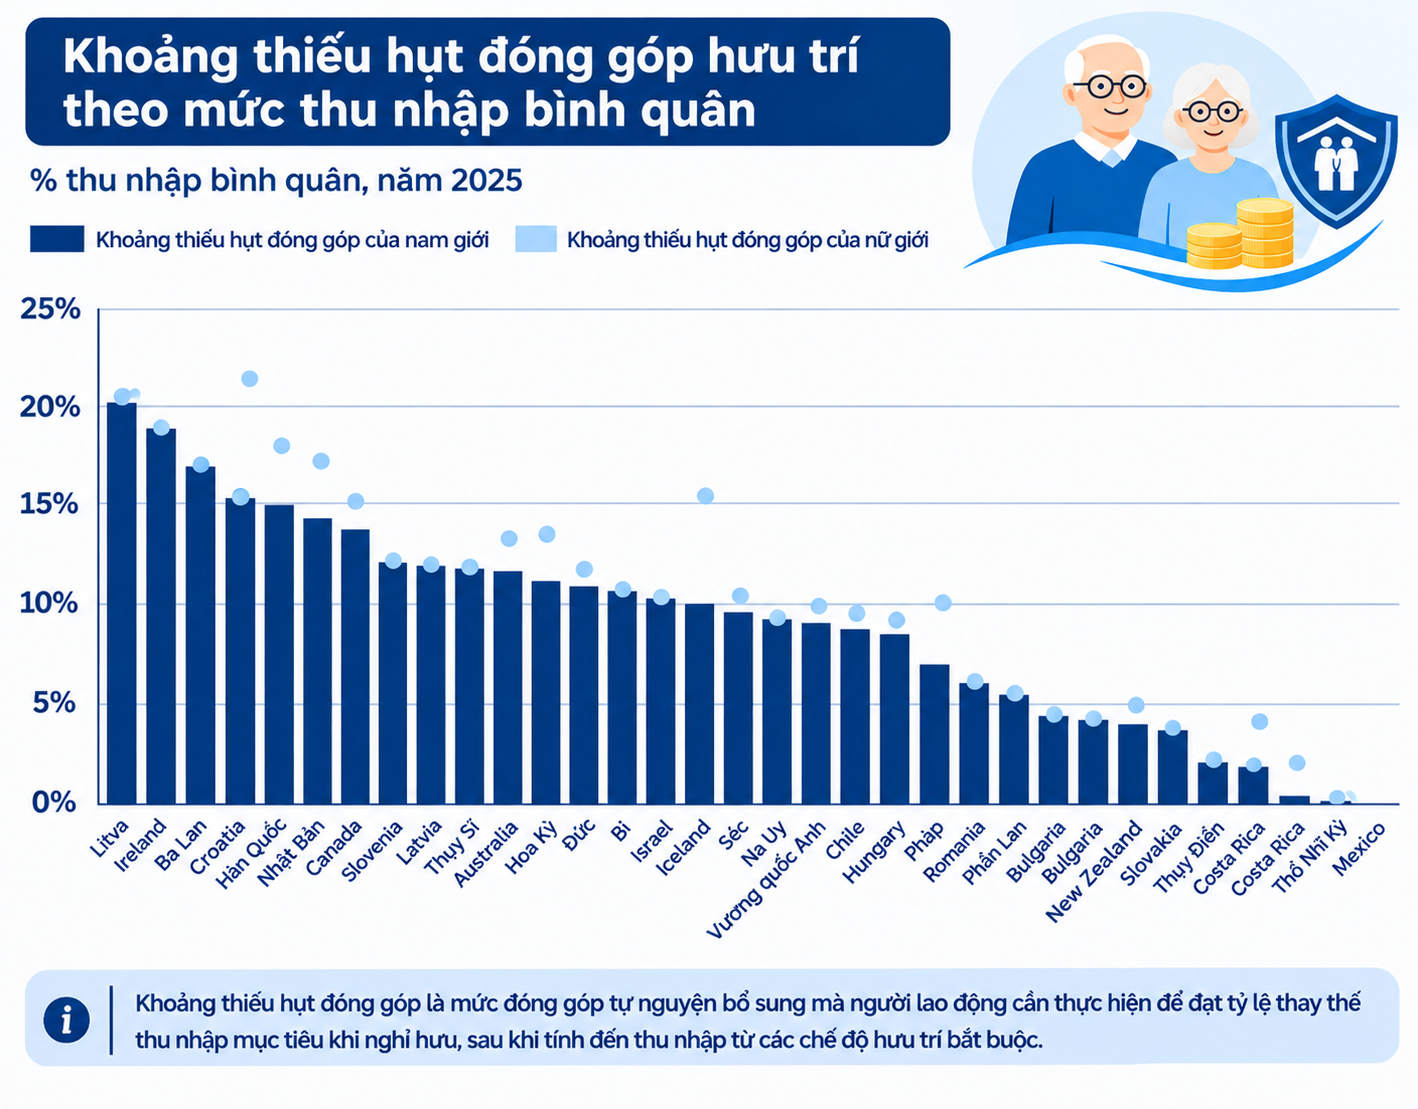
Tuy nhiên, sự gia tăng về quy mô tài sản chưa phản ánh đầy đủ khả năng bảo đảm thu nhập khi người lao động nghỉ hưu. Báo cáo chỉ ra rằng, các quốc gia được khảo sát đều đối mặt với khoảng thiếu hụt đóng góp hưu trí, điều này nghĩa là người lao động cần bổ sung các khoản đóng góp tự nguyện bên cạnh chế độ hưu trí bắt buộc để đạt được mục tiêu thu nhập khi về già. Cụ thể, tại 17/41 quốc gia OECD, lao động nam có mức thu nhập trung bình cần đóng góp thêm ít nhất 10% thu nhập để đạt mục tiêu thu nhập hưu trí. Cũng tại 17 quốc gia, khoảng thiếu hụt đóng góp hưu trí của phụ nữ lớn hơn nam giới.
 |
| Nguồn: Tổng hợp từ Báo cáo Triển vọng hưu trí của OECD năm 2026 |
Thực tế này cho thấy, dù quy mô tài sản hưu trí ngày càng tăng và chi tiêu công cho lương hưu tiếp tục được mở rộng, bài toán bảo đảm thu nhập khi về già vẫn chưa được giải quyết triệt để. Nhận định về thách thức này, Tổng Thư ký OECD Mathias Cormann cho biết: “Ngay cả khi chi tiêu công cho lương hưu tại các nước OECD tiếp tục tăng, nhiều người lao động vẫn không có đủ thu nhập khi nghỉ hưu”.
Từ thực tế đó, OECD khuyến nghị các chính phủ cần triển khai đồng bộ nhiều giải pháp để khuyến khích người dân tích lũy cho tuổi già. Trong đó, có thể xem xét tăng mức đóng góp bắt buộc, khuyến khích người sử dụng lao động đóng góp tự nguyện, áp dụng ưu đãi tài chính và nâng cao hiểu biết tài chính của người lao động. Các cơ chế đăng ký tham gia tự động hoặc tăng dần mức đóng góp theo tiền lương cũng được xem là công cụ hữu ích để bổ sung nguồn tích lũy hưu trí hiện nay.
Mở rộng các kênh tích lũy cho tuổi hưu
Tại Việt Nam, già hóa dân số đang đặt hệ thống an sinh xã hội trước áp lực ngày càng lớn, trong khi tỷ lệ người tham gia bảo hiểm xã hội vẫn còn khiêm tốn so với lực lượng lao động. Thực tế này cho thấy, bên cạnh mở rộng diện bao phủ bảo hiểm xã hội, việc phát triển các kênh tích lũy hưu trí bổ sung cũng cần được quan tâm nhằm tạo thêm nguồn thu nhập cho người dân khi về già.
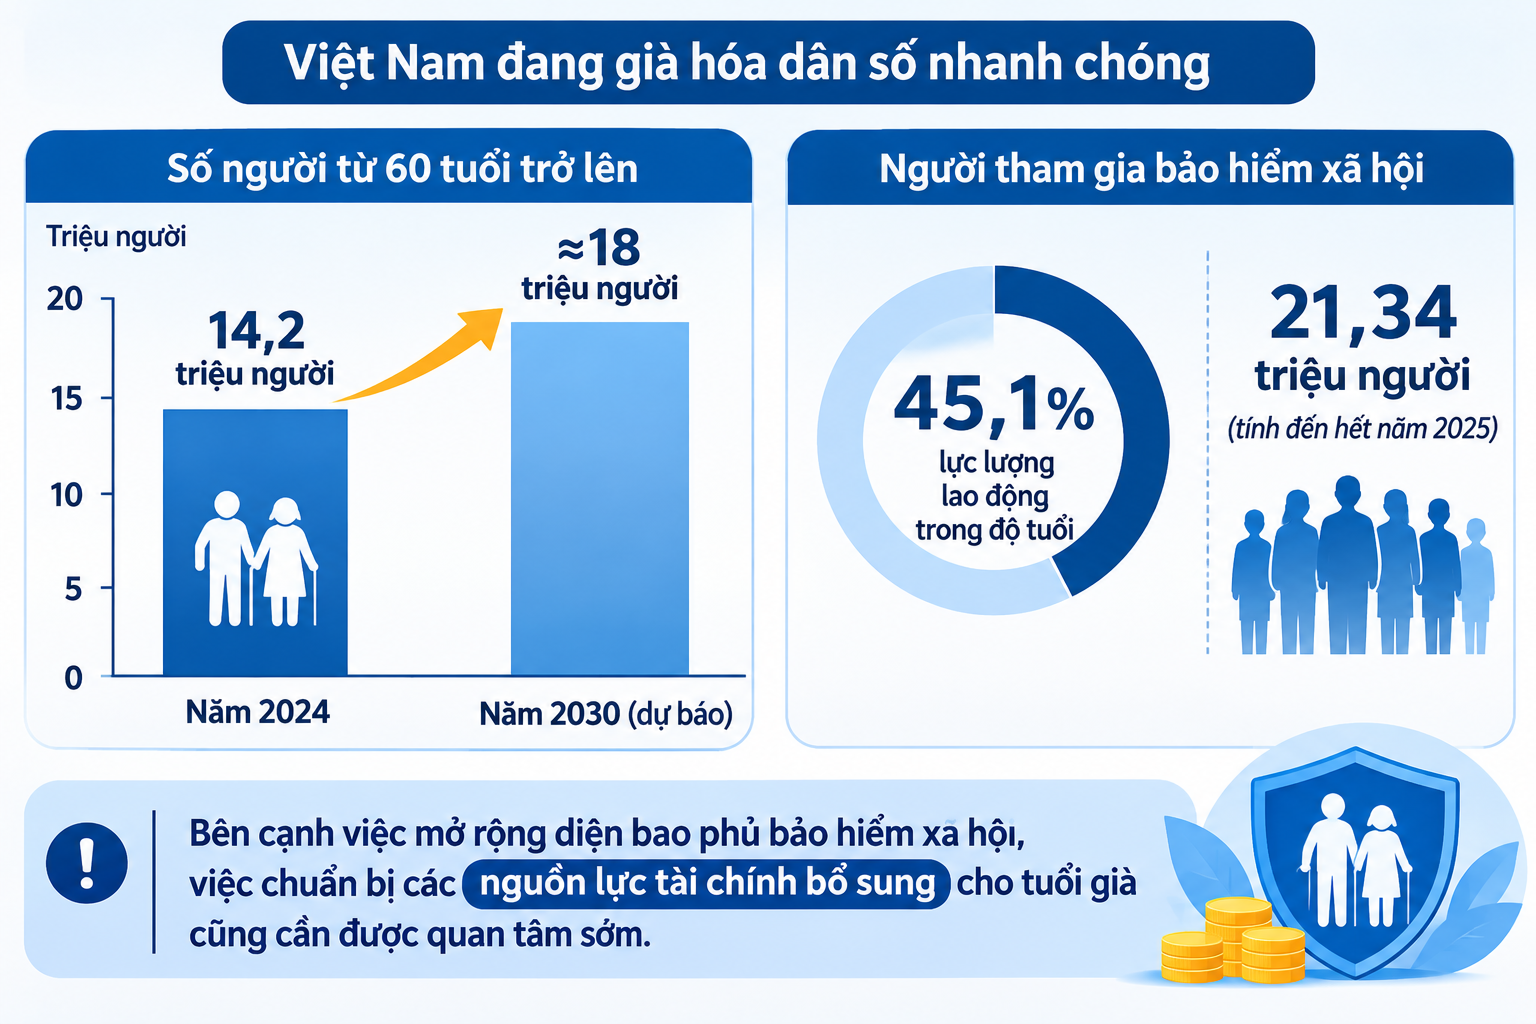
Theo Cục Thống kê, năm 2024, Việt Nam có khoảng 14,2 triệu người từ 60 tuổi trở lên. Dự báo đến năm 2030, con số này sẽ tăng lên gần 18 triệu người. Trong khi đó, đến hết năm 2025, cả nước có 21,34 triệu người tham gia bảo hiểm xã hội, tương đương 45,1% lực lượng lao động trong độ tuổi. Khoảng cách giữa tốc độ già hóa dân số và mức độ bao phủ bảo hiểm xã hội đặt ra yêu cầu phải chuẩn bị sớm hơn các nguồn lực tài chính phục vụ cuộc sống của người dân khi hết tuổi lao động.
 |
| Nguồn: Tổng hợp từ số liệu của Cục Thống kê |
Trước hết, mở rộng diện bao phủ bảo hiểm xã hội vẫn là nhiệm vụ trọng tâm, đặc biệt đối với lao động khu vực phi chính thức, lao động tự do và những người có quá trình làm việc không liên tục. Đây là những nhóm có nguy cơ gián đoạn quá trình đóng bảo hiểm, khó tích lũy đủ thời gian tham gia để hưởng lương hưu nếu thiếu các cơ chế hỗ trợ phù hợp.
Luật Bảo hiểm xã hội năm 2024, có hiệu lực từ ngày 1/7/2025, đã bổ sung nhiều quy định nhằm mở rộng cơ hội tiếp cận chính sách. Theo đó, thời gian đóng bảo hiểm xã hội tối thiểu để hưởng lương hưu được giảm từ 20 năm xuống 15 năm. Cùng với đó, chính sách trợ cấp hưu trí xã hội được áp dụng đối với người từ đủ 75 tuổi trở lên không hưởng lương hưu hoặc trợ cấp bảo hiểm xã hội hằng tháng; người từ đủ 70 tuổi đến dưới 75 tuổi thuộc hộ nghèo, hộ cận nghèo cũng được hưởng nếu đáp ứng các điều kiện theo quy định.
Những điều chỉnh này góp phần hoàn thiện hệ thống an sinh xã hội đa tầng, mở rộng cơ hội hưởng lương hưu và hỗ trợ nhóm người cao tuổi chưa có nguồn thu nhập ổn định. Tuy nhiên, để bảo đảm cuộc sống khi về già, việc mở rộng số người tham gia mới chỉ là một phần của bài toán. Quan trọng hơn là việc nâng cao khả năng tích lũy, giúp người lao động có thêm nguồn lực tài chính bên cạnh chế độ hưu trí cơ bản.
Theo khuyến nghị của OECD, một trong những hướng đi có thể thúc đẩy là phát triển các chương trình hưu trí bổ sung tự nguyện. Theo cơ chế này, người lao động và người sử dụng lao động có thể cùng đóng góp vào tài khoản hưu trí cá nhân, tạo lập khoản tích lũy riêng để bổ sung cho lương hưu từ bảo hiểm xã hội. Việc phát triển các chương trình này không chỉ giúp đa dạng hóa nguồn thu nhập khi nghỉ hưu mà còn khuyến khích hình thành thói quen tiết kiệm dài hạn trong xã hội.
Ở góc độ thị trường tài chính, các quỹ hưu trí nếu được phát triển phù hợp có thể trở thành kênh đầu tư hiệu quả, góp phần đa dạng hóa cơ sở nhà đầu tư và bổ sung nguồn vốn trung, dài hạn cho nền kinh tế Việt Nam. Đây cũng là một hướng đi có ý nghĩa quan trọng trong bối cảnh Việt Nam đang đẩy mạnh phát triển thị trường vốn để giảm áp lực cung ứng vốn dài hạn lên hệ thống ngân hàng. Qua đó, các kênh dẫn vốn có thể bổ trợ hiệu quả hơn cho nhau, tạo nền tảng cho một thị trường tài chính phát triển cân bằng và bền vững.
Đường dẫn bài viết: https://thoibaonganhang.vn/phat-trien-cac-kenh-tich-luy-huu-tri-bo-sung-tao-them-nguon-thu-nhap-cho-nguoi-dan-khi-ve-gia-190240.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.