
Cần hệ sinh thái vốn cho đổi mới sáng tạo
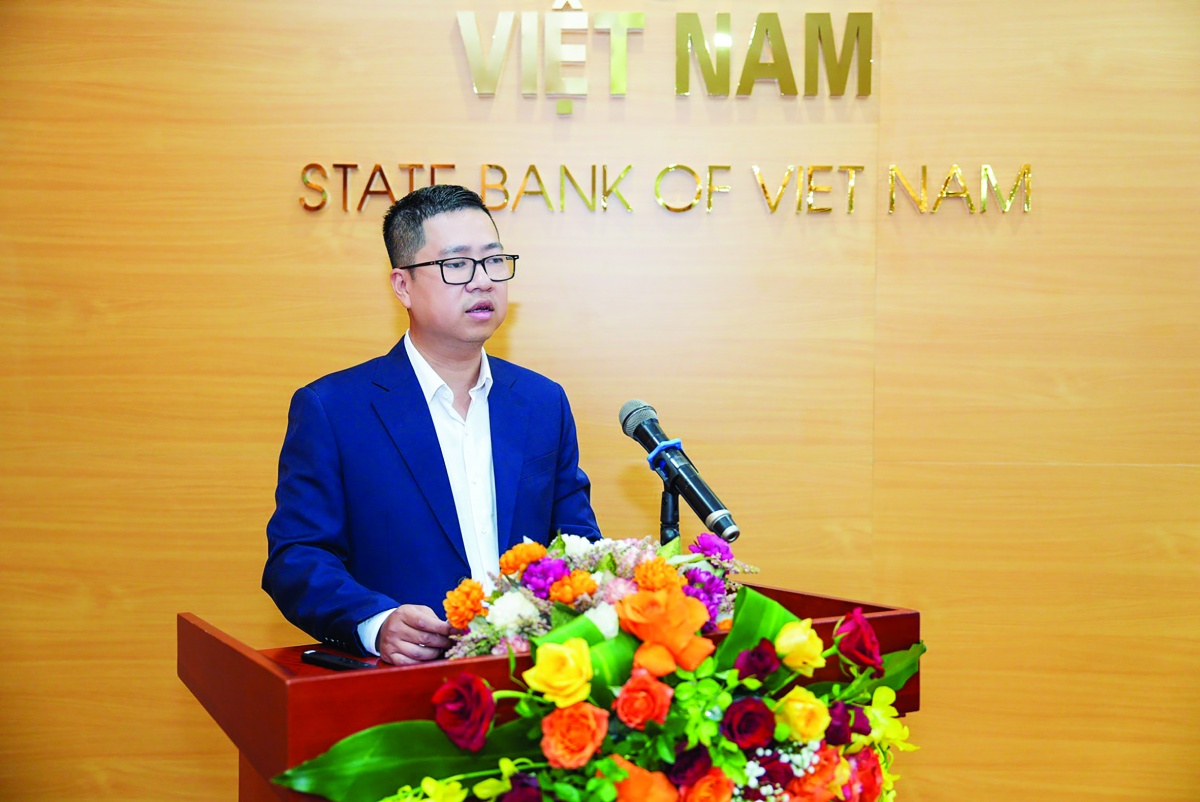 |
Ông đánh giá như thế nào về việc các ngân hàng tăng cường nguồn vốn ưu đãi cho doanh nghiệp đầu tư vào công nghệ, đổi mới sáng tạo và chuyển đổi số?
Không chỉ quy mô nguồn vốn lớn, Chương trình còn tạo điều kiện để doanh nghiệp trong các lĩnh vực động lực tăng trưởng tiếp cận vốn với chi phí thấp hơn. Mức lãi suất cho vay thấp hơn tối thiểu 1%/năm so với mức cho vay bình quân cùng kỳ hạn của chính ngân hàng, cùng các chính sách miễn, giảm phí phù hợp, góp phần giảm chi phí vốn cho doanh nghiệp. Điều này đặc biệt có ý nghĩa với DNNVV, bởi đầu tư cho số hóa, tự động hóa, nghiên cứu - phát triển hay đổi mới công nghệ thường đòi hỏi vốn ban đầu lớn, trong khi thời gian thu hồi vốn tương đối dài. Nếu nguồn vốn được thiết kế với kỳ hạn phù hợp, doanh nghiệp sẽ có thêm điều kiện để mạnh dạn đầu tư công nghệ và đưa các kết quả đổi mới vào hoạt động sản xuất, kinh doanh.
Ở góc độ rộng hơn, việc huy động thêm nguồn lực từ khu vực ngân hàng cũng phù hợp với định hướng tăng đầu tư cho khoa học, công nghệ và đổi mới sáng tạo. Nghị quyết 57-NQ/TW đặt mục tiêu đến năm 2030, kinh phí dành cho nghiên cứu và phát triển đạt 2% GDP, trong đó nguồn lực từ xã hội chiếm hơn 60%.
Điều quan trọng hơn là khả năng giải ngân thực tế và mức độ dòng vốn thực sự đi vào những dự án có thể nâng năng suất, tạo doanh thu và cải thiện sức cạnh tranh của doanh nghiệp.
Theo ông, đâu là điểm khó nhất khi đưa tín dụng vào các dự án khoa học - công nghệ, đổi mới sáng tạo, nhất là những dự án có thời gian nghiên cứu dài?
Khó khăn cốt lõi nằm ở sự lệch pha giữa đặc tính rủi ro của các dự án khoa học - công nghệ, đổi mới sáng tạo với mô hình thẩm định tín dụng truyền thống của ngân hàng thương mại. Trước hết, một phần đáng kể giá trị của nhiều dự án này nằm ở tài sản vô hình như bằng sáng chế, phần mềm, dữ liệu hay kết quả nghiên cứu, trong khi việc đánh giá, định giá và xử lý các tài sản này vẫn phức tạp, đặc biệt về tính thanh khoản khi khoản vay phát sinh rủi ro.
Bên cạnh đó, nhiều dự án có thời gian nghiên cứu dài, dòng tiền hình thành chậm, trong khi ngân hàng phải cân đối kỳ hạn nguồn vốn và tuân thủ các yêu cầu an toàn. Vấn đề còn nằm ở năng lực thẩm định, bởi ngân hàng không chỉ phải đánh giá khả năng trả nợ mà còn phải hiểu công nghệ, thị trường và khả năng thương mại hóa của dự án. Mức độ thận trọng đối với nhóm cho vay này thường cao hơn so với tín dụng sản xuất, kinh doanh thông thường.
Do đó, tín dụng ngân hàng khó có thể phù hợp với toàn bộ chu kỳ đổi mới sáng tạo, đặc biệt ở giai đoạn nghiên cứu sớm khi rủi ro còn cao và dòng tiền chưa rõ. Để ngân hàng có thể mở rộng phạm vi tham gia ở các giai đoạn sau, cần phát triển hệ thống đánh giá công nghệ, định giá tài sản trí tuệ và các cơ chế bảo lãnh, chia sẻ rủi ro đủ tin cậy. Khi thông tin minh bạch hơn và rủi ro được phân bổ phù hợp, ngân hàng mới có thể mở rộng tín dụng cho đổi mới sáng tạo mà vẫn bảo đảm các nguyên tắc an toàn.
Bên cạnh nguồn tín dụng ngân hàng, theo ông cần thêm những công cụ hay cơ chế hỗ trợ nào để các dự án khoa học, công nghệ và đổi mới sáng tạo có thể phát triển?
Tôi cho rằng cần xây dựng một “hệ sinh thái vốn” theo từng tầng rủi ro, thay vì kỳ vọng tín dụng ngân hàng gánh toàn bộ. Ở giai đoạn nghiên cứu - thử nghiệm, khi rủi ro còn cao nhưng có khả năng tạo ra công nghệ mới, vốn ngân sách theo cơ chế quỹ, quỹ đầu tư mạo hiểm và vốn cổ phần nên giữ vai trò chính. Khung pháp lý riêng cho Quỹ đầu tư mạo hiểm quốc gia và địa phương đã được ban hành theo Nghị định 264/2025/NĐ-CP. Vấn đề tiếp theo là vận hành theo nguyên tắc thị trường, lựa chọn dự án chuyên nghiệp và chấp nhận mức độ rủi ro phù hợp với bản chất của đổi mới sáng tạo.
Ở giai đoạn thương mại hóa, cần đẩy mạnh bảo lãnh tín dụng, đồng tài trợ và các cơ chế chia sẻ một phần rủi ro để thu hút vốn ngân hàng nhưng vẫn bảo đảm kỷ luật tín dụng. Các cơ quan quản lý và tổ chức bảo lãnh tín dụng có thể tham khảo kinh nghiệm Hàn Quốc, đặc biệt là mô hình KIBO trong việc kết hợp thẩm định công nghệ với bảo lãnh tín dụng; cùng với đó, Việt Nam cần tiếp tục củng cố năng lực tài chính và hiệu quả hoạt động của các Quỹ bảo lãnh tín dụng DNNVV.
Ngoài ra, cần hoàn thiện hai nhóm nền tảng. Đầu tiên là hạ tầng để “biến công nghệ thành tài sản có thể tài trợ”: phát triển cơ chế định giá tài sản trí tuệ, cơ sở dữ liệu giao dịch công nghệ, các tổ chức đánh giá độc lập về công nghệ và thị trường, đồng thời phát huy hiệu quả các ưu đãi thuế đối với hoạt động nghiên cứu và phát triển (R&D).
Đồng thời, đưa kết nối viện nghiên cứu - trường đại học - doanh nghiệp từ hội thảo sang hợp đồng: doanh nghiệp đặt hàng bài toán, đồng tài trợ nghiên cứu, nhận chuyển giao công nghệ hoặc góp vốn hình thành doanh nghiệp khởi nguồn từ viện, trường để thương mại hóa kết quả nghiên cứu; nhà nước có thể sử dụng đặt hàng và mua sắm công góp phần tạo thị trường ban đầu cho những sản phẩm công nghệ đáp ứng tiêu chuẩn. Khi mỗi nguồn vốn đảm nhận đúng lớp rủi ro phù hợp, tín dụng ngân hàng sẽ phát huy tốt nhất vai trò mở rộng quy mô cho những dự án đã chứng minh được tiềm năng thương mại.
Xin cảm ơn ông!
Đường dẫn bài viết: https://thoibaonganhang.vn/can-he-sinh-thai-von-cho-doi-moi-sang-tao-190546.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.