
Thanh toán xuyên biên giới: Tái định hình xu hướng tiêu dùng và giao thương
| Thanh toán số phải trở thành động lực của tài chính số NAPAS giới thiệu phương thức thanh toán xuyên biên giới qua mã QR tại “Ngày Tài chính số 2026” |
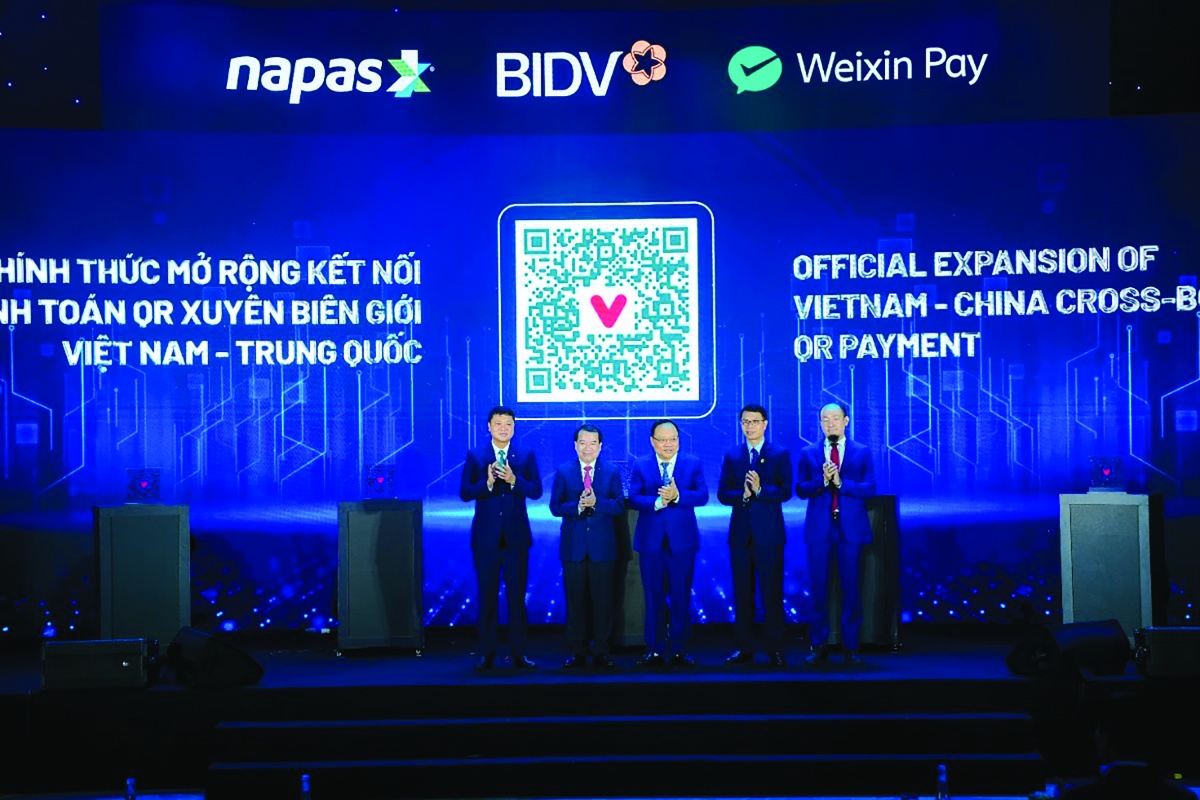 |
| Thanh toán xuyên biên giới khẳng định năng lực hạ tầng thanh toán của Việt Nam |
Khi các nhà băng khai phá "siêu hành lang" mới
Không còn nằm trên các đề án lý thuyết hay những chương trình thí điểm quy mô hẹp, cuộc đua thiết lập các hành lang thanh toán xuyên biên giới đang diễn ra với một nhịp độ vô cùng khẩn trương ngay trên thực địa. Các NHTM Việt Nam đã nhanh chóng nhận diện đây không chỉ là một dịch vụ gia tăng, mà là trận địa mang tính quan trọng để định vị thương hiệu và giữ chân khách hàng trong kỷ nguyên số. Sự nhập cuộc dồn dập này đã tạo nên một thế trận phân vai cực kỳ rõ nét và hiệu quả giữa các ngân hàng khối quốc doanh và các nhà băng cổ phần năng động.
Ở vị trí tiên phong, khối NHTM nhà nước đã tận dụng ưu thế về quy mô và uy tín để đàm phán, khơi thông những huyết mạch tài chính lớn nhất với các đối tác chiến lược của quốc gia. Minh chứng rõ nét nhất là cái bắt tay hợp tác giữa Vietcombank với NAPAS và gã khổng lồ Ant International để chính thức kích hoạt hành lang thanh toán QR song phương Việt - Trung. Với vai trò là ngân hàng quyết toán xử lý luồng tiền từ mạng lưới ví điện tử Alipay, Vietcombank đã tạo ra một bước ngoặt lớn cho kinh tế du lịch và bán lẻ trong nước.
Ghi nhận thực tế từ các đơn vị chấp nhận thanh toán tại các địa bàn du lịch trọng điểm như Đà Nẵng, Nha Trang và Quảng Ninh sau những tháng đầu triển khai, việc liên thông mã QR này đã nhanh chóng nhận được phản hồi tích cực từ thị trường, kích thích mạnh mẽ nhu cầu chi tiêu mua sắm của dòng khách quốc tế nhờ trải nghiệm tiện lợi và cơ chế hiển thị tỷ giá minh bạch.
VietinBank cũng tạo dấu ấn mạnh mẽ khi chính thức khởi động hành lang thanh toán song phương Việt Nam - Singapore thông qua sự kết nối với đối tác Liquid Group. Trục thanh toán này hướng thẳng vào tệp khách hàng cao cấp và giới chuyên gia quốc tế, mang lại trải nghiệm thanh toán không tiền mặt mượt mà và an toàn tối đa qua cổng kết nối VietQR Global.
Trong khi đó, hai ngân hàng là BIDV và Agribank lại tập trung gia cố các mảng thế mạnh truyền thống. BIDV đẩy mạnh số hóa quy trình xử lý thẳng tự động của hệ thống chuyển tiền quốc tế phục vụ các doanh nghiệp xuất nhập khẩu lớn, giúp rút ngắn tối đa thời gian xử lý giao dịch tài trợ thương mại nhờ hệ thống xử lý tự động thẳng STP đạt tỷ lệ chuẩn hóa cao.
Agribank lại phát huy mạng lưới chi nhánh rộng lớn để số hóa quy trình nhận tiền kiều hối từ các thị trường xuất khẩu lao động Đông Á, giúp dòng tiền lao động từ nước ngoài đổ thẳng vào tài khoản của người nhận một cách an toàn và tức thì thông qua việc đẩy mạnh tích hợp nhận kiều hối trực tuyến trên ứng dụng di động thay vì chi trả tiền mặt tại quầy như trước đây.
Ở một góc độ khác, các NHTM cổ phần tư nhân lại tạo nên sự bùng nổ bằng những giải pháp công nghệ ngách linh hoạt và nhạy bén. Techcombank đi đầu trong việc mở cổng Open API, cho phép tích hợp trực tiếp hạ tầng thanh toán của ngân hàng vào hệ thống ERP của các doanh nghiệp xuất nhập khẩu và các sàn thương mại điện tử lớn để tự động hóa quy trình mua bán ngoại tệ trực tuyến theo thời gian thực, giúp tối ưu hóa chi phí quản lý ngoại hối và chu kỳ thanh toán cho doanh nghiệp.
MB lại tạo nên cuộc cách mạng về trải nghiệm người dùng trên ứng dụng di động khi cho phép khách hàng cá nhân tự thực hiện và phê duyệt tự động các hồ sơ chuyển tiền du học, chữa bệnh trực tuyến nhờ công nghệ nhận diện ký tự quang học giúp xử lý hồ sơ tự động hóa ở tỷ lệ rất cao.
TPBank lại ghi điểm bằng giải pháp mã QR động tại các điểm bán lẻ, tự động hiển thị số tiền quy đổi tương đương của ngoại tệ tương ứng với quốc tịch của du khách tại thời điểm thanh toán với mức chênh lệch tỷ giá tối ưu nhất.
Sự nhập cuộc quyết liệt và đồng bộ của hệ thống ngân hàng đã ngay lập tức tác động mạnh mẽ đến xu hướng tiêu dùng và thói quen giao thương của toàn xã hội. Thói quen mang theo số lượng lớn tiền mặt vật lý hay sự phụ thuộc vào các loại thẻ tín dụng quốc tế với biểu phí đắt đỏ đang nhanh chóng bị xóa bỏ. Người tiêu dùng trong nước lẫn du khách quốc tế giờ đây đòi hỏi sự tiện lợi tuyệt đối từ những cú quét mã QR thời gian thực với tỷ giá minh bạch. Sự dịch chuyển này vô hình trung tạo ra áp lực ngược lại, buộc các hộ kinh doanh cá thể, các doanh nghiệp dịch vụ từ quy mô siêu nhỏ đến lớn phải nhanh chóng nâng cấp hạ tầng số để không bị gạt ra ngoài dòng chảy tiêu dùng hiện đại. Dòng tiền bán lẻ xuyên biên giới nhờ đó được chính thức hóa hoàn toàn qua hệ thống ngân hàng, giúp minh bạch hóa nền kinh tế và triệt tiêu các hoạt động đổi tiền lậu phi chính thức tại các khu vực cửa khẩu và điểm du lịch.
Thiết kế "đường ray" pháp lý và chủ động khai thông dòng chảy vĩ mô
Để cuộc đua của các NHTM có thể vận hành với tốc độ cao và an toàn tuyệt đối, vai trò kiến tạo của Chính phủ và điều phối của NHNN cùng đóng vai trò quyết định. Thể chế không chỉ đi sau để quản lý, mà đã chủ động đi trước một bước để thiết lập "đường quay" pháp lý vững chắc, định hình hướng đi cho toàn bộ hệ thống tài chính quốc gia.
Sự bùng nổ của hạ tầng thanh toán xuyên biên giới gắn liền với tầm nhìn chiến lược của Chính phủ trong tiến trình thực hiện Chiến lược chuyển đổi số quốc gia và các mục tiêu cốt lõi của Đề án 06. Việc kết nối liên thông dữ liệu dân cư quốc gia và phổ cập định danh điện tử chính là chìa khóa vàng giúp ngành Ngân hàng giải quyết triệt để bài toán định danh khách hàng điện tử thiết yếu. Đây là bệ đỡ vững chắc nhất giúp hệ thống tài chính thiết lập các bộ lọc an ninh tối tân, ngăn chặn từ sớm các rủi ro gian lận công nghệ cao trước khi mở thông các cổng thanh toán nội địa ra thế giới.
Dưới sự chỉ đạo sát sao của NHNN, đặc biệt là Vụ Thanh toán (NHNN) trong xây dựng, soạn thảo các văn bản pháp quy, hành lang pháp lý cho hoạt động thanh toán bán lẻ quốc tế đã được nâng cấp toàn diện để thích ứng với tốc độ giao dịch tính bằng mili-giây của kỷ nguyên số. Như trước thực tế các giao dịch thanh toán bằng mã QR xuyên biên giới diễn ra trong thời gian thực, NHNN đã ban hành các quy định chặt chẽ yêu cầu các TCTD phải ứng dụng các giải pháp công nghệ tiên tiến để phân tích hành vi và phát hiện các giao dịch đáng ngờ ngay tại thời điểm phát sinh, bảo đảm tuân thủ nghiêm ngặt các chuẩn mực quốc tế về phòng chống rửa tiền và tài trợ khủng bố theo đúng các khuyến nghị của các tổ chức tài chính quốc tế.
Đồng thời, cơ chế tỷ giá quy đổi tức thời cũng được quản lý chặt chẽ để bảo vệ quyền lợi người tiêu dùng. Khung pháp lý hiện hành quy định rõ các ngân hàng quyết toán được chỉ định phải cung cấp mức tỷ giá quy đổi trực tiếp giữa Đồng Việt Nam và đồng bản tệ của đối tác một cách minh bạch ngay tại thời điểm quét mã, loại bỏ hoàn toàn các khâu trung gian quy đổi qua đồng tiền thứ ba và triệt tiêu các chi phí ẩn phát sinh cho người dùng. Điều này đã giúp người tiêu dùng tiết kiệm đáng kể chi phí chuyển đổi ngoại tệ so với các phương thức thanh toán bằng thẻ tín dụng quốc tế thông thường.
Các chuyên gia kinh tế cho rằng, định hướng chính sách này là bước đi chiến lược nhằm hiện thực hóa sáng kiến kết nối thanh toán khu vực ASEAN mà Việt Nam đang tích cực tham gia. Việc thúc đẩy thanh toán trực tiếp bằng đồng nội tệ giữa các quốc gia thành viên không chỉ làm giảm bớt sự phụ thuộc vào các đồng tiền chủ chốt khác trong thanh toán bán lẻ nội vùng, mà còn là giải pháp căn cơ để củng cố tính tự chủ của chính sách tiền tệ quốc gia, giảm thiểu tối đa các tác động tiêu cực từ những biến động tỷ giá và địa chính trị toàn cầu.
Tầm nhìn tự chủ trên bản đồ tài chính toàn cầu
Nằm ở trung tâm của mạng lưới kết nối khổng lồ này, NAPAS chính là "kiến trúc sư trưởng" chịu trách nhiệm đồng bộ hóa kỹ thuật cho toàn bộ hệ thống. Trục chuyển mạch tài chính quốc gia do NAPAS vận hành đã giải quyết triệt để bài toán lãng phí nguồn lực và phân mảnh công nghệ bằng việc xây dựng một cổng kết nối dùng chung và chuẩn hóa tiêu chuẩn mã phản hồi nhanh thống nhất mang tên VietQR Global.
Được phát triển dựa trên các thông số kỹ thuật quốc tế nghiêm ngặt của EMVCo, VietQR Global sở hữu khả năng tương thích toàn diện với các mạng lưới thanh toán hàng đầu thế giới. Nhờ đó, một mã QR đặt tại một cửa hàng nhỏ ở Việt Nam có thể dễ dàng giao tiếp hiệu quả với ứng dụng của hàng loạt ví điện tử và ngân hàng nước ngoài. Đồng thời, NAPAS cũng đóng vai trò là trung tâm bù trừ điện tử trung gian, tự động đối soát và tính toán số dư bù trừ ròng vào cuối ngày trước khi thực hiện lệnh quyết toán qua các ngân hàng quyết toán lớn được chỉ định, triệt tiêu hoàn toàn rủi ro đối chiếu lỗi cho các ngân hàng thành viên. Sự tối ưu hóa này bảo đảm hệ thống chuyển mạch và bù trừ điện tử luôn vận hành thông suốt với tỷ lệ xử lý giao dịch thành công đạt mức tối ưu.
Sự hoàn thiện của hạ tầng chuyển mạch nội địa và các hành lang kết nối quốc tế đã đưa hệ thống tài chính Việt Nam tiệm cận sát với các mục tiêu cải cách thanh toán toàn cầu do Ngân hàng Thanh toán Quốc tế và nhóm các nước G20 đề ra. Xu hướng dịch chuyển mạnh mẽ từ hệ thống chuyển mạch truyền thống vốn có mức phí cao và thời gian xử lý kéo dài sang các kết nối thanh toán bán lẻ tức thời bằng mã QR đã kéo chi phí giao dịch trung bình xuống dưới mức mục tiêu của G20, tạo cơ hội tiếp cận dịch vụ tài chính quốc tế bình đẳng cho mọi chủ thể trong nền kinh tế. Sự thay đổi này đặc biệt có ý nghĩa khi chi phí chuyển tiền quốc tế trung bình về Việt Nam đã giảm rõ rệt theo ghi nhận từ các tổ chức quốc tế, giúp người dân tiết kiệm đáng kể chi phí dịch vụ mỗi năm.
Các chuyên gia kinh tế cho rằng, sức ảnh hưởng của cuộc cách mạng thanh toán này vượt xa khỏi phạm vi du lịch, dịch vụ, trở thành bệ đỡ hạ tầng quan trọng cho thương mại điện tử xuyên biên giới. Doanh thu thương mại điện tử xuyên biên giới của Việt Nam liên tục duy trì tốc độ tăng trưởng ấn tượng, đóng góp đáng kể vào kim ngạch xuất nhập khẩu của cả nước. Sự phát triển của các kênh thanh toán tức thời với chi phí thấp cho phép các doanh nghiệp siêu nhỏ, nhỏ và vừa tại Việt Nam có thể tiếp cận trực tiếp với người tiêu dùng quốc tế, nhận tiền thanh toán an toàn và nhanh chóng mà không phải chịu gánh nặng chi phí trung gian đắt đỏ. Dòng chảy giao thương từ đó được kích hoạt mạnh mẽ hơn, thúc đẩy quá trình số hóa toàn diện chuỗi cung ứng xuất khẩu của đất nước.
Như vậy, việc chủ động mở rộng biên giới mềm của đồng nội tệ thông qua các kết nối thanh toán khu vực và quốc tế chính là giải pháp chiến lược để Việt Nam tự chủ trong không gian kinh tế số. Việc giảm thiểu sự phụ thuộc vào các đồng tiền trung gian trong các giao dịch bán lẻ nội vùng giúp nâng cao khả năng tự vệ của nền tài chính quốc gia trước các biến động địa chính trị phức tạp. Đồng thời tăng năng lực cạnh tranh quốc gia và chủ quyền tài chính của Việt Nam trên bản đồ tài chính toàn cầu.
Đường dẫn bài viết: https://thoibaonganhang.vn/thanh-toan-xuyen-bien-gioi-tai-dinh-hinh-xu-huong-tieu-dung-va-giao-thuong-186513.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.