
Mặt bằng không còn là “vũ khí”, trải nghiệm mới quyết định bán lẻ
| Kênh bán lẻ hiện đại - bệ đỡ nâng tầm hàng Việt trong cuộc đua thị trường nội địa Không gian bán lẻ chuyển mình thành “điểm đến thứ ba” Metro mở đường, Hòa Lạc đón “cú hích” bán lẻ chưa từng có |
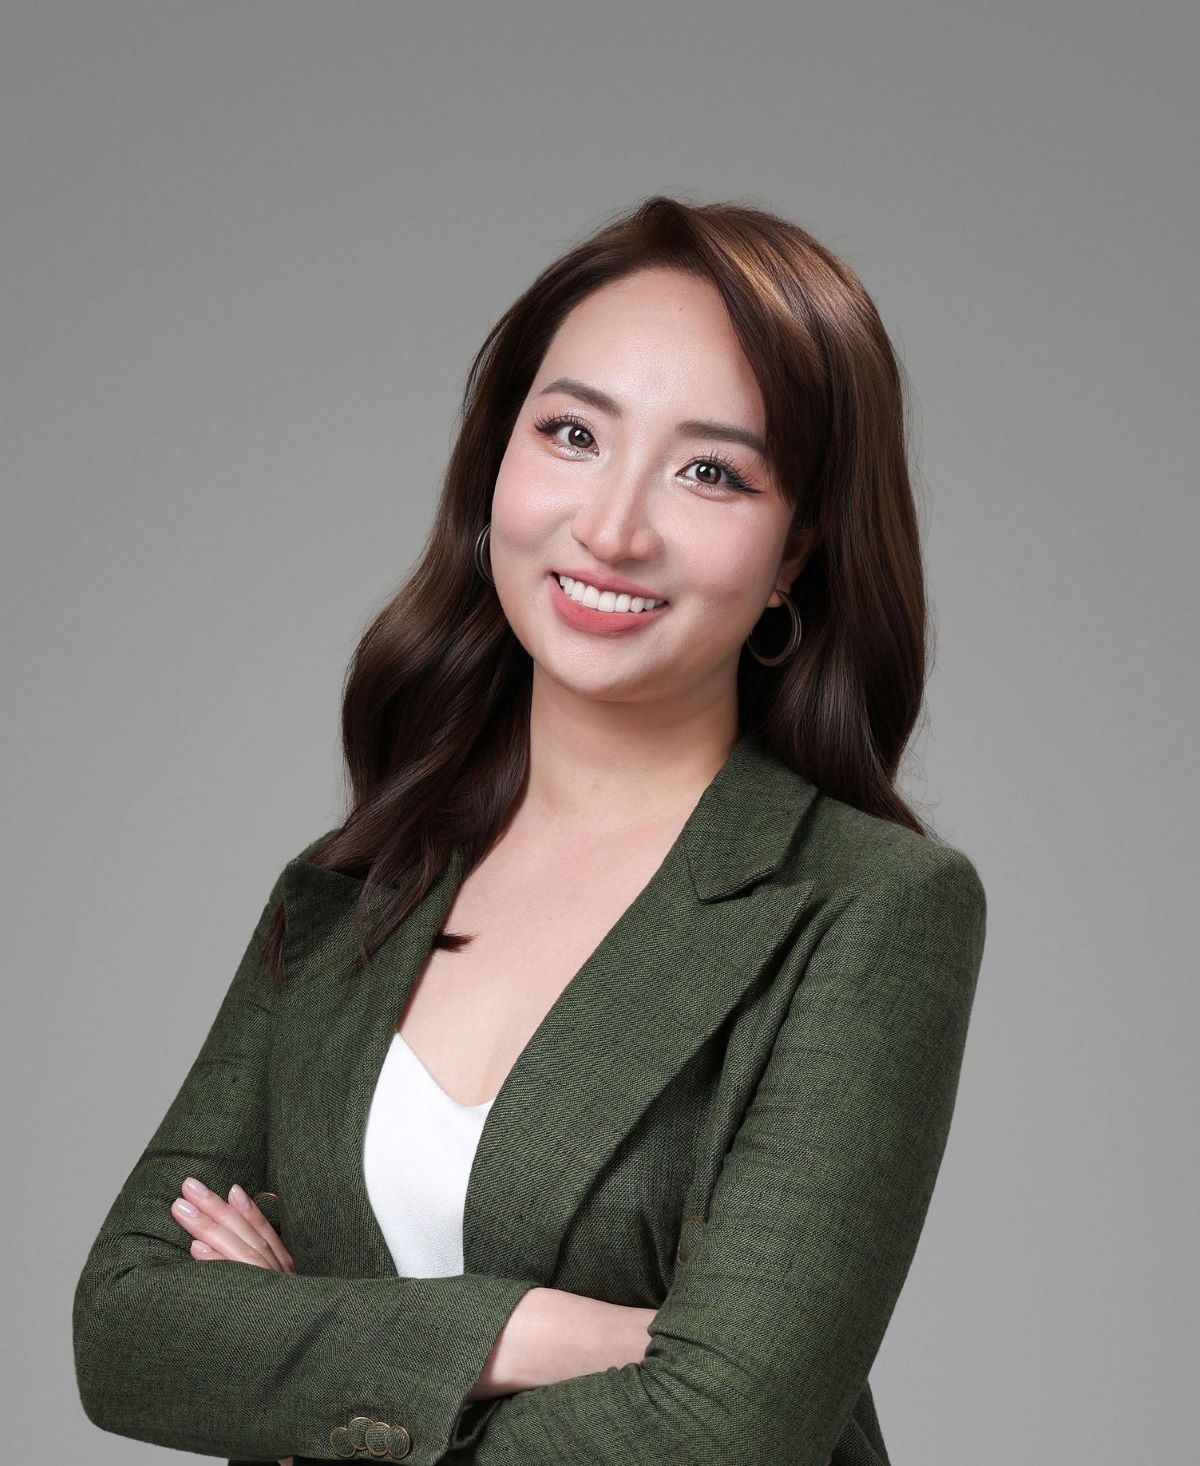 |
| Bà Hoàng Nguyệt Minh |
Phóng viên: Thưa bà, thị trường bán lẻ Việt Nam đang có những tín hiệu phục hồi như thế nào trong nửa đầu năm 2026?
Bà Hoàng Nguyệt Minh: Nửa đầu năm 2026, Cục Thống kê (Bộ Tài chính) công bố doanh thu bán lẻ và dịch vụ tiêu dùng tăng 12,9% so với cùng kỳ. Đây là tín hiệu tích cực, phản ánh đà phục hồi của tiêu dùng nội địa và cho thấy bán lẻ tiếp tục là một động lực quan trọng của nền kinh tế.
Đà tăng trưởng được hỗ trợ bởi thu nhập người dân cải thiện, tầng lớp trung lưu mở rộng, cơ cấu dân số trẻ, cùng sự phục hồi của du lịch, lưu trú và quá trình đô thị hóa lan rộng ra ngoài các khu vực lõi trung tâm.
Phóng viên: Diễn biến nguồn cung và khả năng hấp thụ mặt bằng bán lẻ tại hai thị trường lớn Hà Nội và TP.HCM hiện ra sao?
Bà Hoàng Nguyệt Minh: Theo báo cáo MarketBeat quý II/2026 của Cushman & Wakefield, tỷ lệ lấp đầy bán lẻ tại Hà Nội đạt 87,9% trong quý II/2026, tăng 1,5 điểm phần trăm theo quý và 2,6 điểm phần trăm theo năm.
Tại TP. Hồ Chí Minh, khu vực lõi (địa giới TP. Hồ Chí Minh phân vùng cũ) đạt 97,0%, trong khi khu vực mở rộng (Bình Dương, Bà Rịa - Vũng Tàu cũ) duy trì ở mức 93,6 - 95,1%.
Giá thuê cũng ghi nhận xu hướng tăng. Mặt bằng tầng trệt tại Hà Nội đạt 51,8 USD/m²/tháng, tăng 10,0% theo năm, trong khi khu vực lõi TP. Hồ Chí Minh đạt 54,9 USD/m²/tháng, tăng 2,9 điểm phần trăm theo năm.
Điều đáng chú ý là đà tăng này không đến từ việc nguồn cung mới ồ ạt gia nhập thị trường, mà chủ yếu phản ánh khả năng hấp thụ tốt trên nền tảng nguồn cung hiện hữu. Điều đó cho thấy nhu cầu thuê thực chất đang gia tăng.
Phóng viên: Những nhóm ngành hàng nào đang dẫn dắt nhu cầu thuê mặt bằng bán lẻ?
Bà Hoàng Nguyệt Minh: F&B và Giải trí (Entertainment) tiếp tục là hai nhóm dẫn dắt nhu cầu thuê tại cả Hà Nội và TP. Hồ Chí Minh, bên cạnh Lifestyle và Thời trang & Phụ kiện.
Tại Hà Nội, nửa đầu năm ghi nhận sự gia nhập của nhiều thương hiệu lần đầu mở cửa hàng hoặc cửa hàng flagship như Bershka, Wilson, IWC Schaffhausen, Roborock và chuỗi Bách Hóa Xanh.
Danh sách này trải rộng từ thời trang nhanh, thể thao, đồng hồ cao cấp đến bán lẻ nhu yếu phẩm, cho thấy khẩu vị của khách thuê ngày càng đa dạng. Đây cũng là tín hiệu cho thấy thị trường đang có khả năng thu hút nhiều mô hình kinh doanh và phân khúc thương hiệu khác nhau.
Phóng viên: Khi quỹ đất và nguồn cung khu vực trung tâm ngày càng hạn chế, xu hướng phát triển mặt bằng bán lẻ sẽ thay đổi như thế nào?
Bà Hoàng Nguyệt Minh: Khi nguồn cung khu vực trung tâm hạn chế, dòng vốn và sự quan tâm của khách thuê tiếp tục dịch chuyển ra ngoài khu vực CBD truyền thống.
Tại Hà Nội, phần lớn nguồn cung mới trong nửa đầu năm tập trung ở rìa Trung tâm, cùng với các khối đế bán lẻ tại khu vực phía Tây và khu vực Trung tâm. Trung tâm thương mại tiếp tục chiếm tỷ trọng lớn, đóng góp khoảng 85% tổng nguồn cung, gắn liền với các khu dân cư, văn phòng và hạ tầng mới hình thành.
Trong giai đoạn từ nay đến năm 2028, Hà Nội dự kiến đón thêm khoảng 314.000 m² diện tích bán lẻ, tập trung tại các khu vực ngoài trung tâm, đặc biệt là phía Tây và ngoại thành.
Tại lõi TP. Hồ Chí Minh, khu Đông và khu Bắc được xác định là những hướng phát triển chủ đạo, với khoảng 286.500 m² nguồn cung dự kiến đến năm 2029. Sự mở rộng liên tục của các khu đô thị tích hợp được kỳ vọng tiếp tục củng cố các trung tâm bán lẻ phi tập trung và hỗ trợ nhu cầu cho thuê dài hạn.
Đồng thời, Bình Dương cũ nổi lên là thị trường tăng trưởng chủ lực của khu vực mở rộng, với khoảng 174.000 m² nguồn cung mới.
Phóng viên: Nguồn cung tăng sẽ tạo sức ép cạnh tranh như thế nào đối với các chủ đầu tư?
Bà Hoàng Nguyệt Minh: Nguồn cung tiếp tục tăng chắc chắn kéo theo bài toán cạnh tranh. Nhiều nhà đầu tư quốc tế như Keppel, AEON, Lotte hay Takashimaya đang mở rộng tại thị trường Việt Nam.
Tuy nhiên, dư địa phát triển của thị trường không chỉ đến từ nhu cầu mua sắm. Người tiêu dùng ngày càng có nhu cầu ăn uống, giải trí, chăm sóc sức khỏe, gặp gỡ và trải nghiệm. Đặc biệt, nhóm người tiêu dùng trẻ am hiểu công nghệ đang có nhiều sự lựa chọn hơn.
Trong bối cảnh đó, thị trường đang bước vào một cuộc đua về chất lượng trải nghiệm. Cushman & Wakefield dự báo mô hình “destination retail” - kết hợp mua sắm với ẩm thực, giải trí và các tiện ích khác - sẽ dẫn dắt tăng trưởng thị trường Việt Nam trong 2-3 năm tới.
Phóng viên: Vậy cuộc cạnh tranh giữa các trung tâm thương mại trong giai đoạn tới sẽ tập trung vào những yếu tố nào?
Bà Hoàng Nguyệt Minh: Cạnh tranh sẽ không chỉ là cuộc đua về diện tích hay giá thuê, mà là cuộc đua về mức độ liên quan đối với người tiêu dùng.
Các trung tâm thương mại cần liên tục trả lời câu hỏi: Vì sao khách hàng nên đến đây thay vì một dự án khác hoặc thay vì ở nhà mua sắm trực tuyến?
Câu trả lời nằm ở khả năng tạo ra trải nghiệm mà khách hàng muốn tham gia, chia sẻ và quay trở lại. Điều đó có thể đến từ cơ cấu F&B và giải trí phù hợp, các sự kiện cộng đồng, không gian linh hoạt, dịch vụ thuận tiện hoặc sự kết nối tự nhiên với khu dân cư và văn phòng xung quanh.
Phóng viên: Thưa bà, liệu đây có phải là xu hướng riêng của Việt Nam?
Bà Hoàng Nguyệt Minh: Không. Đây là xu hướng đang diễn ra trên toàn khu vực châu Á - Thái Bình Dương. Các cửa hàng vật lý đang chuyển hóa từ nơi giao dịch thuần túy thành nền tảng nội dung, cộng đồng và thương hiệu, khi phần lớn quá trình khám phá và đánh giá sản phẩm diễn ra trước khi khách hàng bước vào cửa hàng.
Đáng chú ý, Gen Z hiện dẫn đầu xu hướng quay lại mua sắm trực tiếp, chiếm 64% nhóm người tiêu dùng ưu tiên hình thức mua sắm tại cửa hàng. Mô hình pop-up linh hoạt đang chiếm gần một phần ba thị phần toàn cầu, tương đương 32,4%, tạo ra khoảng 4,8 tỷ USD doanh thu trong năm 2025.
Điều thay đổi không phải là tầm quan trọng của bán lẻ vật lý, mà là những gì không gian này được kỳ vọng phải mang lại. Người tiêu dùng ngày nay hình thành quan điểm về thương hiệu trước cả khi bước vào cửa hàng. Vì vậy, cửa hàng phải có khả năng hiện thực hóa lời hứa thương hiệu đã được đưa ra trên môi trường trực tuyến.
Phóng viên: Những mô hình bán lẻ nào trên thế giới có thể là tham chiếu cho Việt Nam?
Bà Hoàng Nguyệt Minh: Hàn Quốc và Nhật Bản là hai ví dụ cho thấy hướng đi mà thị trường Việt Nam đang từng bước tiệm cận.
Tại Hàn Quốc, Myeongdong và Seongsu tích hợp bán lẻ, lifestyle và dịch vụ làm đẹp - y tế trong cùng một điểm đến, duy trì tỷ lệ trống ở mức thấp bền vững, lần lượt 5,6% và 3,7%.
Hệ sinh thái bán lẻ tại đây được thiết kế để đáp ứng đồng thời nhiều nhu cầu tiêu dùng trong một không gian, thúc đẩy tương tác và tần suất quay lại của khách hàng thay vì chỉ dừng ở giao dịch đơn thuần.
Tại Nhật Bản, mô hình Dior Bamboo Pavilion ở Tokyo tích hợp bán lẻ, lưu trú và ẩm thực để tạo trải nghiệm thương hiệu sâu hơn. Cùng với Singapore và Thượng Hải, Tokyo được xem là một trong những điểm khởi phát khu vực cho các mô hình bán lẻ trải nghiệm cao cấp.
Phóng viên: Bà đánh giá thế nào về vai trò của vị trí trong bối cảnh mô hình bán lẻ đang thay đổi mạnh?
Bà Hoàng Nguyệt Minh: Vị trí vẫn tạo ra cơ hội ban đầu cho một dự án bán lẻ, nhưng định vị, trải nghiệm và năng lực vận hành mới là những yếu tố quyết định khả năng giữ chân khách hàng và tạo ra giá trị dài hạn.
Cuộc đua của thị trường bán lẻ vì thế đang chuyển dịch. Câu hỏi không còn đơn thuần là ai có nhiều diện tích hơn, mà là ai có thể tạo ra lý do thuyết phục hơn để người tiêu dùng bước ra khỏi màn hình, đến một nơi cụ thể và muốn quay lại lần nữa.
Đây sẽ là yếu tố quyết định sức cạnh tranh của các dự án bán lẻ trong giai đoạn tới, khi nguồn cung ngày càng mở rộng, hành vi tiêu dùng thay đổi nhanh và ranh giới giữa mua sắm, giải trí, ẩm thực, dịch vụ và trải nghiệm ngày càng được xóa nhòa.
Xin cảm ơn bà.
Đường dẫn bài viết: https://thoibaonganhang.vn/mat-bang-khong-con-la-vu-khi-trai-nghiem-moi-quyet-dinh-ban-le-186728.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.