
F&B thu hơn 432.000 tỷ đồng, vì sao nhiều hàng quán vẫn chật vật?
| Ngành F&B không ngừng tăng trưởng Cuộc đại cơ cấu đại lý ngành F&B: Khi thị trường chọn lọc những người ở lại Thêm kênh kinh doanh cho các chủ quán F&B |
Doanh thu tăng nhưng phải chia cho nhiều cửa hàng hơn
Báo cáo thị trường kinh doanh ẩm thực tại Việt Nam 6 tháng đầu năm 2026 do iPOS.vn và Nestlé Professional thực hiện cho thấy, doanh thu toàn ngành F&B ước đạt 432,7 nghìn tỷ đồng, tăng 6,55% so với mức 406,1 nghìn tỷ đồng cùng kỳ năm 2025. Kết quả này tương đương 59,6% doanh thu cả năm ngoái và nhỉnh hơn mức tăng trưởng 5,5% của toàn ngành trong năm 2025.
 |
| Quy mô doanh thu toàn thị trường tăng, số lượng điểm bán vẫn ở mức cao, khiến phần doanh thu mà mỗi cửa hàng có thể tiếp cận chịu áp lực cạnh tranh lớn hơn. (Ảnh minh họa) |
Nhìn vào những con số trên, thị trường dường như đã lấy lại đà tăng sau một thời gian dài chịu sức ép từ chi phí và sức mua. Tuy nhiên, báo cáo cho rằng mức tăng trưởng này cần được đặt trong bối cảnh đặc biệt của nửa đầu năm. Tết Nguyên đán Ất Tỵ năm 2025 rơi vào ngày 29/1, khiến mùa mua sắm và ăn uống cao điểm bị chia giữa tháng 12/2024 và tháng 1/2025. Trong khi đó, Tết Bính Ngọ năm 2026 diễn ra ngày 17/2, muộn hơn gần ba tuần. Phần lớn doanh thu của mùa cao điểm trước và trong Tết vì vậy được ghi nhận trọn vẹn trong sáu tháng đầu năm nay.
Yếu tố giá cả cũng góp phần đẩy quy mô doanh thu lên cao. Theo số liệu được báo cáo dẫn lại từ Cục Thống kê, CPI bình quân sáu tháng đầu năm 2026 tăng 4,38% so với cùng kỳ. Đáng chú ý, mức tăng doanh thu danh nghĩa diễn ra trong bối cảnh giá dịch vụ ăn uống cũng tăng khá mạnh. Theo Cục Thống kê, bình quân 6 tháng đầu năm 2026, CPI tăng 4,38%, trong khi chỉ số giá nhóm ăn uống ngoài gia đình tăng 6,85% so với cùng kỳ. Điều này cho thấy mức tăng 6,55% về doanh thu F&B không đồng nghĩa sức mua thực tăng tương ứng.
Một chi tiết khác cho thấy rõ hơn sức ép đối với doanh nghiệp là số lượng điểm bán. Theo ước tính trong báo cáo của iPOS.vn và Nestlé Professional, đến hết tháng 6/2026, cả nước có khoảng 329.200 cửa hàng dịch vụ ẩm thực, chỉ giảm 0,1% so với cuối năm 2025. Nếu so với cuối quý II/2025, khi thị trường có khoảng 299.900 cửa hàng, số điểm bán đã tăng thêm gần 30.000.
Như vậy, 432,7 nghìn tỷ đồng doanh thu được chia cho một lượng cửa hàng lớn hơn nhiều so với cùng kỳ. Trong khi quy mô doanh thu toàn thị trường tăng, số lượng điểm bán vẫn ở mức cao, khiến phần doanh thu mà mỗi cửa hàng có thể tiếp cận chịu áp lực cạnh tranh lớn hơn. Đây là lý do bức tranh toàn ngành vẫn tăng trưởng nhưng cảm nhận của không ít chủ quán lại hoàn toàn khác.
Kết quả khảo sát 481 doanh nghiệp F&B tại 15 tỉnh, thành cũng phản ánh sự chênh lệch này. Chỉ 20,22% cơ sở cho biết doanh thu tăng trên 5% so với cùng kỳ. Trong khi đó, 37,08% ghi nhận doanh thu tương đối ổn định, còn khoảng 43% bị sụt giảm. Đáng chú ý, 15,17% cơ sở có doanh thu giảm trên 20% và đang gặp nhiều khó khăn.
Kết quả khảo sát cho thấy sức mua chưa biến mất khỏi thị trường, nhưng dòng tiền đang được phân bổ lại và trở nên chọn lọc hơn. Người tiêu dùng vẫn ăn uống bên ngoài, song ngày càng cân nhắc kỹ và ưu tiên những địa điểm mang lại cảm giác “đáng tiền”. Sự khác biệt về món ăn, giá bán, vị trí và chất lượng phục vụ vì thế nhanh chóng chuyển thành khoảng cách doanh thu giữa các cửa hàng.
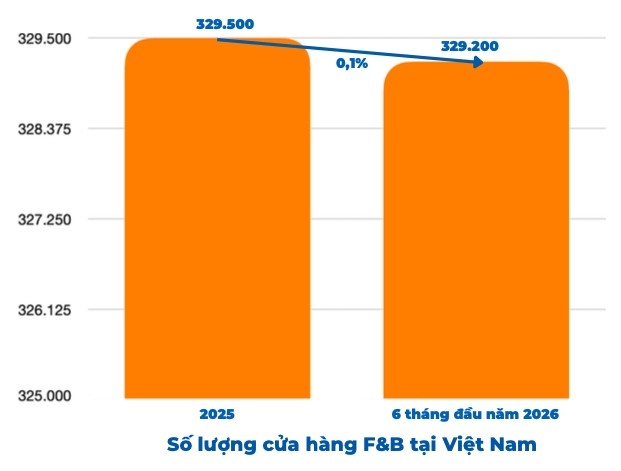 |
| Báo cáo thị trường kinh doanh ẩm thực tại Việt Nam 6 tháng đầu năm 2026 - IPOS.VN & NESTLÉ PROFESSIONAL. |
Dòng tiền chọn lọc, doanh nghiệp đồ uống chịu sức ép lớn hơn
Sự phân hóa thể hiện khá rõ giữa hai nhóm kinh doanh đồ ăn và đồ uống. Trong nửa đầu năm, 25,63% cơ sở kinh doanh đồ ăn đạt mức tăng trưởng doanh thu trên 5%, trong khi tỷ lệ này ở nhóm đồ uống chỉ là 15,82%. Ở chiều ngược lại, 17,35% cơ sở đồ uống ghi nhận doanh thu giảm trên 20%, cao hơn mức 12,5% của nhóm đồ ăn. Có tới 41,33% quán đồ uống rơi vào trạng thái đi ngang, tức doanh thu chỉ tăng hoặc giảm dưới 5% so với cùng kỳ.
Các cửa hàng bán đồ ăn ít nhiều vẫn có thể dựa vào nhu cầu thiết yếu của bữa trưa, bữa tối hoặc thói quen đi ăn theo nhóm. Doanh nghiệp cũng có nhiều cách tăng giá trị hóa đơn thông qua combo, món ăn kèm và đồ uống. Trong khi đó, một quán cà phê hay trà sữa phải cạnh tranh quyết liệt cho từng lượt khách, từng lần nâng kích cỡ hoặc gọi thêm topping. Sản phẩm dễ bị so sánh, còn chi phí mặt bằng, nhân sự và vận hành vẫn phải duy trì ngay cả khi lượng khách giảm.
Áp lực còn đến từ sự phát triển nhanh của các mô hình bình dân. Có tới 88,49% chủ quán tham gia khảo sát cho biết đã nhìn thấy làn sóng hàng ăn, đồ uống giá rẻ xuất hiện trong khu vực kinh doanh; khoảng 58,2% thực sự cảm nhận hoạt động của mình bị tác động.
Dù vậy, phản ứng của nhiều cơ sở vẫn khá chậm, khi có 35,39% chủ quán cho biết vẫn giữ nguyên cách bán dù chấp nhận mất một phần khách. Chỉ 22,81% lựa chọn hạ giá, triển khai thêm khuyến mại hoặc bổ sung sản phẩm rẻ hơn để cạnh tranh.
Trong bối cảnh doanh thu phụ thuộc nhiều vào số lượt khách, việc tiếp tục đứng yên có thể khiến khách hàng âm thầm chuyển sang những địa điểm khác. Tuy nhiên, chạy theo giá rẻ cũng không phải con đường dễ dàng, bởi hạ giá trong khi chi phí đầu vào tăng có thể nhanh chóng bào mòn biên lợi nhuận.
Bài toán của doanh nghiệp không chỉ là giảm giá, mà phải sắp xếp lại thực đơn, cơ cấu sản phẩm và cách tạo doanh thu trên mỗi lượt khách. Một món có mức giá dễ tiếp cận có thể được sử dụng để kéo khách vào quán, nhưng cửa hàng vẫn cần món bán kèm, đồ uống hoặc trải nghiệm đủ tốt để nâng giá trị hóa đơn. Nếu không kiểm soát được chi phí, mức giá hấp dẫn bên ngoài rất dễ che giấu một mô hình kinh doanh thiếu hiệu quả bên trong.
Kết quả khảo sát về kênh bán cũng cho thấy vai trò của cửa hàng vật lý chưa hề suy giảm. Có 43,02% doanh nghiệp cho biết khách ngồi tại chỗ là kênh tăng trưởng rõ nhất; 16,24% tăng tốt nhất nhờ khách mua mang đi tại quầy. Trong khi đó, tỷ lệ doanh nghiệp ghi nhận ứng dụng giao đồ ăn là kênh tăng trưởng mạnh nhất chỉ đạt 18,52%.
Như vậy, có tới 59,26% cơ sở cho rằng động lực tăng trưởng chính vẫn gắn với việc khách trực tiếp tới điểm bán. Food-app tiếp tục là một kênh quan trọng, nhưng chưa thay thế được khả năng thu hút và giữ chân khách tại cửa hàng. Điều này buộc doanh nghiệp phải quay lại những vấn đề tưởng như rất căn bản, đó là món ăn có ổn định không, thời gian phục vụ có đủ nhanh, mức giá có hợp lý và khách có lý do để quay lại hay không.
Tuy nhiên, theo báo cáo, dù còn nhiều khó khăn, doanh nghiệp F&B chưa mất niềm tin vào thị trường. Có 52,01% đơn vị được khảo sát dự kiến mở thêm cửa hàng hoặc phát triển quy mô trong sáu tháng cuối năm. Tỷ lệ này thấp hơn mức 57,31% trong kế hoạch được ghi nhận trước đó, dù báo cáo lưu ý kế hoạch cho cả năm thường rộng hơn kế hoạch ở thời điểm chỉ còn sáu tháng.
Kế hoạch mở rộng cho thấy cơ hội vẫn còn, nhất là khi những mặt bằng đẹp được trả lại sau quá trình thanh lọc. Tuy nhiên, cuộc chơi ngày càng thuộc về những doanh nghiệp có đủ tiềm lực tài chính, khả năng vận hành và sức hút thương hiệu để mở đúng thời điểm, thay vì mở rộng bằng mọi giá.
Đường dẫn bài viết: https://thoibaonganhang.vn/fb-thu-hon-432000-ty-dong-vi-sao-nhieu-hang-quan-van-chat-vat-187647.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.