
Tập trung nguồn lực vốn cho phát triển nhà ở xã hội
| Phát triển nhà ở xã hội NHNN Khu vực 10 nâng cao hiệu quả cơ cấu lại hệ thống Quỹ tín dụng nhân dân Tái cơ cấu quỹ tín dụng nhân dân: Không chỉ là sắp xếp lại mạng lưới |
Mở rộng nguồn vốn, hỗ trợ nhu cầu an cư
Tại phiên họp thứ nhất của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản sau khi được kiện toàn, Phó Thủ tướng Thường trực Phạm Gia Túc yêu cầu tập trung tháo gỡ vướng mắc bất động sản, khơi thông nguồn vốn, thúc đẩy phát triển nhà ở xã hội, đáp ứng nhu cầu an cư của người dân.
Đánh giá lĩnh vực nhà ở và thị trường bất động sản thời gian qua đạt một số kết quả tích cực nhưng vẫn đối mặt với nhiều khó khăn, Phó Thủ tướng Thường trực lưu ý tiến độ thực hiện chỉ tiêu phát triển nhà ở xã hội, nhà ở cho thuê còn chậm. Năm 2026, các địa phương được giao phát triển hơn 97.000 căn nhà ở xã hội, nhưng trong 9 tháng đầu năm, cả nước mới hoàn thành gần 47.000 căn, đạt khoảng 48% kế hoạch.
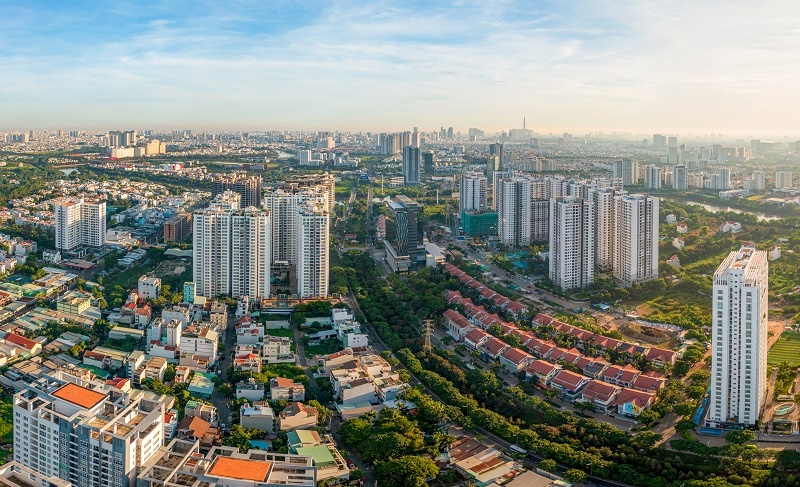 |
| Các ngân hàng đang tiếp tục mở rộng nguồn vốn, triển khai tín dụng ưu đãi cho chủ đầu tư và người mua nhà ở xã hội, ảnh: ST |
Thực tế, trong thời gian qua, ngành Ngân hàng đã nỗ lực tiếp sức nguồn tín dụng ưu đãi cho cả chủ đầu tư lẫn người mua nhà. Nguồn tín dụng dành cho chủ đầu tư hỗ trợ quá trình xây dựng, tạo thêm nguồn cung; còn khoản vay ưu đãi dành cho người mua góp phần giảm áp lực huy động một số tiền lớn ngay khi có nhu cầu về nhà ở. Khi hai dòng vốn được triển khai đồng bộ, khả năng hoàn thành dự án và đưa nhà ở đến người có nhu cầu thực sẽ được cải thiện.
Ông Nguyễn Xuân Bắc, Phó Vụ trưởng phụ trách Vụ Tín dụng, NHNN cho biết, chương trình tín dụng ưu đãi cho nhà ở xã hội ban đầu có sự tham gia của 4 ngân hàng thương mại nhà nước, đến nay đã tăng lên 11 ngân hàng. Tính đến ngày 31/8, doanh số giải ngân tăng khoảng 9.950 tỷ đồng so với cuối năm 2025.
Cùng với mở rộng quy mô, lãi suất của chương trình đã được điều chỉnh 6 lần. Theo ông Bắc, mức lãi suất hiện áp dụng là 7%/năm đối với chủ đầu tư và 6,5%/năm đối với người mua nhà; thời gian hưởng lãi suất ưu đãi tương ứng là 3 năm và 5 năm. Riêng chương trình cho người trẻ dưới 35 tuổi vay mua nhà ở xã hội, triển khai từ ngày 31/5/2025, đến cuối tháng 8/2026 có doanh số giải ngân khoảng 577 tỷ đồng, dư nợ khoảng 531 tỷ đồng.
Tại các ngân hàng thương mại, chương trình cho vay ưu đãi dành riêng cho nhà ở xã hội cũng tích cực được triển khai. Đơn cử như Agribank dành gói ưu đãi có quy mô 30.000 tỷ đồng. Các dự án thuộc phạm vi chương trình gồm nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân, nhà lưu trú công nhân trong khu công nghiệp và cải tạo, xây dựng lại chung cư cũ.
Trong giai đoạn từ ngày 1/7 đến hết ngày 31/12/2026, Agribank áp dụng lãi suất ưu đãi 7%/năm đối với chủ đầu tư và 6,5%/năm đối với khách hàng cá nhân mua nhà. Thời gian ưu đãi là 3 năm đầu đối với chủ đầu tư và 5 năm đầu đối với người mua, kể từ ngày giải ngân, theo điều kiện của chương trình. Chương trình được triển khai đến khi tổng số tiền giải ngân đạt 30.000 tỷ đồng, nhưng không quá ngày 31/12/2030.
Gỡ vướng dự án, bổ sung nguồn lực để vốn đến đúng nhu cầu
Khoảng cách giữa quy mô chương trình và doanh số giải ngân đặt ra yêu cầu đẩy nhanh khả năng hấp thụ vốn. Dù vậy, theo các chuyên gia, tiến độ giải ngân cần được xem xét trong mối liên hệ với nguồn cung, điều kiện triển khai và nhu cầu vốn thực tế của từng dự án.
Theo ông Nguyễn Xuân Bắc, một trong những nguyên nhân ảnh hưởng đến tiến độ giải ngân thời gian qua là nguồn cung nhà ở xã hội còn hạn chế. Khi số lượng dự án đủ điều kiện triển khai và đáp ứng nhu cầu vay vốn chưa nhiều, khả năng hấp thụ tín dụng cũng bị giới hạn. Ông Bắc lưu ý, việc giải ngân được thực hiện theo tiến độ thi công, căn cứ khối lượng hoàn thành và nhu cầu vốn thực tế của chủ đầu tư.
Như vậy, muốn đẩy nhanh dòng vốn, cần tăng số dự án có thể triển khai và đủ điều kiện tiếp cận tín dụng. Việc tháo gỡ thủ tục, chuẩn bị quỹ đất, hoàn thiện hồ sơ pháp lý và thúc đẩy thi công có tác động trực tiếp đến nhu cầu giải ngân. Nguồn vốn ngân hàng chỉ phát huy đầy đủ hiệu quả khi dự án có khả năng chuyển từ kế hoạch đầu tư sang xây dựng và bàn giao nhà.
Theo lãnh đạo Bộ Xây dựng, lũy kế đến nay, cả nước có 947 dự án nhà ở xã hội với quy mô 910.933 căn đã hoàn thành, đang triển khai hoặc được chấp thuận chủ trương đầu tư, tương đương khoảng 91% mục tiêu Đề án đầu tư xây dựng ít nhất 1 triệu căn nhà ở xã hội. Trong đó, 363 dự án đã hoàn thành với 216.626 căn; 293 dự án đang triển khai xây dựng với 363.065 căn; 291 dự án được chấp thuận chủ trương đầu tư với 331.242 căn. Riêng 9 tháng đầu năm 2026, số căn hoàn thành là 46.962 căn.
Quy mô dự án đã được chuẩn bị tạo dư địa cho tín dụng nhà ở xã hội trong thời gian tới. Tuy nhiên, số căn thuộc các dự án đang xây dựng hoặc mới được chấp thuận chủ trương đầu tư chưa thể đáp ứng ngay nhu cầu của người dân. Đẩy nhanh tiến độ nhóm dự án này vì thế vừa giúp tăng nguồn cung, vừa tạo điều kiện đưa nguồn tín dụng đã đăng ký vào thực tế.
Mới đây, Chính phủ tiếp tục giao tổng chỉ tiêu phát triển nhà ở xã hội và nhà ở cho thuê giai đoạn 2026–2030 cho các địa phương là 899.857 căn. Theo Nghị quyết số 303/NQ-CP ngày 30/9/2026, trong tổng số này có 708.834 căn để bán, cho thuê mua và 191.023 căn nhà ở cho thuê.
Trong khi chương trình qua ngân hàng thương mại còn dư địa giải ngân, kênh tín dụng chính sách lại đặt ra nhu cầu bổ sung nguồn lực. Theo Ngân hàng Chính sách xã hội, năm 2026, ngân hàng được giao 6.305 tỷ đồng vốn cho vay chương trình nhà ở xã hội trên toàn quốc. Đến ngày 25/9, dư nợ từ nguồn vốn này đạt 5.104 tỷ đồng, tương đương 81% kế hoạch; khoảng 1.201 tỷ đồng còn lại đã được dành để giải ngân theo tiến độ các hợp đồng đã ký.
Bên cạnh nguồn vốn được giao, các chi nhánh Ngân hàng Chính sách xã hội phối hợp với địa phương huy động thêm ngân sách ủy thác cho chương trình. Dư nợ từ nguồn này đạt khoảng 1.849 tỷ đồng tính đến gần cuối tháng 9. Ngân hàng đã đề xuất phương án bổ sung vốn; nếu tiếp tục được bố trí nguồn lực từ nay đến cuối năm, vốn bổ sung sẽ được phân bổ theo nhu cầu địa phương, ưu tiên những hợp đồng đã ký nhưng còn thiếu vốn cho đợt giải ngân tiếp theo.
Ông Nguyễn Xuân Bắc cho biết, thời gian tới, NHNN sẽ tiếp tục chỉ đạo các chi nhánh NHNN khu vực và tổ chức tín dụng tích cực triển khai chương trình, đồng thời phối hợp chặt chẽ với Bộ Xây dựng theo dõi quá trình thực hiện.
Ở góc độ nguồn vốn dài hạn, Phó Thống đốc NHNN Nguyễn Ngọc Cảnh lưu ý, đầu tư bất động sản có tính chất dài hạn, trong khi nguồn vốn huy động của hệ thống ngân hàng chủ yếu có kỳ hạn ngắn hơn, tiềm ẩn rủi ro thanh khoản. Do đó, cần đa dạng hóa các kênh huy động vốn, tạo nguồn vốn trung và dài hạn bền vững cho thị trường bất động sản.
Đường dẫn bài viết: https://thoibaonganhang.vn/tap-trung-nguon-luc-von-cho-phat-trien-nha-o-xa-hoi-188938.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.