
Niềm tin vào hoạt động ngân hàng trước phép thử của AI
Trong lĩnh vực ngân hàng, niềm tin vốn là nền tảng của các giao dịch tài chính. Khách hàng không chỉ giao phó tiền và dữ liệu cá nhân cho ngân hàng, mà còn kỳ vọng các quyết định liên quan đến tài sản, khả năng tiếp cận tín dụng và quyền lợi của mình được thực hiện an toàn, minh bạch. Khi AI ngày càng tham gia sâu vào quá trình cung cấp dịch vụ và hỗ trợ ra quyết định, việc duy trì niềm tin cũng đặt ra những yêu cầu mới.
Điều 3 Thông tư số 53/2026/TT-NHNN ngày 30/9/2026 của Ngân hàng Nhà nước quy định: “Hệ thống trí tuệ nhân tạo phải được thiết kế, triển khai và vận hành an toàn, tin cậy, bảo đảm an toàn hệ thống thông tin, an toàn dữ liệu và tính liên tục trong hoạt động ngân hàng”. Theo TS. Lý Hoàng Vũ, quy định này có ý nghĩa quan trọng đối với việc duy trì niềm tin trong hoạt động ngân hàng khi AI ngày càng tham gia sâu vào quá trình cung cấp dịch vụ và hỗ trợ ra quyết định. Độ tin cậy của công nghệ không chỉ thể hiện ở khả năng xử lý nhanh, chính xác, mà còn ở việc các hệ thống có thể vận hành ổn định, bảo vệ dữ liệu và hạn chế những sai lệch ảnh hưởng đến quyền lợi khách hàng.
Ông Vũ cũng khẳng, sự phát triển của AI đang làm thay đổi những căn cứ vốn được sử dụng để xác minh thông tin và tạo dựng niềm tin trong các giao dịch tài chính. Nếu trước đây, hình ảnh, giọng nói hay sự xác nhận từ người có thẩm quyền thường được xem là dấu hiệu nhận diện đáng tin cậy, thì hiện tại những yếu tố này đều có thể bị làm giả bằng công nghệ và AI.
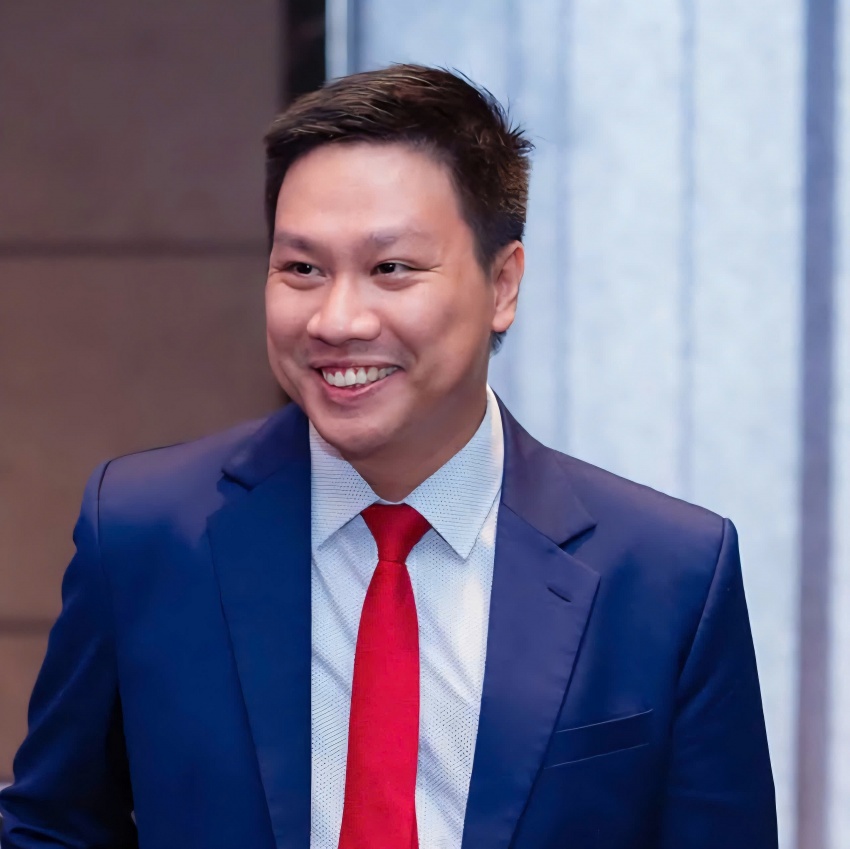 |
| TS. Lý Hoàng Vũ: "Niềm tin trong hoạt động ngân hàng đang chịu sức ép từ một thách thức mới: AI. Khi giọng nói có thể bị sao chép, khuôn mặt có thể bị làm giả, việc xác minh tính tin cậy trong các giao dịch từ xa trở nên khó khăn hơn" |
Năm 2024, Arup Group Limited xác nhận văn phòng tại Hồng Kông là nạn nhân của một vụ lừa đảo sử dụng deepfake, gây thiệt hại khoảng 200 triệu đô la Hồng Kông, tương đương 25,6 triệu USD. Một nhân viên tài chính đã chuyển tiền sau khi tham gia cuộc họp trực tuyến có hình ảnh giả mạo giám đốc tài chính và nhiều đồng nghiệp. Việc cho thấy, khi AI có thể giả mạo cả những người vốn được tin cậy, niềm tin dựa trên sự quen thuộc không còn đủ bảo đảm an toàn giao dịch, mà cần được củng cố bằng các cơ chế xác minh độc lập.
Dẫn chứng từ vụ việc trên, TS. Lý Hoàng Vũ cho rằng, thách thức đặt ra đối với các ngân hàng không chỉ là ứng dụng AI để nâng cao hiệu quả hoạt động, mà còn phải bảo đảm công nghệ được kiểm soát và có khả năng phát hiện những rủi ro phát sinh trong thực tế. Ông cũng gợi ý, các biện pháp xác minh độc lập, kiểm soát nhiều lớp và xử lý tình huống bất thường cần được ngân hàng triển khai phù hợp với mức độ rủi ro, qua đó có thể bảo vệ tài sản và củng cố niềm tin của khách hàng.
Trong bối cảnh đó, Thông tư 53 tạo cơ sở quan trọng để củng cố niềm tin vào hoạt động ngân hàng thông qua việc đặt ra các nguyên tắc quản trị nhằm bảo đảm công nghệ được vận hành an toàn, tin cậy và gắn với trách nhiệm của con người. Khoản 3 Điều 3 Thông tư 53 quy định: “Trí tuệ nhân tạo không thay thế thẩm quyền và trách nhiệm của con người”. Theo TS. Lý Hoàng Vũ, quy định này khẳng định, dù AI có thể hỗ trợ phân tích dữ liệu và đưa ra khuyến nghị, trách nhiệm đối với các quyết định trong hoạt động ngân hàng vẫn phải được xác định rõ ràng bởi nhân tố con người.
Vì vậy, công tác quản trị ngân hàng trước phép thử của AI cần gắn với việc nâng cao năng lực chuyên môn, phân định rõ trách nhiệm giữa các bộ phận nghiệp vụ, công nghệ và kiểm soát rủi ro, đồng thời duy trì cơ chế giám sát của con người đối với các quyết định có ảnh hưởng đến quyền lợi khách hàng. Đây cũng là cơ sở để bảo đảm AI được sử dụng như công cụ hỗ trợ hiệu quả, qua đó củng cố niềm tin của khách hàng vào tính minh bạch, an toàn và trách nhiệm của ngân hàng.
| “Thông tư 53/2026/TT-NHNN về an toàn, quản lý rủi ro và điều kiện triển khai AI được ban hành ngày 30/9/2026 và có hiệu lực từ ngày 15/11/2026. Nội dung Thông tư tập trung vào nguyên tắc cốt lõi: AI không thay thế thẩm quyền và trách nhiệm của con người; tổ chức cung cấp dịch vụ vẫn chịu trách nhiệm pháp lý và tài chính. Thông tư cũng quy định hệ thống AI phải được thiết kế, triển khai và vận hành an toàn, tin cậy, bảo đảm an toàn thông tin, an toàn dữ liệu và tính liên tục trong hoạt động ngân hàng. Đây cũng là cơ sở để các ngân hàng gắn đổi mới công nghệ với bảo vệ quyền lợi khách hàng và củng cố niềm tin vào dịch vụ ngân hàng số". |
Đường dẫn bài viết: https://thoibaonganhang.vn/niem-tin-vao-hoat-dong-ngan-hang-truoc-phep-thu-cua-ai-189219.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.