
BIDV giải bài toán tiếp cận vốn của doanh nghiệp từ gốc
| BIDV giảm lãi suất cho vay tới 2,0%/năm BIDV: Từ hội nhập chuỗi cung ứng toàn cầu đến đổi mới tư duy kinh doanh ngân hàng |
 |
Không chỉ là một gói tín dụng 50.000 tỷ đồng
BIDV đã đăng ký với NHNN dành 50.000 tỷ đồng cho chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và DNNVV. Ông có thể nói rõ hơn về gói tín dụng này?
Hưởng ứng chỉ đạo của NHNN tại Văn bản số 7125/NHNN-TD về việc triển khai Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và DNNVV, BIDV đã chủ động đăng ký triển khai gói tín dụng ưu đãi với quy mô 50.000 tỷ đồng.
BIDV cam kết dành riêng gói tín dụng này cho khu vực DNNVV và các động lực tăng trưởng kinh tế mới như chuyển đổi số, chuyển đổi xanh, công nghệ cao, công nghiệp hỗ trợ, xuất khẩu... Đây đều là những lĩnh vực có vai trò quan trọng đối với quá trình nâng cao năng lực cạnh tranh của doanh nghiệp và tạo động lực mới cho tăng trưởng kinh tế. Việc dành một nguồn vốn quy mô lớn cho các nhóm đối tượng này không đơn thuần là một chương trình tín dụng ưu đãi, mà còn là cách ngân hàng cụ thể hóa vai trò của dòng vốn trong việc hỗ trợ những khu vực được xác định là động lực tăng trưởng.
Việc nhanh chóng đăng ký và triển khai gói tín dụng này cũng khẳng định quyết tâm của BIDV trong việc thực hiện vai trò NHTM Nhà nước tiên phong, đi đầu hiện thực hóa các chủ trương, chỉ đạo của Đảng, Chính phủ và NHNN, đưa dòng vốn ưu đãi đến đúng đối tượng theo tinh thần Nghị quyết 68-NQ/TW của Bộ Chính trị.
Tuy nhiên, tôi cho rằng cần nhìn gói 50.000 tỷ đồng trong tổng thể các chương trình tín dụng mà BIDV đã, đang triển khai, thay vì coi đây là một chương trình hoàn toàn tách biệt.
Đồng hành cùng doanh nghiệp, BIDV đã chủ động xây dựng và ban hành các chương trình tín dụng ưu đãi quy mô rất lớn nhằm tháo gỡ khó khăn về vốn và giảm chi phí tài chính cho nền kinh tế. Gói 50.000 tỷ đồng là một cấu phần quan trọng được cụ thể hóa từ tổng thể các chương trình ưu đãi mà BIDV đã và đang triển khai đồng bộ từ đầu năm, trong đó bao gồm: Chương trình tín dụng ngắn hạn với quy mô ưu đãi lên tới 200.000 tỷ đồng và 200 triệu USD, với mức lãi suất cho vay giảm trừ đến 0,5%/năm so với lãi suất thông thường; Chương trình tín dụng trung và dài hạn với quy mô 75.000 tỷ đồng, với mức lãi suất giảm trừ 0,25%/năm so với lãi suất thông thường.
Như vậy, nếu nhìn từ phía doanh nghiệp, vấn đề không chỉ là có thêm một nguồn vốn 50.000 tỷ đồng, mà quan trọng hơn là doanh nghiệp có thêm nhiều lựa chọn tiếp cận vốn với các điều kiện và cấu trúc phù hợp hơn với đặc điểm hoạt động của mình.
Đây cũng là hướng tiếp cận phù hợp với quá trình BIDV đang triển khai nhằm hỗ trợ DNNVV. Trên thực tế, BIDV đã phát triển nền tảng số SMEasy theo mô hình “Một điểm đến, đa dịch vụ”, cung cấp các giải pháp tài chính và phi tài chính dành cho DNNVV.
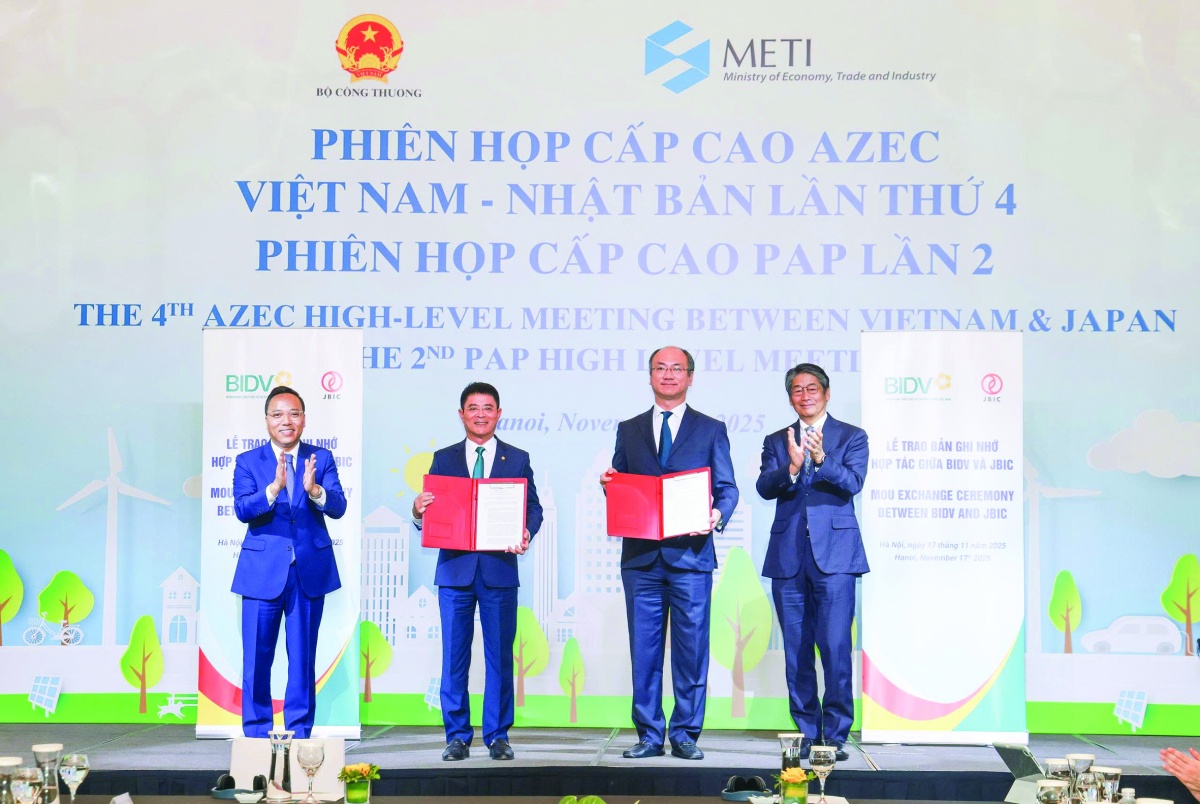 |
| BIDV và JBIC trao Thỏa thuận hợp tác hỗ trợ quá trình khử các-bon và chuyển đổi năng lượng của Việt Nam, đồng hành cùng sự phát triển của doanh nghiệp hai nước |
Với Chương trình này, doanh nghiệp sẽ nhận được những hỗ trợ gì so với các khoản cho vay thông thường, thưa ông?
Nếu chỉ nhìn vào lãi suất, sẽ khó thấy hết những thay đổi mà BIDV đang hướng tới trong việc hỗ trợ DNNVV.
Chúng tôi tiếp cận bài toán vốn của DNNVV một cách toàn diện hơn, thông qua các giải pháp về quy trình, kênh cấp vốn, sản phẩm tài trợ và các gói ưu đãi đi kèm.
Trước hết là rút ngắn thời gian xử lý và đơn giản hóa thủ tục. BIDV thiết kế các sản phẩm tín dụng truyền thống dành riêng cho DNNVV với hạn mức tối đa 55 tỷ đồng, tỷ lệ cấp tín dụng lên đến 100% giá trị tài sản bảo đảm, đồng thời tinh giản hồ sơ. Nhờ quy trình được chuẩn hóa, ngân hàng cam kết trả kết quả phê duyệt trong vòng 2 ngày kể từ khi nhận đủ hồ sơ. Đây là tốc độ vượt trội so với các khoản vay thông thường. Khi thời gian tiếp cận vốn được rút ngắn, khả năng doanh nghiệp chủ động nắm bắt cơ hội kinh doanh cũng được cải thiện.
Thứ hai là đẩy mạnh kênh số và cho vay tín chấp thông qua nền tảng đối tác. Thông qua hợp tác với MISA trên nền tảng MISA Lending, những doanh nghiệp đang sử dụng phần mềm kế toán hoặc hóa đơn điện tử có thể đăng ký vay thấu chi tín chấp hoàn toàn trực tuyến. Hạn mức có thể lên tới 5 tỷ đồng, không yêu cầu tài sản bảo đảm, không cần nộp hồ sơ giấy khi rút vốn và lãi suất rất cạnh tranh, chỉ từ 9%/năm. Điểm đáng chú ý ở đây không chỉ nằm ở hạn mức hay lãi suất, mà là cách ngân hàng sử dụng dữ liệu để thay đổi phương thức cấp tín dụng. Ngoài ra, hệ sinh thái BIDV Direct đã giúp doanh nghiệp thực hiện Giải ngân Online, với hơn 18.500 khoản giải ngân thành công, cùng các dịch vụ Bảo lãnh Online, Trả nợ Online và sắp tới là Đề nghị cấp tín dụng Online toàn trình.
Thứ ba là linh hoạt hóa cấu trúc tài sản bảo đảm và phát triển các giải pháp tài trợ theo chuỗi. Với doanh nghiệp xuất nhập khẩu, BIDV phát triển giải pháp cho phép sử dụng dòng tiền, quyền đòi nợ từ hợp đồng xuất khẩu làm tài sản bảo đảm chính thức, thông qua nền tảng BIDV TradeFlat.
Với doanh nghiệp vệ tinh hoặc nhà phân phối, ngân hàng áp dụng giải pháp Tài trợ chuỗi cung ứng (BIDV SCF), trong đó tài sản bảo đảm có thể là khoản phải trả hoặc hàng hóa tồn kho được xác nhận bởi các doanh nghiệp trung tâm lớn.
Cách tiếp cận này cho thấy ngân hàng đang chuyển dần từ tư duy chỉ nhìn vào tài sản hiện hữu của một doanh nghiệp sang đánh giá dòng tiền, hợp đồng, khả năng tạo doanh thu và vị trí của doanh nghiệp trong chuỗi giá trị.
Thứ tư, BIDV đi đầu cung cấp bộ giải pháp tài chính xanh toàn diện: Khoản cho vay liên kết bền vững (lãi suất linh hoạt theo mục tiêu ESG), Trái phiếu bền vững, dịch vụ tư vấn chiến lược ESG, kiểm kê khí nhà kính và kết nối các nguồn tài chính xanh quốc tế. Và đặc biệt, các doanh nghiệp tiếp cận Chương trình tín dụng này còn nhận được ưu đãi dịch vụ trọn gói (Combo): Miễn phí thanh toán XNK, miễn phí phí quản lý tài khoản, miễn phí thường niên thẻ doanh nghiệp và tặng 12 tháng sử dụng phần mềm kế toán/bán hàng trong hệ sinh thái của đối tác.
Dữ liệu trở thành một dạng “tài sản” trong xem xét cấp hạn mức tín dụng
Nhiều doanh nghiệp cho rằng tài sản bảo đảm vẫn là căn cứ quan trọng để ngân hàng xem xét cho vay. Trong khi đây lại là một khó khăn đối với không ít DNNVV, doanh nghiệp khởi nghiệp hay doanh nghiệp hoạt động trên nền tảng số. Quan điểm của ông về vấn đề này như thế nào?
Tôi đồng ý với nhận định rằng hiện nay tài sản bảo đảm vẫn đang là một yếu tố trọng yếu để các TCTD quyết định cấp tín dụng. Việc các ngân hàng đặt ra yêu cầu tài sản bảo đảm cao, đối với các DNNVV xuất phát từ những rủi ro thực tế mang tính đặc thù của khu vực này.
Trước hết là sức khỏe tài chính của khu vực DNNVV. Doanh nghiệp DNNVV là đối tượng rất dễ bị tổn thương trước các biến động của nền kinh tế do quy mô nhỏ, đệm tài chính mỏng và năng lực quản trị vận hành còn hạn chế. Đây là những yếu tố khiến ngân hàng phải thận trọng trong quá trình đánh giá và cấp tín dụng. Với ngân hàng, việc kiểm soát rủi ro không thể tách rời yêu cầu bảo đảm an toàn nguồn vốn.
Vấn đề thứ hai là tính minh bạch và chất lượng dữ liệu.Thông tin báo cáo tài chính, doanh thu, lợi nhuận của nhiều DNNVV chưa được chuẩn hóa, chưa thực sự minh bạch. Điều này khiến doanh nghiệp khó đạt được các mức xếp hạng tín nhiệm cao theo chuẩn mực quản trị rủi ro của ngân hàng để được áp dụng tỷ lệ cho vay tín chấp lớn.
Vì vậy, nếu chỉ nhìn từ phía doanh nghiệp và cho rằng ngân hàng yêu cầu tài sản bảo đảm là một rào cản, thì chưa phản ánh đầy đủ bài toán tín dụng. Ngân hàng cần có cơ sở để đánh giá khả năng trả nợ của doanh nghiệp. Khi thông tin tài chính chưa đầy đủ, chất lượng dữ liệu chưa cao và khả năng dự báo dòng tiền còn hạn chế, tài sản bảo đảm trở thành một công cụ quan trọng để kiểm soát rủi ro.
Tuy nhiên, xu hướng này đang thay đổi rõ rệt. Với tốc độ chuyển đổi số diễn ra mạnh mẽ, cùng áp lực rất lớn từ Chính phủ trong việc bắt buộc kê khai thuế điện tử và minh bạch hóa báo cáo tài chính, các ngân hàng – trong đó BIDV là đơn vị đi đầu – đã chủ động phát triển những sản phẩm cấp tín dụng hiện đại nhằm giảm thiểu sự phụ thuộc quá lớn vào tài sản bảo đảm truyền thống. Điều quan trọng là ngân hàng có thêm dữ liệu để đánh giá doanh nghiệp.
Vậy BIDV đang thay đổi cách đánh giá doanh nghiệp để giảm sự phụ thuộc vào tài sản bảo đảm truyền thống?
Có thể nhìn thấy ít nhất ba hướng thay đổi.
Thứ nhất là cấp tín dụng dựa trên dữ liệu tích hợp. Khi dữ liệu từ hệ thống phần mềm kế toán, hóa đơn điện tử của doanh nghiệp được kết nối trực tiếp với ngân hàng, chúng tôi có thể theo dõi sát hơn tình hình tài chính và dòng tiền thực tế của doanh nghiệp.
Thứ hai là tài trợ dựa trên dòng tiền và nguồn thu chắc chắn. BIDV đang phát triển các sản phẩm tài trợ xuất nhập khẩu, trong đó có giải pháp trên nền tảng BIDV TradeFlat, với tài sản bảo đảm chính là dòng tiền đã được xác nhận thanh toán hoặc quyền đòi nợ từ các hợp đồng xuất khẩu. Ở đây, ngân hàng không chỉ nhìn vào doanh nghiệp đang có tài sản gì, mà còn nhìn vào doanh nghiệp đang có nguồn thu nào và nguồn thu đó có mức độ chắc chắn ra sao.
Thứ ba là tài trợ chuỗi cung ứng (Supply Chain Finance - SCF). Với giải pháp này, hạn mức và tài sản bảo đảm có thể được chia sẻ từ các doanh nghiệp trung tâm – những doanh nghiệp lớn, có uy tín – cho các doanh nghiệp vệ tinh, vốn thường là các DNNVV trong chuỗi cung ứng. Nói cách khác, doanh nghiệp có thể được đánh giá không chỉ trên năng lực tài chính độc lập mà còn trong mối quan hệ với một chuỗi cung ứng có doanh nghiệp trung tâm đủ uy tín.
Đây là cách tiếp cận có thể mở rộng khả năng tiếp cận vốn cho DNNVV dựa trên uy tín của cả chuỗi, thay vì chỉ dựa trên tài sản hữu hình của từng doanh nghiệp.
Nhìn rộng hơn, theo ông đâu là điểm mấu chốt để các chương trình tín dụng thực sự phát huy hiệu quả đối với DNNVV?
Theo tôi, có hai phía cần được nhìn nhận đồng thời: khả năng cung ứng vốn của ngân hàng và khả năng hấp thụ vốn của doanh nghiệp.
Về phía ngân hàng, điều quan trọng là phải chủ động thiết kế sản phẩm phù hợp hơn với đặc điểm của DNNVV. Không thể áp dụng một phương thức cấp tín dụng giống nhau cho mọi loại hình doanh nghiệp.
Doanh nghiệp xuất khẩu có dòng tiền và quyền đòi nợ từ hợp đồng xuất khẩu thì cần một cấu trúc tài trợ khác. Doanh nghiệp vệ tinh trong chuỗi cung ứng cần một giải pháp khác. Doanh nghiệp sử dụng nền tảng kế toán, hóa đơn điện tử có thể tiếp cận hình thức tín dụng dựa trên dữ liệu. Doanh nghiệp chuyển đổi xanh lại cần các giải pháp tài chính gắn với mục tiêu ESG. Vì vậy, sự đa dạng hóa sản phẩm tín dụng và phương thức đánh giá doanh nghiệp là rất quan trọng.
Về phía doanh nghiệp, việc nâng cao tính minh bạch của dữ liệu tài chính, quản trị dòng tiền và năng lực quản trị cũng là điều kiện để tăng khả năng tiếp cận tín dụng, đồng thời giảm áp lực phải có tài sản bảo đảm truyền thống.
Với BIDV, mục tiêu của các chương trình tín dụng ưu đãi không chỉ là đưa vốn ra nền kinh tế, mà còn phải bảo đảm dòng vốn đến đúng đối tượng, đúng nhu cầu và đúng lĩnh vực cần được thúc đẩy. Điểm chúng tôi hướng tới là tạo ra một hệ sinh thái hỗ trợ doanh nghiệp, trong đó vốn tín dụng chỉ là một cấu phần. Cùng với vốn phải là công nghệ, dữ liệu, giải pháp thanh toán, tài trợ thương mại, tài trợ chuỗi cung ứng, chuyển đổi xanh và các dịch vụ hỗ trợ hoạt động kinh doanh.
Đối với DNNVV, đó cũng là cách để bài toán tiếp cận vốn được giải quyết từ gốc: không chỉ hỏi doanh nghiệp có bao nhiêu tài sản để thế chấp, mà ngày càng phải nhìn vào doanh nghiệp tạo ra dòng tiền như thế nào, đang đứng ở đâu trong chuỗi giá trị và có khả năng phát triển ra sao. Đây cũng là hướng mà BIDV đang tiếp tục theo đuổi trong quá trình hiện đại hóa hoạt động cấp tín dụng và đồng hành cùng khu vực DNNVV.
Trân trọng cảm ơn ông đã dành thời gian cho Thời báo Ngân hàng!
Đường dẫn bài viết: https://thoibaonganhang.vn/bidv-giai-bai-toan-tiep-can-von-cua-doanh-nghiep-tu-goc-190588.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.