
Vay mua nhà cuối năm: có ưu đãi, người mua vẫn cần tính sức trả nợ dài hạn
| Tăng hỗ trợ cho người vay mua nhà Lãi vay mua nhà hạ nhiệt, dòng vốn vẫn phải đúng địa chỉ Giảm áp lực tài chính cho người vay mua nhà |
Ngân hàng dành vốn cho nhu cầu an cư
Thị trường cho vay mua nhà cuối năm 2026 ghi nhận nhiều ưu đãi của các nhà băng. Tại BIDV, chương trình “Ngôi nhà đầu tiên” áp dụng lãi suất từ 9%/năm khi khách hàng lựa chọn cố định trong 12 tháng. Nếu chọn thời gian cố định 18 tháng, lãi suất là 9,5%/năm và tăng lên 10%/năm với kỳ hạn 24 tháng.
Vietcombank triển khai sản phẩm “Nhà mới an cư” với lãi suất 9%/năm trong 12 tháng đầu. Trong khi đó, một số chương trình cho vay mua nhà tại VietinBank áp dụng lãi suất cố định 24 tháng ở mức trên 10%/năm. Còn với Techcombank, lãi suất cho vay mua nhà phổ biến trong các chương trình được giới thiệu khoảng 9,5 - 10%/năm trong 12 tháng đầu. Một số gói vay được thiết kế riêng cho khách hàng trẻ dưới 30 tuổi, đi kèm các điều kiện cụ thể.
Đáng chú ý, Agribank đang triển khai chính sách tín dụng dành cho người dưới 35 tuổi mua nhà ở xã hội, với lãi suất 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo. Chương trình dự kiến kéo dài đến hết ngày 31/12/2026.
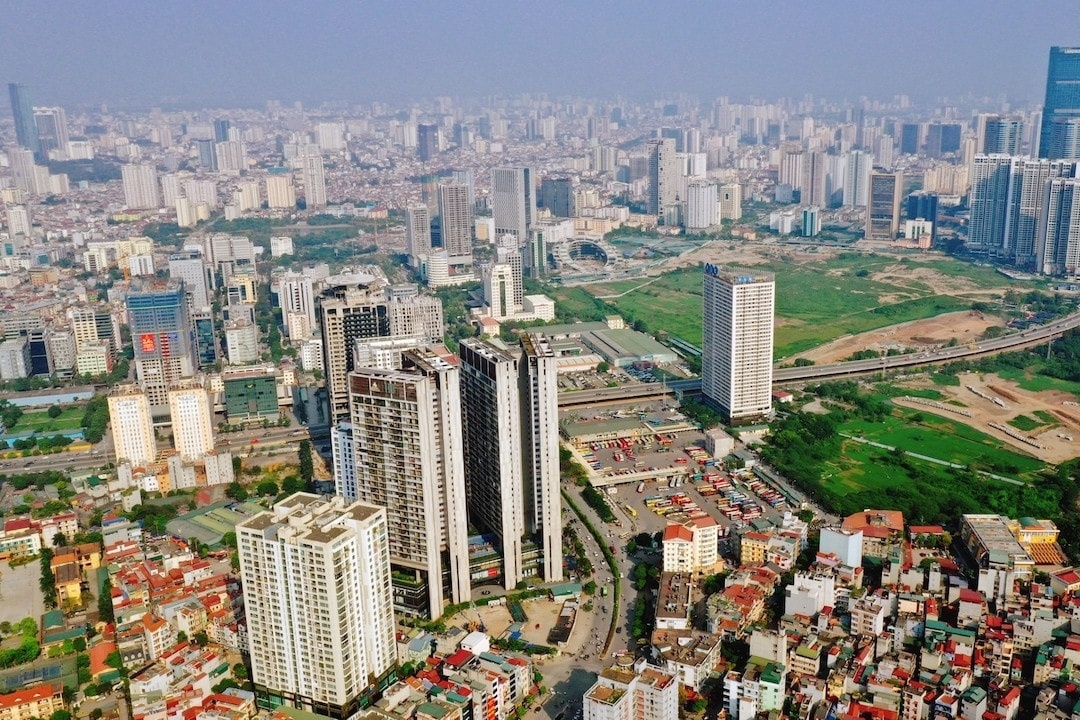 |
| Các ngân hàng đang dành những gói vay có lãi suất ưu đãi cho người mua nhà, hướng vào nhu cầu ở thực, ảnh: ST |
Ở quy mô toàn hệ thống, chương trình tín dụng ưu đãi dành cho chủ đầu tư và người mua nhà tại các dự án nhà ở xã hội, nhà ở công nhân, cải tạo và xây dựng lại chung cư cũ đã thu hút 11 ngân hàng thương mại tham gia, với tổng số tiền đăng ký hơn 153 nghìn tỷ đồng, tăng mạnh so với quy mô ban đầu 120 nghìn tỷ đồng. Theo NHNN, đến ngày 31/8/2026, số tiền cam kết của các NHTM cho vay đạt hơn 56 nghìn tỷ đồng, doanh số giải ngân đạt khoảng 19 nghìn tỷ đồng, tăng hơn 11 nghìn tỷ đồng so với cuối năm 2025. Dư nợ chương trình đạt trên 15 nghìn tỷ đồng. Riêng cho vay người dưới 35 tuổi mua nhà ở xã hội ghi nhận doanh số giải ngân khoảng 662 tỷ đồng và dư nợ khoảng 612 tỷ đồng.
Ông Nguyễn Lê Nam, Giám đốc Khối Khách hàng cá nhân ACB nhận định, nếu mặt bằng lãi suất giảm dần về cuối năm, các ngân hàng sẽ có thêm điều kiện hạ lãi suất cho vay mua nhà và đưa vốn đến người có nhu cầu ở thực. Cùng với việc dành vốn cho nhóm khách hàng này, ngân hàng cũng xem xét kỹ khả năng trả nợ, nhất là với những trường hợp sẵn sàng vay ở mức lãi suất cao. Về phía người mua, ông Nam ghi nhận khách hàng đã thận trọng hơn trong lựa chọn thời điểm vay và tính toán chi phí tài chính trước khi quyết định.
Ông Ngô Chí Dũng, Chủ tịch VPBank cho rằng bất động sản Việt Nam vẫn còn nhiều dư địa tăng trưởng nhờ tốc độ đô thị hóa cao và nhu cầu nhà ở dài hạn. Tuy nhiên, điều quan trọng không nằm ở việc có đầu tư vào bất động sản hay không, mà là lựa chọn đúng phân khúc. “Chúng ta không thể nhìn bất động sản như một khối đồng nhất. Có những phân khúc phục vụ nhu cầu đầu tư, nhưng cũng có những phân khúc phục vụ nhu cầu ở thực. Điều quan trọng là phải xác định đúng phân khúc có nhu cầu thực sự của xã hội”, ông Dũng nhận định. Cùng quan điểm, ông Hồ Hùng Anh, Chủ tịch Techcombank cho rằng ngân hàng hiện chỉ lựa chọn tài trợ cho các dự án có tính thanh khoản tốt, pháp lý hoàn chỉnh và chủ đầu tư có năng lực tài chính rõ ràng. Những dự án chưa hoàn thiện pháp lý hoặc tiềm ẩn rủi ro thanh khoản gần như không còn cơ hội tiếp cận vốn ngân hàng.
Giá nhà còn cao, cần tính khoản trả nợ sau ưu đãi
Dù giá căn hộ tại Hà Nội đã điều chỉnh trong quý III/2026, số tiền cần để mua nhà vẫn là thách thức lớn đối với nhiều gia đình. Theo CBRE Việt Nam, giá chào bán sơ cấp bình quân của căn hộ tại Hà Nội trong quý III đạt 86 triệu đồng/m² thông thủy, giảm 9% so với quý trước và 6% so với cùng kỳ. Riêng khu vực nội đô, mức bình quân là 102 triệu đồng/m², giảm tương ứng 6% và 3%. Các mức giá này chưa bao gồm thuế giá trị gia tăng, phí bảo trì và chưa tính chiết khấu. Tính theo mức bình quân toàn thị trường, một căn hộ 60 m² có giá chào bán khoảng 5,16 tỷ đồng trước các khoản nói trên.
Giá nhà càng cao, người mua càng cần tích lũy nhiều hoặc vay một khoản lớn hơn. Khi dư nợ còn cao, thay đổi lãi suất sau thời gian ưu đãi có thể làm số tiền phải trả mỗi tháng tăng thêm vài triệu đồng. CBRE Việt Nam ghi nhận lãi suất thả nổi tại một số ngân hàng thương mại ở mức 13–15%/năm trong quý III/2026, gây khó khăn cho nhóm người mua sử dụng vốn vay. Mức lãi thực tế của từng khoản vay phụ thuộc vào cách xác định lãi suất và kỳ điều chỉnh ghi trong hợp đồng.
Với một gia đình, chênh lệch vài triệu đồng mỗi tháng đối với khoản trả vay mua nhà có thể buộc họ điều chỉnh đáng kể ngân sách sinh hoạt. Áp lực còn lớn hơn nếu phương án vay dựa nhiều vào thưởng cuối năm, thu nhập làm thêm hoặc nguồn thu thiếu ổn định. Bởi vậy, theo chuyên gia, trước khi ký hợp đồng, người mua cần tính số tiền còn lại sau khi trừ chi phí thiết yếu, các khoản nợ hiện có và phần dự phòng cho những tháng thu nhập giảm. Từ số tiền có thể dành đều đặn để trả nợ, gia đình mới xác định quy mô khoản vay và mức giá nhà phù hợp.
Người mua cũng cần đề nghị ngân hàng cung cấp lịch trả nợ dự kiến, làm rõ lãi suất tham chiếu, biên độ cộng thêm, tần suất điều chỉnh và phí trả nợ trước hạn. Kéo dài thời hạn vay có thể giảm phần gốc phải trả mỗi tháng, nhưng thường làm tăng tổng tiền lãi nếu khoản vay được duy trì đến hết kỳ hạn. Nếu ngân sách gia đình chỉ vừa đủ trong thời gian ưu đãi, giảm số tiền vay, chọn căn nhà phù hợp hơn hoặc tích lũy thêm sẽ giúp phương án mua nhà vững hơn. Lãi suất ưu đãi giúp người mua giảm chi phí trong giai đoạn đầu, còn khả năng trả nợ bằng nguồn thu ổn định mới quyết định họ có thể theo đuổi khoản vay dài hạn hay không.
Về phía các cơ quan quản lý, chuyên gia cho rằng cần sử dụng các biện pháp để kéo giảm giá nhà hợp lý với thu nhập của người dân. Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA) cho rằng nếu áp dụng công thức lấy giá đất của bảng giá đất nhân với hệ số điều chỉnh giá đất (hệ số K), việc định giá đất sẽ nhanh và góp phần tăng thu cho ngân sách nhà nước. Nhưng điều này cũng có nghĩa tiền sử dụng đất của dự án sẽ tăng lên và được tính vào giá bán nhà, căn hộ. Hội Môi giới bất động sản Việt Nam (VARS) mới đây khi góp ý cho dự thảo Luật Đất đai (sửa đổi) cũng kiến nghị làm rõ cơ chế xác định hệ số K nhằm hạn chế nguy cơ gia tăng nghĩa vụ tài chính cho người dân và doanh nghiệp.
Đường dẫn bài viết: https://thoibaonganhang.vn/vay-mua-nha-cuoi-nam-co-uu-dai-nguoi-mua-van-can-tinh-suc-tra-no-dai-han-190860.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.