

 |
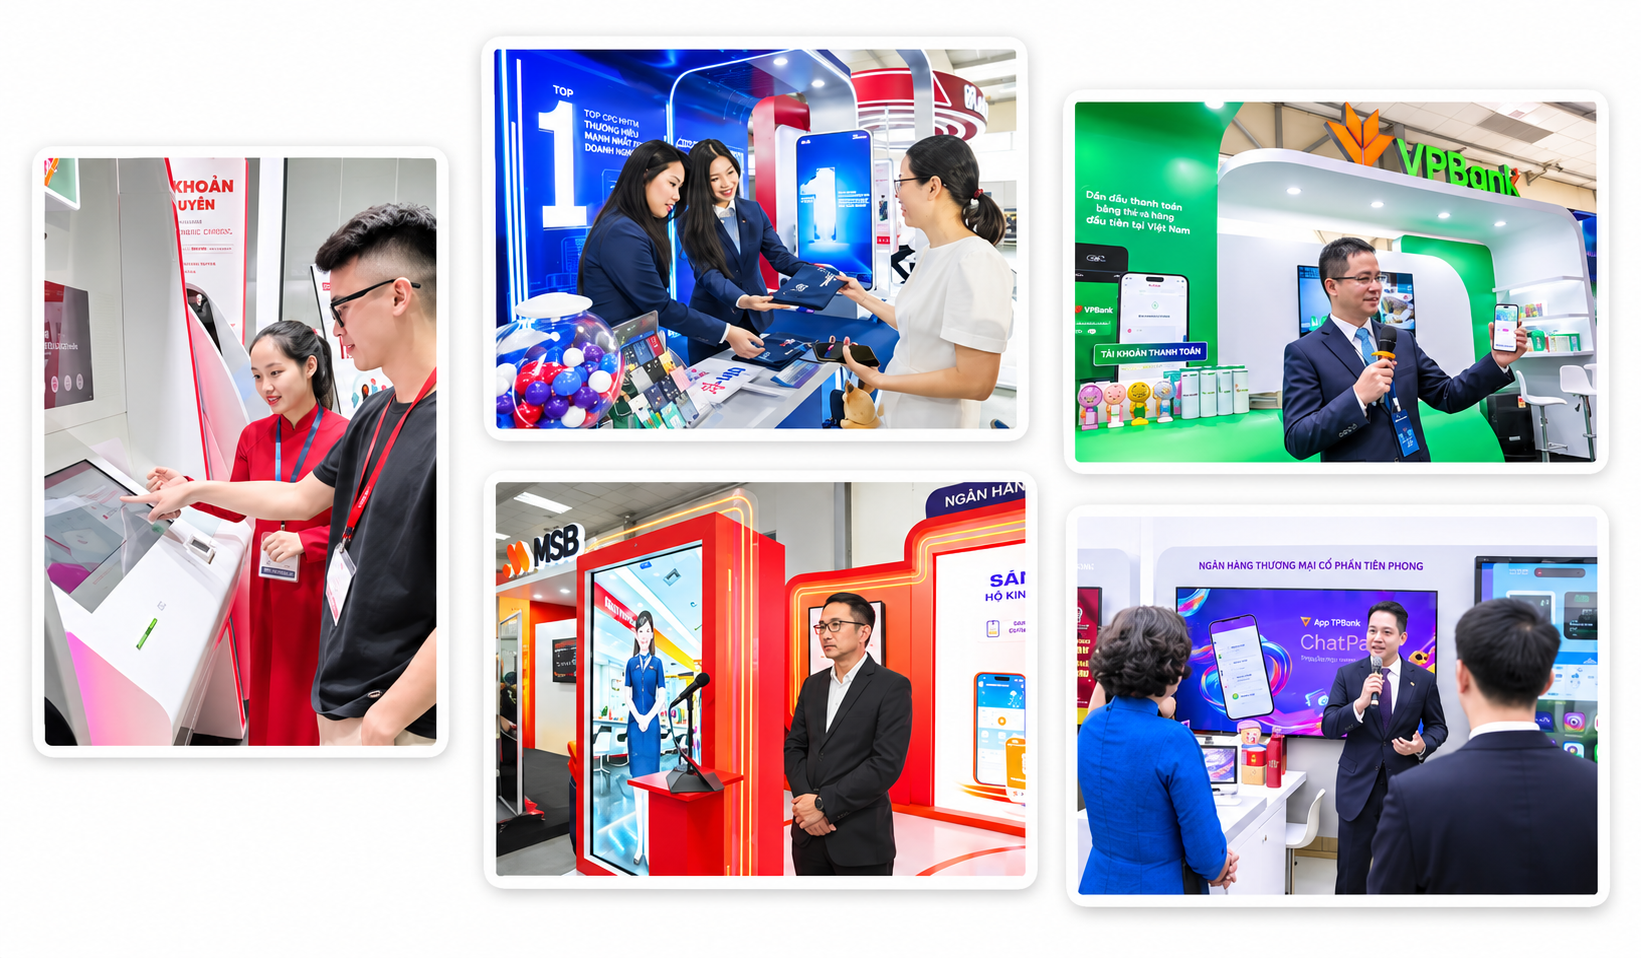
Nhờ đổi mới sáng tạo (ĐMST) và chuyển đổi số (CĐS), ngành Ngân hàng đã có trong tay hệ thống thanh toán hiện đại, an toàn, kết nối với thế giới, qua đó nâng cao sức cạnh tranh trên trường quốc tế. Nhưng nếu chỉ dừng ở nền tảng ấy, ngành vẫn chưa khai thác hết giá trị của đổi mới. Chặng đường tiếp theo đòi hỏi ĐMST, CĐS phải được tăng tốc để tối ưu chi phí, nâng cao trải nghiệm khách hàng và đáp ứng các mục tiêu phát triển bền vững. |
 |
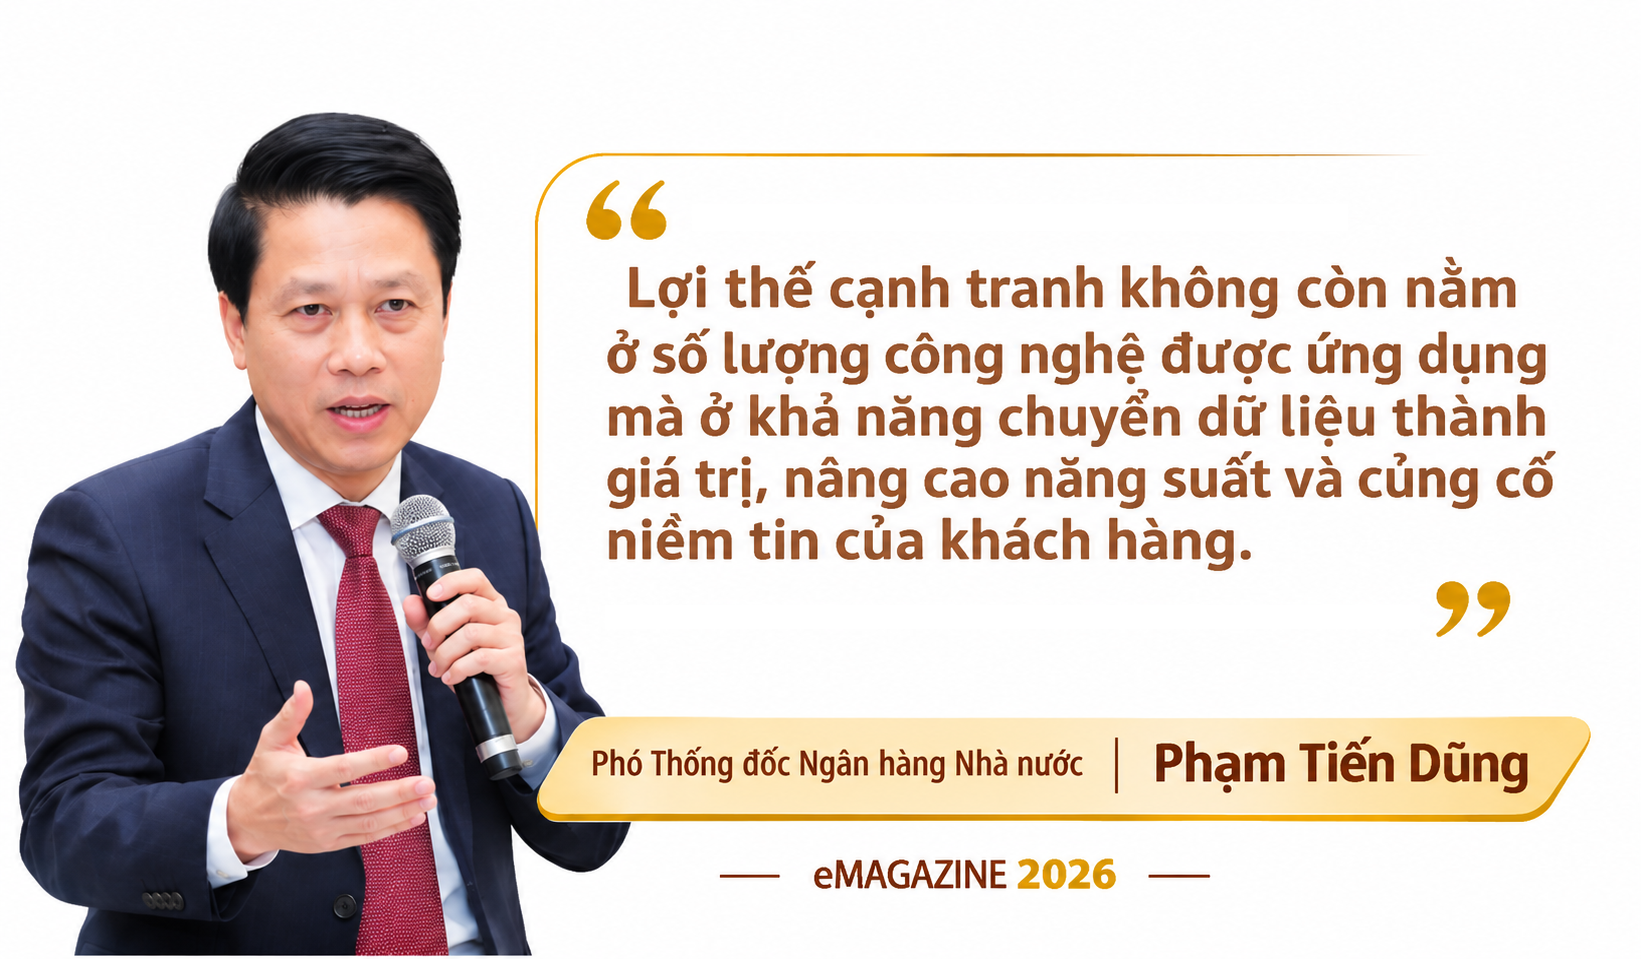
| Nhấn mạnh đến định hướng này, theo Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Tiến Dũng, ngành Ngân hàng đang bước vào giai đoạn phát triển mới, khi trọng tâm không chỉ là đưa dịch vụ lên môi trường số mà còn phải khai thác hiệu quả dữ liệu, ứng dụng trí tuệ nhân tạo (AI) và xây dựng các mô hình hoạt động thông minh. Mỗi ngày, hệ thống ngân hàng xử lý khoảng 100 triệu giao dịch thanh toán, với tổng giá trị khoảng 1,2 triệu tỷ đồng. Quy mô lớn như vậy đòi hỏi các tổ chức tín dụng không ngừng ĐMST, nâng cao năng lực công nghệ, quản trị và bảo đảm an toàn hệ thống. Trong bối cảnh đó, lợi thế cạnh tranh không còn nằm ở số lượng công nghệ được ứng dụng mà ở khả năng chuyển dữ liệu thành giá trị, nâng cao năng suất và củng cố niềm tin của khách hàng. |
 |
| Từ góc độ nghiên cứu và theo dõi thị trường, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam khẳng định. ĐMST ngân hàng đã bước sang một chặng mới. Nếu trước đây trọng tâm là số hóa quy trình, chuyển giao dịch từ trực tiếp sang trực tuyến, thì nay trí tuệ nhân tạo (AI), đặc biệt là AI tạo sinh (GenAI) và các trợ lý ảo thông minh, đang dần trở thành công nghệ quan trọng trong chiến lược vận hành và phát triển dịch vụ. AI không còn dừng ở nhận diện khách hàng điện tử (eKYC) hay trả lời tự động, mà được ứng dụng sâu hơn vào cá nhân hóa trải nghiệm, thẩm định tín dụng và tự động hóa quy trình nghiệp vụ, giúp nhiều ngân hàng tiết kiệm từ 20-40% chi phí vận hành. Những thay đổi về công nghệ kéo theo thay đổi về cách tổ chức nguồn lực và con người trong nội bộ của ngân hàng. Theo ông Trần Công Quỳnh Lân, Phó Tổng Giám đốc Ngân hàng TMCP Công Thương Việt Nam (VietinBank), ranh giới giữa bộ phận công nghệ và nghiệp vụ đang dần thu hẹp, hai bên phối hợp như một nhóm thống nhất để phát triển sản phẩm và giải quyết các bài toán thực tế. Các bộ phận nghiệp vụ có thể tự cấu hình AI Agent hoặc thực hiện một phần công việc lập trình, còn nhân sự công nghệ cần chuyển từ vai trò chủ yếu phát triển phần mềm sang giải quyết vấn đề, sáng tạo ý tưởng và đóng góp trực tiếp vào giá trị kinh doanh. Vì vậy, mô hình tổ chức trong tương lai có thể là các nhóm làm việc tinh gọn, linh hoạt, kết hợp nhân sự kinh doanh, công nghệ, dữ liệu và các tác nhân AI. Xa hơn, AI Agent hoặc trợ lý tài chính của khách hàng có thể trực tiếp sử dụng dịch vụ ngân hàng thay cho việc khách hàng tự thao tác trên ứng dụng như hiện nay. |
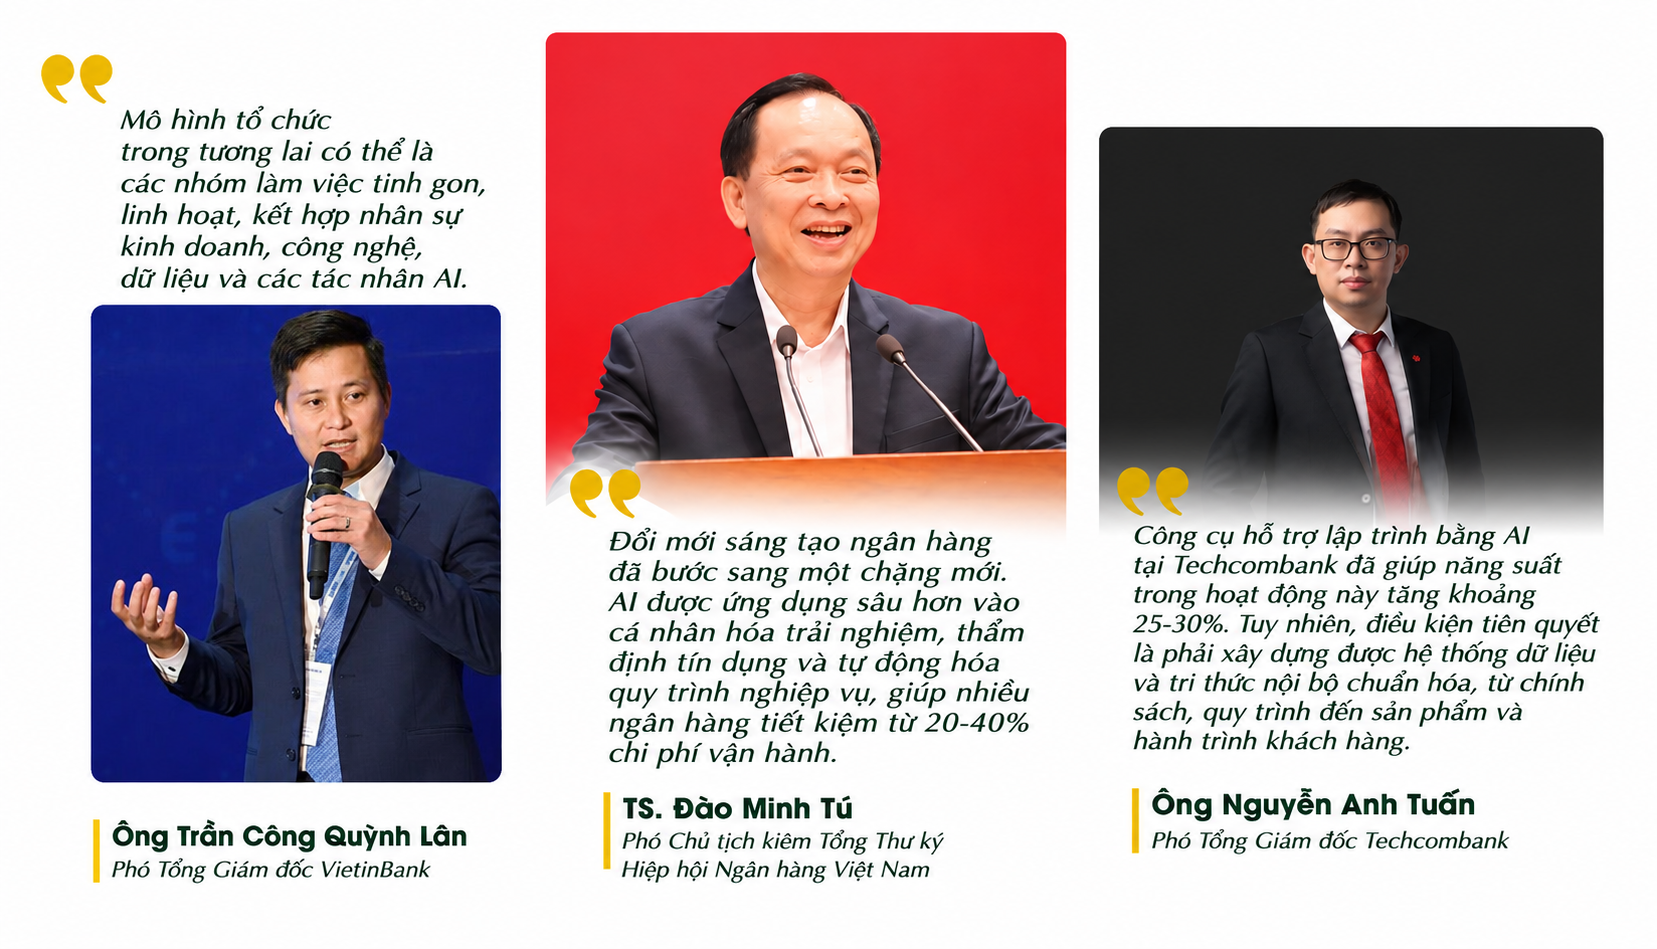 |
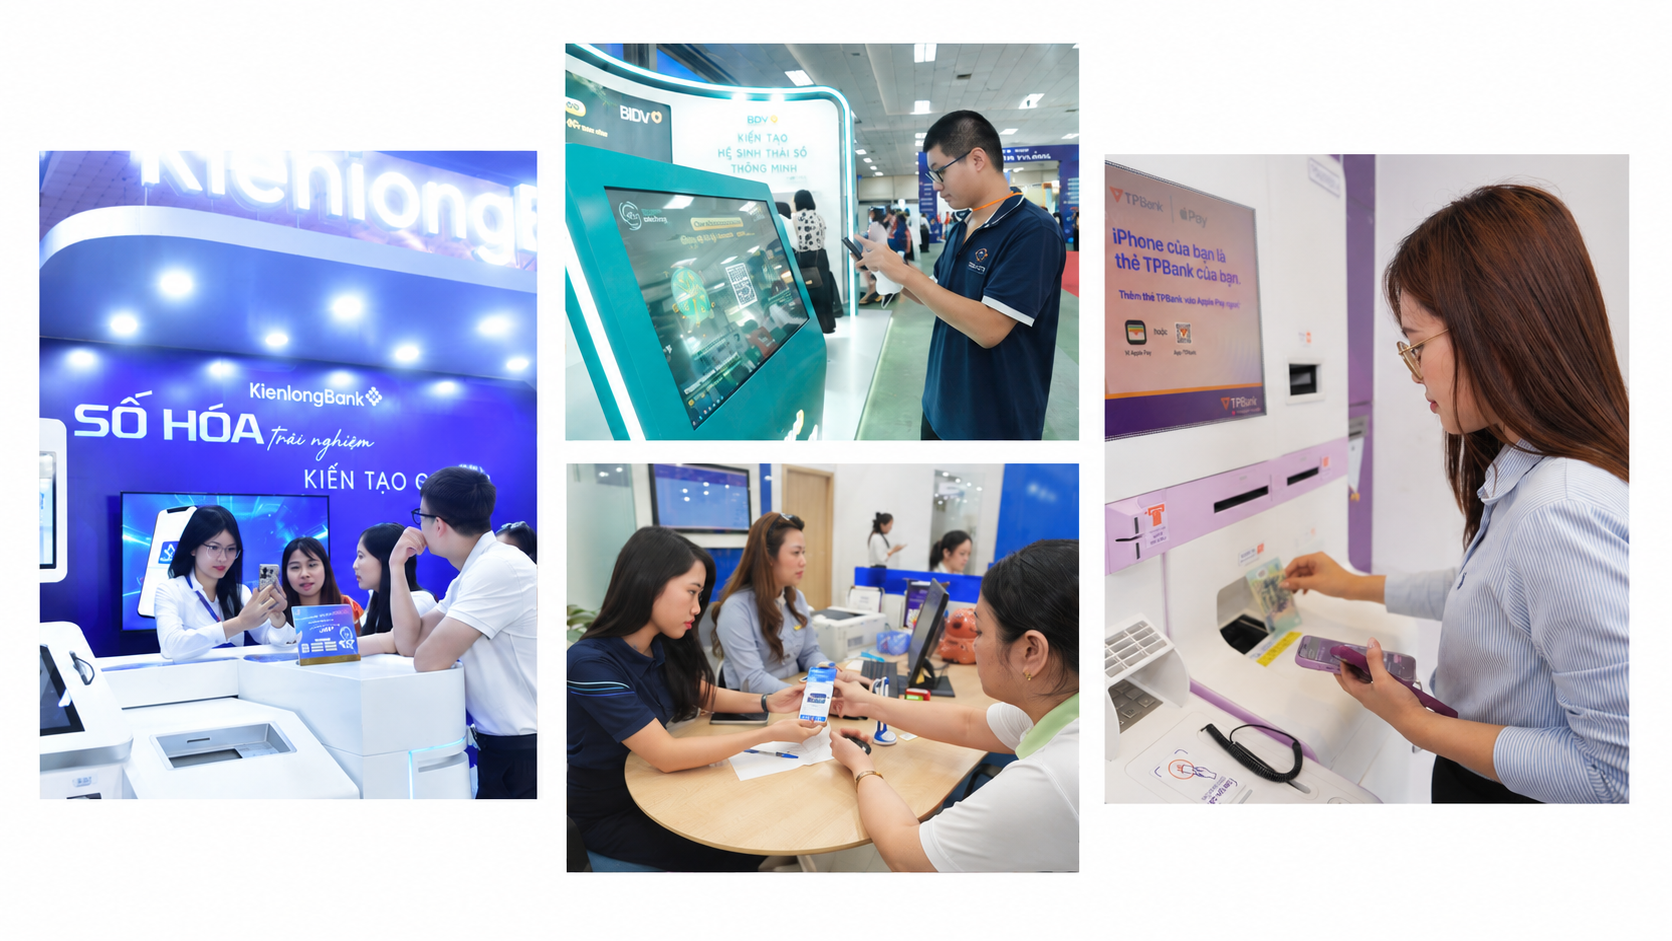
| Hiệu quả ứng dụng công nghệ phải được đo bằng kết quả kinh doanh. Ông Nguyễn Anh Tuấn, Phó Tổng Giám đốc Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank), cho biết đầu tư công nghệ phải xuất phát từ những bài toán kinh doanh cụ thể. Mỗi sáng kiến đều có sự tham gia của người phụ trách nghiệp vụ và kỹ thuật nhằm xác định rõ mục tiêu, từ tăng doanh thu, mở rộng khách hàng đến nâng cao mức độ sử dụng sản phẩm, dịch vụ và cải thiện năng suất lao động. Với khoảng 18 triệu khách hàng và 12.000 nhân viên, Techcombank xác định AI là công cụ quan trọng để phân tích, dự báo nhu cầu và cung cấp sản phẩm, dịch vụ phù hợp với từng khách hàng. Thực tế, việc triển khai một số công cụ hỗ trợ lập trình bằng AI tại Techcombank đã giúp năng suất trong hoạt động này tăng khoảng 25-30%. Tuy nhiên,điều kiện tiên quyết là phải xây dựng được hệ thống dữ liệu và tri thức nội bộ chuẩn hóa, từ chính sách, quy trình đến sản phẩm và hành trình khách hàng. Không chỉ phục vụ nhu cầu nội tại của ngân hàng, ĐMST còn góp phần đưa dịch vụ công đến gần người dân hơn. Vừa qua, Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank) đã phối hợp, hỗ trợ tỉnh Thanh Hóa triển khai mô hình Kiosk thông minh cùng hệ thống xác thực, cấp bản sao số tài liệu điện tử. Điểm khác biệt của mô hình này là ngoài các dịch vụ hành chính công, Kiosk còn tích hợp các dịch vụ ngân hàng hiện đại. Chỉ với những thao tác đơn giản trên màn hình, người dân có thể vừa giải quyết thủ tục hành chính, vừa mở tài khoản, thanh toán trực tuyến các loại phí, lệ phí hoặc tiếp cận các sản phẩm tín dụng. Mỗi Kiosk vì thế đóng vai trò như một “đại sứ số”, đưa tài chính toàn diện đến khu vực nông thôn, vùng sâu, vùng xa, nơi điều kiện tiếp cận dịch vụ ngân hàng truyền thống còn nhiều rào cản. Từ thực tiễn triển khai đó, có thể thấy lợi ích của số hóa mang tính đa chiều. Ông Tống Văn Ánh, Phó Giám đốc NHNN khu vực 7, khẳng định cải cách thủ tục hành chính và đẩy mạnh số hóa giúp người dân, doanh nghiệp được thụ hưởng dịch vụ hiện đại, tiết kiệm chi phí và tiếp cận vốn vay nhanh chóng để thúc đẩy sản xuất kinh doanh. Về phía ngân hàng, đây là cơ hội nâng cao năng lực quản trị, giảm chi phí nhân lực và thực thi chính sách tiền tệ hiệu quả hơn. |
 |
| Bên cạnh mục tiêu hiệu quả kinh doanh, ĐMST còn phải đặt trong yêu cầu phát triển bền vững. Theo nhận định của một chuyên gia, Việt Nam đang đứng trước xu hướng “chuyển đổi kép” gồm chuyển đổi số và chuyển đổi xanh, hai tiến trình không loại trừ mà bổ trợ cho nhau. Không thể có một hệ thống tài chính xanh minh bạch, hiệu quả nếu thiếu nền tảng số để thẩm định, định lượng rủi ro khí hậu và kết nối nguồn vốn quốc tế. Theo đó, ĐMST là bệ đỡ để ngân hàng chuyển hóa các cam kết về môi trường, xã hội và quản trị (ESG) thành hiệu quả tài chính bền vững. Một biểu hiện cụ thể của sự gặp gỡ giữa chuyển đổi số và chuyển đổi xanh là giao dịch không giấy tờ. Trong nhiều thập kỷ, giấy tờ là một phần không thể thiếu của hoạt động ngân hàng: mỗi giao dịch thường đi kèm nhiều loại chứng từ cần in ấn, ký xác nhận và lưu trữ, và với hàng triệu giao dịch mỗi năm, lượng giấy tiêu thụ của ngành tài chính là con số không nhỏ. Để giải quyết thực trạng này, nhiều ngân hàng đã triển khai giao dịch không giấy tờ (paperless transaction), được xem là một bước tiến quan trọng của ĐMST. |
 |
| Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) là một ví dụ. Theo đuổi chiến lược phát triển bền vững gắn với CĐS, ngân hàng này xác định số hóa quy trình là một trong những giải pháp quan trọng để hiện thực hóa mục tiêu ngân hàng xanh. Hiện VPBank đã triển khai giao dịch không giấy tờ tại 100% chi nhánh trên toàn hệ thống, tỷ lệ chuyển dịch đạt gần 50% toàn hàng, với gần 60.000 giao dịch trong quý 1 và quý 2 năm 2026. Trong năm 2026, ngân hàng dự kiến bổ sung thêm các loại giao dịch ngoài nộp, rút, chuyển tiền như mở mới tài khoản, thay đổi thông tin khách hàng và một số giao dịch đặc thù khác. Theo thống kê nội bộ, mô hình này giúp tiết kiệm khoảng 90.000 tờ giấy mỗi tháng, giảm 40% thời gian xử lý các giao dịch nộp, rút tiền và chuyển khoản tại quầy so với trước đây; khảo sát sau giao dịch cho thấy 95% khách hàng hài lòng. Tuy vậy, những lợi ích kể trên chỉ bền vững khi đi cùng một nền tảng an toàn. Khi quá trình ĐMST và CĐS ngày càng mạnh mẽ, hoạt động ngân hàng phụ thuộc nhiều hơn vào công nghệ và kết nối sâu rộng với các đối tác trong hệ sinh thái số, thì một sự cố tại một bộ phận cũng có thể ảnh hưởng đến hoạt động kinh doanh, uy tín và niềm tin của khách hàng. Đặc biệt, trong bối cảnh triển khai Nghị quyết 57-NQ/TW về đột phá phát triển khoa học, công nghệ, ĐMST và CĐS quốc gia, việc đẩy mạnh ứng dụng AI trong ngành Ngân hàng không chỉ là câu chuyện đổi mới công nghệ mà còn gắn với yêu cầu nâng cao năng lực quản trị, chất lượng nguồn nhân lực và bảo đảm an toàn hoạt động. |
 |
| Phó Thống đốc Phạm Tiến Dũng cảnh báo, công nghệ hiện đại nhưng dữ liệu không bảo đảm chất lượng sẽ khó phát huy hiệu quả; dữ liệu tốt nhưng quản trị yếu có thể làm gia tăng rủi ro; còn thiếu nhân lực đủ năng lực sẽ khiến đổi mới khó đi vào thực chất. Do đó, yêu cầu đặt ra với các tổ chức tín dụng là phải nâng cao trách nhiệm quản trị rủi ro. Trên cơ sở đó, Phó Thống đốc đề nghị các ngân hàng thực hiện đồng thời việc giám sát an ninh mạng và giám sát giao dịch, thay vì chỉ giao trách nhiệm bảo đảm an toàn cho bộ phận công nghệ thông tin. Đặc biệt, các tổ chức tín dụng cần đầu tư đầy đủ cho hệ thống dự phòng, bảo đảm khả năng khôi phục các dịch vụ thiết yếu khi hệ thống chính gặp sự cố, nhằm duy trì hoạt động liên tục, hạn chế tác động đến khách hàng và thị trường. Điều này càng quan trọng khi giai đoạn tiếp theo của CĐS ngân hàng đòi hỏi sự kết hợp đồng bộ giữa bốn yếu tố: công nghệ, dữ liệu, quản trị và con người. |
 |
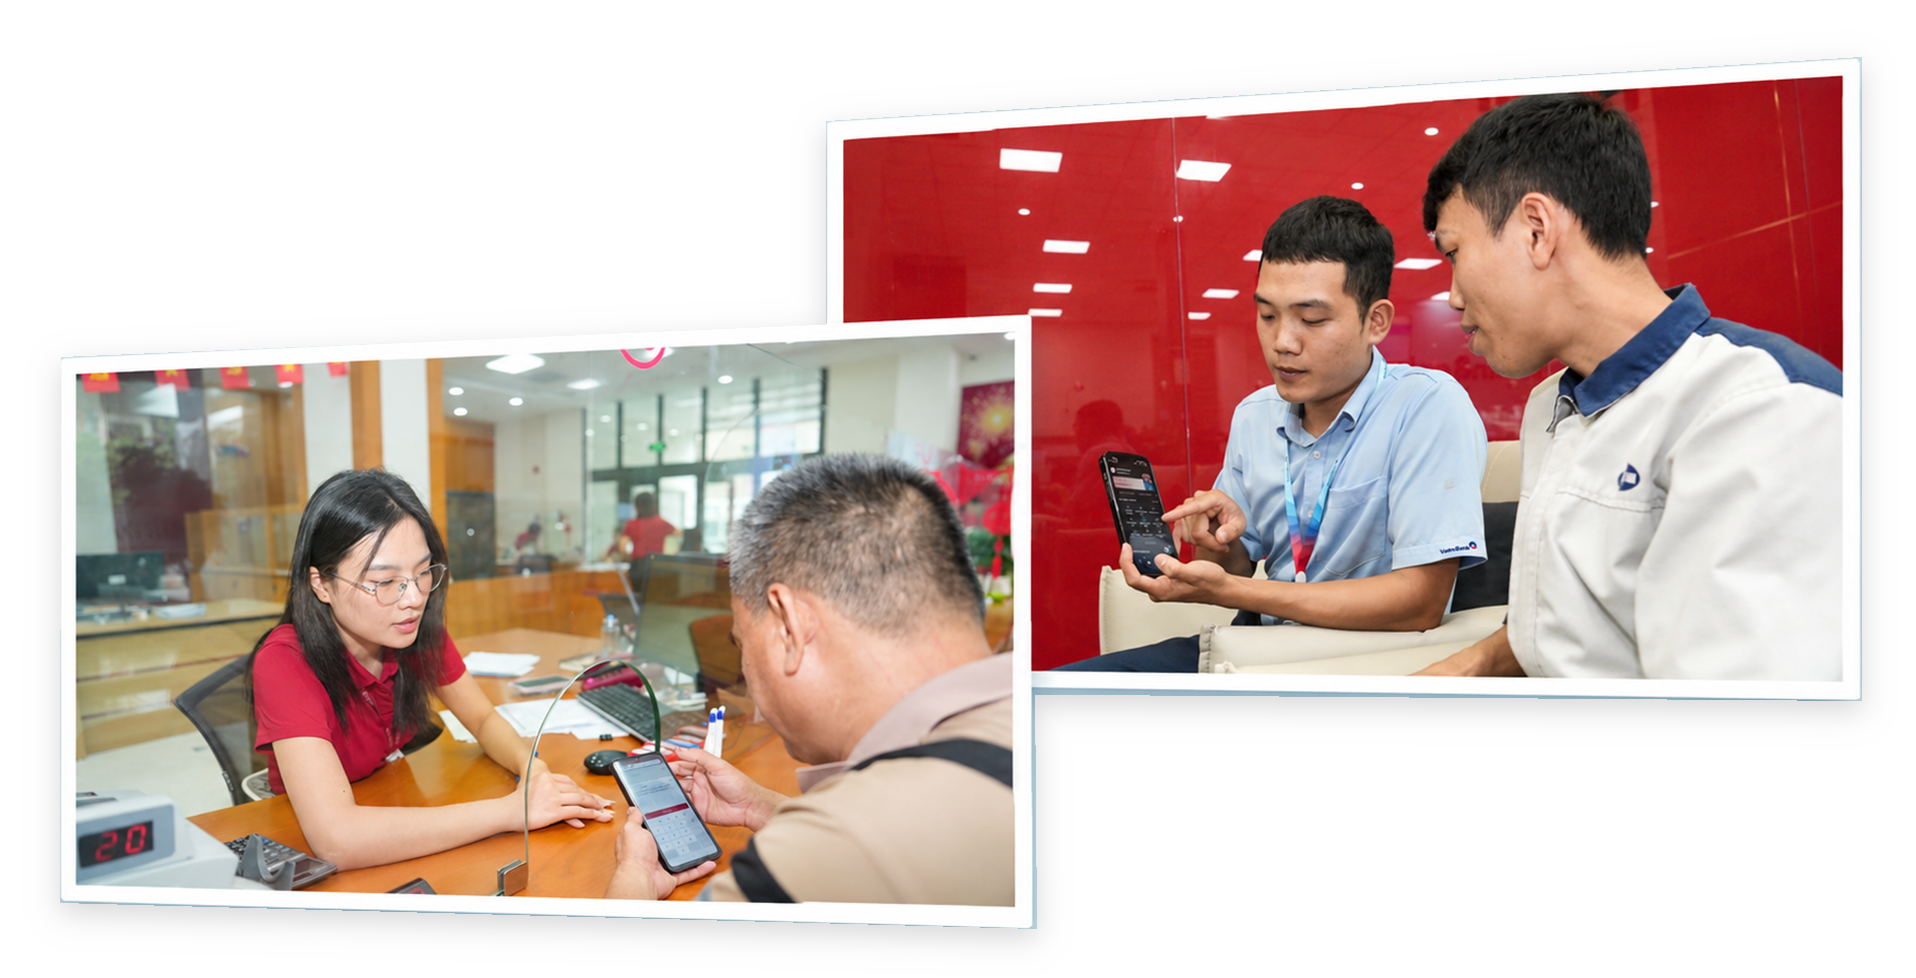
| Khi các yêu cầu về hiệu quả, bền vững và an toàn cùng đặt ra, bài toán đầu tư trở thành mối quan tâm hàng đầu của mỗi ngân hàng. Chi phí đầu tư công nghệ, hiệu quả tài chính và khả năng tích hợp với hệ thống hiện hữu là những vấn đề được quan tâm nhiều nhất khi thực hiện ĐMST, CĐS. Dưới góc nhìn chuyên gia, ông Bùi Trí Hùng, Giám đốc BUSINESSNEXT Việt Nam, cho rằng đầu tư công nghệ cần xuất phát từ bài toán kinh doanh cụ thể, chứ không đơn thuần là chọn một giải pháp hiện đại. Điều ngân hàng quan tâm cuối cùng là hệ thống mới giúp tăng doanh thu, nâng cao năng suất hay giảm chi phí được bao nhiêu. Chẳng hạn, tỷ lệ chi phí trên thu nhập (CIR), một chỉ tiêu quan trọng phản ánh hiệu quả hoạt động, có thể được cải thiện nhờ hợp nhất ứng dụng, giảm thao tác thủ công và sử dụng chung nền tảng. Ở phía doanh thu, công nghệ cũng tạo ra giá trị, một khách hàng có thể vay mua nhà tại ngân hàng này nhưng nhận lương, dùng thẻ tín dụng hoặc gửi tiết kiệm ở ngân hàng khác; nếu hiểu rõ hơn nhu cầu và hành vi khách hàng, ngân hàng có thể đưa ra những đề xuất phù hợp, mở rộng quan hệ và tăng doanh thu từ mỗi khách hàng. |
 |
| Để tránh đầu tư dàn trải, kém hiệu quả, trước hết cần lựa chọn đúng phạm vi nâng cấp hệ thống. Theo phân tích của một chuyên gia, sai lầm phổ biến của một số đơn vị là cố gắng thay thế toàn bộ hệ thống lõi (Core Banking), một tiến trình vừa đắt đỏ, vừa tiềm ẩn rủi ro gián đoạn vận hành. Phương án kinh tế hơn là áp dụng kiến trúc module linh hoạt: giữ nguyên sự ổn định, an toàn của Core Banking để quản trị tài khoản và hạch toán, đồng thời dồn nguồn lực đầu tư cho lớp giao tiếp nghiệp vụ như giao diện khách hàng (Front-end), mở tài khoản trực tuyến (Onboarding), quản trị quan hệ khách hàng (CRM) và nền tảng Open API. Cách tiếp cận theo từng giai đoạn, tức phân kỳ đầu tư, giúp ngân hàng vừa nâng cấp kịp thời trải nghiệm khách hàng, vừa kiểm soát chi phí triển khai tương ứng với quy mô tăng trưởng thực tế. Cùng với việc chọn đúng phạm vi, cần thiết lập kỷ luật tài chính cho từng khoản đầu tư. Mỗi đồng vốn dành cho ĐMST phải trả lời được câu hỏi cốt lõi: dự án giúp gia tăng doanh thu hay tiết giảm chi phí bao nhiêu thay vì chạy theo các giải pháp thời thượng. Mọi quyết định phê duyệt ngân sách công nghệ cần gắn với các chỉ tiêu định lượng như mức giảm CIR, tốc độ xử lý một hồ sơ tín dụng… đồng thời được đánh giá định kỳ theo chỉ số hoàn vốn đầu tư và CIR. Ngân hàng cần áp dụng cơ chế đánh giá hiệu quả theo từng cột mốc giải ngân, sẵn sàng cắt giảm hoặc điều chỉnh các hạng mục không đạt giá trị kinh doanh cam kết để ngăn chặn lãng phí dòng tiền. |
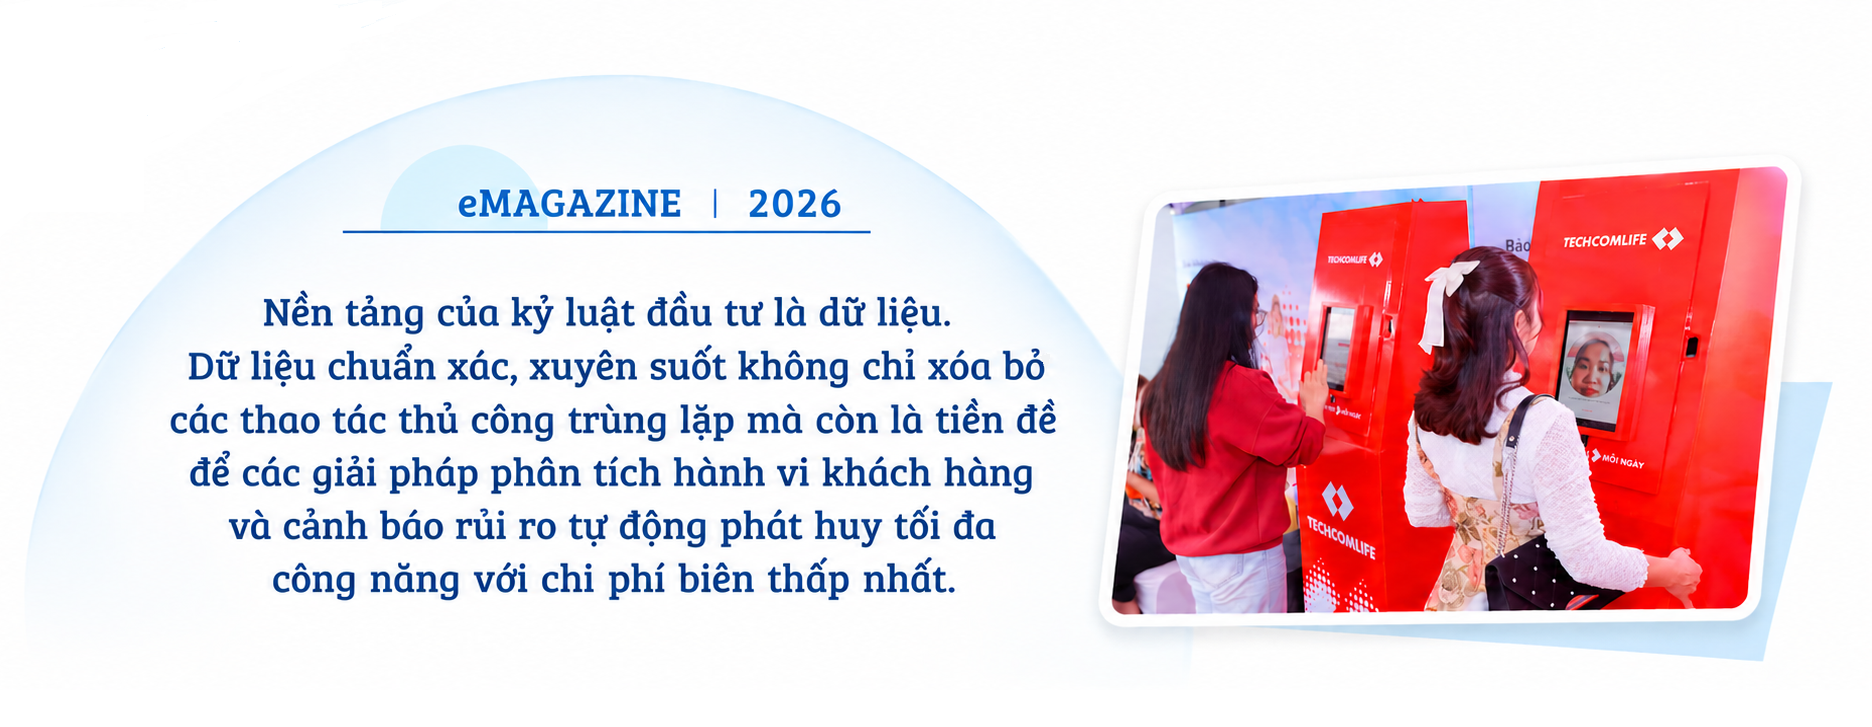 |
| Nền tảng của kỷ luật đầu tư lại là dữ liệu. Từ kinh nghiệm đầu tư ĐMST, lãnh đạo một ngân hàng thương mại cho rằng, đầu tư dàn trải thường bắt nguồn từ việc các khối nghiệp vụ mua sắm phần mềm đơn lẻ, tạo ra những “ốc đảo dữ liệu” rời rạc, làm tăng chi phí vận hành và bảo trì. Vì vậy, trước khi rót vốn vào các công nghệ phức tạp như AI hay học máy (Machine Learning), ngân hàng cần ưu tiên làm sạch, đồng nhất và tập trung hóa cơ sở dữ liệu trên một nền tảng quản trị chung. Dữ liệu chuẩn xác, xuyên suốt không chỉ xóa bỏ các thao tác thủ công trùng lặp mà còn là tiền đề để các giải pháp phân tích hành vi khách hàng và cảnh báo rủi ro tự động phát huy tối đa công năng với chi phí biên thấp nhất. Có định hướng đầu tư rõ ràng, câu hỏi tiếp theo là nguồn vốn từ đâu. Để giải bài toán nguồn lực cho CĐS và ĐMST mà không làm suy giảm hệ số an toàn vốn (CAR) hay gây áp lực lên chi phí vốn ngắn hạn, theo chuyên gia, các ngân hàng thương mại cần đa dạng hóa kênh huy động. Trong đó, nhiều ngân hàng lựa chọn nguồn tăng vốn đến từ chia cổ tức bằng cổ phiếu, phát hành cho cổ đông hiện hữu và chào bán riêng lẻ. |
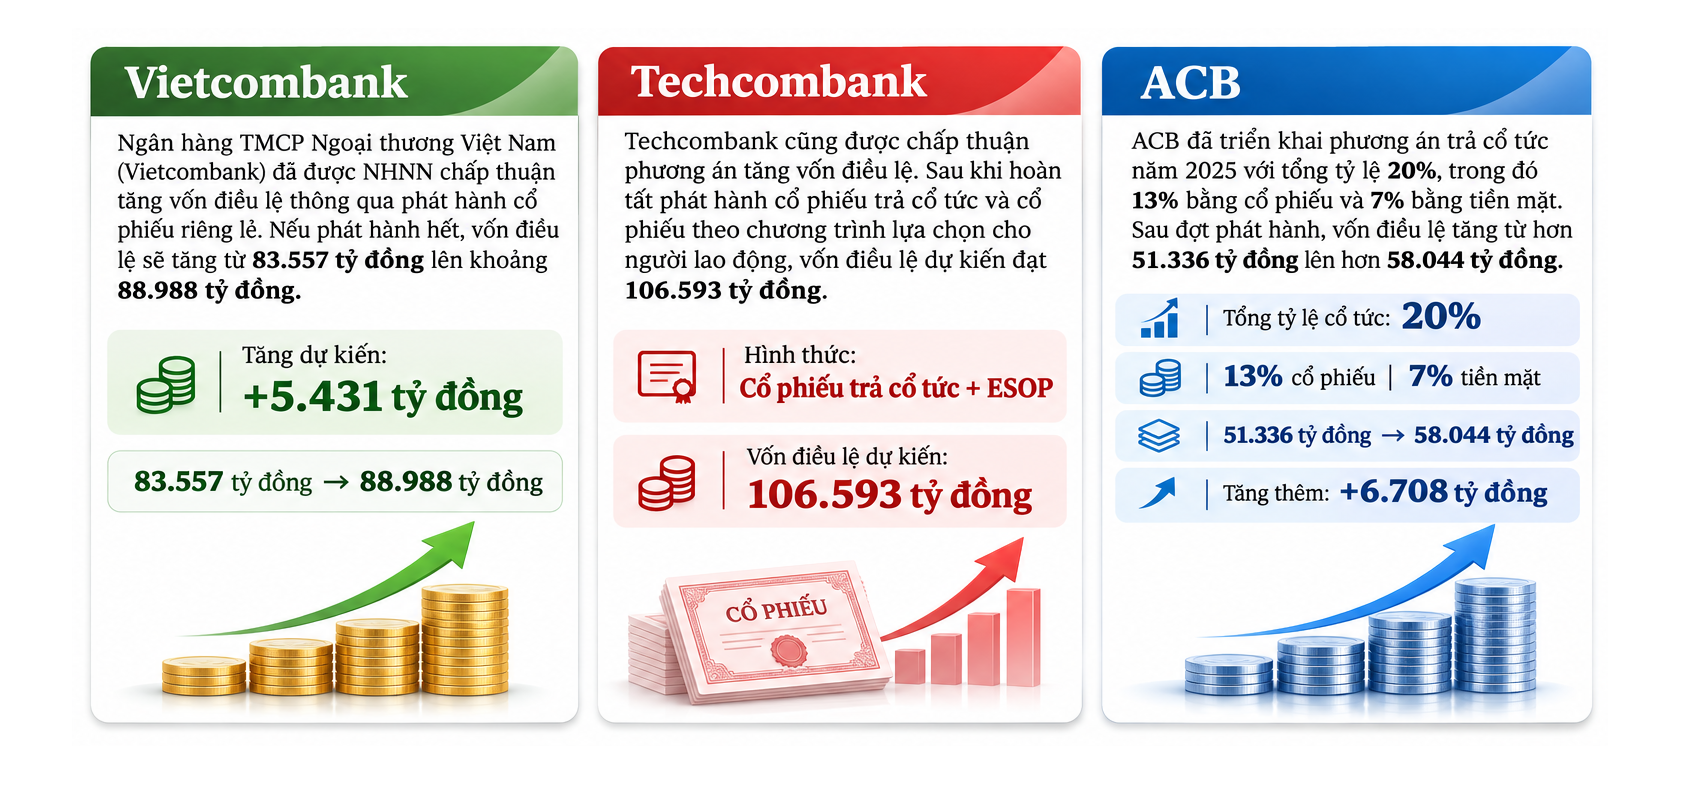 |
| Theo các chuyên gia, diễn biến tăng vốn đồng loạt cho thấy ngành ngân hàng đang bước vào giai đoạn tái định vị năng lực tài chính để đáp ứng yêu cầu phát triển dài hạn. Trong bối cảnh tín dụng được kỳ vọng tăng trưởng cao hơn, các chuẩn mực Basel ngày càng được siết chặt và cuộc đua chuyển đổi số diễn ra mạnh mẽ, quy mô vốn sẽ là lợi thế quan trọng. Việc gia tăng vốn điều lệ không chỉ giúp các ngân hàng mở rộng quy mô hoạt động mà còn tạo nền tảng cho đầu tư công nghệ, chuyển đổi số và nâng cao sức cạnh tranh trong bối cảnh thị trường tài chính đang bước vào giai đoạn phát triển mới. |
 |
| Bên cạnh đó, thị trường tài chính quốc tế đang trở thành kênh huy động vốn ngày càng quan trọng đối với các ngân hàng Việt Nam. Dòng vốn ngoại mở thêm kênh để các ngân hàng đa dạng hóa nguồn vốn, nâng cao năng lực tài chính và đáp ứng những yêu cầu ngày càng cao về quản trị. Ngoài nguồn vốn, đối tác quốc tế có thể mang đến kinh nghiệm về công nghệ, quản trị và kiểm soát rủi ro, đồng thời giúp ngân hàng mở rộng quan hệ với các đối tác, thị trường và khách hàng nước ngoài. Theo ông Trần Hoài Phương, Giám đốc Khối Khách hàng doanh nghiệp HDBank, việc đa dạng hóa nguồn vốn quốc tế giúp ngân hàng giảm sự phụ thuộc vào nguồn vốn trong nước. Bên cạnh đó, quy trình thẩm định của các định chế phát triển quốc tế cũng là một thước đo độc lập về năng lực quản trị và kiểm soát rủi ro của ngân hàng. Thay vì chỉ đáp ứng nhu cầu vốn lưu động ngắn hạn, một nguồn vốn ổn định hơn tạo điều kiện để ngân hàng xây dựng các chương trình tài trợ phục vụ đầu tư máy móc, mở rộng nhà xưởng, đổi mới công nghệ, tiết kiệm năng lượng, chuyển đổi xanh hay nâng cao năng lực xuất khẩu - những nhu cầu thường có thời gian thu hồi vốn dài. Có thể thấy, ĐMST và CĐS đang định hình lại cuộc cạnh tranh của ngành Ngân hàng, nhưng đích đến không phải là chạy đua công nghệ mà là tạo ra giá trị thực cho khách hàng, cho ngân hàng và cho nền kinh tế. Muốn vậy, đổi mới phải xuất phát từ bài toán kinh doanh cụ thể, dựa trên nền tảng dữ liệu chuẩn hóa, được vận hành trong khuôn khổ an toàn, và được hậu thuẫn bởi kỷ luật tài chính cùng nguồn lực đa dạng. Khi bốn yếu tố công nghệ, dữ liệu, quản trị và con người được kết hợp đồng bộ, ngành Ngân hàng sẽ đủ vững vàng để vừa tăng tốc đổi mới, vừa giữ vững niềm tin của khách hàng và sự ổn định của hệ thống. |
 |
| Hương Giang |
