

 |
KỲ 3: KHI DÒNG VỐN ĐÁNH THỨC SỨC SỐNG KINH TẾ NÔNG THÔN |
| Sức sống của kinh tế nông thôn không chỉ được vun đắp từ những cánh đồng, làng nghề, vùng sản xuất hàng hóa, mà còn được khơi dậy từ khát vọng vươn lên, tinh thần đổi mới sáng tạo và ý chí làm giàu chính đáng của hàng triệu người dân, hộ kinh doanh, doanh nghiệp. Trong bối cảnh những chủ trương, quyết sách mới của Đảng mở ra cơ hội phát triển mạnh mẽ kinh tế tư nhân, yêu cầu khơi thông và sử dụng hiệu quả các nguồn lực tài chính càng trở nên cấp thiết. Không chỉ mở rộng khả năng tiếp cận vốn, tài chính toàn diện còn tạo điều kiện để các chủ thể kinh tế khai thác tiềm năng, đổi mới phương thức sản xuất, nâng cao năng suất và sức cạnh tranh. Để từ những cơ hội tiếp cận tài chính, sức sáng tạo và nội lực của kinh tế nông thôn được đánh thức, chuyển hóa thành động lực tăng trưởng và nền tảng cho những miền quê thịnh vượng. |
 |
| Trong tiến trình đổi mới và phát triển đất nước, khu vực nông thôn luôn là địa bàn hội tụ những nguồn lực kinh tế - xã hội quan trọng, từ đất đai, lao động, tri thức bản địa đến các ngành nghề truyền thống, sản phẩm đặc trưng và những hình thức tổ chức sản xuất đa dạng. Tuy nhiên, tiềm năng chỉ thực sự trở thành động lực phát triển khi các nguồn lực được khai thác, kết nối và chuyển hóa thành năng lực sản xuất, kinh doanh và giá trị kinh tế. Thông qua hoạt động của các hộ gia đình, hộ kinh doanh, hợp tác xã và doanh nghiệp, sức sản xuất được khơi dậy, việc làm và thu nhập được tạo ra, thị trường từng bước mở rộng. Đặc biệt, người nông dân ngày càng khẳng định vai trò chủ thể trong tổ chức sản xuất, lựa chọn phương thức kinh doanh, ứng dụng khoa học, công nghệ và tham gia các chuỗi giá trị. Cùng với quá trình đó, cơ cấu kinh tế nông thôn chuyển dịch theo hướng đa dạng, từng bước vượt ra ngoài phạm vi sản xuất nông nghiệp truyền thống. Bên cạnh trồng trọt, chăn nuôi, lâm nghiệp và thủy sản, các lĩnh vực công nghiệp chế biến, tiểu thủ công nghiệp, thương mại, dịch vụ, du lịch nông thôn, logistics và kinh doanh trên nền tảng số ngày càng phát triển, thúc đẩy liên kết giữa sản xuất, chế biến, phân phối và tiêu dùng. Sự chuyển dịch này không chỉ mở rộng cơ hội sinh kế, nâng cao giá trị gia tăng và hiệu quả sử dụng nguồn lực, mà còn từng bước định hình nông thôn thành không gian phát triển kinh tế đa ngành, nơi các lợi thế truyền thống được kết hợp với tri thức, công nghệ và phương thức kinh doanh hiện đại. Trong sự chuyển dịch đó, khu vực kinh tế tư nhân ngày càng khẳng định vai trò là một trong những động lực quan trọng của nền kinh tế. Với gần 1 triệu doanh nghiệp, hơn 5 triệu hộ kinh doanh đang hoạt động, đóng góp khoảng 50% GDP và sử dụng khoảng 82% tổng số lao động, khu vực này đã và đang phát huy vai trò quan trọng trong huy động nguồn lực xã hội, thúc đẩy tăng trưởng và tạo việc làm. Riêng lĩnh vực nông nghiệp, cả nước có trên 50.000 doanh nghiệp tham gia đầu tư, cùng với đông đảo hộ sản xuất, hộ kinh doanh và các hợp tác xã, góp phần thúc đẩy tổ chức lại sản xuất, phát triển công nghiệp chế biến, mở rộng thị trường và hình thành các chuỗi giá trị. Những chuyển biến đó không chỉ phản ánh sức phát triển của các chủ thể kinh tế, mà còn cho thấy tiềm năng to lớn trong việc phát huy nguồn lực nội sinh của khu vực nông thôn. Để những tiềm năng ấy chuyển hóa thành năng lực sản xuất, sức cạnh tranh và giá trị gia tăng, một trong những điều kiện quan trọng là khả năng tiếp cận và sử dụng hiệu quả các nguồn lực tài chính. Đối với hộ sản xuất, hộ kinh doanh, hợp tác xã và doanh nghiệp ở nông thôn, nguồn vốn không chỉ đáp ứng nhu cầu duy trì hoạt động thường xuyên, mà còn tạo điều kiện đầu tư máy móc, thiết bị, ứng dụng khoa học, công nghệ, mở rộng quy mô sản xuất, nâng cao chất lượng sản phẩm và tham gia sâu hơn vào chuỗi giá trị. Trong điều kiện kinh tế nông thôn đang chuyển mạnh sang sản xuất hàng hóa, liên kết thị trường và phát triển các ngành nghề phi nông nghiệp, nhu cầu về tín dụng và các dịch vụ tài chính ngày càng đa dạng, đòi hỏi những phương thức cung ứng phù hợp hơn với đặc điểm và năng lực của từng nhóm chủ thể kinh tế. Từ yêu cầu thực tiễn đó, cùng với việc điều hành chính sách tiền tệ, tín dụng theo định hướng phát triển kinh tế - xã hội, Ngân hàng Nhà nước đã triển khai nhiều giải pháp nhằm tăng cường khả năng tiếp cận vốn của người dân, doanh nghiệp và các chủ thể kinh tế. Thông qua các chương trình kết nối ngân hàng - doanh nghiệp, chỉ đạo triển khai các chương trình tín dụng phục vụ sản xuất, kinh doanh, đơn giản hóa quy trình, thủ tục cho vay, rà soát, cắt giảm các khoản phí không cần thiết và thực hiện các chính sách hỗ trợ phục hồi, phát triển kinh tế, hệ thống ngân hàng đã góp phần tạo điều kiện để các chủ thể kinh tế tiếp cận nguồn vốn, duy trì hoạt động và mở rộng đầu tư. Đến cuối năm 2024, tín dụng đối với doanh nghiệp nhỏ và vừa chiếm 17,59% tổng dư nợ tín dụng của nền kinh tế; cùng với đó, nguồn vốn tín dụng tiếp tục được cung ứng cho khu vực hợp tác xã, liên hiệp hợp tác xã, góp phần hỗ trợ hoạt động sản xuất, kinh doanh và phát triển kinh tế tập thể. |
 |
| Agribank tích cực giải ngân cho Đề án 1 triệu héc-ta lúa chất lượng cao, xây dựng nền nông nghiệp bền vững |
| Đằng sau những con số về quy mô và nguồn vốn tín dụng là sự chuyển động trong phương thức tổ chức sản xuất, kinh doanh và tạo lập giá trị ở nông thôn. Từ những cơ sở sản xuất nhỏ lẻ, nhiều hộ kinh doanh, hợp tác xã và doanh nghiệp từng bước mở rộng quy mô, đầu tư chế biến, xây dựng thương hiệu, phát triển thị trường; từ khai thác lợi thế về đất đai, lao động và tài nguyên bản địa, chuyển dần sang nâng cao giá trị sản phẩm bằng khoa học, công nghệ, chất lượng và năng lực quản trị. Sự chuyển động ấy cho thấy yêu cầu phát triển kinh tế nông thôn không còn chỉ là gia tăng sản lượng hay mở rộng quy mô sản xuất, mà đang chuyển mạnh sang nâng cao năng suất, giá trị gia tăng và sức cạnh tranh. Điều đó đồng thời đặt ra yêu cầu đổi mới cách thức huy động, phân bổ và sử dụng nguồn lực tài chính, bảo đảm dòng vốn không chỉ đáp ứng nhu cầu sản xuất trước mắt mà còn hỗ trợ quá trình chuyển đổi mô hình tăng trưởng. Yêu cầu ấy được thể hiện rõ qua thực tiễn triển khai Đề án phát triển bền vững một triệu héc-ta chuyên canh lúa chất lượng cao, phát thải thấp gắn với tăng trưởng xanh vùng Đồng bằng sông Cửu Long, với tổng nhu cầu vay vốn tín dụng của các chủ thể tham gia liên kết sản xuất, chế biến và tiêu thụ lên tới 82.989 tỷ đồng. Điển hình Tại An Giang, một trong những địa phương có quy mô sản xuất lúa lớn nhất cả nước, dự kiến khoảng 351.000 ha tham gia Đề án, chiếm hơn 35% mục tiêu diện tích toàn vùng. Đáng chú ý, các mô hình thí điểm tại xã Bình Thạnh Đông và xã Tân Hội bước đầu cho thấy hiệu quả tích cực, với chi phí sản xuất giảm bình quân 4,12 triệu đồng/ha, năng suất tăng 0,78 tấn/ha, lợi nhuận tăng thêm 5–8 triệu đồng/ha và lượng phát thải giảm 7,56–8,11 tấn CO₂ tương đương/ha so với đối chứng. |
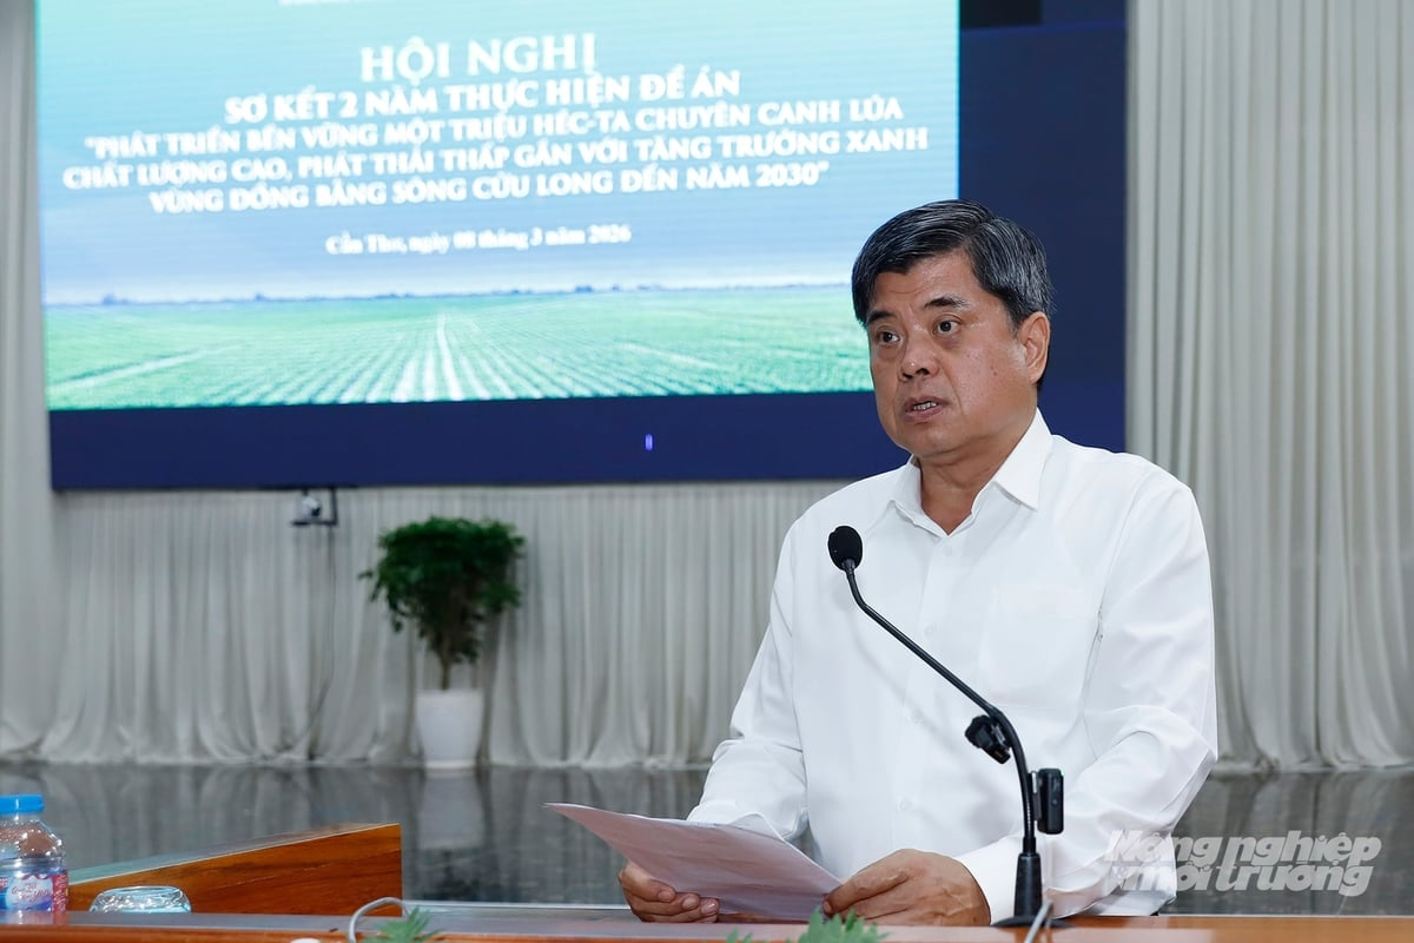 |
| Thứ trưởng Bộ Nông nghiệp và Môi trường Trần Thanh Nam phát biểu tại hội nghị sơ kết 02 năm thực hiện Đề án. Ảnh: Khương Trung (NNMT) |
| Hiệu quả chuyển đổi phương thức sản xuất bước đầu được ghi nhận từ thực tiễn triển khai Đề án phát triển bền vững một triệu héc-ta lúa chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long. Theo Thứ trưởng Bộ Nông nghiệp và Môi trường Trần Thanh Nam, tại các mô hình thí điểm áp dụng quy trình kỹ thuật do Bộ hướng dẫn, năng suất lúa tăng khoảng 12%, chi phí đầu vào giảm khoảng 40%, lợi nhuận bình quân tăng khoảng 6 triệu đồng/ha/vụ, đồng thời lượng phát thải giảm khoảng 3–4 tấn CO₂/ha/vụ. Những kết quả này cho thấy tiềm năng chuyển đổi từ sản xuất nông nghiệp truyền thống sang mô hình nâng cao giá trị, hiệu quả và phát triển xanh; đồng thời đặt ra yêu cầu tổ chức dòng vốn phù hợp với chu kỳ sản xuất, liên kết chuỗi giá trị và nhu cầu ứng dụng công nghệ. Từ thực tiễn đó, phát triển kinh tế nông thôn đòi hỏi một hệ sinh thái tài chính đồng bộ, đáp ứng nhu cầu vốn, thanh toán, tiết kiệm và bảo hiểm của các chủ thể kinh tế. Tài chính toàn diện phải trở thành cầu nối chuyển hóa nguồn lực thành năng lực sản xuất, sức cạnh tranh và giá trị gia tăng, góp phần thúc đẩy chuyển đổi sang nền kinh tế nông nghiệp hiện đại, xanh và bền vững. |
 |
| Trong nền kinh tế thị trường, khả năng tiếp cận và sử dụng hiệu quả các nguồn lực tài chính có ảnh hưởng trực tiếp đến quyết định đầu tư, quy mô hoạt động, tốc độ đổi mới công nghệ và năng lực thích ứng của mỗi chủ thể kinh tế. Tuy nhiên, nhìn nhận tài chính toàn diện chỉ dưới góc độ mở rộng tín dụng sẽ chưa phản ánh đầy đủ vai trò của nó đối với quá trình phát triển. Một hệ sinh thái tài chính bao trùm phải tạo điều kiện để người dân, hộ kinh doanh và doanh nghiệp tiếp cận đồng bộ các dịch vụ thanh toán, tiết kiệm, tín dụng, bảo hiểm và những công cụ tài chính phù hợp khác. Mỗi dịch vụ đảm nhiệm một chức năng riêng, nhưng khi được kết nối và sử dụng hiệu quả sẽ góp phần nâng cao khả năng tích lũy, huy động nguồn lực, tổ chức sản xuất, quản lý dòng tiền và phòng ngừa rủi ro. |
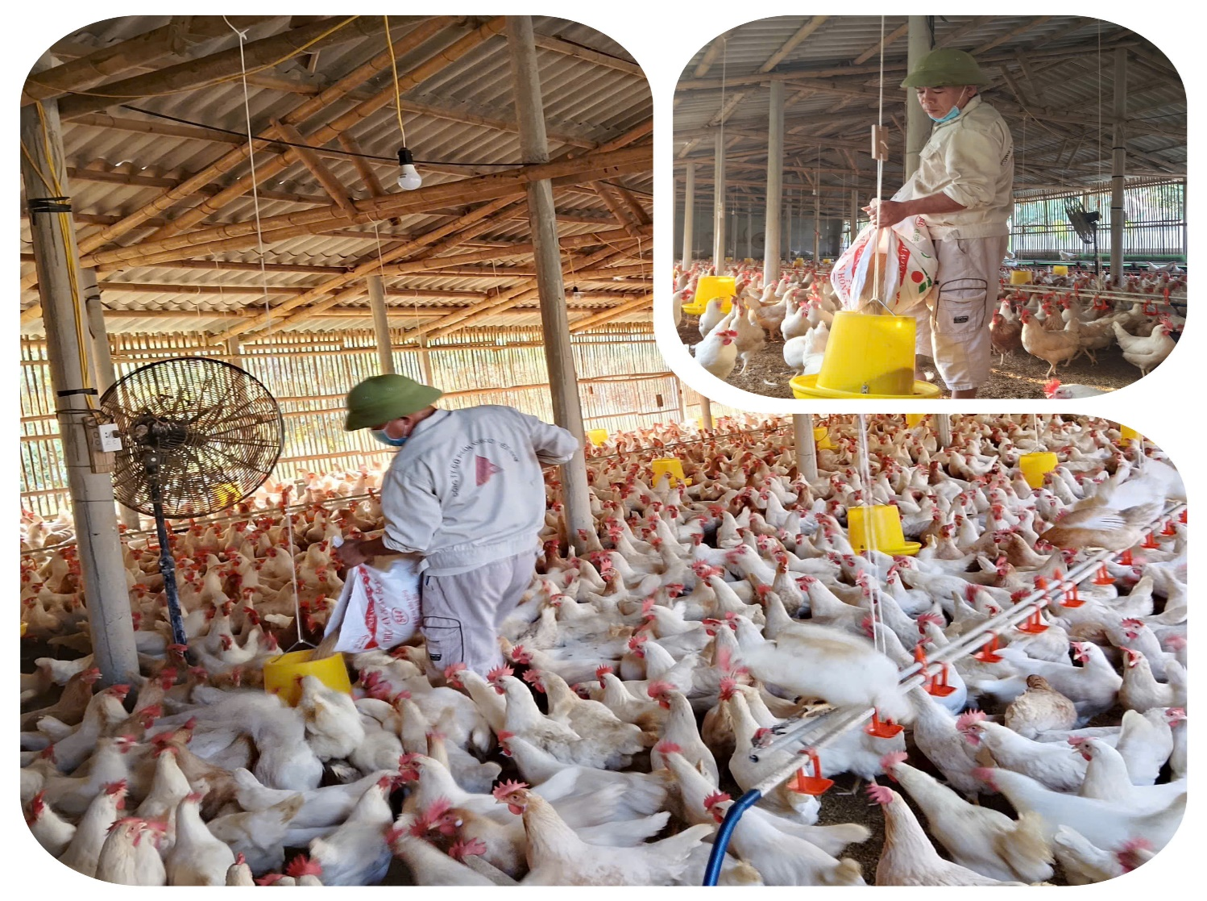 |
| Mô hình gia đình ông Nguyễn Văn Hoạt, thôn Cẩm Phú, xã Cẩm Tân, tỉnh Thanh Hóa |
| Đối với người nông dân, khả năng tiếp cận tín dụng phù hợp có thể tạo điều kiện đầu tư giống, vật tư, máy móc, công nghệ tưới tiêu, hệ thống bảo quản hoặc chuyển đổi phương thức canh tác. Dịch vụ thanh toán giúp các giao dịch mua bán, cung ứng vật tư và tiêu thụ sản phẩm được thực hiện thuận tiện, minh bạch hơn. Các hình thức tiết kiệm và bảo hiểm phù hợp hỗ trợ tích lũy, dự phòng và giảm thiểu tác động của những biến động bất lợi đối với đời sống, sản xuất. Đối với hộ kinh doanh và doanh nghiệp, hệ thống dịch vụ tài chính không chỉ đáp ứng nhu cầu vốn lưu động mà còn hỗ trợ đầu tư dài hạn, quản lý dòng tiền, thực hiện nghĩa vụ thanh toán, mở rộng quan hệ thương mại và nâng cao năng lực quản trị. Đặc biệt, trong điều kiện thương mại điện tử và kinh tế số phát triển, khả năng tiếp cận các phương thức thanh toán hiện đại ngày càng trở thành một yếu tố hỗ trợ kết nối thị trường, giảm chi phí giao dịch và mở rộng phạm vi kinh doanh. Như vậy, tác động của tài chính toàn diện không chỉ thể hiện ở lượng vốn được cung ứng, mà còn ở khả năng làm giảm những hạn chế về nguồn lực, thông tin và phương thức giao dịch, qua đó nâng cao hiệu quả phân bổ nguồn lực trong nền kinh tế. Khi dòng vốn và các dịch vụ tài chính được kết nối với những phương án sản xuất, kinh doanh khả thi, chúng có thể tạo ra tác động lan tỏa thông qua gia tăng năng suất, mở rộng quy mô hoạt động, phát triển việc làm và nâng cao thu nhập. Thực tiễn phát triển nông nghiệp, nông thôn Việt Nam cho thấy, nhiều mô hình sản xuất, kinh doanh đã từng bước thay đổi phương thức hoạt động nhờ sự kết hợp giữa nguồn lực tài chính với ứng dụng khoa học - công nghệ, tổ chức lại sản xuất và mở rộng thị trường. Từ một hộ chăn nuôi nhỏ lẻ theo phương thức truyền thống, gia đình ông Nguyễn Văn Hoạt, thôn Cẩm Phú, xã Cẩm Tân, tỉnh Thanh Hóa, đã từng bước phát triển sản xuất nhờ nguồn vốn tín dụng Agribank. Năm 2008, khoản vay ban đầu tại Agribank Chi nhánh Cẩm Thủy Thanh Hóa chỉ 30 triệu đồng, đến nay đã tăng lên 1,9 tỷ đồng, đồng hành cùng quá trình mở rộng quy mô và hiện đại hóa trang trại. Từ những chuồng nuôi thủ công, gia đình đầu tư hệ thống sưởi ấm, làm mát, máng ăn và cấp nước tự động; phát triển quy mô trên 200 con lợn mỗi lứa và hàng vạn con gà đẻ trứng, mở rộng thị trường tiêu thụ ra nhiều tỉnh, thành phố. Trang trại hiện tạo việc làm thường xuyên cho 6 lao động và thêm lao động thời vụ, với mức thu nhập bình quân của hộ gia đình khoảng 150 triệu đồng/tháng. Câu chuyện cho thấy, khi dòng vốn được cung ứng phù hợp với từng giai đoạn phát triển, tín dụng không chỉ giúp mở rộng sản xuất mà còn tạo điều kiện đổi mới phương thức chăn nuôi, nâng cao năng lực sản xuất và phát triển kinh tế hộ theo hướng bền vững. |
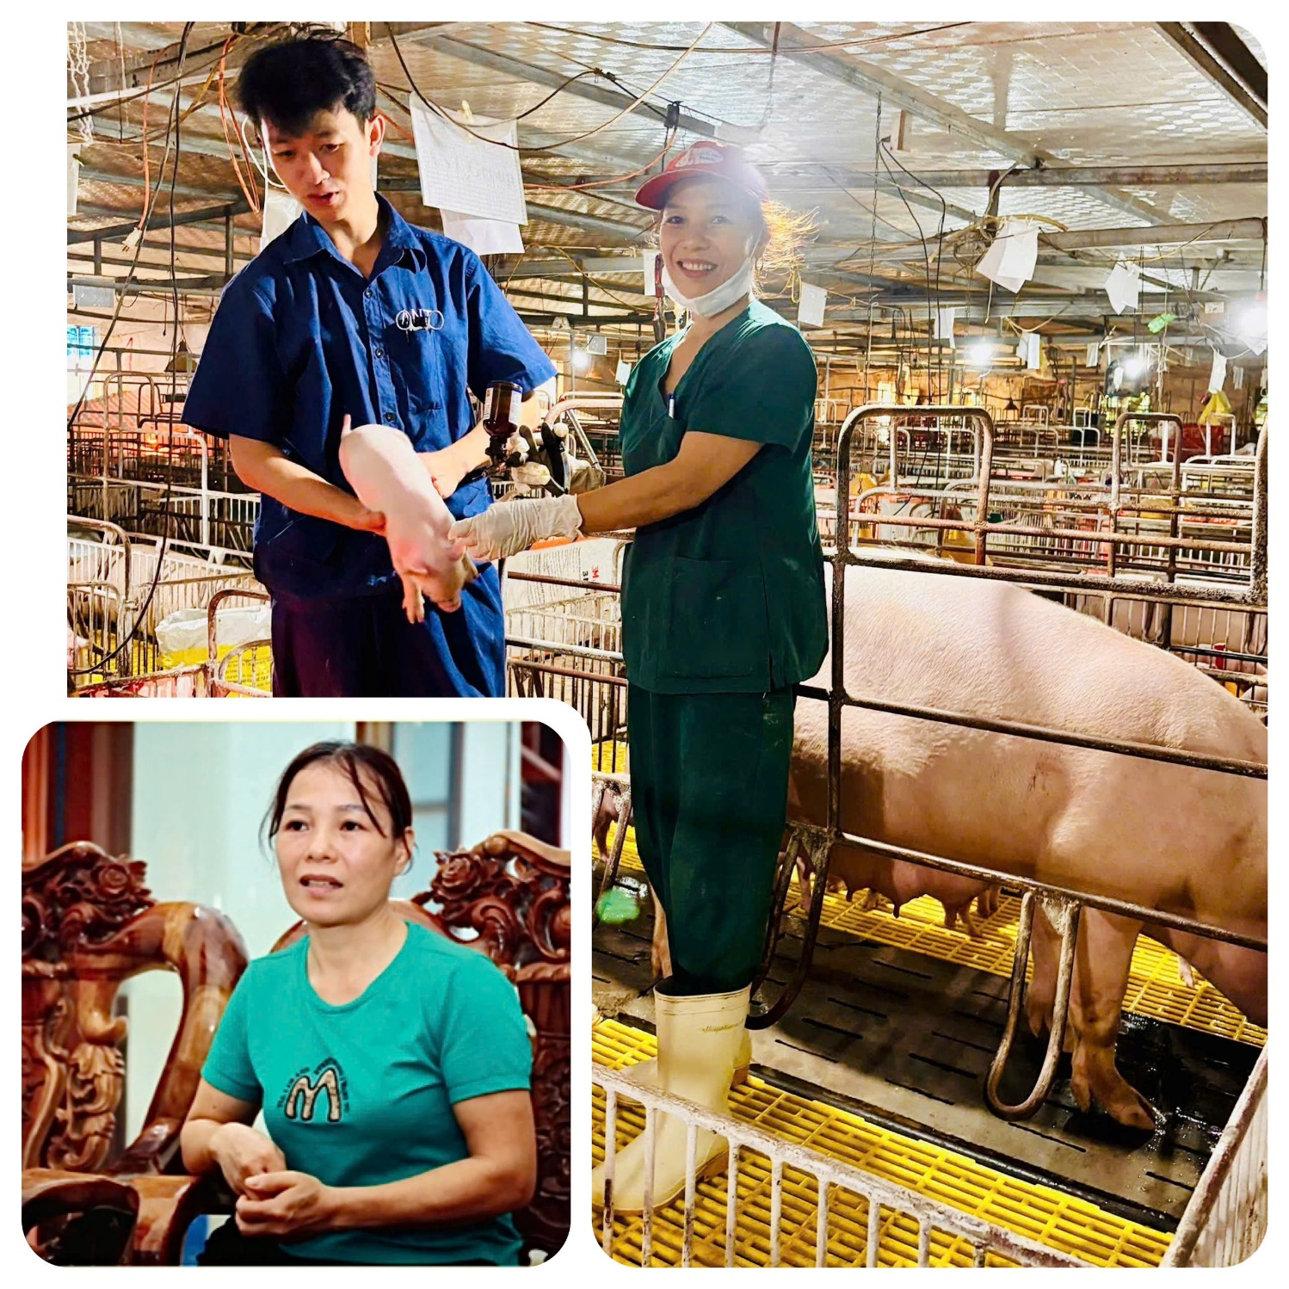 |
| Mô hình hộ kinh doanh chị Đỗ Thị Bình tại xã Tây Hiếu, thị xã Thái Hòa, Nghệ An |
| Câu chuyện của chị Đỗ Thị Bình tại xã Tây Hiếu, thị xã Thái Hòa, tỉnh Nghệ An là một minh chứng sinh động cho vai trò của tín dụng ngân hàng trong hỗ trợ người dân nông thôn phát triển sản xuất, từng bước vươn lên làm chủ kinh tế gia đình. Từ những khó khăn ban đầu, gia đình chị đã kiên trì gây dựng cơ nghiệp bằng nghề chăn nuôi. Năm 2016, chị quyết định đầu tư chăn nuôi lợn thịt với quy mô ban đầu 300 con, được Agribank Chi nhánh Thái Hòa Nghệ An hỗ trợ nguồn vốn vay 800 triệu đồng để phát triển sản xuất. Đến 30/09/2025, quy mô chăn nuôi của gia đình đạt 2.500 con lợn/lứa, sản lượng xuất chuồng bình quân 600 tấn/năm, doanh thu khoảng 39 tỷ đồng/năm, lợi nhuận đạt 5 tỷ đồng/năm, tạo việc làm cho 10 lao động tại địa phương. Hành trình phát triển kinh tế của gia đình chị không ít lần đối mặt với những biến động khắc nghiệt của thị trường. Có thời điểm giá lợn giảm xuống chỉ còn 18.000 đồng/kg, trong khi chi phí chăn nuôi lên tới 32.000 đồng/kg, đặt người chăn nuôi trước nguy cơ thua lỗ lớn. Tuy nhiên, bằng sự kiên trì, chủ động học hỏi, tích lũy kinh nghiệm và nỗ lực duy trì sản xuất, gia đình chị từng bước vượt qua khó khăn, tiếp tục phát triển mô hình kinh tế hộ. Từ câu chuyện ấy có thể thấy, giá trị của tài chính toàn diện không chỉ nằm ở việc mở rộng khả năng tiếp cận nguồn vốn, mà quan trọng hơn là tạo điều kiện để người dân phát huy nội lực, nâng cao năng lực tổ chức sản xuất và khả năng thích ứng trước những biến động của thị trường. Khi nguồn vốn tín dụng gắn với phương án sản xuất phù hợp, kiến thức quản trị và tinh thần chủ động của người dân, những hỗ trợ về tài chính có thể được chuyển hóa thành giá trị kinh tế, sinh kế và cơ hội phát triển lâu dài. Đó cũng là ý nghĩa sâu xa của tài chính toàn diện: không chỉ đưa nguồn lực đến với nông thôn, mà còn góp phần đánh thức tiềm năng, khơi dậy khát vọng vươn lên và tạo dựng nền tảng cho những miền quê phát triển bền vững. Điều đáng chú ý từ mô hình này không chỉ là sự gia tăng về quy mô vốn đầu tư, mà còn là khả năng chuyển hóa nguồn lực tài chính thành năng lực sản xuất mới. Khi vốn được sử dụng gắn với đổi mới công nghệ, tổ chức sản xuất và tiếp cận thị trường, hiệu quả kinh tế có điều kiện được nâng lên, đồng thời tạo ra tác động tích cực đối với việc làm và sinh kế tại địa phương. Từ trường hợp một hộ sản xuất có thể thấy rõ hơn ý nghĩa của tài chính toàn diện đối với quá trình tích tụ nguồn lực và phát triển năng lực kinh doanh. Một khoản tín dụng phù hợp có thể là điều kiện khởi đầu, nhưng sự phát triển bền vững còn phụ thuộc vào khả năng quản lý vốn, tổ chức sản xuất, kết nối thị trường và chủ động ứng phó với rủi ro. Ở quy mô lớn hơn, nhu cầu tài chính của doanh nghiệp nông thôn gắn với những yêu cầu ngày càng cao về đổi mới công nghệ, nâng cao chất lượng sản phẩm, xây dựng thương hiệu và tham gia chuỗi cung ứng. |
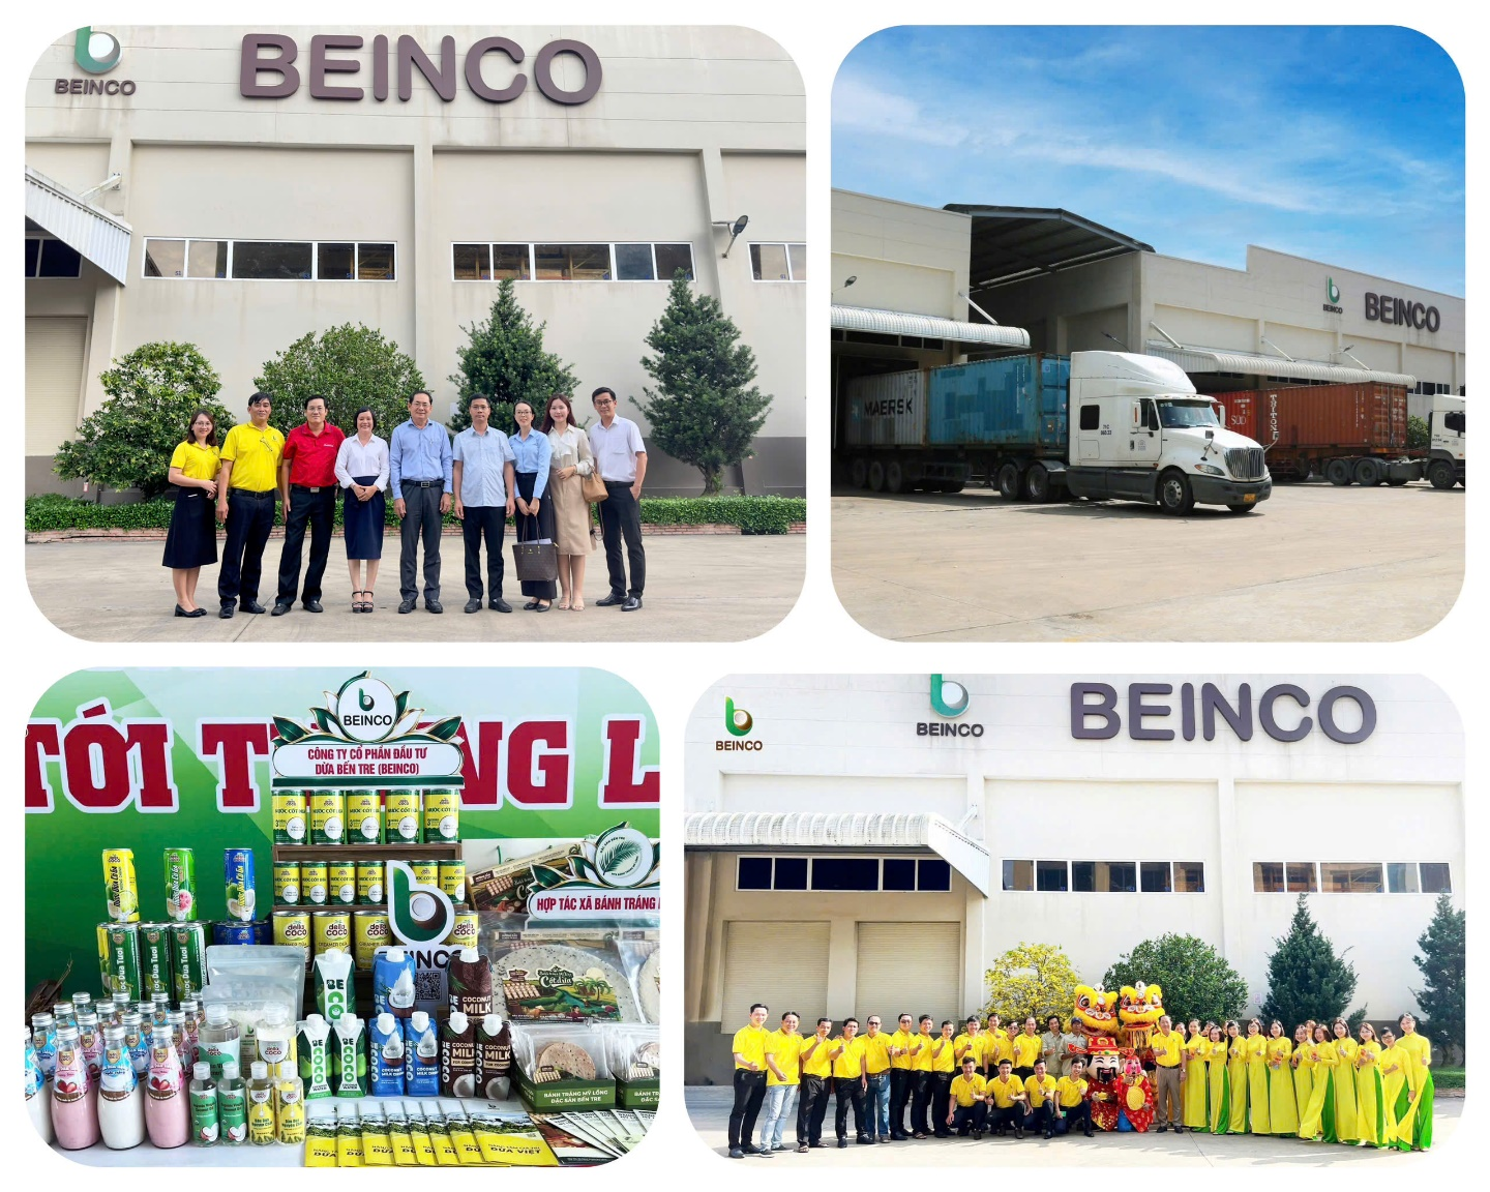 |
| Mô hình từ nguồn vốn ngân hàng đến chuỗi giá trị ngành dừa Công ty Cổ phần Đầu tư Dừa Bến Tre (BEINCO) |
| Tại phường Bến Tre, tỉnh Vĩnh Long, câu chuyện phát triển của Công ty Cổ phần Đầu tư Dừa Bến Tre (BEINCO) cho thấy ý nghĩa của việc tiếp cận nguồn lực tài chính đối với đầu tư chế biến và phát triển chuỗi giá trị nông sản. Thành lập ngày 26/10/2015 với vốn điều lệ ban đầu 36 tỷ đồng, doanh nghiệp từng bước huy động, sử dụng các nguồn lực để mở rộng sản xuất, nâng cao năng lực chế biến và tiếp cận thị trường quốc tế. Đến năm 2026, vốn điều lệ của Công ty tăng lên 260 tỷ đồng. Trong quá trình đó, Agribank đã cấp cho doanh nghiệp hạn mức tín dụng vốn lưu động 280 tỷ đồng và phê duyệt cho vay ba dự án đầu tư với tổng số tiền gần 200 tỷ đồng. Việc tiếp cận nguồn vốn ngắn hạn phục vụ hoạt động thường xuyên, đồng thời có nguồn vốn cho đầu tư dự án, góp phần tạo điều kiện để doanh nghiệp mở rộng quy mô và phát triển năng lực sản xuất. Với dự án Nhà máy sản xuất các sản phẩm từ dừa – Mở rộng giai đoạn 1 tại xã Thanh Tân, nay là phường Bến Tre, doanh nghiệp đã nâng công suất chế biến cơm dừa sấy khô từ 6 tấn lên 20 tấn sản phẩm/ngày. Cùng với đó, Công ty đưa vào hoạt động các dây chuyền sản xuất cốt dừa đóng lon công suất 30 tấn/ngày, sữa dừa đóng chai 60.000 chai/ngày, dầu dừa 16 tấn/ngày, nước dừa đóng lon 30.000 lon/ngày; tiếp tục đầu tư dây chuyền sản xuất nước dừa đóng hộp giấy theo tiêu chuẩn châu Âu. Sản phẩm của doanh nghiệp đã tiếp cận các thị trường Hồng Kông, Hoa Kỳ, Trung Đông, châu Âu và châu Á. Sự phát triển của doanh nghiệp còn mở rộng liên kết với khu vực kinh tế tập thể và các hộ sản xuất. BEINCO hiện liên kết với nhiều hợp tác xã trên địa bàn; thông qua các hợp tác xã, vùng nguyên liệu từ các hộ nông dân được quản lý với diện tích hơn 500 ha. Doanh nghiệp tạo việc làm cho hơn 300 lao động, qua đó cho thấy khả năng lan tỏa của hoạt động đầu tư chế biến tới sản xuất và sinh kế tại địa phương. Từ thực tiễn này có thể thấy, mở rộng khả năng tiếp cận tài chính cho doanh nghiệp chế biến là một hướng kết nối nguồn lực với tiềm năng phát triển nông thôn. Khi vốn được sử dụng để đầu tư năng lực sản xuất, đa dạng hóa sản phẩm và mở rộng thị trường, cơ hội phát triển có thể lan tỏa tới các hợp tác xã, hộ nông dân và người lao động cùng tham gia chuỗi giá trị. Đó cũng là một cách cụ thể hóa mục tiêu tài chính toàn diện: đưa nguồn lực tài chính vào hoạt động sản xuất, tạo việc làm và gia tăng giá trị nông sản. |
 |
| Agribank đẩy mạnh các giải pháp mang dịch vụ tài chính số đến khách hàng |
| Bên cạnh những mô hình sản xuất, chế biến, sự phát triển của các dịch vụ tài chính số đang mở ra những phương thức tiếp cận thị trường mới đối với các chủ thể kinh tế nông thôn. Thanh toán không dùng tiền mặt, giao dịch điện tử và các công cụ quản lý tài chính không chỉ góp phần giảm chi phí giao dịch, nâng cao tính minh bạch, mà còn tạo điều kiện để hộ kinh doanh, hợp tác xã, doanh nghiệp từng bước mở rộng quan hệ thương mại, kết nối với khách hàng, đối tác và tham gia sâu hơn vào các chuỗi giá trị. Cụ thể tại Agribank đã triển khai mô hình phát triển thanh toán và dịch vụ tài chính số, hỗ trợ 288.631 khách hàng là hộ kinh doanh, cơ sở sản xuất tiếp cận thanh toán không dùng tiền mặt, với 673.689 giao dịch được thực hiện. Kết quả này cho thấy tiềm năng của dịch vụ tài chính số trong việc tiết giảm chi phí giao dịch, nâng cao hiệu quả kinh doanh và mở rộng cơ hội tiếp cận thị trường. Không dừng lại ở thanh toán số, trí tuệ nhân tạo (AI) đang mở ra khả năng đổi mới phương thức phục vụ khách hàng, AI có thể góp phần thu hẹp khoảng cách tiếp cận dịch vụ tài chính thông qua các công cụ tư vấn, hỗ trợ và cá nhân hóa thông tin phù hợp với từng nhóm dân cư. Đặc biệt, đối với người cao tuổi, người dân vùng sâu, vùng xa và những nhóm còn hạn chế về kỹ năng số, các ứng dụng đơn giản, thân thiện, kết hợp hướng dẫn trực tiếp có thể giúp giảm bớt rào cản tiếp cận dịch vụ. Từ những mô hình sản xuất, kinh doanh đến kết quả phát triển thanh toán số và triển vọng ứng dụng công nghệ mới, thực tiễn cho thấy tài chính toàn diện đang mở ra những phương thức ngày càng đa dạng để hỗ trợ kinh tế nông thôn phát triển. Không chỉ đáp ứng nhu cầu vốn, các dịch vụ tài chính còn góp phần giảm chi phí giao dịch, nâng cao hiệu quả hoạt động và tạo điều kiện để người dân, doanh nghiệp kết nối thuận lợi hơn với thị trường. Những chuyển động ấy cho thấy, khi nguồn lực tài chính được kết hợp với đổi mới phương thức sản xuất, kinh doanh và ứng dụng công nghệ, cơ hội tiếp cận có thể từng bước chuyển hóa thành giá trị kinh tế và động lực phát triển. |
 |
| Khơi thông nguồn lực tài chính là điều kiện cần, nhưng chưa đủ để tạo nên sức bật bền vững cho kinh tế nông thôn. Bởi một khoản vốn được tiếp cận thuận lợi chưa đồng nghĩa với một phương án sản xuất thành công; một cơ hội đầu tư được mở ra chưa tất yếu chuyển hóa thành năng suất, giá trị gia tăng và năng lực cạnh tranh. Khoảng cách giữa khả năng tiếp cận và hiệu quả sử dụng nguồn lực đặt ra một vấn đề có ý nghĩa căn bản: muốn tài chính toàn diện thực sự trở thành động lực tăng trưởng, không chỉ cần tháo gỡ những rào cản từ phía cung ứng dịch vụ, mà còn phải nâng cao năng lực tiếp nhận, quản lý, sử dụng nguồn lực của chính những chủ thể tham gia hoạt động kinh tế. Đây cũng là một trong những yêu cầu đặt ra từ thực tiễn phát triển kinh tế nông thôn hiện nay. Bên cạnh những hạn chế về cơ chế, chính sách, hạ tầng tài chính, khả năng tiếp cận các dịch vụ chính thức, năng lực tổ chức sản xuất, quản trị kinh doanh, tích lũy và liên kết thị trường của một bộ phận chủ thể kinh tế vẫn còn những bất cập. Sản xuất nhỏ lẻ, phân tán; phương thức quản lý chủ yếu dựa vào kinh nghiệm; khả năng xây dựng phương án kinh doanh, quản lý dòng tiền và dự báo rủi ro còn hạn chế là những yếu tố có thể làm giảm hiệu quả sử dụng vốn, đồng thời ảnh hưởng đến khả năng tiếp cận các nguồn lực tài chính trong những giai đoạn phát triển tiếp theo. Vì vậy, giải quyết bài toán tài chính toàn diện không thể chỉ dừng lại ở việc đưa dịch vụ đến gần hơn với người dân, mà còn phải quan tâm đến năng lực biến những cơ hội tiếp cận ấy thành kết quả phát triển thực chất. |
 |
| Nâng cao năng lực tự chủ và cạnh tranh của các chủ thể kinh tế |
| Kinh tế nông thôn được hình thành từ nhiều chủ thể với quy mô, trình độ và điều kiện phát triển khác nhau, từ nông dân, hộ sản xuất, hộ kinh doanh đến tổ hợp tác, hợp tác xã và doanh nghiệp. Mỗi chủ thể không chỉ có nhu cầu tài chính khác nhau mà còn có khả năng hấp thụ và sử dụng nguồn lực ở những mức độ khác nhau. Đối với hộ sản xuất nhỏ, thách thức có thể nằm ở khả năng tích lũy, lập kế hoạch sản xuất và quản lý chi phí; đối với hộ kinh doanh, đó là năng lực tổ chức hoạt động, minh bạch thông tin và mở rộng thị trường; với hợp tác xã, yêu cầu nổi bật là nâng cao chất lượng quản trị, khả năng liên kết và tổ chức sản xuất theo nhu cầu thị trường; còn đối với doanh nghiệp, năng lực xây dựng chiến lược kinh doanh, đầu tư công nghệ, quản trị rủi ro và tham gia chuỗi giá trị có ý nghĩa quyết định đối với hiệu quả sử dụng nguồn lực. Sự khác biệt ấy cho thấy, mở rộng tiếp cận tài chính phải đi đôi với nâng cao năng lực của người sử dụng, phù hợp với đặc điểm và trình độ phát triển của từng nhóm chủ thể. Đặt trong tinh thần Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân, yêu cầu này càng có ý nghĩa sâu sắc. Phát triển kinh tế tư nhân không chỉ là khuyến khích gia tăng số lượng các cơ sở sản xuất, kinh doanh, mà còn phải tạo điều kiện để các chủ thể nâng cao chất lượng hoạt động, năng lực cạnh tranh, khả năng đổi mới sáng tạo và tham gia sâu hơn vào các chuỗi sản xuất, cung ứng. Đối với nông thôn, nơi kinh tế hộ vẫn giữ vai trò quan trọng và nhiều hoạt động sản xuất, kinh doanh còn mang tính phân tán, việc nâng cao năng lực nội sinh của các chủ thể kinh tế chính là một điều kiện để chuyển hóa tiềm năng, lợi thế thành năng suất, chất lượng và giá trị gia tăng. Đây cũng là bước chuyển cần thiết từ phát triển dựa nhiều vào mở rộng các yếu tố đầu vào sang phát triển dựa trên hiệu quả sử dụng nguồn lực, trình độ tổ chức sản xuất và năng lực cạnh tranh. Vấn đề cốt lõi, vì vậy, không chỉ là các chủ thể kinh tế có thể tiếp cận bao nhiêu vốn, mà còn là họ có đủ năng lực để sử dụng nguồn vốn ấy vào những hoạt động tạo ra giá trị hay không. Một hộ sản xuất được bổ sung vốn nhưng chưa có khả năng tính toán chi phí, dự báo nhu cầu thị trường hoặc kiểm soát rủi ro vẫn có thể đối mặt với những khó khăn trong quá trình sản xuất. Một hợp tác xã có thêm nguồn lực đầu tư nhưng thiếu năng lực điều hành, tổ chức liên kết và bảo đảm đầu ra khó có thể phát huy đầy đủ hiệu quả. Tương tự, một doanh nghiệp mở rộng quy mô bằng nguồn vốn vay nhưng chưa nâng cao năng lực quản trị, chất lượng sản phẩm và khả năng cạnh tranh có thể gia tăng áp lực tài chính thay vì tạo dựng nền tảng phát triển lâu dài. Những vấn đề đó cho thấy, năng lực hấp thụ vốn không chỉ là khả năng tiếp nhận nguồn tài chính, mà còn bao hàm khả năng lựa chọn phương án đầu tư, tổ chức thực hiện, kiểm soát rủi ro và tạo ra dòng tiền đủ sức duy trì hoạt động. Qua thực tiễn ấy, cần nhìn nhận việc nâng cao năng lực của các chủ thể kinh tế nông thôn như một quá trình phát triển đồng bộ, trong đó nguồn lực tài chính phải được đặt trong mối quan hệ với trình độ quản trị, năng lực lao động, khả năng ứng dụng khoa học - công nghệ và điều kiện tiếp cận thị trường. Vốn chỉ thực sự trở thành động lực khi được sử dụng cho những phương án sản xuất, kinh doanh khả thi; công nghệ chỉ phát huy hiệu quả khi chủ thể có đủ khả năng tiếp nhận, vận hành và khai thác; liên kết chuỗi giá trị chỉ bền vững khi các bên có năng lực thực hiện cam kết và cùng chia sẻ lợi ích. Do đó, nâng cao hiệu quả tài chính toàn diện cũng chính là tạo điều kiện để các chủ thể kinh tế từng bước khắc phục những hạn chế nội tại, nâng cao tính chuyên nghiệp trong tổ chức hoạt động, củng cố khả năng tự chủ trước những biến động của thị trường. Đặc biệt, đối với khu vực này, năng lực hấp thụ nguồn lực còn gắn chặt với khả năng khắc phục tình trạng sản xuất nhỏ lẻ, phân tán và nâng cao chất lượng liên kết kinh tế. Trong điều kiện từng hộ sản xuất khó có thể tự mình đáp ứng đầy đủ các yêu cầu về quy mô, tiêu chuẩn chất lượng, công nghệ và thị trường, việc tham gia các hình thức hợp tác, liên kết có thể tạo điều kiện để nâng cao hiệu quả tổ chức sản xuất và sử dụng nguồn lực. Hợp tác xã, doanh nghiệp và các tổ chức liên kết có vai trò kết nối những hoạt động sản xuất riêng lẻ với nhu cầu thị trường, từng bước hình thành phương thức sản xuất có tổ chức, ổn định và khả năng tạo giá trị gia tăng cao hơn. Khi năng lực liên kết được củng cố, nguồn lực tài chính không chỉ hỗ trợ hoạt động của từng chủ thể riêng biệt mà còn có điều kiện phát huy hiệu quả trong toàn bộ quá trình sản xuất, chế biến và tiêu thụ sản phẩm. Tuy nhiên, nâng cao năng lực hấp thụ và sử dụng nguồn lực không đồng nghĩa với việc mọi hộ sản xuất đều phải chuyển đổi thành doanh nghiệp, hay mọi cơ sở kinh doanh đều phải mở rộng quy mô. Bản chất bao trùm của tài chính toàn diện đòi hỏi tôn trọng sự đa dạng về điều kiện, nhu cầu và lựa chọn phát triển của từng chủ thể. Điều quan trọng là những hộ sản xuất nhỏ có thể nâng cao hiệu quả sinh kế và khả năng tự chủ; những hộ kinh doanh có tiềm năng được tạo điều kiện phát triển theo hướng chuyên nghiệp; hợp tác xã nâng cao năng lực tổ chức và liên kết; doanh nghiệp có khả năng đổi mới, mở rộng thị trường và tham gia sâu hơn vào các chuỗi giá trị. Sự phát triển phù hợp của mỗi chủ thể, thay vì sự gia tăng quy mô bằng mọi giá, mới là nền tảng tạo nên sức sống bền vững của kinh tế nông thôn. |
 |
| Dưới góc độ đánh giá chính sách, sự chuyển biến về năng lực của các chủ thể kinh tế cần được quan tâm như một chỉ dấu quan trọng phản ánh hiệu quả thực chất của tài chính toàn diện. Bên cạnh mức độ bao phủ dịch vụ và quy mô nguồn lực được cung ứng, cần xem xét khả năng các chủ thể sử dụng nguồn lực để cải thiện năng suất, nâng cao hiệu quả kinh doanh, tăng cường tích lũy và mở rộng cơ hội phát triển. Những kết quả như số hộ sản xuất nâng cao thu nhập, số hộ kinh doanh hoạt động hiệu quả và phát triển theo hướng chuyên nghiệp, số hợp tác xã củng cố được liên kết sản xuất, số doanh nghiệp nâng cao năng suất và năng lực cạnh tranh có thể cung cấp thêm cơ sở để đánh giá tác động của tài chính toàn diện, đồng thời nhận diện những điều kiện cần tiếp tục hoàn thiện. Nhìn rộng hơn, nâng cao năng lực hấp thụ nguồn lực tài chính cũng chính là nâng cao khả năng tự chủ phát triển của kinh tế nông thôn. Một nền kinh tế chỉ thực sự vững mạnh khi các chủ thể không phụ thuộc hoàn toàn vào sự gia tăng liên tục của nguồn vốn bên ngoài, mà từng bước hình thành năng lực tích lũy, tái đầu tư, đổi mới và thích ứng bằng chính hiệu quả hoạt động của mình. Khi đó, tài chính toàn diện không chỉ góp phần giải quyết những nhu cầu trước mắt, mà còn tạo điều kiện để các chủ thể kinh tế củng cố nội lực, phát huy tinh thần chủ động, sáng tạo và khát vọng làm giàu chính đáng. Từ mở rộng cơ hội tiếp cận đến nâng cao năng lực hấp thụ và sử dụng hiệu quả nguồn lực là bước chuyển có ý nghĩa quan trọng trong phát triển tài chính toàn diện ở giai đoạn mới. Đó cũng là quá trình chuyển từ việc đưa nguồn lực đến với người dân, doanh nghiệp sang tạo điều kiện để chính người dân, doanh nghiệp làm chủ nguồn lực và chuyển hóa thành năng lực phát triển. Khi những rào cản về khả năng tiếp cận từng bước được tháo gỡ, đồng thời những hạn chế về năng lực nội sinh được khắc phục, dòng vốn mới có thể phát huy đầy đủ vai trò khơi dậy tiềm năng, thúc đẩy sáng tạo và nâng cao sức cạnh tranh của kinh tế nông thôn. Và chính từ sự trưởng thành của mỗi hộ sản xuất, hộ kinh doanh, hợp tác xã và doanh nghiệp, nền tảng cho một nông thôn phát triển năng động, bao trùm và thịnh vượng mới được bồi đắp ngày càng vững chắc. |
 |
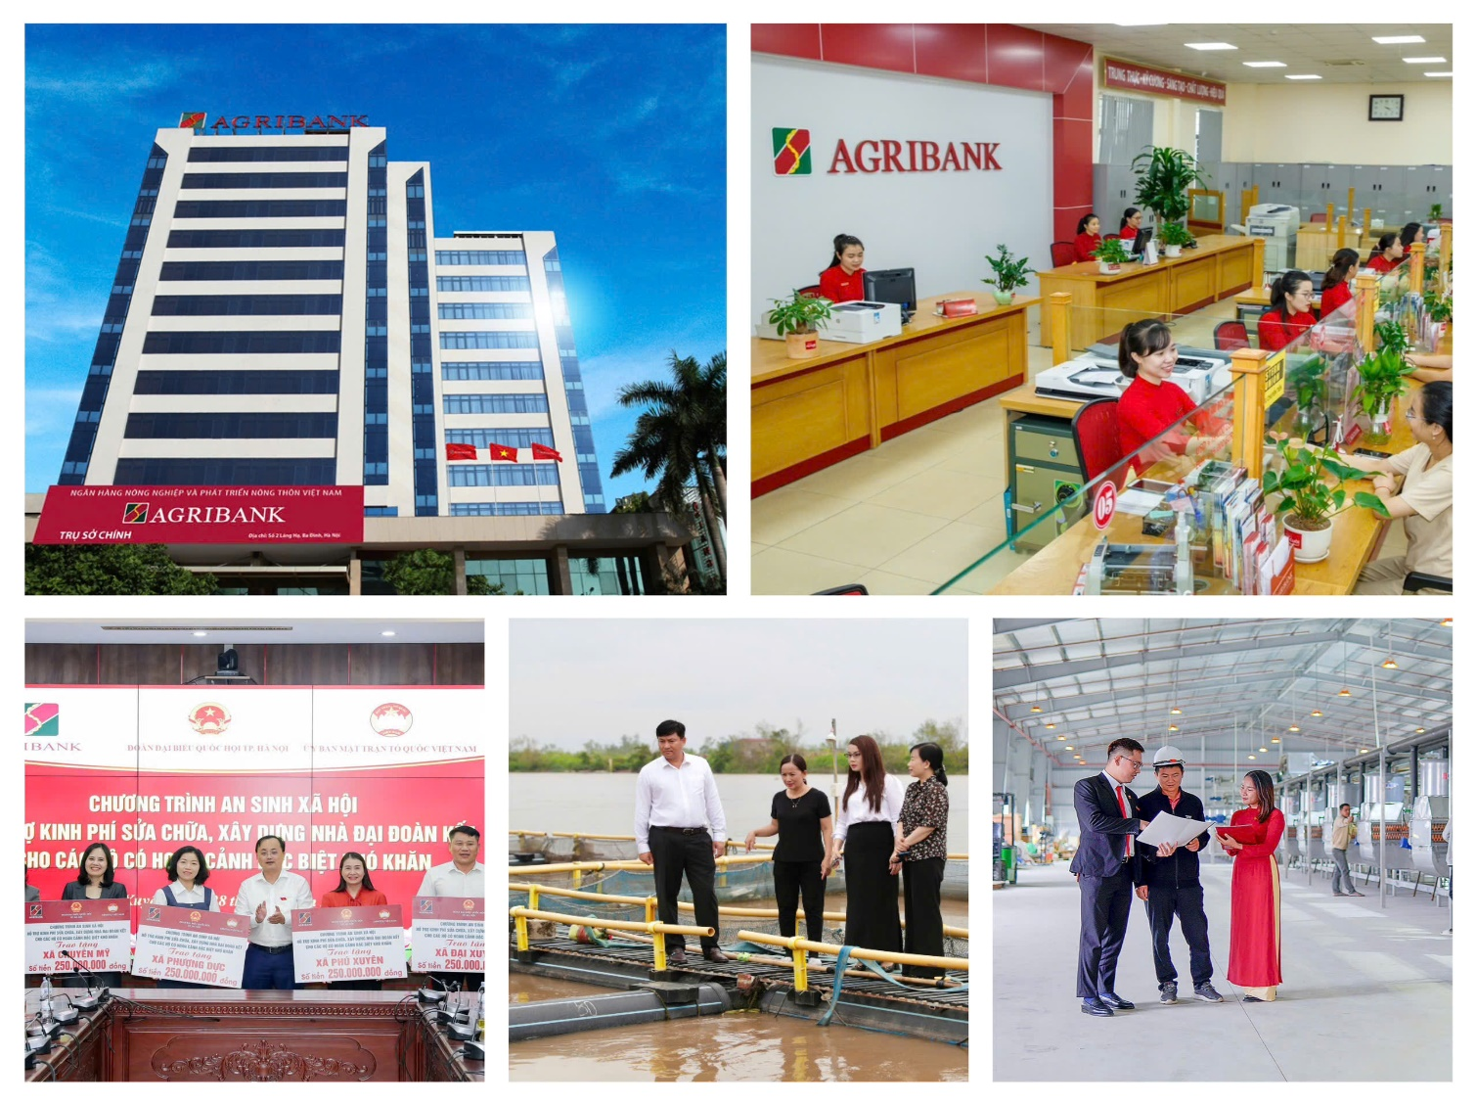
| Để tài chính toàn diện thực sự trở thành động lực phát triển, khơi thông nguồn lực phải đi đôi với xây dựng hệ thống các định chế tài chính đủ năng lực chuyển tải nguồn vốn đến đúng địa bàn, đúng đối tượng và nhu cầu phát triển. Điều đó đòi hỏi phát huy vai trò của các tổ chức tài chính có chức năng, định hướng hoạt động phù hợp với mục tiêu phát triển bao trùm, nhất là tại khu vực nông nghiệp, nông thôn, vùng sâu, vùng xa và những địa bàn còn nhiều khó khăn. Thực tiễn cho thấy, phát triển tài chính toàn diện không chỉ dựa vào mở rộng quy mô tín dụng hay mạng lưới ngân hàng truyền thống, mà còn ở khả năng cung ứng dịch vụ phù hợp với điều kiện của từng nhóm dân cư. Trong đó, các định chế tài chính với chức năng, lợi thế riêng có vai trò bổ trợ, hình thành những kênh dẫn vốn đa dạng, thu hẹp khoảng cách tiếp cận dịch vụ tài chính chính thức. Ngân hàng Chính sách xã hội giữ vai trò quan trọng trong chuyển tải nguồn vốn tín dụng ưu đãi đến người nghèo và các đối tượng chính sách. Với hơn 10.200 điểm giao dịch cấp xã và gần 6,9 triệu khách hàng còn dư nợ, mạng lưới tín dụng chính sách đã góp phần hỗ trợ giảm nghèo, tạo việc làm, bảo đảm an sinh xã hội và phát triển sinh kế. Lợi thế nổi bật của mô hình là phương thức hoạt động gắn với địa bàn dân cư, đưa nguồn vốn đến gần hơn với những nhóm khó tiếp cận tín dụng thương mại. Cùng với đó, Ngân hàng Hợp tác xã và hệ thống quỹ tín dụng nhân dân, với gần 1,9 triệu thành viên tham gia, tạo nên những kênh cung ứng vốn gắn với cộng đồng. Nhờ lợi thế am hiểu địa bàn, gần gũi thành viên và nắm bắt nhu cầu sản xuất, kinh doanh tại cơ sở, các tổ chức này góp phần bổ sung nguồn lực cho kinh tế hộ, hỗ trợ thành viên phát triển sản xuất và mở rộng khả năng tiếp cận tài chính chính thức. Sự bổ trợ giữa các loại hình định chế tạo nên sức mạnh của hệ thống tài chính toàn diện. Nếu tín dụng chính sách góp phần bảo đảm cơ hội tiếp cận cho các nhóm yếu thế, tài chính hợp tác phát huy lợi thế gắn bó với cộng đồng, thì các ngân hàng thương mại nhà nước, với tiềm lực vốn, mạng lưới và dịch vụ đa dạng, giữ vai trò quan trọng trong dẫn vốn vào những lĩnh vực ưu tiên của nền kinh tế. |
 |
| Agribank chủ lực, tiên phong thực hiện các chủ trương, chính sách của Đảng và Nhà nước về phát triển nông nghiệp, nông dân, nông thôn |
| Trong hệ thống ngân hàng thương mại nhà nước, Agribank khẳng định vai trò định chế tài chính nhà nước hàng đầu chủ lực, tiên phong thực hiện các chủ trương, chính sách của Đảng và Nhà nước về phát triển nông nghiệp, nông dân, nông thôn. Trải qua gần bốn thập kỷ đồng hành cùng công cuộc đổi mới đất nước, Agribank đã phát triển thành một trong những ngân hàng có quy mô và mạng lưới lớn nhất Việt Nam, với tổng tài sản trên 2,6 triệu tỷ đồng và hơn 2.200 chi nhánh, phòng giao dịch. Đến cuối năm 2025, dư nợ cho vay nông nghiệp, nông thôn đạt hơn 1,2 triệu tỷ đồng, chiếm 64,1% tổng dư nợ, tăng hơn hai lần so với năm 2015. Những con số ấy khẳng định vai trò của Agribank trong dẫn vốn phục vụ lĩnh vực chiến lược của nền kinh tế. Tuy nhiên, giá trị của vai trò chủ lực còn được thể hiện ở khả năng đưa nguồn vốn và dịch vụ ngân hàng vượt qua những rào cản địa lý, hạ tầng để đến gần hơn với người dân nông thôn. Agribank đã phát triển nhiều phương thức phục vụ phù hợp với đặc điểm địa bàn và nhu cầu khách hàng. Mô hình điểm giao dịch lưu động bằng ô tô chuyên dùng, với 68 điểm giao dịch, góp phần đưa dịch vụ ngân hàng đến những khu vực còn khó khăn về khoảng cách địa lý. Hoạt động cho vay thông qua tổ vay vốn được triển khai tại hơn 7.200 địa bàn cấp xã theo số liệu trước sắp xếp đơn vị hành chính; cùng với hơn 5.700 thỏa thuận hợp tác với các tổ chức chính trị - xã hội, tạo nên những kênh kết nối trực tiếp giữa ngân hàng và người dân tại cơ sở. Những mô hình này góp phần mở rộng phạm vi phục vụ, đồng thời nâng cao khả năng nắm bắt nhu cầu, hướng dẫn và hỗ trợ khách hàng tiếp cận dịch vụ tài chính chính thức. Cùng với đổi mới phương thức phục vụ, Agribank triển khai các chương trình tín dụng ưu đãi với tổng quy mô trên 457.000 tỷ đồng, hướng dòng vốn vào sản xuất, kinh doanh, nông nghiệp sạch, nông nghiệp ứng dụng công nghệ cao và liên kết chuỗi giá trị. Đáng chú ý, việc tham gia triển khai tín dụng phục vụ Đề án phát triển bền vững một triệu héc-ta lúa chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long và các chương trình tín dụng xanh cho thấy sự gắn kết ngày càng rõ giữa hoạt động ngân hàng với yêu cầu chuyển đổi mô hình tăng trưởng, phát triển nông nghiệp bền vững. Từ thực tiễn đó, hiệu quả hoạt động của các định chế tài chính cần được đánh giá toàn diện trên ba phương diện: năng lực huy động, phân bổ nguồn lực; khả năng tổ chức cung ứng dịch vụ phù hợp với từng nhóm khách hàng, địa bàn; và năng lực quản trị rủi ro, bảo đảm an toàn hoạt động. Đặc biệt, đối với nông nghiệp, nông thôn - lĩnh vực chịu nhiều tác động của thiên tai, dịch bệnh và biến động thị trường - mở rộng tín dụng phải gắn với nâng cao chất lượng phục vụ, kiểm soát rủi ro và duy trì năng lực hỗ trợ người dân, doanh nghiệp trong dài hạn. Suy cho cùng, sức mạnh của hệ thống tài chính không chỉ được đo bằng quy mô nguồn vốn, mà còn ở khả năng chuyển tải nguồn lực ấy thành những cơ hội phát triển thực chất. Khi tín dụng chính sách phát huy vai trò hỗ trợ các nhóm yếu thế, tài chính hợp tác gắn bó với cộng đồng và ngân hàng thương mại nhà nước thực hiện tốt vai trò chủ lực trong dẫn vốn cho các lĩnh vực ưu tiên, các kênh cung ứng tài chính sẽ bổ trợ, kết nối và lan tỏa sâu rộng hơn vào đời sống kinh tế. Đó chính là nền tảng để tài chính toàn diện vượt ra khỏi mục tiêu mở rộng độ bao phủ, trở thành động lực thúc đẩy sản xuất, tạo sinh kế, khơi dậy nội lực và nuôi dưỡng sức sống bền vững của kinh tế nông thôn. |
 |
| Từ những mô hình sản xuất, kinh doanh từng bước lớn mạnh, những chuỗi giá trị được hình thành, đến sự đổi mới phương thức cung ứng dịch vụ và mở rộng khả năng tiếp cận tài chính tại cơ sở, thực tiễn cho thấy dòng vốn và các dịch vụ tài chính đang góp phần tạo nên những chuyển động trong đời sống kinh tế nông thôn. Đằng sau những con số về dư nợ, mạng lưới hay số lượng khách hàng là những cơ hội phát triển được mở ra, những năng lực sản xuất được củng cố và những điều kiện mới để người dân, hợp tác xã, doanh nghiệp phát huy tiềm năng, nâng cao giá trị sản phẩm và tham gia sâu hơn vào thị trường. Những kết quả đó cũng cho thấy, sức mạnh của tài chính toàn diện không chỉ nằm ở khả năng huy động và phân bổ nguồn lực, mà còn ở sự kết nối giữa các chủ thể kinh tế với hệ thống định chế tài chính, giữa nhu cầu phát triển với năng lực cung ứng dịch vụ, giữa cơ hội tiếp cận với khả năng tạo lập giá trị. Khi người dân có thêm điều kiện chủ động sản xuất, hộ kinh doanh từng bước nâng cao hiệu quả hoạt động, hợp tác xã củng cố vai trò liên kết và doanh nghiệp mở rộng năng lực cạnh tranh, dòng vốn không còn đơn thuần là nguồn lực đầu vào mà có thể trở thành chất xúc tác thúc đẩy những chuyển biến sâu rộng hơn trong kinh tế nông thôn. Tuy nhiên, những chuyển động tích cực từ thực tiễn cũng đặt ra yêu cầu tiếp tục thu hẹp khoảng cách giữa chủ trương và khả năng thụ hưởng, giữa nguồn lực được cung ứng và hiệu quả sử dụng, giữa những mô hình đã phát huy tác dụng với yêu cầu nhân rộng trên phạm vi rộng hơn. Sự phát triển không đồng đều giữa các địa bàn, những hạn chế về năng lực của một bộ phận chủ thể kinh tế và những thách thức trong tổ chức cung ứng dịch vụ tài chính cho thấy tiềm năng của tài chính toàn diện vẫn cần được khai thác bằng những cơ chế và phương thức thực hiện phù hợp hơn. Đây không chỉ là vấn đề mở rộng quy mô nguồn vốn, mà còn là yêu cầu nâng cao chất lượng phát triển, bảo đảm nguồn lực được phân bổ hiệu quả và cơ hội phát triển được mở rộng một cách thực chất. Trong bối cảnh các Quyết sách, định hướng trụ cột mới và Chiến lược tài chính toàn diện quốc gia giai đoạn 2026–2030 đặt ra những yêu cầu mới, thực tiễn ấy càng cho thấy tính cấp thiết của việc chuyển hóa định hướng chính sách thành những kết quả cụ thể. Để tài chính toàn diện thực sự trở thành động lực thúc đẩy kinh tế nông thôn phát triển nhanh và bền vững, cần có sự đồng bộ giữa hoàn thiện thể chế, đổi mới phương thức cung ứng dịch vụ, phát huy vai trò của các định chế tài chính và nâng cao trách nhiệm của các chủ thể tham gia thực hiện. Từ những dòng vốn đã góp phần đánh thức tiềm năng và sức sống của kinh tế nông thôn, vấn đề đặt ra cho chặng đường tiếp theo không chỉ là tiếp tục mở rộng cơ hội tiếp cận, mà quan trọng hơn là làm thế nào để những cơ hội ấy được chuyển hóa thành năng lực phát triển lâu dài, để thành quả tăng trưởng lan tỏa đến nhiều người dân và nhiều vùng quê hơn. Đó cũng chính là yêu cầu chuyển từ quyết sách đến hành động, từ mục tiêu đến kết quả thực chất, được tiếp tục luận giải trong Kỳ 4: “Từ quyết sách đến hành động, kiến tạo nông thôn thịnh vượng”. |
| DANH MỤC NGUỒN TÀI LIỆU THAM KHẢO 1. Tư tưởng Hồ Chí Minh về phát triển kinh tế và nâng cao đời sống Nhân dân - nguồn nghiên cứu, có dẫn Di chúc. 2. Hồ Chí Minh Toàn tập, Tập 13 (NXB Chính trị quốc gia, Hà Nội, 2011), trang 375. 3. Hồ Chí Minh, Thư gửi điền chủ nông gia Việt Nam. 4. Hồ Chí Minh, Di chúc 5. Quá trình phát triển tư duy về kinh tế thị trường định hướng xã hội chủ nghĩa — tư liệu lý giải các bước chuyển về tư duy kinh tế. 6. Toàn văn Nghị quyết 19-NQ/TW ngày 16/6/2022 — văn kiện gốc về nông nghiệp, nông dân, nông thôn. 7. Quyết định 149/QĐ-TTg ngày 22/01/2020 — văn bản gốc phê duyệt Chiến lược tài chính toàn diện quốc gia. 8. Thủ tướng Chính phủ: Quyết định số 928/QĐ-TTg ngày 25/5/2026, phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026–2030. 9. Bộ Chính trị: Nghị quyết số 68-NQ/TW ngày 4/5/2025 về phát triển kinh tế tư nhân. Toàn văn do Báo điện tử Chính phủ đăng: https://baochinhphu.vn/toan-van-nghi-quyet-so-68-nq-tw-ve-phat-trien-kinh-te-tu-nhan-102250505122337909.htm 10. Báo điện tử Chính phủ: Phát triển kinh tế tư nhân: Hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh. Nguồn giới thiệu nhóm nhiệm vụ trong Nghị quyết 68: https://xaydungchinhsach.chinhphu.vn/phat-trien-kinh-te-tu-nhan-ho-tro-thuc-chat-hieu-qua-doanh-nghiep-nho-sieu-nho-va-ho-kinh-doanh-119250505145900942.htm 11. Báo điện tử Chính phủ: Nghị quyết 68-NQ/TW: Đa dạng hóa nguồn vốn cho kinh tế tư nhân. Nguồn giới thiệu định hướng tín dụng và bảo lãnh: https://xaydungchinhsach.chinhphu.vn/nghi-quyet-68-nq-tw-da-dang-hoa-nguon-von-cho-kinh-te-tu-nhan-119250505140756505.htm 12. Nghị quyết Đại hội đại biểu toàn quốc lần thứ XIV của Đảng. Toàn văn do Báo Nhân Dân đăng ngày 6/2/2026: https://daihoidangtoanquoc.vn/nghi-quyet-dai-hoi-dai-bieu-toan-quoc-lan-thu-xiv-cua-dang-post3297.html 13. Bộ Chính trị: Nghị quyết số 57-NQ/TW ngày 22/12/2024 về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia. Toàn văn do Cổng Thông tin điện tử Chính phủ giới thiệu: https://baochinhphu.vn/nghi-quyet-cua-bo-chinh-tri-ve-dot-pha-phat-trien-khoa-hoc-cong-nghe-doi-moi-sang-tao-va-chuyen-doi-so-quoc-gia-102241224175800712.htm 14. Ban Chấp hành Trung ương Đảng khóa XIII: Nghị quyết số 19-NQ/TW ngày 16/6/2022 về nông nghiệp, nông dân, nông thôn đến năm 2030, tầm nhìn đến năm 2045. Toàn văn do Cổng Thông tin điện tử Chính phủ giới thiệu: https://xaydungchinhsach.chinhphu.vn/toan-van-nghi-quyet-so-19-nq-tw-ve-nong-nghiep-nong-dan-nong-thon-119220626164012907.htm 15. Ban Chấp hành Trung ương Đảng khóa XIV, Văn kiện Đại hội 16.Nghị quyết số 29-NQ/TW “Về tiếp tục đổi mới, hoàn thiện phương thức lãnh đạo, cầm quyền của Đảng trong kỷ nguyên mới”; Nghị quyết số 30-NQ/TW “Về tiếp tục xây dựng đội ngũ cán bộ các cấp và đổi mới căn bản, toàn diện công tác cán bộ đáp ứng yêu cầu phát triển đất nước trong kỷ nguyên mới”; Nghị quyết số 31-NQ/TW “Về tăng cường xây dựng, chỉnh đốn Đảng và hệ thống chính trị trong sạch, vững mạnh toàn diện, đáp ứng yêu cầu phát triển của đất nước trong kỷ nguyên mới”. 17. Báo cáo tình hình triển khai chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030 18. Bảo hiểm nông nghiệp Việt Nam: Gỡ điểm nghẽn, mở rộng thị trường 19. Nguyên nhân nào khiến doanh nghiệp khó tiếp cận nguồn vốn? |
| Phùng Thị Bình, Ủy viên Ban Thường vụ, Trưởng Ban Tuyên giáo Đảng ủy, Phó Tổng Giám đốc Agribank |
