
Thuế mới của Mỹ tạo sức ép lên ngành thủy sản Việt
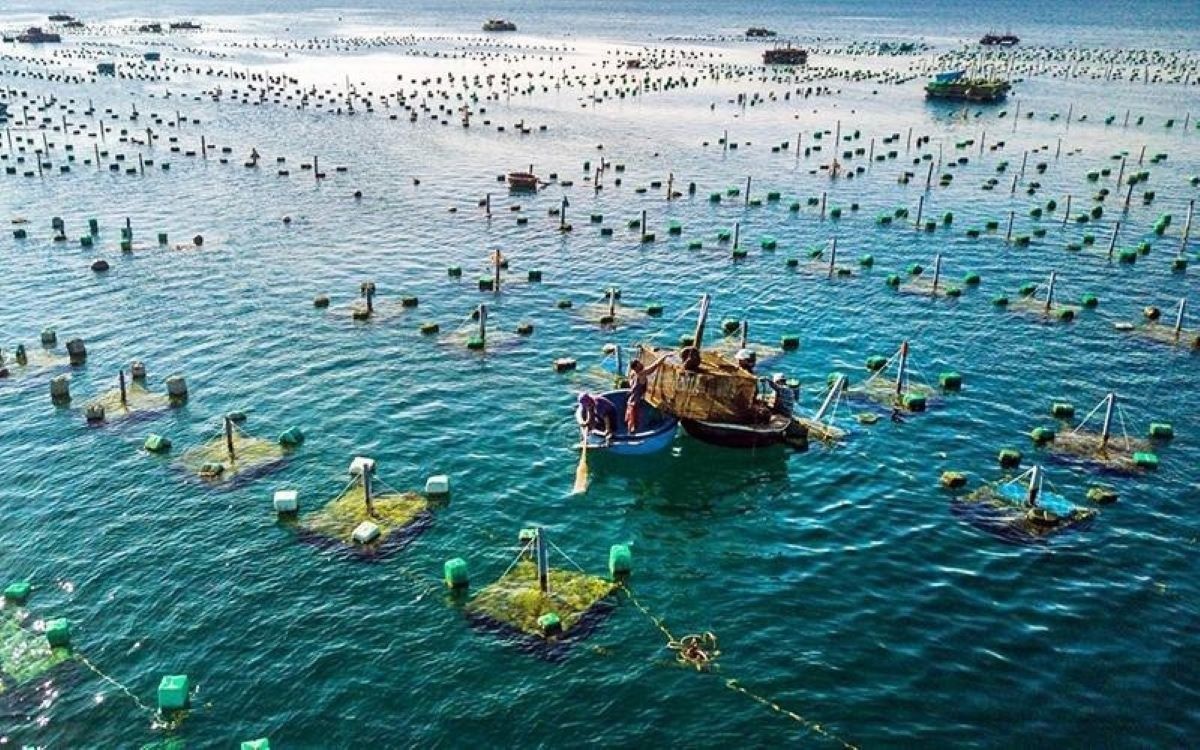 |
| Thuế Section 301 của Mỹ được dự báo sẽ tạo sức ép mới lên ngành thủy sản xuất khẩu của Việt Nam |
Việc Hoa Kỳ chính thức áp dụng thuế bổ sung theo Section 301 của Đạo luật Thương mại năm 1974 đối với hàng hóa nhập khẩu từ ngày 24/7/2026 không chỉ tạo thêm một lớp thuế mới, mà còn mở ra giai đoạn cạnh tranh khác trên thị trường thủy sản lớn nhất thế giới. Với Việt Nam, mức thuế bổ sung 12,5% không phải là cú sốc quá lớn, song đủ để làm thay đổi cán cân cạnh tranh giữa các quốc gia cung ứng, buộc doanh nghiệp phải nhanh chóng điều chỉnh chiến lược nếu muốn giữ vững thị phần.
Thuế mới và cuộc đua cạnh tranh khốc liệt hơn
Section 301 được xem là bước chuyển đáng chú ý trong chính sách thương mại của Hoa Kỳ. Khác với mức thuế tạm thời theo Section 122 chỉ có hiệu lực 150 ngày, Section 301 có nền tảng pháp lý ổn định hơn và nhiều khả năng sẽ trở thành công cụ điều tiết thương mại trong nhiều năm tới.
Đối với ngành thủy sản toàn cầu, điều đáng quan tâm không chỉ là mức thuế bổ sung 10% hay 12,5%, mà là sự thay đổi tương quan cạnh tranh giữa các quốc gia xuất khẩu. Chính sách mới khiến cả doanh nghiệp xuất khẩu lẫn các nhà nhập khẩu Hoa Kỳ phải tính toán lại chuỗi cung ứng, nguồn hàng và chiến lược mua bán.
Sau nhiều tháng đàm phán, Hoa Kỳ chia các đối tác thương mại thành hai nhóm chịu mức thuế bổ sung 10% và 12,5%. Việt Nam thuộc nhóm 12,5%, chỉ cao hơn 2,5 điểm phần trăm so với nhóm còn lại. Tuy nhiên, trong một thị trường cạnh tranh quyết liệt như Hoa Kỳ, khoảng cách này đủ để ảnh hưởng đến quyết định phân bổ đơn hàng.
Các nhà nhập khẩu Mỹ hiện có nhiều lựa chọn từ Ecuador, Ấn Độ, Indonesia, Thái Lan, Việt Nam, Trung Quốc hay Malaysia. Khi mức thuế không còn đồng đều, chỉ vài điểm phần trăm chênh lệch cũng có thể khiến đơn hàng dịch chuyển sang nguồn cung khác, đặc biệt với những sản phẩm có khả năng thay thế cao.
Dù vậy, đây không phải là kịch bản bất lợi hoàn toàn đối với Việt Nam. Nhiều đối thủ cạnh tranh như Thái Lan, Trung Quốc, Na Uy, Chile hay Peru cũng nằm trong nhóm chịu mức thuế 12,5%, giúp hạn chế nguy cơ một quốc gia duy nhất chiếm ưu thế tuyệt đối.
Trong các ngành hàng thủy sản, tôm chịu tác động lớn nhất. Ngoài mức thuế Section 301 là 12,5%, nhiều doanh nghiệp tôm Việt Nam còn phải gánh thêm thuế chống bán phá giá (AD) và thuế chống trợ cấp (CVD). Với nhóm doanh nghiệp xuất khẩu chủ lực sang Hoa Kỳ, tổng nghĩa vụ thuế hiện vào khoảng 19,6%, cao hơn đáng kể so với Ecuador, Indonesia hay Thái Lan.
Đây là áp lực không nhỏ bởi tôm là ngành cạnh tranh chủ yếu bằng giá. Khi chi phí nhập khẩu tăng lên, các nhà nhập khẩu Hoa Kỳ thường yêu cầu nhà cung cấp chia sẻ phần chi phí phát sinh thông qua giảm giá bán hoặc điều chỉnh điều kiện thương mại. Vì vậy, tác động trước mắt của Section 301 có thể không phải là giảm mạnh sản lượng xuất khẩu mà là làm thu hẹp biên lợi nhuận của doanh nghiệp.
Tuy nhiên, xét về dài hạn, lợi thế của Ecuador cũng không phải tuyệt đối. Ecuador nổi bật ở phân khúc tôm nguyên liệu đông lạnh, trong khi Việt Nam vẫn có thế mạnh về chế biến sâu, sản phẩm giá trị gia tăng, khả năng đáp ứng nhiều chủng loại đơn hàng và dịch vụ cung ứng linh hoạt. Đây là những lợi thế mà không nhiều quốc gia có thể thay thế trong thời gian ngắn.
Nói cách khác, thuế Section 301 làm giảm lợi thế cạnh tranh về giá của tôm Việt Nam, nhưng chưa đủ để thay đổi vị trí của Việt Nam trong chuỗi cung ứng tôm vào thị trường Hoa Kỳ.
Trong khi đó, cá tra được đánh giá chịu tác động nhẹ hơn. Phần lớn doanh nghiệp cá tra xuất khẩu lớn hiện được hưởng mức thuế chống bán phá giá 0 USD/kg hoặc đã được loại khỏi lệnh áp thuế đối với một số tổ hợp nhà sản xuất - xuất khẩu. Vì vậy, chi phí tăng thêm chủ yếu đến từ khoản thuế Section 301.
Quan trọng hơn, cá tra vẫn là sản phẩm có ít đối thủ cạnh tranh trực tiếp tại Hoa Kỳ. Các loại cá thịt trắng như cá minh thái Alaska, cá tuyết hay cá rô phi có phân khúc tiêu dùng và đặc điểm sản phẩm khác biệt, khó thay thế hoàn toàn cá tra Việt Nam.
Trong bối cảnh người tiêu dùng Hoa Kỳ vẫn ưu tiên nguồn protein có giá hợp lý, cá tra Việt Nam tiếp tục duy trì lợi thế về giá thành, nguồn cung ổn định và khả năng đáp ứng sản lượng lớn. Vì vậy, áp lực đối với ngành hàng này chủ yếu nằm ở việc chia sẻ chi phí thuế với khách hàng hơn là nguy cơ mất thị phần.
Cá ngừ chịu áp lực kép, doanh nghiệp phải cạnh tranh bằng giá trị
Nếu tôm chịu áp lực lớn nhất về thuế thì cá ngừ lại đối mặt với thách thức tổng hợp. Ngoài Section 301, doanh nghiệp cá ngừ Việt Nam còn phải đáp ứng hàng loạt quy định nghiêm ngặt của Hoa Kỳ như Đạo luật Bảo vệ động vật có vú biển (MMPA), Certificate of Admissibility (COA), truy xuất nguồn gốc khai thác, các quy định của NOAA cùng nhiều tiêu chuẩn về phát triển bền vững. Những yêu cầu này khiến chi phí tuân thủ của doanh nghiệp ngày càng tăng.
Đặc biệt, đối với sản phẩm cá ngừ chế biến, tổng mức thuế nhập khẩu sau khi cộng thêm Section 301 cao hơn đáng kể so với cá ngừ nguyên liệu. Trong khi đó, Indonesia, Philippines hay Ecuador chỉ chịu mức thuế bổ sung 10%, tạo ra khoảng cách cạnh tranh nhất định trong phân khúc chế biến.
Có thể thấy, áp lực lớn nhất của ngành cá ngừ không chỉ nằm ở mức thuế 12,5% mà còn đến từ sự cộng hưởng giữa thuế quan và các hàng rào kỹ thuật ngày càng chặt chẽ. Dù vậy, cơ hội của thủy sản Việt Nam vẫn còn khá rõ.
Hoa Kỳ vẫn là quốc gia phụ thuộc lớn vào nguồn thủy sản nhập khẩu. Năng lực chế biến, chất lượng sản phẩm và khả năng cung ứng ổn định của doanh nghiệp Việt Nam vẫn là lợi thế mà không nhiều quốc gia có thể thay thế ngay.
Một tín hiệu tích cực khác là Việt Nam đã ban hành Nghị định 292/2026/NĐ-CP về cấm nhập khẩu hàng hóa được sản xuất bằng lao động cưỡng bức, có hiệu lực từ ngày 5/9/2026. Đây được xem là bước đi quan trọng nhằm hoàn thiện khung pháp lý theo các chuẩn mực quốc tế.
Nếu quá trình triển khai được Hoa Kỳ ghi nhận tích cực, đây sẽ là cơ sở để Việt Nam tiếp tục đối thoại và cải thiện vị thế trong các chính sách thương mại thời gian tới.
Trong ngắn hạn, doanh nghiệp khó tránh khỏi việc chia sẻ một phần chi phí thuế với nhà nhập khẩu, đồng thời phải đối mặt với áp lực cạnh tranh gay gắt hơn trong việc giữ đơn hàng.
Song về trung và dài hạn, yếu tố quyết định sức cạnh tranh của thủy sản Việt Nam sẽ không còn nằm chủ yếu ở thuế nhập khẩu.
Thay vào đó, lợi thế sẽ được tạo dựng từ năng lực chế biến sâu, phát triển sản phẩm giá trị gia tăng, mức độ đáp ứng các tiêu chuẩn lao động, môi trường, truy xuất nguồn gốc cũng như khả năng thích ứng nhanh với những thay đổi trong chính sách thương mại toàn cầu.
Thực tế cho thấy, khi các đối thủ cũng phải đối mặt với nhiều thách thức riêng, doanh nghiệp nào đầu tư tốt hơn vào công nghệ, chất lượng sản phẩm, quản trị chuỗi cung ứng và xây dựng thương hiệu sẽ có cơ hội duy trì thị phần.
Thuế Section 301 chắc chắn khiến cuộc cạnh tranh tại thị trường Hoa Kỳ trở nên khốc liệt hơn. Tuy nhiên, đây cũng là phép thử để doanh nghiệp thủy sản Việt Nam chuyển từ cạnh tranh bằng giá sang cạnh tranh bằng giá trị. Trong bối cảnh thương mại toàn cầu ngày càng đặt nặng yếu tố chất lượng, truy xuất nguồn gốc và phát triển bền vững, khả năng thích ứng mới là yếu tố quyết định vị thế của thủy sản Việt Nam tại Hoa Kỳ, hơn là bản thân con số thuế 12,5%.
Đường dẫn bài viết: https://thoibaonganhang.vn/thue-moi-cua-my-tao-suc-ep-len-nganh-thuy-san-viet-185559.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.