
Tăng trưởng tín dụng: Mở dư địa vốn nhưng không đánh đổi chất lượng
| Ổn định kinh tế vĩ mô tác động tích cực đến hoạt động huy động vốn Mở rộng cánh cửa vốn cho doanh nghiệp nhỏ và vừa Gỡ điểm nghẽn, tăng hấp thụ vốn |
Linh hoạt mở dư địa tín dụng...
Tại Việt Nam, khi thị trường vốn chưa phát triển tương xứng với quy mô và nhu cầu của nền kinh tế, tín dụng ngân hàng vẫn là một trong những kênh cung ứng vốn chủ yếu. Vì thế, khi mục tiêu tăng trưởng được đặt ở mức cao, áp lực đối với hệ thống ngân hàng không chỉ nằm ở việc cung ứng thêm vốn mà còn ở khả năng đưa dòng vốn tới đúng khu vực có khả năng tạo ra năng suất, việc làm và động lực tăng trưởng mới.
Trong 8 tháng đầu năm 2026, tín dụng đã được NHNN điều hành một cách linh hoạt, chủ động. Theo số liệu thống kê, đến ngày 28/8/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Đáng chú ý, khoảng 77,3% dư nợ phục vụ lĩnh vực sản xuất, kinh doanh, cho thấy phần lớn dòng vốn vẫn được định hướng vào khu vực tạo ra hoạt động kinh tế thực. Từ đầu năm, NHNN đã thông báo công khai nguyên tắc giao tăng trưởng tín dụng năm 2026 để các tổ chức tín dụng chủ động xây dựng kế hoạch kinh doanh.
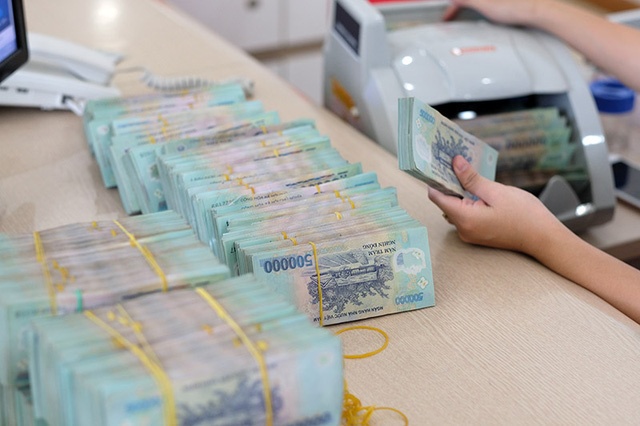 |
| Vốn phải được đưa ra nền kinh tế nhưng không thể đánh đổi chất lượng tín dụng, thanh khoản và an toàn hệ thống, ảnh: ST |
Bên cạnh đó, thay vì chỉ điều tiết lượng tín dụng thông qua “room”, nhà điều hành đồng thời mở thêm không gian cung ứng vốn bằng nhiều công cụ kỹ thuật. Một trong những thay đổi đáng chú ý là Thông tư 25/2026/TT-NHNN, có hiệu lực từ ngày 1/7/2026, nâng tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung, dài hạn từ 30% lên 40%. Điều chỉnh này tạo thêm dư địa cho các ngân hàng tài trợ những dự án có kỳ hạn dài, đặc biệt là đầu tư hạ tầng và các dự án quy mô lớn.
Tiếp đó, ngày 30/7, NHNN ban hành Quyết định 1743/QĐ-NHNN. Từ ngày 1/8/2026 đến hết 31/7/2028, tỷ lệ khấu trừ tiền gửi có kỳ hạn của Kho bạc Nhà nước khi tính LDR giảm từ 80% xuống 50%, đồng nghĩa các ngân hàng được tính 50% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước vào nguồn vốn huy động, thay vì chỉ 20% trước đó. Đây là thay đổi đặc biệt có ý nghĩa với nhóm ngân hàng có lượng tiền gửi Kho bạc lớn, giúp giảm áp lực lên tỷ lệ LDR và tạo thêm không gian cung ứng tín dụng.
Ở phía khách hàng, khả năng tiếp cận vốn cũng được mở rộng. Thông tư 29/2026/TT-NHNN nâng ngưỡng khoản cho vay giá trị nhỏ từ mức 100 triệu đồng trước đây lên tối đa 200 triệu đồng tại quỹ tín dụng nhân dân và 400 triệu đồng tại các tổ chức tín dụng khác, có hiệu lực từ ngày 15/8. Việc nâng ngưỡng góp phần đơn giản hóa quy trình đối với các khoản vay quy mô nhỏ, qua đó mở rộng khả năng tiếp cận tín dụng chính thức của người dân, hộ kinh doanh và doanh nghiệp nhỏ.
Sự linh hoạt còn thể hiện rõ ở việc phân biệt giữa dòng vốn vào bất động sản mang tính đầu cơ và tín dụng phục vụ nhu cầu phát triển kinh tế - xã hội. Cụ thể, cơ quan điều hành không tính dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà ở xã hội và bất động sản khu công nghiệp, khu chế xuất. Trong đó loại trừ dư nợ cấp tín dụng/cho vay phát sinh mới hàng năm, cấp bổ sung hạn mức tăng trưởng tín dụng cho các NHTM cấp tín dụng đối với doanh nghiệp để triển khai, đầu tư các dự án quy mô lớn, trọng điểm, có tính chất lan tỏa, liên kết, thúc đẩy phát triển kinh tế vùng, địa phương theo chỉ đạo của Lãnh đạo Chính phủ để thực hiện mục tiêu tăng trưởng “2 con số”. NHNN cũng báo cáo Thủ tướng Chính phủ áp dụng cơ chế tái cấp vốn cho ngân hàng thương mại 50.000 tỷ đồng để triển khai theo chương trình hỗ trợ phát triển nhà ở cho thuê theo đề xuất của Bộ Xây dựng.
Theo bà Nguyễn Thị Phương Lam, Giám đốc Phân tích Công ty Chứng khoán Rồng Việt (VDSC), NHNN đang sử dụng các công cụ “nới lỏng kỹ thuật” thay vì nới lỏng tín dụng đại trà, qua đó hướng vốn vào những phân khúc bền vững và hạn chế nguy cơ hình thành bong bóng tài sản.
Sự linh hoạt của chính sách càng có ý nghĩa khi dư địa tín dụng giữa các ngân hàng đang phân hóa đáng kể. Báo cáo cập nhật ngành ngân hàng của TCBS Research cho thấy, đến cuối quý II/2026, tín dụng toàn ngành tăng khoảng 9% so với đầu năm. Trong nhóm khảo sát, NCB ghi nhận mức tăng 30,7%; VPBank tăng 23,2%; HDBank tăng 21,8%; Techcombank tăng 15,2% và MB tăng 13,2%. Riêng Techcombank và MSB, với mức tăng trưởng lần lượt 15,2% và 11,4%, được TCBS đánh giá đã sử dụng gần hết hạn mức sau sáu tháng.
Theo TCBS Research, diễn biến tín dụng nửa cuối năm vì vậy phụ thuộc vào hai biến số lớn, khả năng được cấp thêm hạn mức và khả năng huy động vốn. Nói cách khác, với những ngân hàng đã tiến gần giới hạn room, được cấp thêm hạn mức mới chỉ là một điều kiện; muốn giải ngân thực tế, ngân hàng còn phải tìm được nguồn vốn tương ứng. Các chuyên gia cho rằng, việc điều chỉnh về tỷ lệ vốn ngắn hạn cho vay trung, dài hạn và cách tính tiền gửi Kho bạc Nhà nước trong LDR có ý nghĩa đặc biệt trong nửa cuối năm, từng bước tháo gỡ những nút thắt về nguồn vốn và các tỷ lệ an toàn để có thể chuyển thành vốn thực tế cho nền kinh tế.
...Nhưng không đánh đổi chất lượng
Mở thêm dư địa tín dụng không đồng nghĩa với hạ thấp chuẩn cho vay. Ngược lại, khi quy mô tín dụng tăng nhanh và dòng vốn ngân hàng tiếp tục gánh phần lớn nhu cầu vốn của nền kinh tế, yêu cầu về chất lượng khoản vay, quản trị thanh khoản và khả năng kiểm soát nợ xấu càng trở nên quan trọng.
Ngay trong Chỉ thị 01/CT-NHNN năm 2026, NHNN đã yêu cầu các tổ chức tín dụng thực hiện tăng trưởng tín dụng an toàn, hiệu quả; hướng vốn vào sản xuất, kinh doanh, lĩnh vực ưu tiên và động lực tăng trưởng, đồng thời kiểm soát chặt tín dụng đối với các lĩnh vực tiềm ẩn rủi ro. Đáng chú ý, nhà điều hành nhấn mạnh việc tạo thuận lợi cho khách hàng tiếp cận vốn phải đi đôi với tuân thủ pháp luật và không nới lỏng điều kiện cấp tín dụng nhằm hạn chế nợ xấu phát sinh.
Phó Thống đốc NHNN Phạm Thanh Hà nhấn mạnh, nhu cầu vốn của nền kinh tế rất lớn, song “việc mở rộng tín dụng phải gắn với nâng cao chất lượng tín dụng, kiểm soát rủi ro, xử lý nợ xấu và bảo đảm an toàn hệ thống.
Chính vì vậy, đi cùng Quyết định 1743 về việc nâng tỷ lệ tiền gửi Kho bạc Nhà nước được tính vào LDR lên 50%, NHNN đồng thời yêu cầu các ngân hàng có nhận tiền gửi có kỳ hạn của Kho bạc chủ động kiểm soát chênh lệch về quy mô và kỳ hạn giữa nguồn vốn huy động với sử dụng vốn, bảo đảm khả năng thanh khoản, khả năng chi trả ngay cả trong trường hợp Kho bạc Nhà nước thu hồi tiền gửi trước hạn và phải duy trì đầy đủ các tỷ lệ an toàn.
Như vậy, việc mở dư địa về LDR về bản chất không phải “bật đèn xanh” để ngân hàng sử dụng toàn bộ nguồn tiền mới cho tăng trưởng tín dụng. Phần dư địa mới chỉ phát huy hiệu quả khi ngân hàng đủ năng lực quản trị kỳ hạn và có bộ đệm thanh khoản thích hợp.
NHNN cũng yêu cầu các tổ chức tín dụng tiếp tục nâng cao chất lượng tín dụng, hạn chế tối đa phát sinh mới nợ nhóm 2 và nợ xấu, đặc biệt đối với các lĩnh vực tiềm ẩn rủi ro; đồng thời thực hiện đầy đủ việc phân loại tài sản có và trích lập dự phòng.
Từ phía các ngân hàng thương mại, xu hướng đặt chất lượng tài sản ngang với tăng trưởng cũng ngày càng rõ. Tổng giám đốc ACB Từ Tiến Phát cho biết ngân hàng đang tái cơ cấu danh mục cho vay theo hướng ưu tiên những khoản vay có hiệu quả sinh lời tốt hơn và khả năng kiểm soát rủi ro cao hơn. Trong bối cảnh chính sách tiếp tục ưu tiên tín dụng cho sản xuất, kinh doanh, ACB xác định hai trọng tâm là tái cấu trúc danh mục tín dụng và bảo đảm chất lượng tài sản, chất lượng nợ.
Các chuyên gia đánh giá, tăng trưởng tín dụng không nên được nhìn đơn thuần như cuộc đua mở rộng dư nợ. Dòng vốn ngân hàng chỉ thực sự trở thành động lực của tăng trưởng khi được đưa đúng địa chỉ, tạo ra giá trị mới cho nền kinh tế và vẫn bảo đảm khả năng thu hồi vốn.
Đường dẫn bài viết: https://thoibaonganhang.vn/tang-truong-tin-dung-mo-du-dia-von-nhung-khong-danh-doi-chat-luong-187517.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.