Gỡ điểm nghẽn, tăng hấp thụ vốn

Nỗ lực đưa vốn vào nền kinh tế
Bám sát chỉ đạo của Chính phủ, Ngân hàng Nhà nước (NHNN), Tỉnh ủy và UBND tỉnh Lâm Đồng và Khánh Hòa, thời gian qua, NHNN Chi nhánh Khu vực 10 đã triển khai đồng bộ các giải pháp điều hành tiền tệ, tín dụng, tạo điều kiện để dòng vốn ngân hàng phục vụ sản xuất, kinh doanh và các động lực tăng trưởng của các địa phương trong khu vực.
Trong đó, hiện mạng lưới ngân hàng tại Lâm Đồng khá rộng, với 74 chi nhánh ngân hàng, 223 phòng giao dịch, 53 Quỹ tín dụng nhân dân, 592 ATM và 4.134 POS. Riêng Agribank và Ngân hàng Chính sách xã hội có các điểm giao dịch tới tận xã, phường tạo thuận lợi cho người dân, doanh nghiệp tiếp cận các dịch vụ tài chính - ngân hàng...
Để thúc đẩy tăng trưởng tín dụng, NHNN Chi nhánh Khu vực 10 đã ban hành nhiều văn bản chỉ đạo các TCTD tăng cường kết nối ngân hàng - doanh nghiệp; chủ động nắm bắt tình hình sản xuất, kinh doanh kịp thời tháo gỡ khó khăn; tạo thuận lợi cho doanh nghiệp, hợp tác xã, hộ kinh doanh tiếp cận vốn. Dòng vốn được định hướng vào sản xuất, kinh doanh, xuất khẩu, công nghiệp và những ngành, lĩnh vực có khả năng tạo động lực tăng trưởng.
Về phía các ngân hàng thương mại, nhiều giải pháp đã được triển khai nhằm tìm kiếm nguồn vốn chi phí thấp, giảm chi phí đầu vào và dành thêm các chương trình tín dụng ưu đãi cho doanh nghiệp, hộ kinh doanh, nhất là trong lĩnh vực thế mạnh của địa phương…
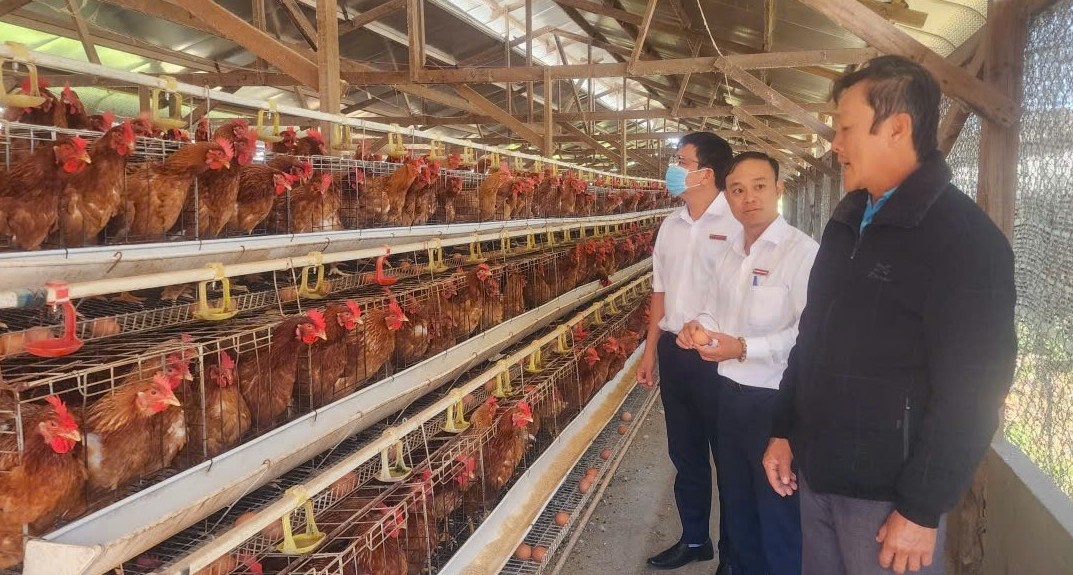 |
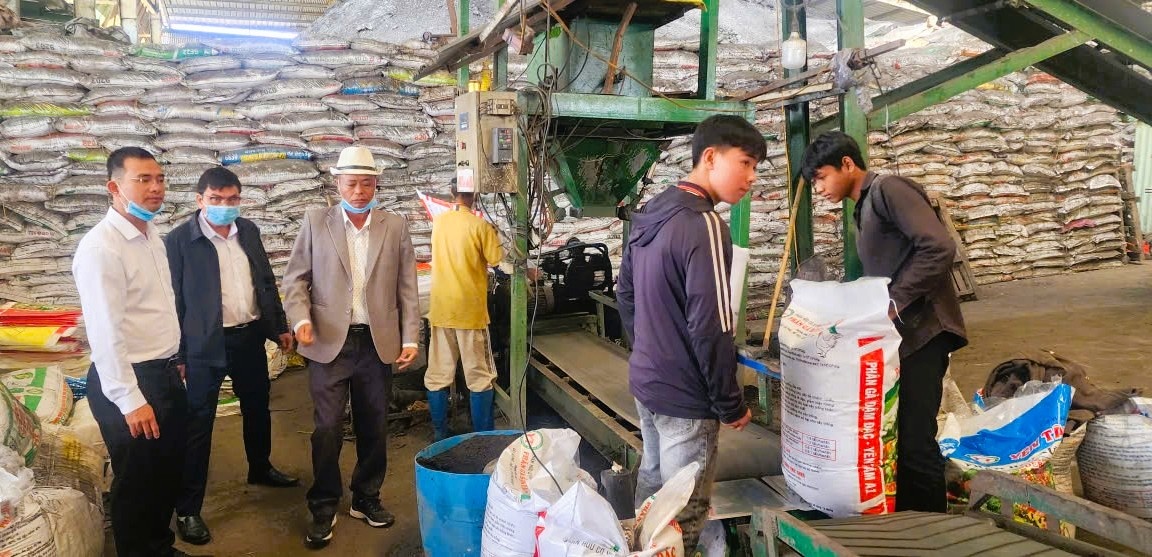
| Các TCTD ở Lâm Đồng đã và đang triển khai nhiều giải pháp nhằm giảm chi phí đầu vào, dành thêm các chương trình tín dụng ưu đãi cho doanh nghiệp, hộ kinh doanh… |
Ông Thân Văn Chí, Phó Giám đốc Agribank Chi nhánh Đắk Nông cho biết, chi nhánh tập trung đa dạng hóa sản phẩm huy động. Qua đó, có điều kiện thu hút dòng tiền nhàn rỗi, phát triển nguồn vốn có chi phí thấp, giảm chi phí đầu vào để hạ lãi suất cho vay, hỗ trợ người dân và doanh nghiệp sản xuất, kinh doanh.
Tương tự, ông Nguyễn Anh Tuấn, Phó Giám đốc Vietcombank Bảo Lộc cho biết, trong hoạt động tín dụng, chi nhánh chủ động chia sẻ khó khăn với khách hàng thông qua giảm biên lợi nhuận; triển khai đồng bộ các chương trình tín dụng ưu đãi và giảm lãi suất đối với cả khách hàng hiện hữu lẫn khách hàng vay mới. Những giải pháp này góp phần giảm chi phí vốn, nâng cao khả năng tiếp cận tín dụng và tăng hiệu quả truyền dẫn chính sách tiền tệ vào nền kinh tế.
Những nỗ lực trên đã mang lại kết quả nhất định. 7 tháng đầu năm 2026, ngành Ngân hàng trên địa bàn tỉnh đã cung ứng thêm 14.261 tỷ đồng cho nền kinh tế địa phương. Dòng vốn tập trung vào các lĩnh vực như nông nghiệp, lâm nghiệp, thủy sản, công nghiệp khai khoáng, xây dựng và những ngành nghề thuộc thế mạnh của Lâm Đồng.
 |
| Khả năng hấp thụ vốn của nền kinh tế chưa cao, khiến tốc độ tăng trưởng tín dụng trên địa bàn Lâm Đồng vẫn chưa như kỳ vọng |
Tín dụng không thể tăng nhanh khi sức hấp thụ vốn còn yếu
Mặc dù, nguồn vốn được chủ động và nhiều giải pháp hỗ trợ khách hàng đã được triển khai, song tốc độ tăng trưởng tín dụng trên địa bàn Lâm Đồng vẫn chưa như kỳ vọng. Một trong những nguyên nhân đáng chú ý là khả năng hấp thụ vốn của nền kinh tế chưa cao.
Nền kinh tế địa phương có tỷ trọng lớn thuộc lĩnh vực nông nghiệp, trong khi nhiều ngành chủ lực như du lịch, dịch vụ, bất động sản, xây dựng và sản xuất nông nghiệp vẫn đối mặt không ít khó khăn. Thị trường bất động sản phục hồi chậm, thanh khoản còn thấp; xuất khẩu chịu ảnh hưởng từ những biến động của kinh tế thế giới và rào cản thương mại. Giá nguyên vật liệu, chi phí sản xuất, logistics và tỷ giá cũng tạo thêm sức ép đối với hoạt động của doanh nghiệp…
Trong lĩnh vực thế mạnh của Lâm Đồng là nông nghiệp, biến động giá nông sản, thời tiết bất lợi, thiên tai, dịch bệnh và chi phí vật tư đầu vào cao như trong thời gian qua đã ảnh hưởng trực tiếp đến hiệu quả sản xuất, dòng tiền cũng như khả năng trả nợ. Điều này, khiến không ít doanh nghiệp, hộ sản xuất thận trọng hơn trước quyết định đầu tư mở rộng, qua đó làm giảm nhu cầu tín dụng trên thị trường.
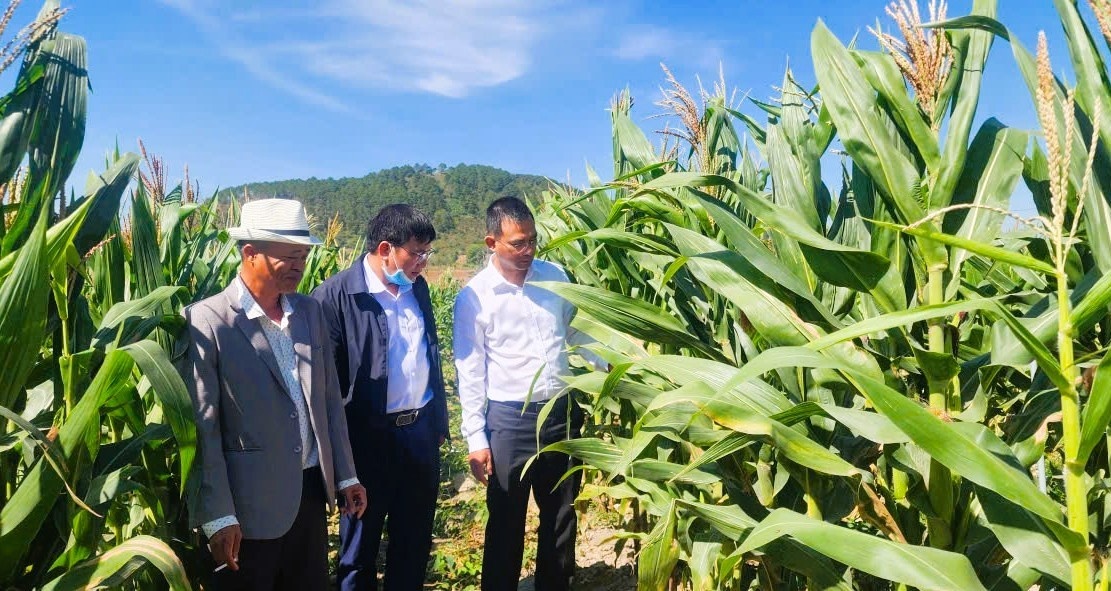 |
| Biến động giá nông sản, thời tiết bất lợi, thiên tai, dịch bệnh và chi phí vật tư đầu vào cao ảnh hưởng trực tiếp đến hiệu quả sản xuất, dòng tiền cũng như khả năng trả nợ của khách hàng |
Ông Trần Viết Tình, Phó Giám đốc Agribank Chi nhánh Bình Thuận cho rằng, khả năng hấp thụ vốn hiện còn thấp và chưa đồng đều. Nhiều doanh nghiệp nhỏ và vừa có năng lực tài chính hạn chế, thông tin kế toán và dòng tiền chưa minh bạch. Một bộ phận khách hàng có nhu cầu vay vốn lại chưa đáp ứng đầy đủ điều kiện tín dụng; ngược lại, những khách hàng có tình hình tài chính tốt lại thận trọng, chưa mạnh dạn mở rộng đầu tư.
Trên thực tế, đặc thù sản xuất nông nghiệp nhỏ lẻ cũng là một trở ngại. Khi dư nợ nông nghiệp, nông thôn chiếm tỷ trọng cao, nhưng nhiều ngành hàng còn thiếu hợp đồng đầu ra ổn định, chưa hình thành được chuỗi liên kết chặt chẽ. Biến động giá nông sản, thời tiết, thiên tai và dịch bệnh vì thế có thể nhanh chóng tác động đến doanh thu, dòng tiền và khả năng trả nợ của khách hàng…
Không chỉ sức cầu tín dụng yếu, một số vướng mắc ngoài lĩnh vực ngân hàng cũng đang ảnh hưởng đến quá trình thẩm định và cấp vốn. Đáng chú ý là những vấn đề liên quan đến quy hoạch đất đai, quy hoạch đô thị, giao thông và quy hoạch khoáng sản theo Quyết định số 866/QĐ-TTg. Tình trạng thay đổi quy hoạch, quy hoạch chồng chéo hoặc kéo dài tại một số khu vực ảnh hưởng đến việc định giá, nhận và xử lý tài sản bảo đảm của các TCTD.
Việc công bố quy hoạch, kế hoạch sử dụng đất tại một số khu vực còn chậm cũng gây khó khăn cho quá trình thẩm định tài sản. Bên cạnh, quá trình sắp xếp đơn vị hành chính; những thay đổi về chính sách thuế đối với hộ kinh doanh hay trường hợp khách hàng bị ảnh hưởng điểm tín dụng CIC từ các khoản vay tiêu dùng… cũng phần nào hạn chế khả năng tiếp cận vốn.
 |
| Cần tăng cường cung cấp thông tin về quy hoạch phát triển, danh mục dự án kêu gọi đầu tư và nhu cầu vay vốn của doanh nghiệp cho hệ thống ngân hàng... |
Thực tế này cho thấy, bài toán tăng trưởng tín dụng tại Lâm Đồng cũng như nhiều địa phương khác không chỉ phụ thuộc vào khả năng cung ứng vốn của hệ thống ngân hàng. Khi thị trường đầu ra chưa ổn định, doanh nghiệp chưa mạnh dạn đầu tư, nhiều dự án còn vướng thủ tục và tài sản bảo đảm chịu tác động bởi quy hoạch, thì dù lãi suất giảm và ngân hàng sẵn sàng cho vay, dòng vốn vẫn khó có thể tăng nhanh...
Bởi vậy, để khơi thông tín dụng cần những giải pháp đồng bộ hơn từ cả phía chính quyền, doanh nghiệp và hệ thống ngân hàng. Trong đó, địa phương cần đẩy nhanh giải ngân đầu tư công, giải phóng mặt bằng và tháo gỡ các dự án tồn đọng; đồng thời tạo môi trường thuận lợi để doanh nghiệp phục hồi sản xuất, mở rộng quy mô và hình thành nhu cầu vốn mới.
NHNN Chi nhánh Khu vực 10 cũng đề xuất tăng cường cung cấp thông tin về quy hoạch phát triển, danh mục dự án kêu gọi đầu tư và nhu cầu vay vốn của doanh nghiệp cho hệ thống ngân hàng; tiếp tục hoàn thiện các cơ chế hỗ trợ doanh nghiệp đầu tư vào nông nghiệp, nông thôn và hỗ trợ doanh nghiệp nhỏ và vừa tiếp cận tín dụng.
Về phía các TCTD, yêu cầu đặt ra là tiếp tục tăng trưởng tín dụng an toàn, hiệu quả gắn với kiểm soát nợ xấu; hướng vốn vào sản xuất, kinh doanh, lĩnh vực ưu tiên, các dự án trọng điểm và thế mạnh của địa phương. Các ngân hàng cũng cần đẩy mạnh cho vay dựa trên phương án sản xuất, kinh doanh, dòng tiền, dữ liệu thanh toán; mở rộng tín dụng theo chuỗi giá trị, chuỗi cung ứng và đa dạng hóa tài sản bảo đảm phù hợp với quy định pháp luật.
Nỗ lực từ phía ngân hàng là điều kiện quan trọng, nhưng để dòng vốn thực sự chảy mạnh vào nền kinh tế cần đồng thời cải thiện “sức khỏe” của doanh nghiệp, tháo gỡ vướng mắc cho các dự án và củng cố niềm tin đầu tư. Khi những “điểm nghẽn” ngoài ngân hàng từng bước được giải quyết, dư địa tín dụng tại Lâm Đồng cũng như ở nhiều tỉnh, thành khác mới có thể được khai thác tốt hơn, qua đó tạo thêm nguồn lực cho tăng trưởng kinh tế.
Tin liên quan


Tin khác

Ngân hàng đánh thức sinh kế vùng cao

Gỡ điểm nghẽn, tái cơ cấu quỹ tín dụng nhân dân

Tiếp sức học đường từ khoản vay ưu đãi

NHNN Khu vực 10 nâng cao hiệu quả cơ cấu lại hệ thống Quỹ tín dụng nhân dân

Mobile Banking rút ngắn khoảng cách tín dụng chính sách

Khơi dòng vốn ở những vùng khó khăn

Lâm Đồng: Bổ sung nguồn lực, thêm cơ hội từ tín dụng chính sách

“Cầu nối” đưa vốn chính sách đến người dân

Khánh Hòa chấn chỉnh hoạt động mua bán ngoại tệ trái phép

Chung tay nâng hiệu quả tín dụng chính sách ở Khánh Hòa