
Triển vọng kinh tế Việt Nam: Động lực nào cho chặng cuối năm?
| Triển vọng kinh tế Việt Nam: Vừa mừng, vừa lo WB: Triển vọng kinh tế Việt Nam tích cực cả trong ngắn và trung hạn Các ngân hàng nước ngoài đánh giá tích cực triển vọng kinh tế Việt Nam |
Các động lực tăng trưởng vẫn tích cực
Báo cáo Triển vọng Phát triển châu Á (ADO) tháng 9/2026 công bố ngày 23/9, ADB nâng dự báo tăng trưởng Việt Nam năm 2026 lên 7,8% (từ 7,2% trong ấn phẩm ADO tháng 7) và năm 2027 lên 7,6% (từ 7,0%) phản ánh nền tảng tích cực hơn dự kiến, nhưng điều đáng chú ý hơn nằm ở cấu trúc của tăng trưởng. ADO tháng 9 cho rằng, chế biến, chế tạo, nhu cầu trong nước, FDI và các chính sách hỗ trợ tiếp tục tạo lực đỡ, giúp tăng trưởng diễn ra trên diện rộng; đồng thời đầu tư công và đầu tư tư nhân sẽ là những động lực chính trong thời gian tới.
Theo ông Bùi Minh Giáp, chuyên gia kinh tế trưởng của ADB tại Việt Nam, đầu tư dự kiến tiếp tục là động lực quan trọng trong nửa cuối năm 2026, được hỗ trợ đồng thời bởi đầu tư công, FDI và đầu tư tư nhân vào các dự án hạ tầng lớn. Ở phía cung, khu vực công nghiệp được dự báo tiếp tục là động lực chính và có thể tăng khoảng 9% trong năm 2026. Sản xuất chế biến, chế tạo tiếp tục mở rộng, được hỗ trợ bởi FDI và có thể tạo hiệu ứng lan tỏa sang thương mại, vận tải, logistics và các dịch vụ kinh doanh.
Dịch vụ cũng được kỳ vọng giữ nhịp nhờ nhu cầu trong nước, du lịch, vận tải và các hoạt động số hóa. ADB dự báo khu vực này có thể tăng 8% trong năm nay. Tuy nhiên, một chi tiết cho thấy động lực nội địa chưa hoàn toàn đồng đều. Theo số liệu của Cục Thống kê (Bộ Tài chính), tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng trong tám tháng 2026 tăng 13,3% theo giá hiện hành, nhưng nếu loại trừ yếu tố giá chỉ tăng 7,6%, gần tương đương mức 7,5% cùng kỳ năm trước. Điều đó phản ánh tiêu dùng vẫn tăng chậm hơn đầu tư, cho thấy tăng trưởng gần đây phụ thuộc nhiều hơn vào đầu tư; đồng thời xác định khá rõ bài toán cho chặng cuối năm: đầu tư có thể tiếp tục tạo lực kéo mạnh, nhưng để tăng trưởng bền vững hơn, tiêu dùng và khu vực tư nhân cũng cần được củng cố. Việc tăng lương tối thiểu và lương khu vực công, cùng các biện pháp hỗ trợ tài khóa, bao gồm giảm 2% thuế giá trị gia tăng đến hết năm 2026, được ADB kỳ vọng góp phần duy trì tiêu dùng, hỗ trợ chi tiêu hộ gia đình.
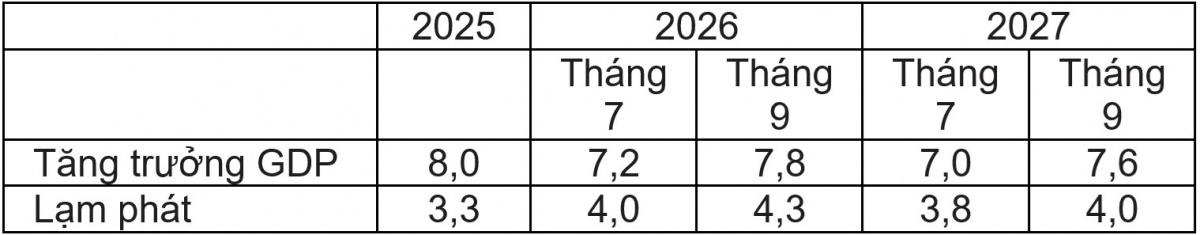 |
| Dự báo tăng trưởng và lạm phát được điều chỉnh tăng so với ấn phẩm ADO tháng 7/2026 Nguồn: Cục Thống kê quốc gia, Bộ Tài chính; ước tính của ADB |
Dư địa chính sách không còn giống nhau
Nếu đầu tư còn dư địa tăng tốc thì dư địa chính sách lại phân hóa rõ hơn. ADB đánh giá chính sách tài khóa vẫn tương đối thuận lợi khi nguồn thu tăng và chi thường xuyên được kiểm soát, qua đó tạo thêm không gian hỗ trợ đầu tư và nhu cầu trong nước. Trong bối cảnh dư địa tiền tệ chịu nhiều ràng buộc hơn, hiệu quả sử dụng nguồn lực tài khóa càng trở nên quan trọng. “Chính sách tài khóa cần ưu tiên đẩy nhanh và nâng cao hiệu quả giải ngân để chuyển dư địa tài khóa hiện có thành nguồn lực hỗ trợ tăng trưởng thực chất”, báo cáo ADO khuyến nghị.
Trong khi đó, dư địa của chính sách tiền tệ đã hẹp hơn đáng kể. ADB dự báo lạm phát năm 2026 ở mức 4,3%, cao hơn dự báo 4% đưa ra hồi tháng 7; năm 2027 dự kiến ở mức 4%. Áp lực không chỉ đến từ nhu cầu trong nước mà còn từ giá năng lượng và chi phí nhập khẩu. Khi tăng trưởng tín dụng nhanh, nhu cầu vốn lớn và tỷ giá chịu sức ép, khả năng tiếp tục nới lỏng chính sách tiền tệ vì vậy thu hẹp.
Quan hệ giữa đầu tư và tín dụng là điểm cần lưu ý. ADB cho rằng vốn ngân hàng cho các dự án phát triển đô thị, hạ tầng có thể tạo động lực mạnh trong ngắn hạn, nhưng cũng làm tăng rủi ro thanh khoản, chênh lệch kỳ hạn và tập trung tín dụng. Khả năng duy trì tăng trưởng dựa vào đầu tư vì thế phụ thuộc vào việc các dự án có tạo ra năng suất và dòng tiền đủ lớn hay không.
Cấu trúc tài chính hiện vẫn phụ thuộc lớn vào ngân hàng, với tổng dư nợ tín dụng tương đương khoảng 145% GDP cuối năm 2025, trong khi thị trường trái phiếu doanh nghiệp chỉ khoảng 10% GDP. Vì vậy, phát triển các kênh vốn dài hạn trở thành yếu tố quan trọng để giảm sức ép lên hệ thống ngân hàng và nâng sức bền tăng trưởng.
Theo ông Shantanu Chakraborty, Việt Nam cần duy trì sự phối hợp chính sách cân bằng và được điều chỉnh phù hợp. Chính sách tiền tệ cần tiếp tục linh hoạt nhưng thận trọng, hỗ trợ thanh khoản cho các lĩnh vực sản xuất, kinh doanh; đồng thời theo dõi chặt chẽ lạm phát, áp lực tỷ giá, chất lượng tín dụng và các rủi ro trên thị trường tài sản.
Chính sách tài khóa cần đóng vai trò lớn hơn. Đầu tư công cần được đẩy nhanh tại những lĩnh vực có hiệu ứng lan tỏa kinh tế lớn, bao gồm giao thông, logistics, năng lượng, lưới điện, hạ tầng số, thích ứng với biến đổi khí hậu, phát triển kỹ năng và y tế. Những khoản đầu tư này vừa có thể hỗ trợ tổng cầu trong ngắn hạn, vừa nâng cao năng suất và năng lực cạnh tranh trong trung hạn.
Cách tiếp cận hiệu quả nhất là giảm sự phụ thuộc quá mức vào chính sách tiền tệ, bằng cách phát huy vai trò của chính sách tài khóa và cải cách cơ cấu để mở rộng năng lực cung của nền kinh tế. Việc duy trì tăng trưởng cao cần được đặt trên nền tảng hạ tầng tốt hơn, thể chế vững mạnh hơn, đầu tư tư nhân mạnh mẽ hơn và thị trường vốn phát triển sâu rộng hơn.
Đường dẫn bài viết: https://thoibaonganhang.vn/trien-vong-kinh-te-viet-nam-dong-luc-nao-cho-chang-cuoi-nam-188059.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.