
Hạ tầng thanh toán số - Kết nối tài chính toàn diện từ cơ sở
Phát huy lợi thế "gần dân" trong môi trường số
Phát biểu tại Tọa đàm “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt” do Thời báo Ngân hàng tổ chức sáng 6/10, ông Nguyễn Thạc Tâm cho biết, hơn 30 năm qua, Co-opBank với mạng lưới gần 32 chi nhánh cùng 1.200 QTDND thành viên đã gắn bó với gần 2 triệu hộ gia đình, khách hàng thông qua cung ứng vốn cho sản xuất, kinh doanh và đời sống.
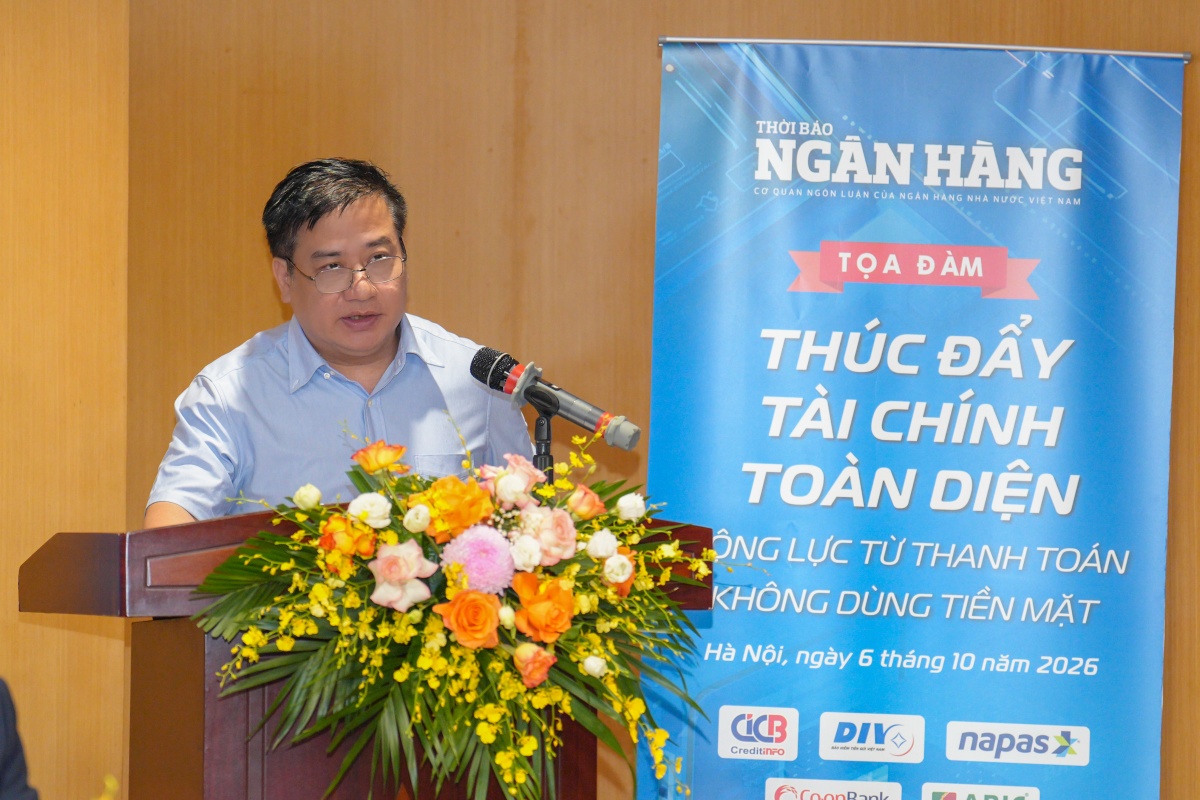 |
| Ông Nguyễn Thạc Tâm, Phó Tổng Giám đốc Ngân hàng Hợp tác xã Việt Nam (Co-opBank) phát biểu tại Toạ đàm |
Trong bối cảnh chuyển đổi số đang làm thay đổi mạnh mẽ hoạt động ngân hàng, vai trò của mạng lưới này cũng đứng trước những yêu cầu mới. Nếu trước đây, bài toán đặt ra là làm thế nào để dòng vốn đến với thành viên, khách hàng kịp thời, an toàn thì hiện nay, yêu cầu đã mở rộng sang việc giúp người dân vùng sâu, vùng xa, các đối tượng yếu thế tiếp cận dịch vụ ngân hàng, thanh toán hiện đại với chi phí hợp lý, thuận tiện.
Để đáp ứng yêu cầu đó, lãnh đạo Co-opBank cho biết ngân hàng tập trung phát triển hệ sinh thái thanh toán hiện đại lấy QTDND và thành viên làm trọng tâm. Các nền tảng như Co-opBank Mobile Banking, CF-eBank, CfeBiz và Payment Hub được đưa vào vận hành, kết hợp với các dịch vụ thu hộ, chi hộ, chi trả lương và những tiện ích dành cho thành viên, hộ kinh doanh.
Đáng chú ý, mô hình đại lý thanh toán giữa Co-opBank và QTDND mở thêm hướng đưa dịch vụ tới cơ sở. Trên nền tảng hợp đồng, quy trình, tiêu chuẩn và cơ chế kiểm soát thống nhất, các Quỹ có thể tham gia hỗ trợ cung ứng một số dịch vụ thanh toán cho thành viên, khách hàng. Qua đó, mạng lưới QTDND trở thành những điểm “chạm” đưa dịch vụ thanh toán hiện đại đến gần hơn với khu vực nông nghiệp, nông thôn.
Cùng với phát triển dịch vụ, Co-opBank từng bước số hóa công tác quản lý, hỗ trợ vận hành từ xa và triển khai các cơ chế chia sẻ lợi ích nhằm tạo động lực cho QTDND tham gia chuyển đổi số. Trong đó có chia sẻ doanh thu dịch vụ ngân hàng số, hỗ trợ phí SMS Banking và miễn phí một số giao dịch, dịch vụ trên nền tảng số cho QTDND, thành viên và khách hàng do Quỹ giới thiệu.
Kết quả bước đầu cho thấy mức độ kết nối ngày càng được mở rộng. Số QTDND tham gia CF-eBank tăng từ 663 đơn vị năm 2022 lên 1.052 đơn vị tính đến ngày 30/9/2026, chiếm khoảng 90% tổng số QTDND trên toàn quốc. Riêng 9 tháng đầu năm 2026, gần 2,8 triệu giao dịch được xử lý qua CF-eBank với tổng giá trị luân chuyển trên 230.000 tỷ đồng.
Giai đoạn 2022-2025, số lượng giao dịch số tăng từ 1,6 triệu lên gần 13,8 triệu giao dịch, giá trị giao dịch tăng từ gần 36.000 tỷ đồng lên hơn 200.000 tỷ đồng. Đến cuối tháng 9/2026, giao dịch trên kênh số chiếm 90% tổng số lượng giao dịch của Co-opBank. Có 457.000 khách hàng đăng ký và kích hoạt Co-opBank Mobile Banking, trong đó hơn 170.000 người là cán bộ, nhân viên, thành viên QTDND.
Điều đáng chú ý không chỉ nằm ở quy mô giao dịch. Đến tháng 9/2026, Co-opBank có hơn 676.000 tài khoản thanh toán, trong đó hơn 356.000 tài khoản được phát triển thông qua sự giới thiệu của QTDND. Qua đó, ngày càng nhiều thành viên, khách hàng có điều kiện tiếp cận các dịch vụ tài chính chính thức, từng bước làm quen với chuyển tiền trên môi trường số, thanh toán QR, nhận và sử dụng tiền qua tài khoản.
Trên nền tảng đó, mục tiêu không chỉ là mở thêm tài khoản mà còn mở rộng khả năng sử dụng trong đời sống hằng ngày. Đó là khi thành viên có thể chuyển tiền thuận tiện, hộ kinh doanh nhận thanh toán số và quản lý dòng tiền tốt hơn, người dân sử dụng dịch vụ ngân hàng ngay tại nơi mình sinh sống.
Trong mô hình này, Co-opBank đảm nhiệm xây dựng và vận hành hạ tầng số lõi dùng chung, từ nền tảng thanh toán, định danh điện tử, dữ liệu tập trung, Open API đến hệ thống cảnh báo rủi ro. Nhờ đó, các QTDND không phải đầu tư riêng lẻ, qua đó rút ngắn thời gian chuyển đổi và tối ưu chi phí.
Xây năng lực số để mở rộng tài chính toàn diện
Đưa thanh toán số đi sâu tới cơ sở không đơn thuần là bài toán công nghệ. Con người, công nghệ và quy trình đều là những yếu tố quan trọng, đòi hỏi quá trình chuyển đổi phải đi cùng chuẩn hóa nghiệp vụ, nâng cao năng lực vận hành và bảo đảm an toàn.
Thực tế, ông Nguyễn Thạc Tâm chia sẻ, mức độ sẵn sàng về công nghệ và năng lực bảo đảm an toàn thông tin giữa các QTDND vẫn chưa đồng đều. Khác biệt về quy mô, nguồn lực, hạ tầng khiến khả năng tiếp nhận và tốc độ triển khai cùng một giải pháp giữa các đơn vị có sự chênh lệch. Trong khi đó, nhiều Quỹ có quy mô nhỏ, cán bộ kiêm nhiệm nên khó bố trí nhân lực chuyên trách cho chuyển đổi số.
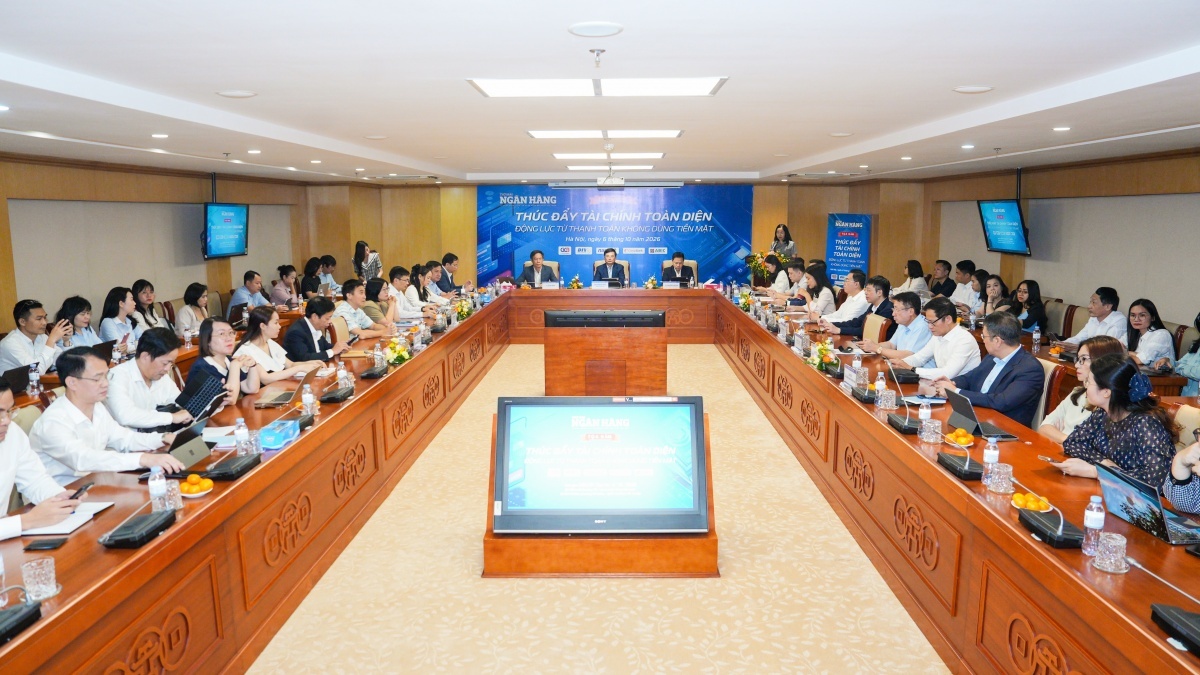 |
| Toàn cảnh Toạ đàm |
Yêu cầu về an toàn và quản trị rủi ro cũng ngày càng lớn khi dịch vụ số mở rộng. Việc xác thực khách hàng, nhận diện giao dịch bất thường, phòng chống giả mạo, lừa đảo không thể chỉ dựa vào công nghệ mà cần được kiểm soát đồng bộ từ con người, quy trình đến hệ thống thông tin.
Để tháo gỡ những điểm nghẽn này, giai đoạn 2026-2030, Co-opBank dự kiến tiếp tục xây dựng hạ tầng số và kết nối dữ liệu dùng chung, trong đó có kết nối hệ thống SIMO của Ngân hàng Nhà nước; mở rộng kết nối với VNeID và Cơ sở dữ liệu quốc gia về dân cư theo Đề án 06; phát triển Payment Hub, Open API và nền tảng dữ liệu tập trung.
Ứng dụng AI cũng được định hướng đẩy mạnh trong phân tích hành vi, cá nhân hóa trải nghiệm khách hàng và phát hiện giao dịch bất thường theo thời gian thực. Đi cùng với đó là hoàn thiện quản trị dữ liệu, chuẩn hóa quy trình ngân hàng số, tăng cường an toàn thông tin, an ninh mạng và bảo vệ dữ liệu khách hàng.
Một hướng đi khác là lan tỏa niềm tin số thông qua phong trào “Bình dân học vụ số”, xây dựng mô hình “siêu thị tài chính số” tại các điểm giao dịch, đại lý thanh toán là QTDND, qua đó thúc đẩy khả năng tiếp cận và sử dụng dịch vụ tài chính số tại cơ sở.
Để tạo nền tảng cho quá trình này, Co-opBank kiến nghị xây dựng cơ chế, kiến trúc công nghệ, tiêu chí kỹ thuật và mô hình vận hành phù hợp với chuyển đổi số của hệ thống QTDND; đồng thời gắn phát triển thanh toán số với cơ cấu lại, bảo đảm an toàn hoạt động và quản trị rủi ro. Năng lực tài chính, công nghệ, nhân sự của Co-opBank cũng cần được nâng cao, đi cùng cơ chế hỗ trợ phù hợp đối với các QTDND quy mô nhỏ tại khu vực nông nghiệp, nông thôn.
Nhìn lại hành trình hơn 30 năm, theo ông Nguyễn Thạc Tâm, nếu trước đây Co-opBank và QTDND được kết nối trước hết bởi dòng vốn và tinh thần tương trợ thì nay trên nền tảng đó đang hình thành thêm những dòng chảy mới - dòng dữ liệu, dòng thanh toán và dòng dịch vụ số.
“Một tài khoản được mở, một giao dịch được thực hiện trên điện thoại, một hộ kinh doanh bắt đầu nhận thanh toán số, một QTDND được kết nối với nền tảng hiện đại hay một vướng mắc được hỗ trợ kịp thời - mỗi thay đổi có thể rất nhỏ. Nhưng khi những thay đổi nhỏ ấy được nhân lên trong cả hệ thống, chúng sẽ tạo thành một chuyển động lớn của tài chính toàn diện từ cơ sở”, ông Nguyễn Thạc Tâm nhấn mạnh.
Đường dẫn bài viết: https://thoibaonganhang.vn/ha-tang-thanh-toan-so-ket-noi-tai-chinh-toan-dien-tu-co-so-188537.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.