Thanh toán số đang thay đổi hành vi tài chính của người Việt

Theo số liệu Global Findex 2025 được vị chuyên gia dẫn lại, tỷ lệ người từ 15 tuổi trở lên có tài khoản tại Việt Nam tăng từ 30,8% năm 2017 lên 70,6% năm 2024, tương đương mức tăng 39,8 điểm phần trăm. Đây là mức tăng nhanh nhất trong nhóm 11 quốc gia được đưa ra so sánh trong nghiên cứu.
Ở góc độ thanh toán, quy mô giá trị thanh toán không dùng tiền mặt năm 2025 đã tương đương khoảng 28 lần GDP. Số lượng giao dịch không dùng tiền mặt tăng 42,2% so với năm trước, trong khi giá trị tăng 22,7%. Riêng giao dịch qua mã QR tăng 50,9% về số lượng và 124% về giá trị. Khoảng 80% giao dịch tài chính được thực hiện trên các kênh số.
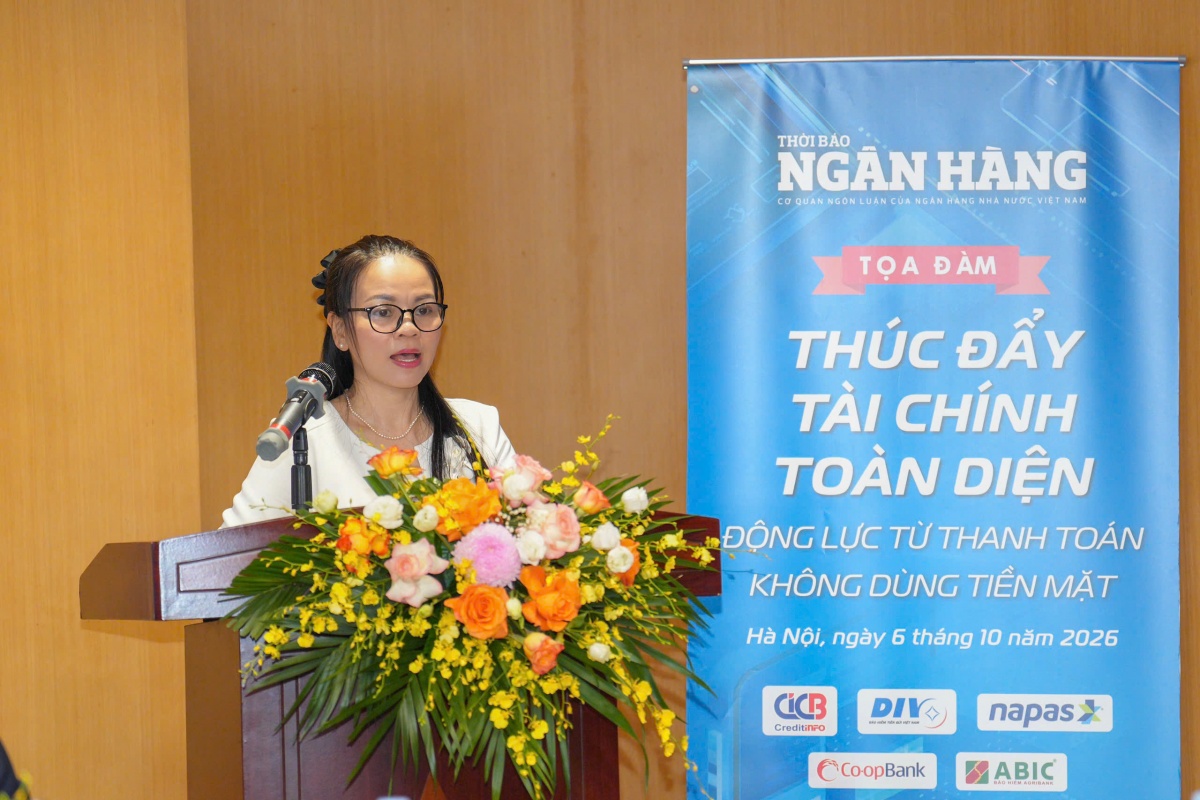 |
| Theo PGS.TS. Lê Thanh Tâm, Viện Ngân hàng - Tài chính, Đại học Kinh tế Quốc dân, Việt Nam đạt nhiều kết quả tích cực trong phát triển thanh toán số |
Theo PGS.TS. Lê Thanh Tâm, nếu nhìn theo một quá trình từ tiếp cận đến sử dụng sâu hơn các dịch vụ tài chính, Việt Nam đã tiến khá nhanh ở hai bước đầu là mở tài khoản và thực hiện giao dịch thường xuyên. Dữ liệu mà vị chuyên gia chia sẻ, tỷ lệ người thực hiện hoặc nhận thanh toán số đạt 62,4%, trong khi 51,1% người trưởng thành đã thực hiện thanh toán số tại điểm bán. Tỷ lệ tiết kiệm tại tổ chức tài chính cũng tăng lên 43,1%, từ mức 14,5% năm 2017.
Sự thay đổi này thể hiện khá rõ trong hành vi hằng ngày. Trong giai đoạn 2017-2024, tỷ lệ người có tài khoản tăng khoảng 2,3 lần, tỷ lệ thực hiện thanh toán số tăng 3,5 lần và tỷ lệ tiết kiệm tại tổ chức tài chính tăng 3 lần. Chỉ riêng trong hai năm 2022-2024, tỷ lệ người trả tiền số tại điểm bán đã tăng từ 24,3% lên 51,1%.
Một đặc điểm khác được bà Tâm đề cập là mức độ sử dụng tài khoản tương đối cao. Theo Global Findex 2025, 58,4% người được khảo sát tại Việt Nam sử dụng tài khoản để cất giữ tiền và 61,6% kiểm tra số dư qua điện thoại hoặc Internet. Tỷ lệ tài khoản không hoạt động chỉ chiếm 2,9% số chủ tài khoản.
Bà Tâm cho rằng thanh toán số còn tạo nền tảng cho sự phát triển của thương mại điện tử. Quy mô thương mại điện tử bán lẻ năm 2025 đạt khoảng 38,5 tỷ USD, tăng 21% so với năm trước. Trong khi đó, số điểm chấp nhận thanh toán QR đạt khoảng 4,5 triệu vào quý I/2025.
Tuy nhiên, theo chuyên gia, việc người dân có tài khoản và sử dụng thanh toán số nhiều hơn chưa đồng nghĩa các dịch vụ tài chính khác cũng phát triển với tốc độ tương ứng. Bà Tâm nhận định khâu tích lũy đang có cải thiện, song khả năng chuyển hóa dữ liệu thanh toán thành cơ sở để mở rộng tín dụng vẫn còn dư địa.
“Thanh toán số giống như một con đường bốn bước”, bà Tâm phân tích. Hai bước đầu là có tài khoản và giao dịch thường xuyên đã đạt kết quả khá tốt; bước thứ ba là tích lũy trong hệ thống đang cải thiện; trong khi bước tiếp theo liên quan đến tín dụng và bảo hiểm vẫn cần được thúc đẩy thêm.
Theo bà, mỗi giao dịch số đều để lại dữ liệu về dòng tiền. Nếu được khai thác phù hợp, đây có thể trở thành một nguồn thông tin hỗ trợ các tổ chức tài chính đánh giá khách hàng, đặc biệt với những người chưa có lịch sử tín dụng đầy đủ.
Bên cạnh những chuyển biến tích cực, PGS.TS. Lê Thanh Tâm cũng lưu ý một số vấn đề về chất lượng sử dụng dịch vụ tài chính. Trong đó, mức độ hiểu biết tài chính giữa các nhóm dân cư còn chưa đồng đều, trong khi tốc độ tiếp cận các công cụ tài chính số ngày càng nhanh. Theo một khảo sát được dẫn trong bài trình bày, khoảng 41% người được hỏi mới chỉ có kiến thức tài chính ở mức sơ bộ hoặc chưa có kiến thức.
Thay vì đi sâu vào các chỉ tiêu về nợ tiêu dùng hay một số hình thức tín dụng mới, bà Tâm nhấn mạnh yêu cầu tăng cường bảo vệ người sử dụng, giáo dục tài chính và nâng cao khả năng nhận diện rủi ro. Kỹ năng số phát triển nhanh cần đi cùng với kỹ năng quản lý tài chính để người dân sử dụng các dịch vụ mới một cách an toàn và phù hợp hơn.
Đối với giai đoạn 2026-2030, ngoài tỷ lệ người có tài khoản, có thể chú trọng thêm mức độ hoạt động của tài khoản, khả năng tiết kiệm, tiếp cận tín dụng chính thức và khả năng chống chịu tài chính của người dân. Với các tổ chức tín dụng và doanh nghiệp Fintech, bà Tâm cho rằng cần đi từ “mở tài khoản” sang kích hoạt các dịch vụ sau thanh toán. Dữ liệu dòng tiền có thể được sử dụng để thiết kế các sản phẩm phù hợp hơn với hộ kinh doanh và khách hàng nhỏ; đồng thời các sản phẩm tiết kiệm, bảo hiểm có thể được tích hợp thuận tiện hơn trong quá trình thanh toán.
Cùng với đó, yêu cầu an toàn và cho vay có trách nhiệm cần được đặt song song với mở rộng dịch vụ. Các biện pháp được đề cập gồm tăng cảnh báo giao dịch bất thường, minh bạch chi phí, nhắc nợ sớm và tăng cường tư vấn tài chính cho nhóm khách hàng trẻ. Hợp tác giữa ngân hàng và Fintech cũng được xem là một hướng để kết hợp nguồn vốn, năng lực tuân thủ, dữ liệu và mô hình chấm điểm, trên cơ sở có sự đồng ý của khách hàng.
Theo vị chuyên gia, Việt Nam đã đạt kết quả rõ nét ở việc mở rộng tài khoản và thúc đẩy giao dịch số. Giai đoạn tiếp theo cần hướng nhiều hơn tới chất lượng sử dụng dịch vụ, khả năng tích lũy và tạo điều kiện để người dân tiếp cận các sản phẩm tài chính chính thức phù hợp hơn.
Tin liên quan


Tin khác

Nên trả hết nợ hay tiếp tục gửi tiết kiệm khi đang có tiền nhàn rỗi?
MoMo: Người thanh toán qua ứng dụng nhận cảnh báo đều đã dừng lại cân nhắc giao dịch

Tiền gửi tiết kiệm có được bảo hiểm không?

Quản lý gia sản: Từ tiền nhàn rỗi đến nguồn vốn dài hạn cho nền kinh tế

Nợ xấu 5 triệu đồng, bao lâu mới được xóa trên hệ thống CIC?

Sổ tiết kiệm đứng tên con, cha mẹ có được quyền rút?

Người dân hay dùng WiFi khi đi cà phê cần chú ý thông báo mới nhất từ công an

Vay tiền online bị lừa đảo, làm gì để bảo vệ quyền lợi?

Đưa kiến thức tài chính đến gần với người vay tiêu dùng

Người dưới 18 tuổi cần giấy tờ gì khi gửi tiết kiệm?