
Thanh toán số mở đường cho tài chính toàn diện bền vững
| Hạ tầng thanh toán số mở rộng cánh cửa tài chính toàn diện Thanh toán số đang thay đổi hành vi tài chính của người Việt Hạ tầng thanh toán số - Kết nối tài chính toàn diện từ cơ sở |
Từ “có tài khoản” đến sử dụng dịch vụ thực chất
Phát biểu khai mạc Tọa đàm, ông Nguyễn Xuân Hải, Quyền Tổng biên tập Thời báo Ngân hàng cho biết, với quan điểm xuyên suốt “không ai bị bỏ lại phía sau”, Đảng và Nhà nước đã dành nhiều sự quan tâm, nguồn lực thúc đẩy tài chính toàn diện. Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ, thanh toán không dùng tiền mặt đang trở thành một trong những “cửa ngõ” quan trọng đưa người dân và doanh nghiệp bước sâu hơn vào hệ sinh thái tài chính, từ tài khoản thanh toán đến tiết kiệm, tín dụng, bảo hiểm và các sản phẩm tài chính phù hợp.
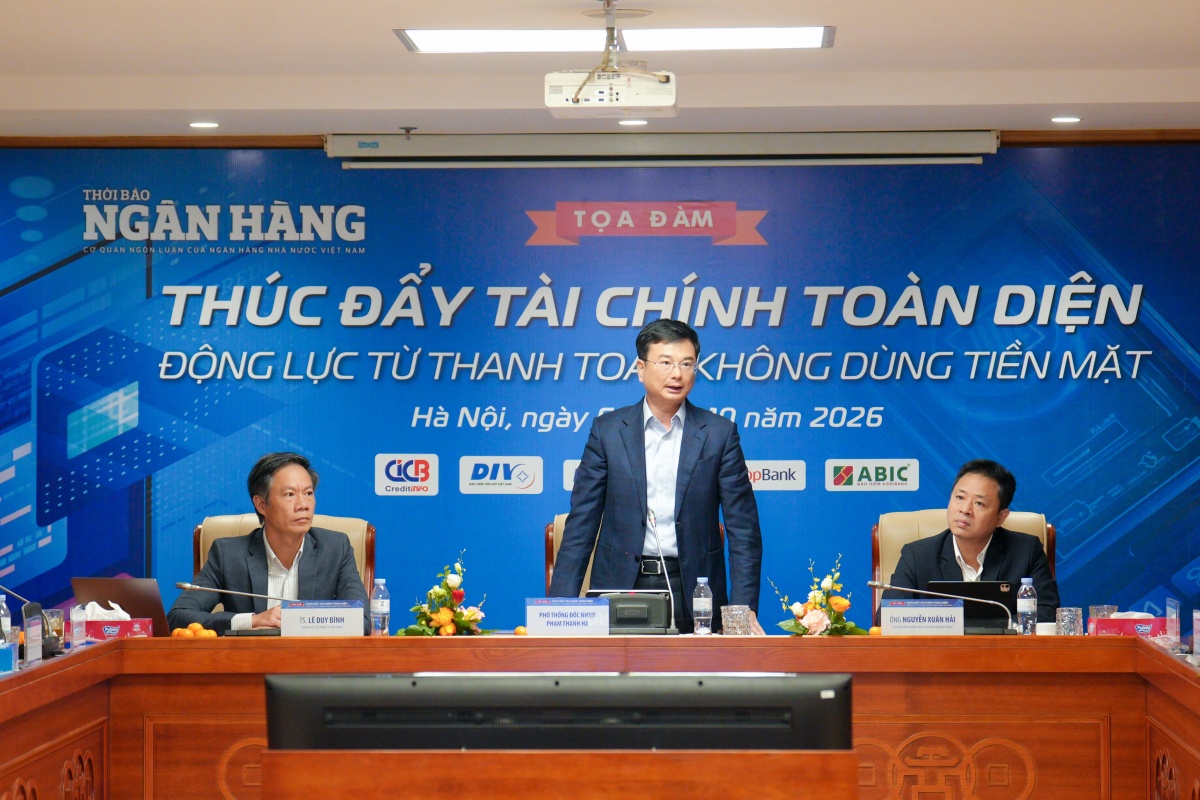 |
| Phó Thống đốc NHNN Phạm Thanh Hà tham dự và phát biểu chỉ đạo tại Toạ đàm |
Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030 đặt mục tiêu đến năm 2030 có 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc các tổ chức được phép khác; giá trị thanh toán không dùng tiền mặt gấp 30 lần GDP, đồng thời tiếp tục mở rộng khả năng tiếp cận dịch vụ tài chính tại khu vực nông thôn, vùng sâu, vùng xa, biên giới và hải đảo. Kế hoạch hành động của ngành Ngân hàng cũng đặt ra một loạt nhiệm vụ từ hoàn thiện pháp lý, phát triển hạ tầng, đa dạng hóa sản phẩm đến giáo dục tài chính, bảo vệ người tiêu dùng và bảo đảm an toàn dữ liệu.
Thông tin cụ thể hơn tại Toạ đàm, bà Nguyễn Thị Thu, Phó Vụ trưởng Vụ Thanh toán, NHNN cho biết, tính đến tháng 8/2026, thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị; giao dịch trực tuyến tăng 46,57% về số lượng và 21,77% về giá trị; thanh toán qua điện thoại di động tăng 35,33% về số lượng và 23,9% về giá trị. Tỷ lệ người trưởng thành có tài khoản cuối năm 2025 đạt 88,96%, trong khi quy mô giá trị thanh toán không dùng tiền mặt đã tương đương khoảng 28 lần GDP.
 |
| Ông Nguyễn Phi Lân, Vụ trưởng Vụ Dự báo, Thống kê, NHNN phát biểu tại Toạ đàm |
Theo bà Nguyễn Thị Thu, chuyển đổi số đang thay đổi sâu sắc cách người dân và doanh nghiệp tiếp cận dịch vụ ngân hàng - tài chính. Thanh toán số, với khả năng vượt qua hạn chế về khoảng cách địa lý đang trở thành điểm tiếp cận đầu tiên để khách hàng làm quen và từng bước sử dụng các dịch vụ như tiết kiệm, đầu tư, bảo hiểm.
Quan trọng hơn, mỗi giao dịch còn tạo ra dữ liệu, giúp tổ chức cung ứng dịch vụ hiểu rõ hơn nhu cầu của khách hàng và có cơ sở thiết kế những sản phẩm phù hợp với từng nhóm đối tượng, kể cả nhóm yếu thế. Thanh toán không dùng tiền mặt vì vậy không đơn thuần thay đổi phương thức chi trả mà có thể mở ra cả một hành trình tài chính phía sau. Những kết quả hiện nay cho thấy nền tảng để tiến tới mục tiêu đó đang ngày càng vững chắc.
PGS.TS. Lê Thanh Tâm, Viện Ngân hàng - Tài chính, Đại học Kinh tế Quốc dân nhìn nhận đây là bước chuyển quan trọng trong tiến trình tài chính toàn diện của Việt Nam. Theo số liệu Global Findex 2025 được bà dẫn lại, tỷ lệ người từ 15 tuổi trở lên có tài khoản tại Việt Nam đã tăng từ 30,8% năm 2017 lên 70,6% năm 2024. Tỷ lệ người thực hiện hoặc nhận thanh toán số đạt 62,4%; 51,1% người trưởng thành đã thực hiện thanh toán số tại điểm bán và tỷ lệ tiết kiệm tại tổ chức tài chính tăng lên 43,1%, từ mức 14,5% năm 2017.
 |
| Bà Nguyễn Thị Thu, Phó Vụ trưởng Vụ Thanh toán, NHNN trao đổi tại Toạ đàm |
Tuy nhiên, theo bà Tâm, việc người dân có tài khoản và sử dụng thanh toán số nhiều hơn chưa đồng nghĩa với việc các dịch vụ tài chính khác cũng phát triển tương ứng. “Thanh toán số giống như một con đường bốn bước. Hai bước đầu là có tài khoản và giao dịch thường xuyên đã đạt kết quả khá tốt; bước thứ ba là tích lũy trong hệ thống đang cải thiện; trong khi bước tiếp theo liên quan đến tín dụng và bảo hiểm vẫn cần được thúc đẩy thêm", bà Tâm phân tích.
Đây cũng là khoảng trống mà ông Nguyễn Phi Lân, Vụ trưởng Vụ Dự báo, Thống kê, NHNN lưu ý. Theo ông, bên cạnh những kết quả ấn tượng, giai đoạn 2026-2030 cần tập trung xử lý khoảng cách trong khả năng tiếp cận và sử dụng dịch vụ giữa các nhóm dân cư và các khu vực địa lý.
Một trong những yêu cầu đầu tiên là hoàn thiện hành lang pháp lý gắn với bảo vệ quyền lợi người tiêu dùng tài chính, đặc biệt phải tính tới đặc thù của dịch vụ tài chính số và nhu cầu của người dân vùng sâu, vùng xa, nhóm yếu thế. Cùng với đó là phát triển hạ tầng tài chính số, mở rộng mạng lưới cung ứng và thiết kế sản phẩm phù hợp hơn với từng nhóm khách hàng.
Theo ông Lân, sản phẩm tài chính phải được đa dạng hóa theo nhu cầu của doanh nghiệp nhỏ và vừa, hộ gia đình, phụ nữ, thanh niên, người yếu thế và doanh nghiệp khởi nghiệp; đồng thời ứng dụng khoa học - công nghệ để sản phẩm đến được với khách hàng nhanh hơn, thuận tiện hơn và với chi phí phù hợp.
Thực tế từ khu vực nông nghiệp, nông thôn cho thấy câu chuyện tài chính toàn diện không thể chỉ giải quyết bằng việc mở thêm tài khoản. Ông Nguyễn Thạc Tâm, Phó Tổng Giám đốc Co-opBank cho biết, với mạng lưới gần 1.200 Quỹ tín dụng nhân dân, Co-opBank đang sử dụng hạ tầng số dùng chung để đưa dịch vụ thanh toán tới gần hơn với thành viên, khách hàng và người dân tại cơ sở.
Đến ngày 30/9/2026, 1.052 QTDND đã tham gia CF-eBank, chiếm khoảng 90% tổng số QTDND trên toàn quốc. Riêng 9 tháng năm 2026, gần 2,8 triệu giao dịch được xử lý qua hệ thống này với tổng giá trị luân chuyển trên 230.000 tỷ đồng. Đến cuối tháng 9, giao dịch trên kênh số chiếm khoảng 90% tổng số giao dịch của Co-opBank. Điều quan trọng hơn những con số, theo lãnh đạo Co-opBank, là khả năng đưa dịch vụ vào đời sống hằng ngày, thành viên chuyển tiền thuận tiện hơn, hộ kinh doanh nhận thanh toán số và quản lý dòng tiền tốt hơn, người dân có thể sử dụng dịch vụ ngân hàng ngay tại nơi mình sinh sống.
Thuận tiện phải đi cùng an toàn và niềm tin
Bà Nguyễn Thị Thu cho biết, ngành Ngân hàng đã hoàn thành làm sạch, đối chiếu sinh trắc học đối với 174,5 triệu hồ sơ khách hàng cá nhân và 2,92 triệu hồ sơ khách hàng tổ chức. Cùng với xác thực thông tin đầu vào, hệ thống cảnh báo của ngành Ngân hàng đã phát đi khoảng 5,6 triệu lượt cảnh báo tới khách hàng; sau cảnh báo, khoảng 1,9 triệu lượt giao dịch đã được tạm dừng hoặc hủy bỏ, với tổng số tiền được bảo vệ hơn 6.300 tỷ đồng.
Những con số này cho thấy một thực tế, khi thanh toán ngày càng nhanh và tiện lợi, yêu cầu bảo vệ người dùng cũng phải tăng tương ứng. Một giao dịch số chỉ mất vài giây, nhưng nếu đó là giao dịch phát sinh từ lừa đảo thì dòng tiền cũng có thể nhanh chóng bị phân tán, khiến việc truy vết, thu hồi trở nên khó khăn.
 |
| PGS.TS. Lê Thanh Tâm, Viện Ngân hàng - Tài chính, Đại học Kinh tế Quốc dân trao đổi tại Toạ đàm |
Bởi vậy, định hướng giai đoạn 2026-2030 được bà Thu khái quát bằng sự chuyển dịch từ chú trọng về “lượng” sang “chất”. Tiếp cận dịch vụ phải đi cùng chất lượng trải nghiệm, sự thuận tiện, minh bạch và khả năng sử dụng thường xuyên; chi phí giao dịch phải phù hợp; thanh toán cần được tích hợp sâu hơn với y tế, giáo dục, dịch vụ công, giao thông; đồng thời bảo vệ dữ liệu và quyền lợi người dùng phải trở thành yêu cầu xuyên suốt.
PGS.TS. Lê Thanh Tâm cũng cho rằng, giai đoạn tiếp theo cần đánh giá tài chính toàn diện bằng chất lượng sử dụng dịch vụ thay vì chỉ nhìn số lượng tài khoản. Ngoài mức độ hoạt động của tài khoản, cần quan tâm đến khả năng tiết kiệm, tiếp cận tín dụng chính thức và khả năng chống chịu tài chính của người dân.
Bà đặc biệt lưu ý kỹ năng số phải phát triển song hành với kỹ năng quản lý tài chính và khả năng nhận diện rủi ro. Khi người dân tiếp cận ngày càng nhiều công cụ tài chính mới, việc tăng cảnh báo giao dịch bất thường, minh bạch chi phí, tư vấn tài chính và cho vay có trách nhiệm cần được đặt song song với mở rộng dịch vụ.
Đồng quan điểm, theo ông Nguyễn Phi Lân niềm tin là yếu tố cốt lõi. Nếu người sử dụng không cảm thấy an toàn thì dù sản phẩm có đa dạng đến đâu, họ vẫn có thể từ chối sử dụng. Do đó, cùng với hạ tầng, công nghệ và bảo mật, giáo dục tài chính phải giúp người dân không chỉ biết sử dụng dịch vụ mà còn biết tự bảo vệ mình trước gian lận, lừa đảo.
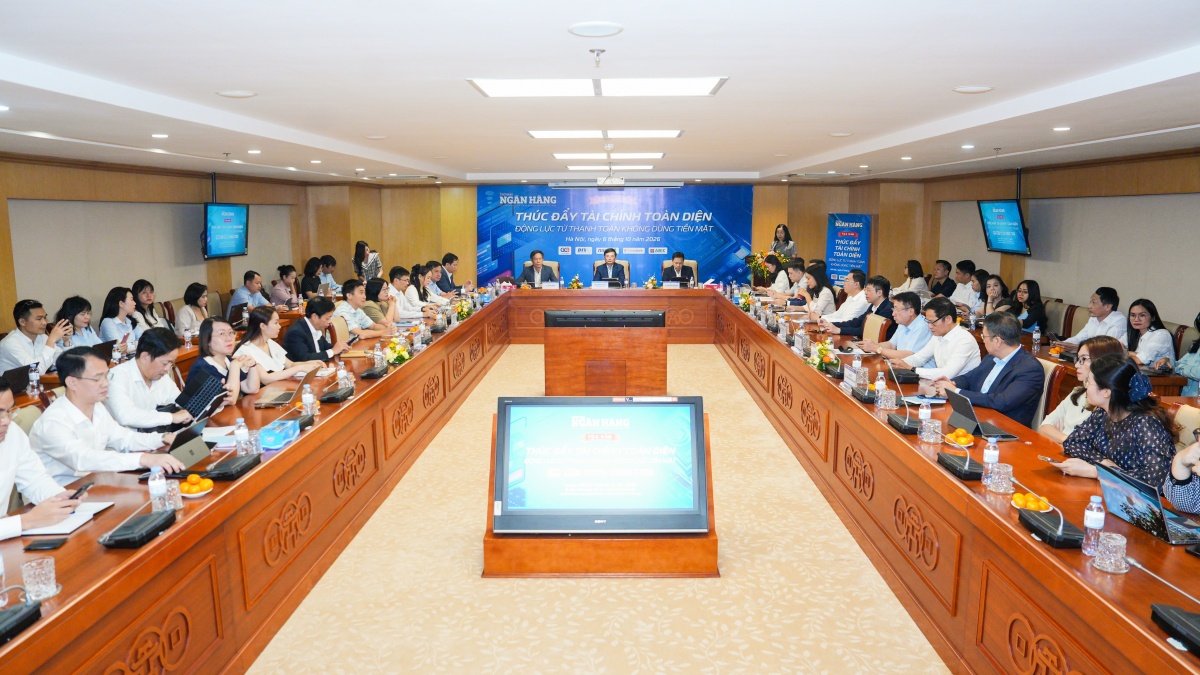 |
| Toàn cảnh Toạ đàm |
Phát biểu chỉ đạo tại Tọa đàm, Phó Thống đốc NHNN Phạm Thanh Hà nhấn mạnh yêu cầu tiếp tục gắn phát triển thanh toán không dùng tiền mặt với mục tiêu tài chính toàn diện quốc gia giai đoạn 2026-2030, lấy khả năng tiếp cận, sử dụng thực chất, an toàn và bình đẳng các dịch vụ tài chính của người dân, doanh nghiệp làm trọng tâm.
Theo Phó Thống đốc, thời gian tới cần tiếp tục hoàn thiện cơ chế, chính sách về thanh toán và tài chính số theo hướng đồng bộ, minh bạch; phát triển hạ tầng thanh toán và tài chính số, tăng kết nối giữa ngân hàng - Fintech và các hệ sinh thái y tế, giáo dục, dịch vụ công. Đồng thời, mở rộng tiếp cận đối với khu vực nông nghiệp, nông thôn, vùng sâu, vùng xa, doanh nghiệp nhỏ và vừa, hộ kinh doanh và các nhóm yếu thế.
Đặc biệt, an toàn, bảo mật, bảo vệ dữ liệu và quyền lợi người tiêu dùng phải được đặt ở vị trí trung tâm. Phó Thống đốc nhấn mạnh, phát triển nhanh phải đi cùng bền vững; đổi mới đi cùng quản trị rủi ro; thuận tiện đi cùng an toàn và trách nhiệm.
Thanh toán không dùng tiền mặt đã tạo được một “cửa ngõ” ngày càng rộng cho tài chính toàn diện. Nhưng để đi hết hành trình, từ một tài khoản thanh toán tới tiết kiệm, tín dụng, bảo hiểm và khả năng chống chịu tài chính, cần một hệ sinh thái đồng bộ hơn về thể chế, hạ tầng, dữ liệu, sản phẩm, an toàn và giáo dục tài chính.
Khi đó, thành công của tài chính toàn diện sẽ không chỉ được đo bằng số tài khoản được mở hay số giao dịch phát sinh, mà bằng việc mỗi người dân, mỗi hộ kinh doanh và doanh nghiệp, dù ở thành thị hay vùng sâu, vùng xa, đều có thể tiếp cận, sử dụng thực chất, an toàn và bình đẳng các dịch vụ tài chính phù hợp với nhu cầu của mình.
Đường dẫn bài viết: https://thoibaonganhang.vn/thanh-toan-so-mo-duong-cho-tai-chinh-toan-dien-ben-vung-188551.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.