
Mở rộng giá trị từ mỗi giao dịch số
| Thanh toán số đang thay đổi hành vi tài chính của người Việt Hạ tầng thanh toán số - Kết nối tài chính toàn diện từ cơ sở Thanh toán số mở đường cho tài chính toàn diện bền vững |
Đưa dịch vụ đến gần hơn với từng nhóm người dùng
Chia sẻ tại tọa đàm “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt” do Thời báo Ngân hàng tổ chức sáng 6/10, từ góc độ đơn vị vận hành hạ tầng thanh toán, ông Nguyễn Thanh Tùng, Phó Tổng Giám đốc Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) cho rằng, để tiếp tục phổ cập thanh toán số tới khu vực nông thôn, chợ dân sinh, hộ kinh doanh và những nhóm người dùng còn hạn chế về khả năng tiếp cận công nghệ, cần tập trung vào bốn yếu tố gồm công nghệ, tính đơn giản, chi phí và độ tin cậy, ổn định của dịch vụ.
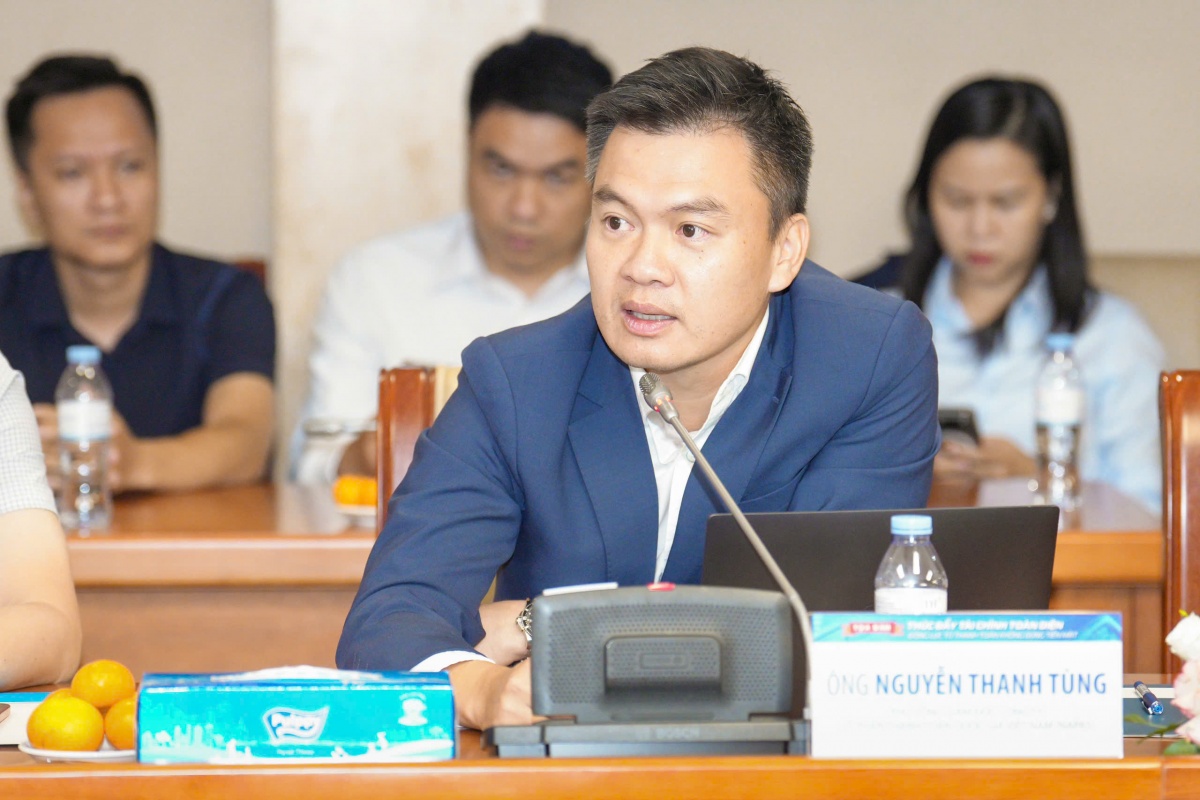 |
| Ông Nguyễn Thanh Tùng, Phó Tổng Giám đốc Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) phát biểu tại Toạ đàm |
Trước hết, hạ tầng viễn thông là điều kiện quan trọng để đưa dịch vụ thanh toán tới vùng sâu, vùng xa bởi các hoạt động thanh toán số đều dựa trên nền tảng viễn thông và công nghệ. Tuy nhiên, khi tốc độ giao dịch ngày càng được cải thiện, yêu cầu đặt ra không còn chỉ là thực hiện giao dịch nhanh nhất mà còn phải bảo đảm an toàn cho người sử dụng.
Theo ông Tùng, trước đây một trong những mục tiêu là làm sao để giao dịch được thực hiện nhanh nhất cho khách hàng. Khi giao dịch đã rất nhanh, vấn đề tiếp theo là cần có cơ chế phù hợp để bảo đảm an toàn. Vì vậy, phát triển công nghệ thanh toán phải đi cùng yêu cầu về bảo mật.
Cùng với đó, sản phẩm, dịch vụ cần được thiết kế đơn giản để nhiều nhóm khách hàng có thể dễ dàng tiếp cận và sử dụng, từ học sinh, người cao tuổi đến những người có kỹ năng công nghệ hạn chế. Khi hướng tới vùng cao, chợ dân sinh và các giao dịch thiết yếu hằng ngày, chi phí cũng cần ở mức phù hợp để thanh toán số có thể được sử dụng rộng rãi hơn.
Một yếu tố được đại diện NAPAS đặc biệt nhấn mạnh là tính tin cậy và ổn định. Bởi ngay cả khi công nghệ được bảo đảm, ứng dụng đơn giản và chi phí hợp lý, dịch vụ vẫn khó đi vào đời sống nếu thường xuyên xảy ra lỗi hoặc gián đoạn.
“Có thể đưa ra một ứng dụng nhanh, đơn giản với chi phí hợp lý, nhưng nếu hôm nay lỗi, ngày mai lỗi thì sẽ không thể đi vào đời sống hằng ngày của người dân”, ông Tùng nhấn mạnh.
Khi thanh toán số trở thành một phần của đời sống, giá trị tạo ra cũng không dừng lại ở sự thuận tiện trong chi trả. Theo ông Nguyễn Thanh Tùng, quá trình tiếp cận các dịch vụ tài chính có thể bắt đầu từ tài khoản và thanh toán. Khi người dân sử dụng tài khoản để chi trả hằng ngày, họ dần làm quen với hoạt động ngân hàng và hình thành niềm tin đối với hệ thống giao dịch.
Quan trọng hơn, các giao dịch còn tạo ra lịch sử dòng tiền. Dữ liệu thu - chi có thể phản ánh khả năng chi trả cũng như hoạt động kinh doanh của cá nhân và hộ kinh doanh. Đây là cơ sở để từng bước mở rộng từ dịch vụ thanh toán sang các dịch vụ tài chính khác.
Khi khách hàng đồng ý chia sẻ dữ liệu, ngân hàng có thể dựa trên lịch sử giao dịch và hồ sơ tài chính để phục vụ hoạt động cho vay, khuyến khích tiết kiệm hoặc cung cấp các dịch vụ như bảo hiểm, đầu tư. Qua đó, người dân có thêm điều kiện tiếp cận các dịch vụ tài chính chính thức, thay vì phải tìm đến những kênh tín dụng không chính thức như “tín dụng đen”.
Đối với hộ kinh doanh, việc số hóa giao dịch còn góp phần làm rõ và minh bạch dòng tiền, hỗ trợ quản lý sổ sách và kê khai thuế. Theo ông Tùng, đây cũng có thể trở thành bước chuẩn bị để các hộ kinh doanh từng bước chuyển đổi thành doanh nghiệp.
Để dữ liệu giao dịch tạo thêm giá trị
Trong quá trình này, hạ tầng thanh toán không chỉ thực hiện chức năng kết nối giao dịch mà còn có thể tạo nền tảng để các thành viên trong hệ sinh thái phát triển những dịch vụ phù hợp hơn với nhu cầu của khách hàng.
Ông Nguyễn Thanh Tùng cho biết, NAPAS không chỉ dừng lại ở việc cung cấp các dịch vụ như chuyển khoản nhanh qua mã QR. Với vai trò hạ tầng thanh toán kết nối các ngân hàng và đơn vị trung gian thanh toán, NAPAS hướng tới thúc đẩy những tiêu chuẩn chung, trong đó dữ liệu cần bảo đảm tính chính xác và có khả năng phản ánh được đặc điểm giao dịch.
Theo đó, dữ liệu không nên chỉ dừng ở những lệnh chuyển khoản đơn thuần, mà cần có khả năng phản ánh hoạt động thanh toán của người dân đối với các hàng hóa, dịch vụ khác nhau. Khi dữ liệu có thể “nói lên câu chuyện” về cách khách hàng sử dụng dịch vụ, giá trị của dữ liệu giao dịch sẽ được mở rộng.
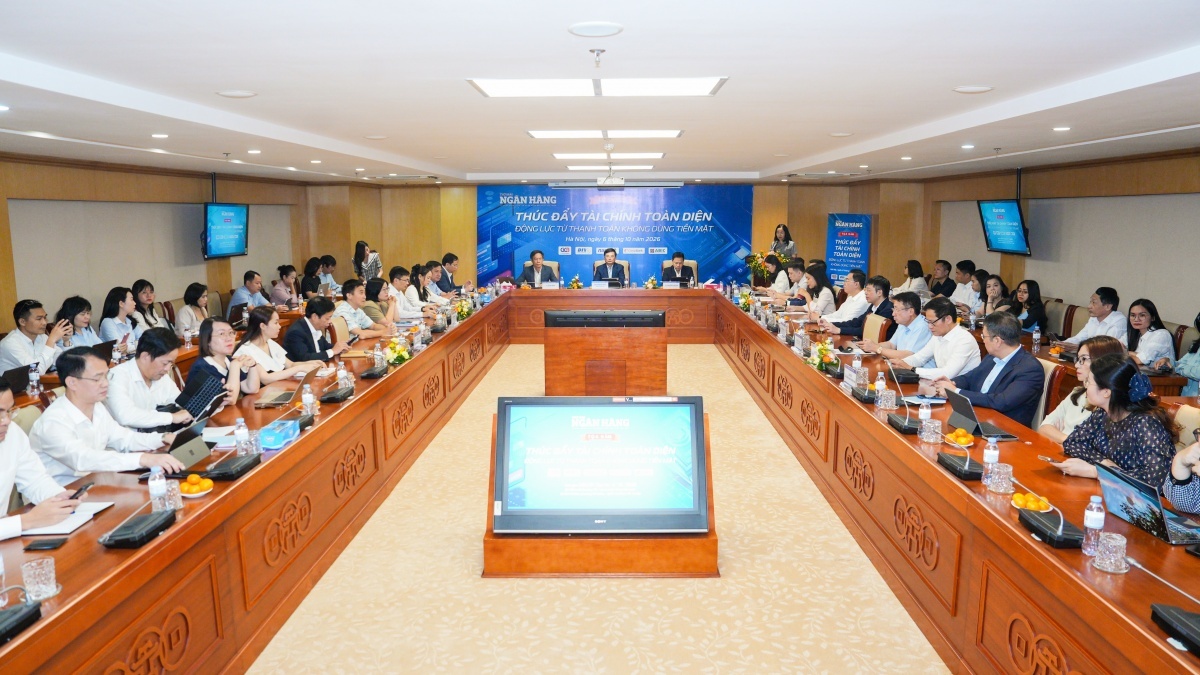 |
| Toàn cảnh Toạ đàm |
Trên nền tảng đó, NAPAS có thể phối hợp với ngân hàng, công ty Fintech và ví điện tử để cải thiện chất lượng dịch vụ, đồng thời phát triển thêm các sản phẩm phù hợp với từng phân khúc khách hàng. Các ngân hàng và đơn vị trung gian thanh toán cũng có thêm điều kiện cung cấp những giá trị gia tăng thông qua các dịch vụ như tiết kiệm hay cho vay tiêu dùng.
Tuy nhiên, khai thác dữ liệu phải đi cùng với yêu cầu bảo vệ thông tin. Đại diện NAPAS xác định đây là một trong những nguyên tắc cốt lõi khi phát triển các dịch vụ dựa trên dữ liệu giao dịch.
Theo ông Nguyễn Thanh Tùng, hoạt động phân tích dữ liệu phải được xây dựng trên cơ sở tuân thủ pháp luật và áp dụng các biện pháp phù hợp nhằm bảo đảm an toàn thông tin. Đồng thời, cần ưu tiên sử dụng dữ liệu tổng hợp, dữ liệu đã được xử lý, ẩn danh hóa phục vụ nghiên cứu, phát triển và nâng cao chất lượng sản phẩm, dịch vụ.
Dữ liệu giao dịch cũng có thể được đưa vào các giải pháp giám sát nhằm cảnh báo rủi ro, phòng, chống gian lận và bảo đảm an toàn hệ thống. Như vậy, dữ liệu vừa là nguồn lực để phát triển dịch vụ, vừa có thể trở thành công cụ hỗ trợ tăng cường khả năng bảo vệ người sử dụng trong môi trường thanh toán số. “Chỉ khi xây dựng được môi trường thanh toán an toàn và đáng tin cậy, thanh toán số mới có thể phát huy đầy đủ vai trò và tạo thêm nhiều giá trị cho đời sống”, ông Nguyễn Thanh Tùng nhấn mạnh.
Đường dẫn bài viết: https://thoibaonganhang.vn/mo-rong-gia-tri-tu-moi-giao-dich-so-188556.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.