
Trái phiếu doanh nghiệp: Gần 400.000 tỷ đồng chờ đáo hạn, áp lực nợ dồn về năm 2027
 |
Phát hành chững lại
Thị trường trái phiếu doanh nghiệp (TPDN) trong quý III/2026 ghi nhận quy mô lưu hành tiếp tục mở rộng, song hoạt động phát hành mới và mua lại trước hạn đồng loạt chững lại. Trong khi chi phí huy động vốn duy trì ở mức cao, áp lực thanh toán nợ gốc và lãi trong quý IV/2026 và năm 2027 đang trở thành thách thức lớn đối với các tổ chức phát hành, đặc biệt là doanh nghiệp bất động sản.
Theo FiinGroup, tính đến ngày 30/9/2026, quy mô toàn thị trường TPDN đạt gần 1,47 triệu tỷ đồng, tăng 3,4% so với quý trước và tăng 12,5% so với cùng kỳ năm trước. Đáng chú ý, mức tăng này chủ yếu phản ánh tốc độ rút khỏi thị trường của lượng trái phiếu cũ chậm hơn so với nguồn cung mới.
Sau khi đạt đỉnh trong quý II, hoạt động phát hành mới đã hạ nhiệt rõ rệt trong quý III/2026. Tổng giá trị phát hành đạt 166,0 nghìn tỷ đồng, giảm 30,9% so với quý trước nhưng vẫn tăng nhẹ 0,6% so với cùng kỳ năm trước. Nguyên nhân chủ yếu đến từ lĩnh vực bất động sản, khi quy mô phát hành của nhóm này thu hẹp mạnh 55,7% theo quý. Lũy kế 9 tháng đầu năm 2026, tổng giá trị phát hành mới đạt 447,9 nghìn tỷ đồng, tăng 3,3% so với cùng kỳ năm trước.
Xét về cơ cấu, phát hành riêng lẻ tiếp tục giữ vai trò chủ đạo, chiếm 88,3% tổng dư nợ, tương đương gần 1,3 triệu tỷ đồng. Trong khi đó, dư nợ TPDN phát hành ra công chúng đạt 171,1 nghìn tỷ đồng, tăng 14,3% so với quý trước.
Thị trường vẫn tập trung chủ yếu vào hai nhóm ngành ngân hàng và bất động sản. Tính đến cuối tháng 9/2026, dư nợ trái phiếu của ngành ngân hàng đạt 691,4 nghìn tỷ đồng, chiếm 47,2% tổng giá trị lưu hành. Ngành bất động sản đứng thứ hai với 479,5 nghìn tỷ đồng, tương đương 32,7%. Tổng cộng, hai nhóm ngành này chiếm gần 80% quy mô TPDN đang lưu hành, cho thấy mức độ tập trung vốn lớn và vai trò chi phối của hai lĩnh vực đối với thị trường.
Ở chiều ngược lại, hoạt động mua lại trái phiếu trước hạn cũng giảm mạnh. Trong quý III/2026, giá trị mua lại đạt 74,6 nghìn tỷ đồng, giảm 48,0% so với quý trước, chủ yếu do các ngân hàng thu hẹp quy mô mua lại 49%. Tính chung 9 tháng đầu năm, giá trị mua lại trước hạn đạt 238,2 nghìn tỷ đồng, giảm 8,2% so với cùng kỳ năm trước.
Diễn biến này cho thấy cả hoạt động huy động vốn mới lẫn chủ động giảm dư nợ đều chậm lại sau quý II. Trong bối cảnh thị trường cần duy trì khả năng luân chuyển vốn, sự thận trọng của tổ chức phát hành đặt ra yêu cầu cao hơn đối với việc cân đối nguồn vốn, quản trị nghĩa vụ nợ và lựa chọn thời điểm huy động phù hợp.
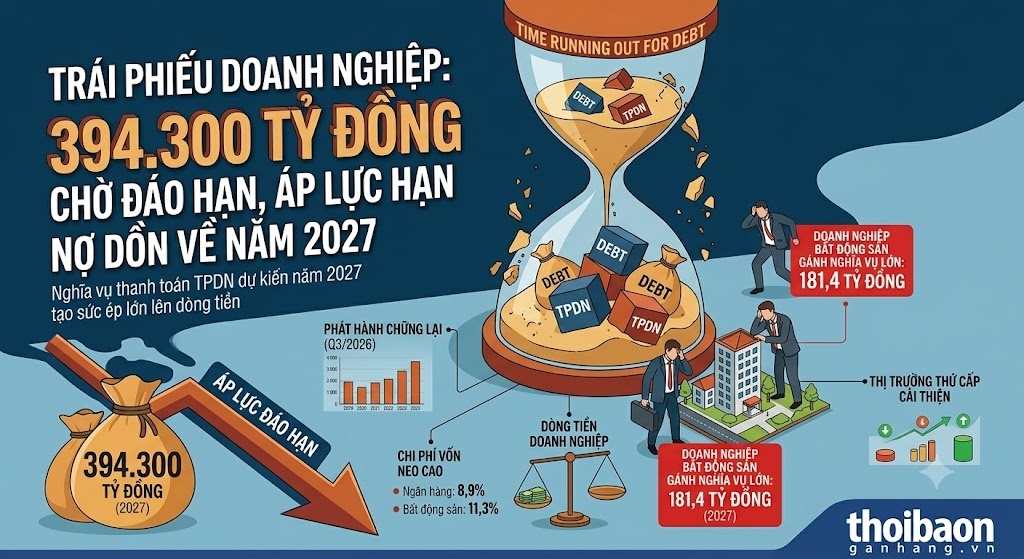
Đáng chú ý, chi phí vốn trên thị trường sơ cấp vẫn neo ở mức cao, bất chấp hoạt động phát hành có dấu hiệu ổn định trở lại sau tháng 6. Riêng tháng 9/2026, lãi suất phát hành bình quân của nhóm ngân hàng đạt 8,9%/năm, tiếp tục duy trì tại vùng đỉnh trong 3 năm. Đối với nhóm bất động sản, lãi suất phát hành bình quân tăng thêm 0,4 điểm phần trăm so với tháng trước, lên 11,3%/năm.
Mặt bằng lãi suất này phản ánh áp lực huy động vốn vẫn lớn, đặc biệt với các doanh nghiệp bất động sản. Khi chi phí vốn cao, khả năng phát hành trái phiếu mới để bổ sung dòng tiền hoặc cơ cấu nghĩa vụ nợ có thể gặp thêm trở ngại, trong khi nhu cầu vốn để triển khai dự án và thanh toán các khoản nợ đến hạn vẫn hiện hữu.
Doanh nghiệp đối mặt áp lực dòng tiền
Trái ngược với sự trầm lắng trên thị trường sơ cấp, thanh khoản thị trường TPDN thứ cấp trong tháng 9/2026 đã phục hồi sau hai tháng suy giảm liên tiếp. Theo FiinGroup, giá trị giao dịch bình quân ngày đạt 8,0 nghìn tỷ đồng/ngày, tăng 13,3% so với tháng trước.
Động lực tăng trưởng chủ yếu đến từ nhóm trái phiếu ngành bất động sản, với giá trị giao dịch tăng 21,8% so với tháng trước, lên 4,3 nghìn tỷ đồng/ngày. Đáng chú ý, các mã trái phiếu có kỳ hạn còn lại từ 1 đến 3 năm tiếp tục chiếm ưu thế về thanh khoản, đóng góp 48,6% tổng giá trị giao dịch toàn thị trường.
Sự cải thiện này cho thấy hoạt động giao dịch trái phiếu đang có dấu hiệu sôi động trở lại, song chưa đồng nghĩa áp lực tài chính của các tổ chức phát hành đã giảm bớt. Khi chi phí huy động vẫn cao và nghĩa vụ trả nợ gia tăng, khả năng tiếp cận nguồn vốn mới cùng năng lực tạo dòng tiền từ hoạt động kinh doanh sẽ quyết định mức độ chủ động của doanh nghiệp trong việc thực hiện các cam kết với trái chủ.
Theo FiinGroup, áp lực thanh toán gốc và lãi TPDN dự kiến gia tăng đáng kể trong thời gian tới. Riêng quý IV/2026, tổng nghĩa vụ thanh toán dự kiến lên tới 115,1 nghìn tỷ đồng, tăng 59,3% so với quý trước và tăng 52,1% so với cùng kỳ năm trước.
Áp lực còn lớn hơn trong năm 2027, khi tổng giá trị thanh toán dự kiến đạt 394,3 nghìn tỷ đồng, tăng 28,4% so với năm 2026. Trong đó, ngành bất động sản đứng trước nghĩa vụ thanh toán 181,4 nghìn tỷ đồng, tăng 21,4% so với cùng kỳ. Ngành ngân hàng cũng ghi nhận áp lực đáng kể với giá trị thanh toán dự kiến 126,2 nghìn tỷ đồng, tăng 88,7%.
Quy mô nghĩa vụ nợ lớn trong bối cảnh chi phí vốn duy trì ở mức cao khiến bài toán dòng tiền trở nên cấp thiết. Đối với doanh nghiệp bất động sản, khả năng thanh toán không chỉ phụ thuộc vào việc huy động vốn mới mà còn gắn với tiến độ triển khai dự án, tốc độ bán hàng và thu tiền từ khách hàng. Nếu dòng tiền kinh doanh không đáp ứng kịp các nghĩa vụ đến hạn, doanh nghiệp có thể phải tìm kiếm nguồn vốn thay thế, thương lượng với trái chủ hoặc cơ cấu lại lịch trả nợ.
Đáng lưu ý, cơ cấu kỳ hạn của dư nợ lưu hành cho thấy phần lớn trái phiếu bất động sản có thời gian đáo hạn còn lại dưới 3 năm. Điều này đồng nghĩa áp lực thanh toán sẽ tiếp tục tập trung trong giai đoạn 2027-2028, đòi hỏi các tổ chức phát hành, đặc biệt là doanh nghiệp phi ngân hàng, sớm xây dựng phương án quản trị dòng tiền và kế hoạch nguồn vốn phù hợp.
Trong bối cảnh đó, việc chủ động rà soát danh mục nợ, xác định các khoản đến hạn và xây dựng phương án trả nợ khả thi có ý nghĩa quan trọng đối với doanh nghiệp. Khả năng tiếp cận nguồn vốn thay thế, duy trì hoạt động kinh doanh và thực hiện đúng cam kết với nhà đầu tư sẽ ảnh hưởng trực tiếp đến uy tín tín dụng cũng như khả năng huy động vốn trong tương lai.
Về phía thị trường, thanh khoản thứ cấp cải thiện là tín hiệu tích cực, nhưng chưa đủ để loại bỏ những rủi ro liên quan đến nghĩa vụ thanh toán. Khi phát hành mới và mua lại trước hạn cùng chững lại, trong khi lượng trái phiếu đáo hạn tăng mạnh, chất lượng tín dụng và năng lực tài chính của tổ chức phát hành sẽ tiếp tục là những yếu tố cần được theo dõi sát.
Thời gian tới, thị trường TPDN sẽ chịu phép thử lớn về khả năng cân đối dòng tiền và thực hiện nghĩa vụ nợ. Đối với doanh nghiệp, yêu cầu đặt ra không chỉ là duy trì khả năng huy động vốn mà còn phải bảo đảm nguồn tiền trả nợ, kiểm soát chi phí tài chính và cơ cấu kỳ hạn hợp lý. Đây sẽ là những điều kiện quan trọng để củng cố niềm tin của nhà đầu tư và tạo nền tảng cho sự phát triển bền vững của thị trường trái phiếu doanh nghiệp.
Đường dẫn bài viết: https://thoibaonganhang.vn/trai-phieu-doanh-nghiep-gan-400000-ty-dong-cho-dao-han-ap-luc-no-don-ve-nam-2027-189427.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2026 https://thoibaonganhang.vn/ All right reserved.