Bên trong “hệ thần kinh số” xử lý hơn 1 tỷ giao dịch của Vietcombank

Một giao dịch vài giây cần cả hệ thống vận hành phía sau
Một người dùng mở điện thoại, quét QR để thanh toán ly cà phê. Trên màn hình, giao dịch hoàn tất gần như tức thì. Nhưng phía sau vài giây ấy là hàng loạt quy trình diễn ra đồng thời: xác thực danh tính, xử lý dữ liệu real-time, đối soát tài khoản và kích hoạt các lớp giám sát chống gian lận. Đó là phần ít được nhìn thấy nhất của ngân hàng số.
Người dùng thường cảm nhận chuyển đổi số qua tốc độ và sự tiện lợi của giao dịch. Nhưng với các ngân hàng lớn, điều quan trọng hơn nằm ở khả năng vận hành ổn định và an toàn ở quy mô rất lớn.
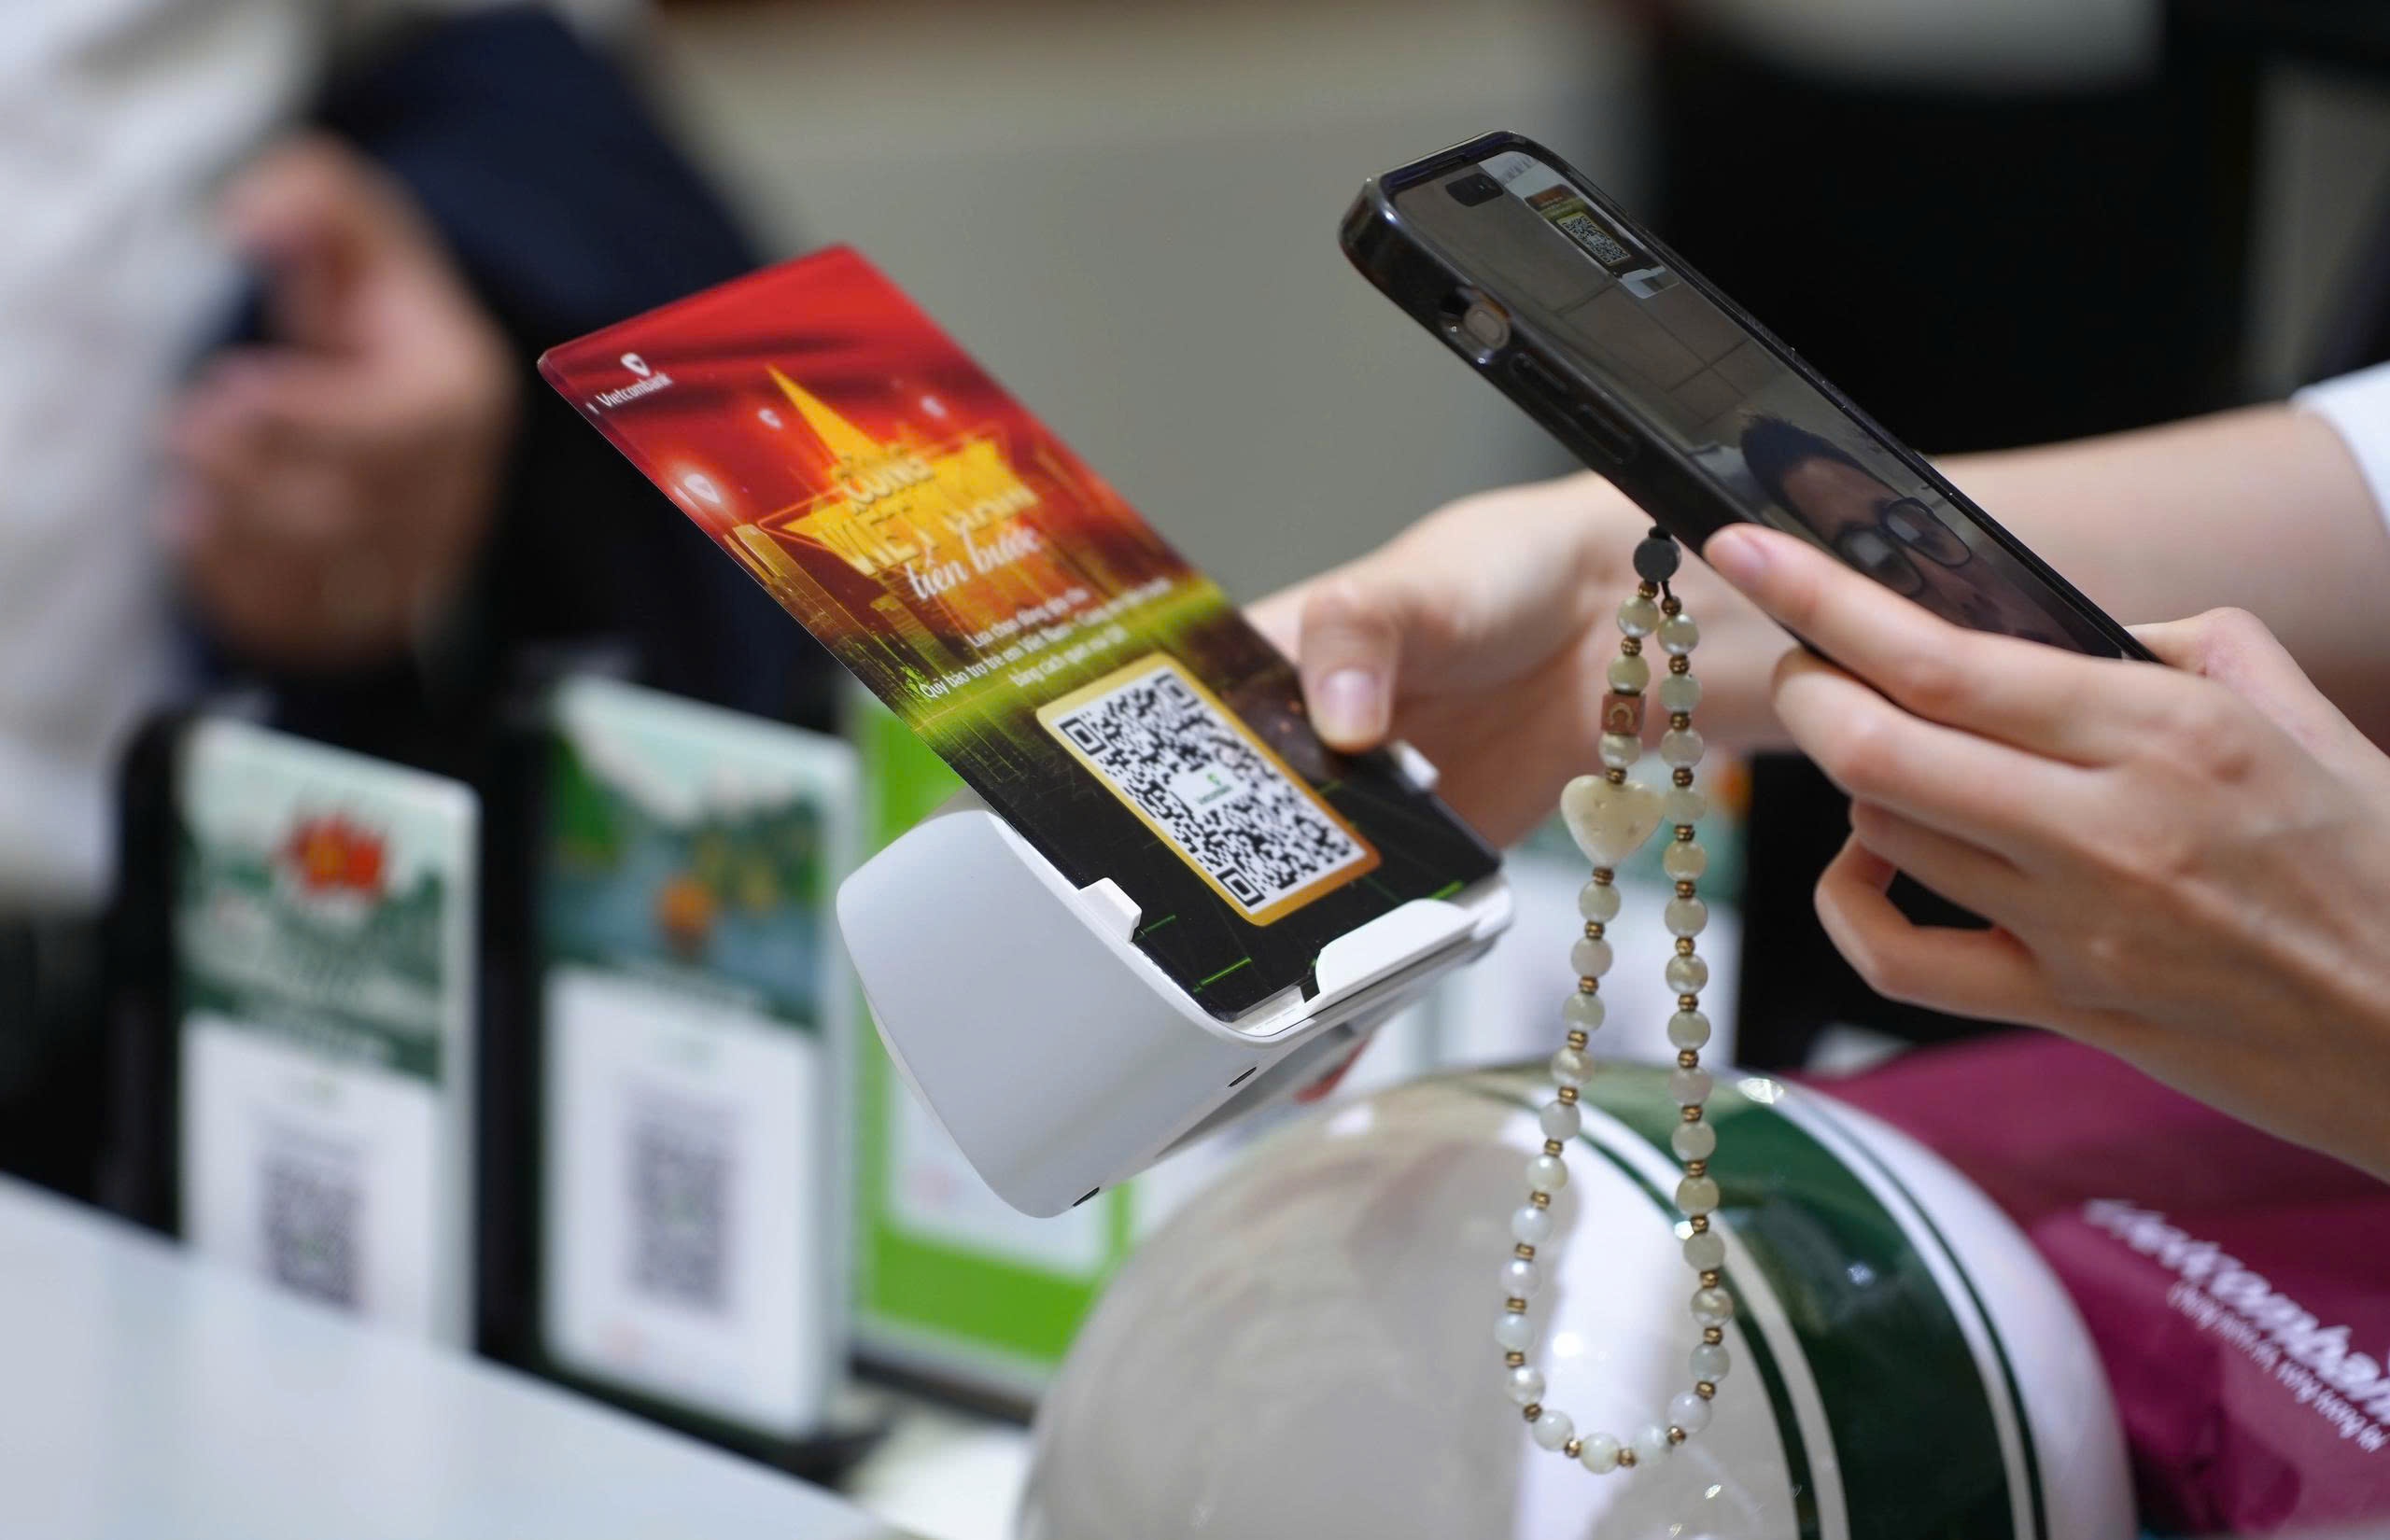 |
| Công nghệ thanh toán số đang góp phần thay đổi cách người dùng tiếp cận các dịch vụ tài chính hiện đại |
Trong bối cảnh Việt Nam thúc đẩy kinh tế số, thanh toán không tiền mặt và dữ liệu số quốc gia, ngân hàng số cũng không còn là câu chuyện riêng của ngành tài chính, mà đang dần trở thành một phần hạ tầng vận hành của nền kinh tế.
Đại diện Ngân hàng TMCP Ngoại thương Việt Nam - Vietcombank cho biết, năm 2025, hệ sinh thái số của ngân hàng này xử lý khoảng 1,17 tỷ giao dịch số với tổng giá trị khoảng 14,7 triệu tỷ đồng; gần 99% giao dịch bán lẻ được thực hiện qua kênh số. Quy mô của một định chế hàng đầu quốc gia giúp người dùng có thể xác thực bằng VNeID để hoàn tất hồ sơ vay, quét QR thanh toán ở nước ngoài hay giao dịch ngay trên điện thoại mà không cần đến quầy. Với doanh nghiệp, các nền tảng số giúp xử lý dòng tiền theo thời gian thực, giảm giấy tờ và tối ưu vận hành.
Quá trình số hóa này cũng góp phần thúc đẩy thanh toán không tiền mặt và giảm đáng kể chi phí vận hành xã hội liên quan tới tiền mặt, giấy tờ và quy trình thủ công.
Cuộc tái cấu trúc phía sau ngân hàng số
Trong nhiều năm, chuyển đổi số ngân hàng thường được nhìn qua mobile banking, QR hay eKYC. Nhưng với các ngân hàng lớn, phần cốt lõi lại nằm ở dữ liệu và hạ tầng công nghệ phía sau.
Một cột mốc quan trọng của Vietcombank là việc go-live thành công hệ thống core-banking năm 2020. Trong ngành ngân hàng, core-banking được xem là nền tảng quyết định khả năng xử lý realtime và mở rộng dịch vụ số ở quy mô lớn.
Từ nền tảng này, Vietcombank từng bước xây dựng hệ sinh thái số gồm VCB Digibank cho khách hàng cá nhân, VCB DigiBiz cho doanh nghiệp SME, VCB CashUp cho quản trị dòng tiền, VCB Online Lending cho vay trực tuyến cùng các nền tảng số trong lĩnh vực y tế, giáo dục.
Điểm đáng chú ý là các nền tảng này không vận hành riêng lẻ mà kết nối thông qua dữ liệu, định danh số và hệ thống xử lý tập trung. Điều đó giúp trải nghiệm khách hàng liền mạch hơn, đồng thời cho phép ngân hàng tự động hóa nhiều quy trình vận hành phía sau.
Song song với thanh toán số, Vietcombank cũng là một trong những ngân hàng tiên phong triển khai xác thực sinh trắc học qua CCCD gắn chip, tích hợp VNeID và chữ ký số từ xa. Đến cuối năm 2025, ngân hàng đã thu thập sinh trắc học cho hơn 15 triệu khách hàng, khoảng 2,5 triệu tài khoản liên kết an sinh xã hội qua VNeID và giải ngân khoảng 8.350 tỷ đồng thông qua ký số cá nhân VNeID.
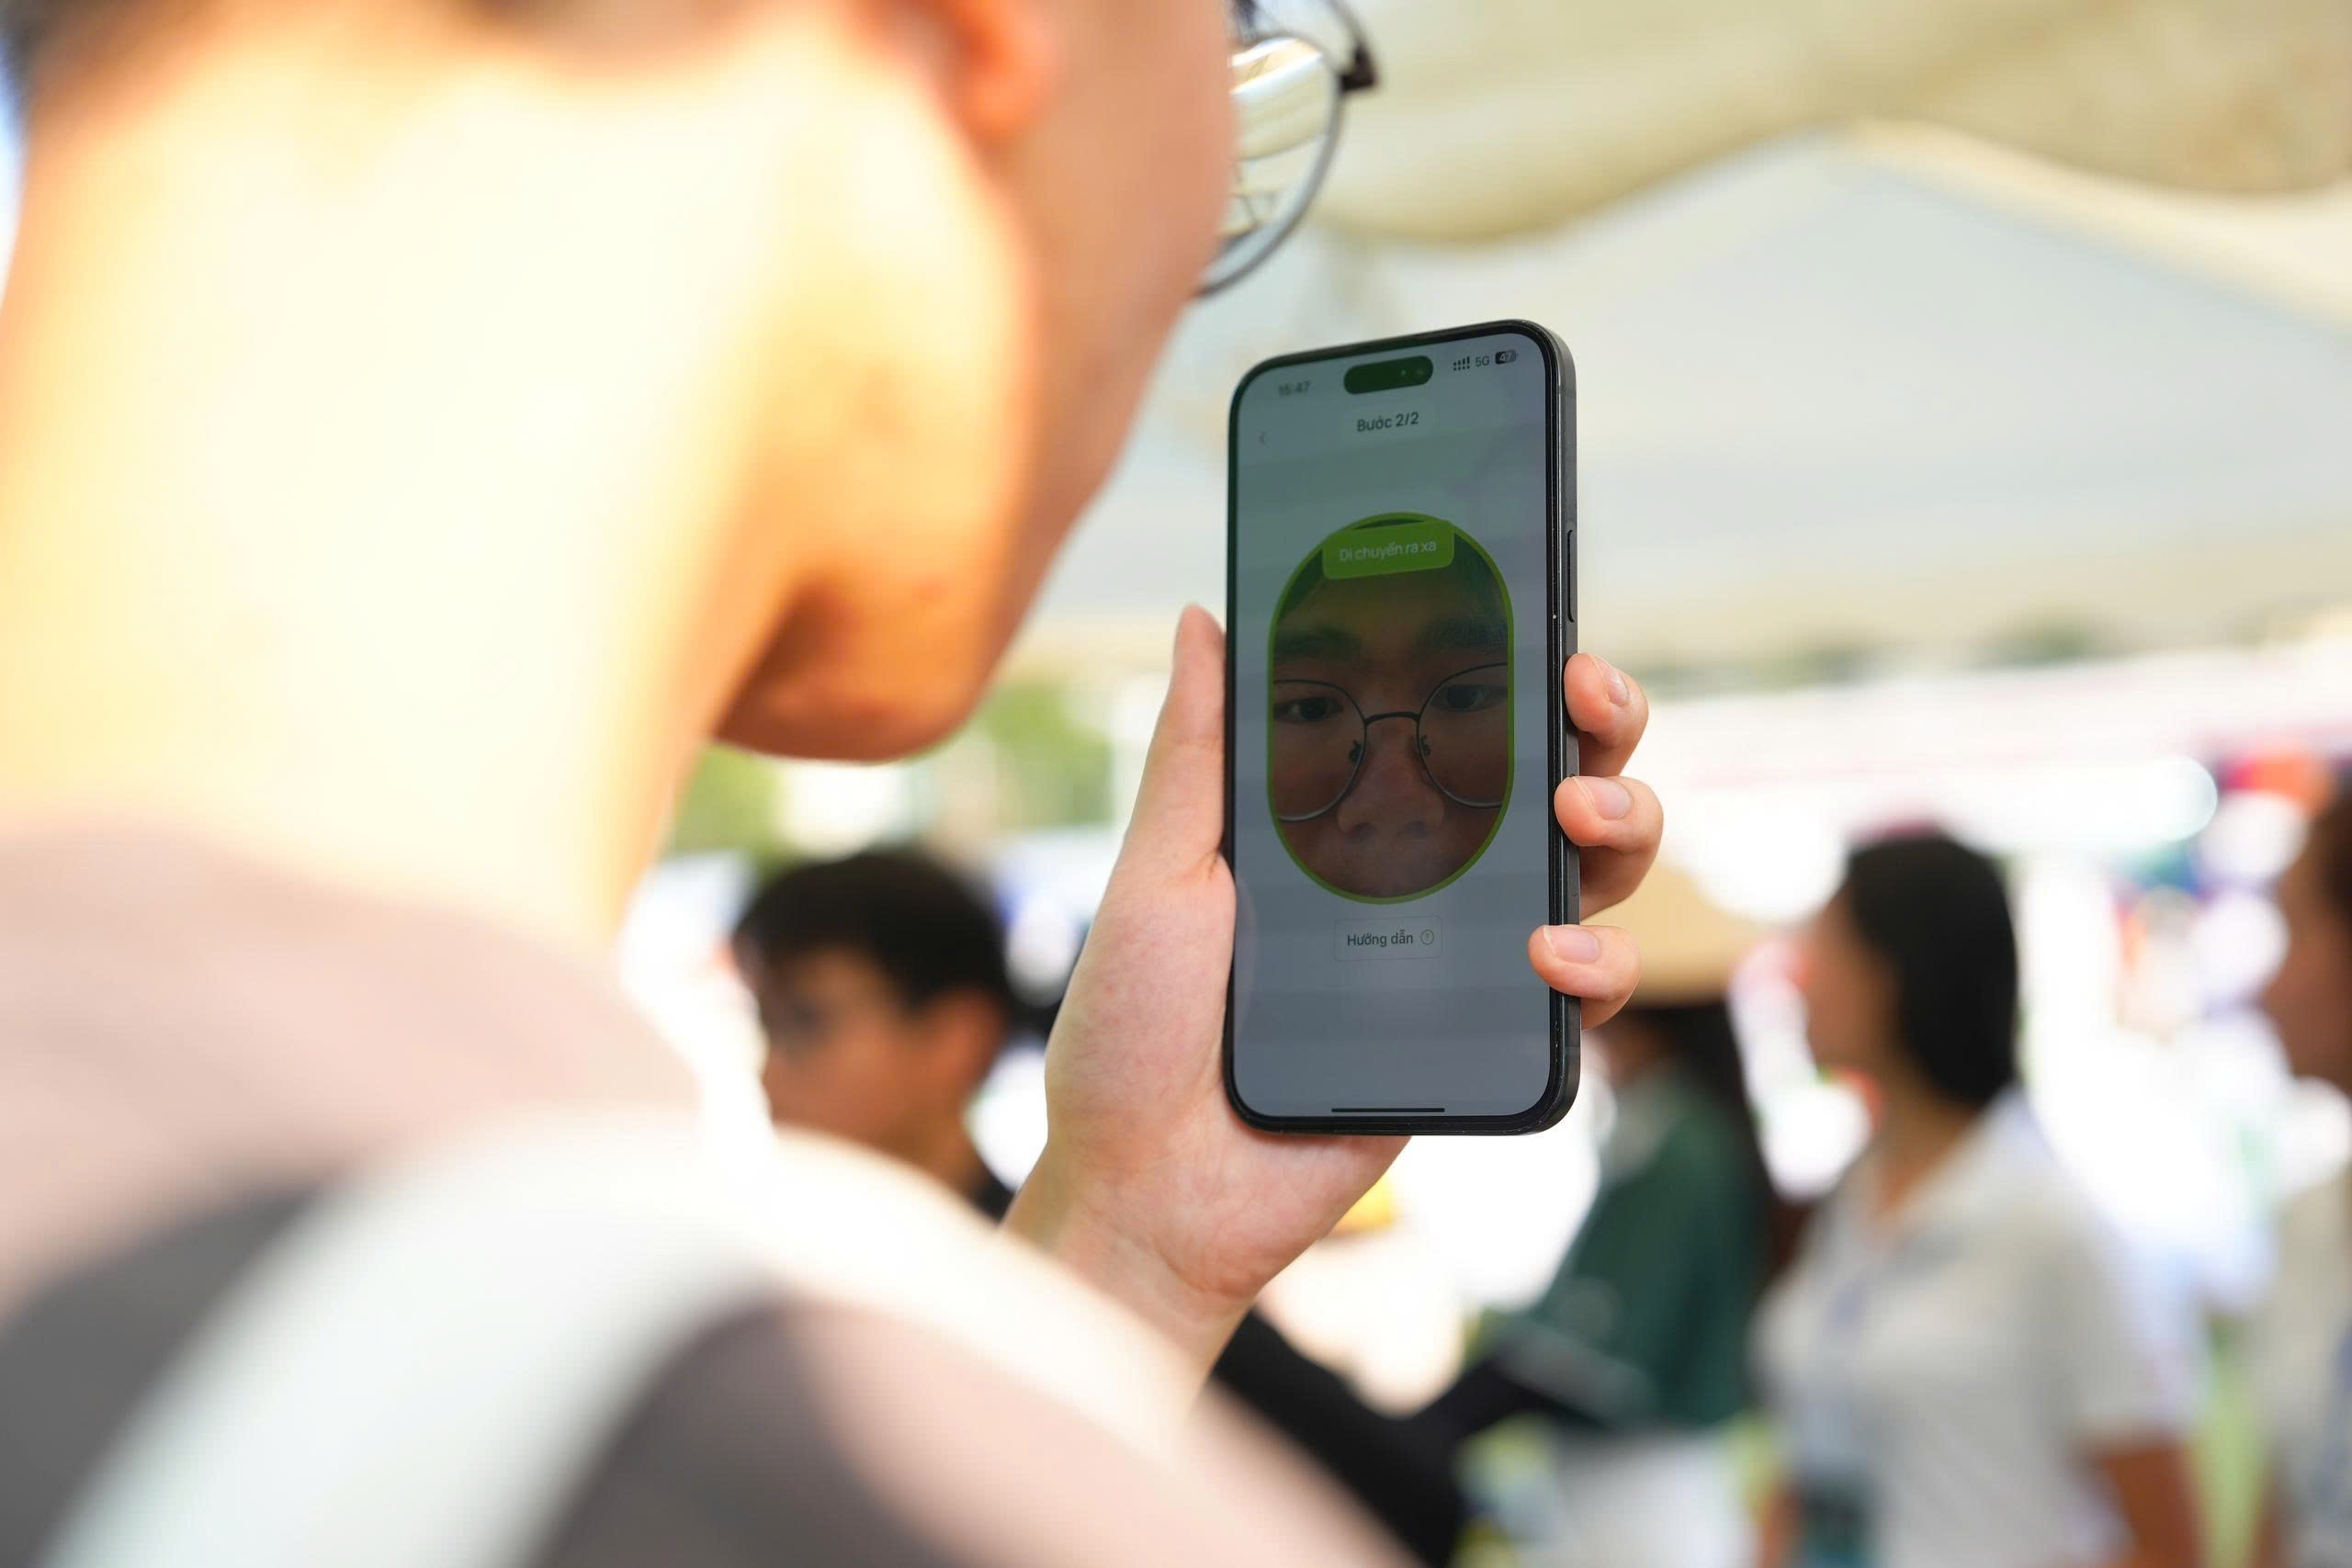 |
| Người dùng xác thực sinh trắc học trên ứng dụng VCB Digibank |
Xu hướng này cũng diễn ra tại nhiều quốc gia như Ấn Độ, Singapore hay Brazil, nơi dữ liệu và định danh điện tử đang trở thành lớp nền của ngân hàng hiện đại.
Vì sao chuyển đổi số với ngân hàng lớn khó hơn?
Với các startup, việc thử nghiệm công nghệ hay thay đổi mô hình có thể diễn ra rất nhanh. Nhưng với ngân hàng lớn, đơn cử như nhóm Big4, chuyển đổi số là một bài toán hoàn toàn khác.
Một ngân hàng có hàng chục triệu khách hàng, lượng giao dịch thuộc nhóm lớn nhất hệ thống và yêu cầu an toàn rất cao không thể “reset” như một ứng dụng công nghệ thông thường. Mọi thay đổi đều phải đi cùng bài toán ổn định, bảo mật và quản trị rủi ro. Đây cũng là điều tạo nên “đặc thù” trong tiến trình chuyển đổi số của Vietcombank.
Ông Lê Quang Vinh - Tổng Giám đốc Vietcombank cho biết, năm 2026 được xác định là giai đoạn khởi đầu cho chiến lược phát triển mới với yêu cầu “đổi mới mạnh mẽ hơn, hiệu quả cao hơn và phát triển bền vững hơn”. Trọng tâm của ngân hàng là đổi mới mô hình tăng trưởng gắn với chuyển dịch cơ cấu hoạt động, phát huy sức mạnh hệ sinh thái; đồng thời nâng cao chất lượng nguồn nhân lực thích ứng với chuyển đổi số, tích hợp AI, Big Data và các mô hình dự báo hiện đại vào quản trị, kinh doanh và quản trị rủi ro.
Điều này cho thấy chuyển đổi số của ngân hàng không còn dừng ở việc “đưa dịch vụ lên online”, mà đang bước sang giai đoạn vận hành bằng dữ liệu, AI và tự động hóa.
Ngoài ra, Vietcombank đang mở rộng chuyển đổi số theo hướng vận hành thông minh và phát triển bền vững. Ngân hàng tự động hóa nhiều quy trình nghiệp vụ, giảm phụ thuộc giấy tờ truyền thống, tối ưu vận hành nội bộ và nâng cao khả năng xử lý dịch vụ ở quy mô lớn. Vietcombank cũng xác định công nghệ số là một trong những nền tảng giúp giảm tiêu thụ tài nguyên, tối ưu vận hành và giảm phát thải carbon - xu hướng đang được nhiều ngân hàng quốc tế như DBS, HSBC hay ING theo đuổi.
Năm 2025, Vietcombank được Asian Banking & Finance vinh danh cho các sáng kiến ứng dụng công nghệ và chuyển đổi số trong quản trị rủi ro; đồng thời là ngân hàng Việt Nam duy nhất được Moody’s, S&P và Fitch xếp hạng ngang trần tín nhiệm quốc gia - những ghi nhận cho thấy thị trường quốc tế không chỉ đánh giá cao tốc độ số hóa, mà còn ở năng lực quản trị và độ an toàn của quá trình chuyển đổi số.
Ở góc độ quốc tế, đây cũng là hướng đi mà nhiều ngân hàng như DBS, JPMorgan hay BBVA theo đuổi. DBS từng mất nhiều năm tái cấu trúc hạ tầng dữ liệu để trở thành ngân hàng số hàng đầu châu Á. JPMorgan đầu tư hàng chục tỷ USD mỗi năm cho công nghệ nhằm tăng năng lực xử lý dữ liệu và chống gian lận realtime. BBVA theo đuổi mô hình data-driven bank, coi dữ liệu là tài sản chiến lược.
Vietcombank đang đi theo hướng đó trong bối cảnh riêng của Việt Nam: chuyển đổi số trên nền một ngân hàng có quy mô tài sản, dữ liệu, khách hàng và yêu cầu an toàn thuộc nhóm lớn nhất hệ thống, nhưng vẫn duy trì hiệu quả kinh doanh, độ ổn định và chất lượng tài sản hàng đầu.
Trong kỷ nguyên số, người dùng có thể chỉ nhìn thấy một cú quét QR hay một giao dịch vài giây trên điện thoại. Nhưng phía sau những trải nghiệm đơn giản ấy là cả một “hệ thần kinh số” đang vận hành liên tục để ngân hàng có thể nhanh hơn, thông minh hơn và an toàn hơn mỗi ngày.
Tin liên quan


Tin khác
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Thanh toán số tạo động lực mới cho tăng trưởng kinh tế
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tăng cảnh báo gian lận trong thanh toán số

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo