Chứng khoán Mỹ lao dốc, cổ phiếu công nghệ chịu sức ép

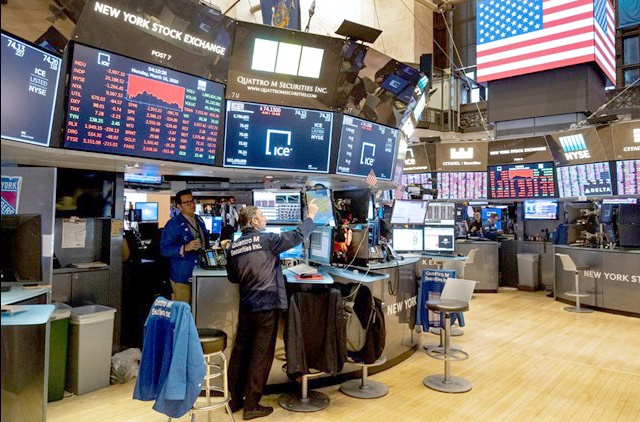 |
| Phố Wall chìm trong sắc đỏ khi lạm phát Mỹ vượt dự báo, kéo nhóm cổ phiếu công nghệ và AI lao dốc trong phiên giao dịch ngày 14/10 |
Thị trường chứng khoán Mỹ khép lại phiên giao dịch ngày 14/10 (giờ Mỹ) trong sắc đỏ, đánh dấu một trong những phiên giảm mạnh nhất kể từ tháng 7/2026. Tâm lý nhà đầu tư suy yếu sau khi số liệu giá tiêu dùng tháng 9 cho thấy lạm phát tăng nhanh hơn dự kiến, làm dấy lên lo ngại Fed sẽ phải duy trì chính sách tiền tệ thắt chặt lâu hơn, thậm chí xem xét nâng lãi suất trở lại.
Kết phiên, chỉ số S&P 500 giảm 86,51 điểm, tương đương 1,11%, xuống 7.718,94 điểm. Nasdaq Composite mất 511,51 điểm, tương đương 1,88%, còn 26.692,87 điểm. Dow Jones Industrial Average giảm 48,62 điểm, tương đương 0,09%, xuống 51.621,48 điểm. Trong khi đó, Russell 2000, đại diện cho nhóm doanh nghiệp vốn hóa nhỏ, giảm 1,93%, xuống 2.729,53 điểm.
Diễn biến này phản ánh sự thay đổi đáng kể trong kỳ vọng chính sách tiền tệ của giới đầu tư. S&P 500 ghi nhận phiên giảm thứ năm trong sáu phiên kể từ khi lập đỉnh lịch sử, trong khi Nasdaq chịu sức ép lớn nhất do tỷ trọng cao của các doanh nghiệp công nghệ và AI.
Tâm điểm chi phối thị trường là báo cáo lạm phát Mỹ. Chỉ số giá tiêu dùng (CPI) tháng 9 tăng 3,7% so với cùng kỳ năm trước, cao hơn mức tăng 3,4% của tháng 8 và vượt dự báo 3,6% của giới kinh tế.
Giá nhiên liệu tăng mạnh trong bối cảnh xung đột tại Iran đã góp phần đẩy chi phí sinh hoạt lên cao. Tuy nhiên, điều khiến thị trường lo ngại không chỉ nằm ở giá năng lượng, mà còn ở dấu hiệu áp lực giá đang lan rộng sang các nhóm hàng hóa và dịch vụ khác.
Số liệu lạm phát cao hơn dự kiến khiến nhà đầu tư phải đánh giá lại triển vọng chính sách của Fed. Trước khi báo cáo được công bố, thị trường còn kỳ vọng ngân hàng trung ương Mỹ có thể sớm nới lỏng chính sách khi điều kiện kinh tế cho phép. Nhưng khi áp lực giá chưa hạ nhiệt, khả năng lãi suất tiếp tục tăng trở thành rủi ro đáng kể đối với các tài sản nhạy cảm với chi phí vốn.
Nhóm công nghệ và AI chịu ảnh hưởng nặng nề nhất trong phiên 14/10. Những cổ phiếu từng dẫn dắt đà tăng của thị trường trong năm nay đồng loạt suy yếu khi nhà đầu tư lo ngại lãi suất cao sẽ làm tăng chi phí đầu tư vào trung tâm dữ liệu, máy chủ và hạ tầng điện toán phục vụ AI.
Theo Reuters, Oracle giảm 8,8%, CoreWeave mất khoảng 15%, còn Nebius giảm 10%. Cổ phiếu Dell Technologies giảm 11,4% và Hewlett Packard Enterprise mất 8,2% sau khi Barclays hạ khuyến nghị đối với hai doanh nghiệp cung cấp máy chủ AI này từ “tăng tỷ trọng” xuống “tỷ trọng ngang bằng”.
Đối với nhóm cổ phiếu AI, vấn đề không chỉ là triển vọng tăng trưởng dài hạn mà còn là mức định giá đã phản ánh bao nhiêu kỳ vọng tích cực. Khi lợi suất trái phiếu tăng, nhà đầu tư có xu hướng thận trọng hơn với những doanh nghiệp có giá cổ phiếu tăng mạnh nhưng cần tiếp tục đầu tư vốn lớn để duy trì tốc độ mở rộng.
Dù vậy, thị trường vẫn xuất hiện một điểm sáng đáng chú ý. Apple tăng 0,5%, đưa vốn hóa thị trường vượt ngưỡng 5.000 tỷ USD lần đầu tiên. Diễn biến trái chiều này cho thấy dòng tiền không rút khỏi toàn bộ nhóm công nghệ theo cùng một cách, mà đang phân hóa theo kỳ vọng lợi nhuận, sức mạnh tài chính và vị thế của từng doanh nghiệp.
Bên cạnh lạm phát và nhóm công nghệ, kết quả kinh doanh của các định chế tài chính cũng ảnh hưởng đến tâm lý thị trường. Bank of America giảm 4,8% sau khi lợi nhuận và doanh thu quý III thấp hơn kỳ vọng của giới phân tích. Ngân hàng này đồng thời phải dành 1,2 tỷ USD để xử lý các khoản phạt liên quan đến những vi phạm bị cáo buộc trong công tác phát hiện hoạt động rửa tiền và tuân thủ lệnh trừng phạt.
Morgan Stanley cũng giảm gần 3% dù lợi nhuận quý III tăng. Diễn biến cho thấy kết quả kinh doanh tích cực chưa đủ bảo đảm giá cổ phiếu tăng trong bối cảnh nhà đầu tư nhạy cảm hơn với triển vọng tăng trưởng và chất lượng doanh thu.
Có tới 8 trong 11 nhóm ngành thuộc S&P 500 giảm điểm, trong đó công nghệ thông tin dẫn đầu đà đi xuống. Khối lượng giao dịch trên các sàn chứng khoán Mỹ đạt khoảng 18 tỷ cổ phiếu, cao hơn mức bình quân 17,6 tỷ cổ phiếu trong 20 phiên gần nhất, phản ánh hoạt động giao dịch sôi động khi nhà đầu tư điều chỉnh danh mục.
Áp lực điều chỉnh cũng lan sang nhóm doanh nghiệp vốn hóa nhỏ. Russell 2000 giảm gần 2%, cho thấy các doanh nghiệp phụ thuộc nhiều vào nguồn vốn vay đang đối mặt với rủi ro lớn hơn khi lãi suất tăng.
Nhìn rộng hơn, phiên giảm ngày 14/10 cho thấy thị trường chứng khoán Mỹ đang đứng trước phép thử quan trọng: liệu tăng trưởng lợi nhuận doanh nghiệp có đủ sức bù đắp áp lực từ lạm phát và chi phí vốn hay không. S&P 500 vẫn tăng khoảng 12,8% từ đầu năm, còn Nasdaq tăng khoảng 14,8%, phần lớn nhờ kỳ vọng vào AI. Tuy nhiên, khi mặt bằng định giá đã cao, bất kỳ tín hiệu bất lợi nào về lãi suất cũng có thể kích hoạt hoạt động chốt lời mạnh hơn.
Trong những phiên tới, diễn biến lợi suất trái phiếu, dữ liệu kinh tế và báo cáo lợi nhuận doanh nghiệp sẽ tiếp tục là các yếu tố quyết định xu hướng. Nếu lạm phát chưa có dấu hiệu hạ nhiệt, kỳ vọng Fed nới lỏng chính sách có thể tiếp tục bị đẩy lùi, khiến nhóm cổ phiếu công nghệ và AI đối mặt với áp lực định giá. Ngược lại, kết quả kinh doanh đủ tích cực có thể giúp thị trường tìm được điểm cân bằng sau đợt bán tháo.
Tin liên quan


Tin khác

Uỷ ban Chứng khoán khuyến cáo nhà đầu tư

VN-Index chật vật giữ mốc 1.700 điểm

Techcombank dự kiến tăng vốn điều lệ lên gần 106,6 nghìn tỷ đồng, cao nhất ngành ngân hàng

Phố Wall chững lại, ‘nín thở’ chờ dữ liệu lạm phát

VN-Index chật vật giữ mốc 1.720 điểm
F88 đạt hơn 1.000 tỷ đồng lợi nhuận trước thuế trong 9 tháng
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Trái phiếu doanh nghiệp: Áp lực đáo hạn lại tăng

Phố Wall phân hóa trước áp lực giá dầu và lạm phát

Nghịch lý ‘đỏ vỏ xanh lòng’: VN-Index lao dốc vì cổ phiếu trụ