Ngân hàng tìm dư địa giảm lãi suất thông qua tiết giảm chi phí hoạt động

Theo số liệu thống kê của Ngân hàng Nhà nước (NHNN) Việt Nam, tính đến ngày 19/10/2026, huy động vốn của các tổ chức tín dụng (TCTD) tăng 11,22%, trong khi tín dụng tăng 11,44%. Sau nhiều tháng tăng trưởng chậm hơn tín dụng, huy động vốn đã dần bắt kịp tốc độ tăng dư nợ cho vay, thu hẹp khoảng cách giữa hai chỉ tiêu, cải thiện cân đối nguồn vốn và hỗ trợ thanh khoản hệ thống ngân hàng.
Ông Nguyễn Đức Lệnh, Phó Giám đốc NHNN Chi nhánh Khu vực 2 cho biết, diễn biến này có tác động tích cực đến thị trường tiền tệ và hoạt động ngân hàng, góp phần bảo đảm yêu cầu thực hiện nhiệm vụ chính sách tiền tệ, nhất là định hướng ổn định lãi suất để hỗ trợ doanh nghiệp, hộ kinh doanh và hợp tác xã, qua đó thúc đẩy tăng trưởng kinh tế.
Trên địa bàn TP. Hồ Chí Minh và Đồng Nai, hoạt động huy động vốn của các TCTD cũng có tốc độ tăng trưởng cao. Trong 9 tháng năm 2026, huy động vốn của các TCTD trên địa bàn tăng 11,72%, cao hơn mức tăng trưởng tín dụng trong 9 tháng tăng 11,32%.
Ngân hàng đồng loạt giảm lãi suất
Thực hiện chỉ đạo của Chính phủ và Thống đốc NHNN về giảm mặt bằng lãi suất, tính đến ngày 20/10, đã có thêm nhiều NHTM công bố chương trình hoặc kế hoạch giảm lãi suất cho vay, với mức giảm phổ biến từ 1,5–2 điểm phần trăm/năm.
Vietcombank thông báo triển khai chương trình giảm lãi suất từ ngày 19/10 đến hết ngày 31/12/2026, với mức giảm lãi suất cho vay 1,5–2 điểm phần trăm/năm. Riêng một số khoản vay ngắn hạn thuộc lĩnh vực ưu tiên được giảm tới 3 điểm phần trăm so với mức hiện hành. Đồng thời, ngân hàng giảm 0,5 điểm phần trăm/năm lãi suất huy động niêm yết kỳ hạn từ 6 tháng trở lên nhằm tạo thêm điều kiện hạ chi phí vốn.
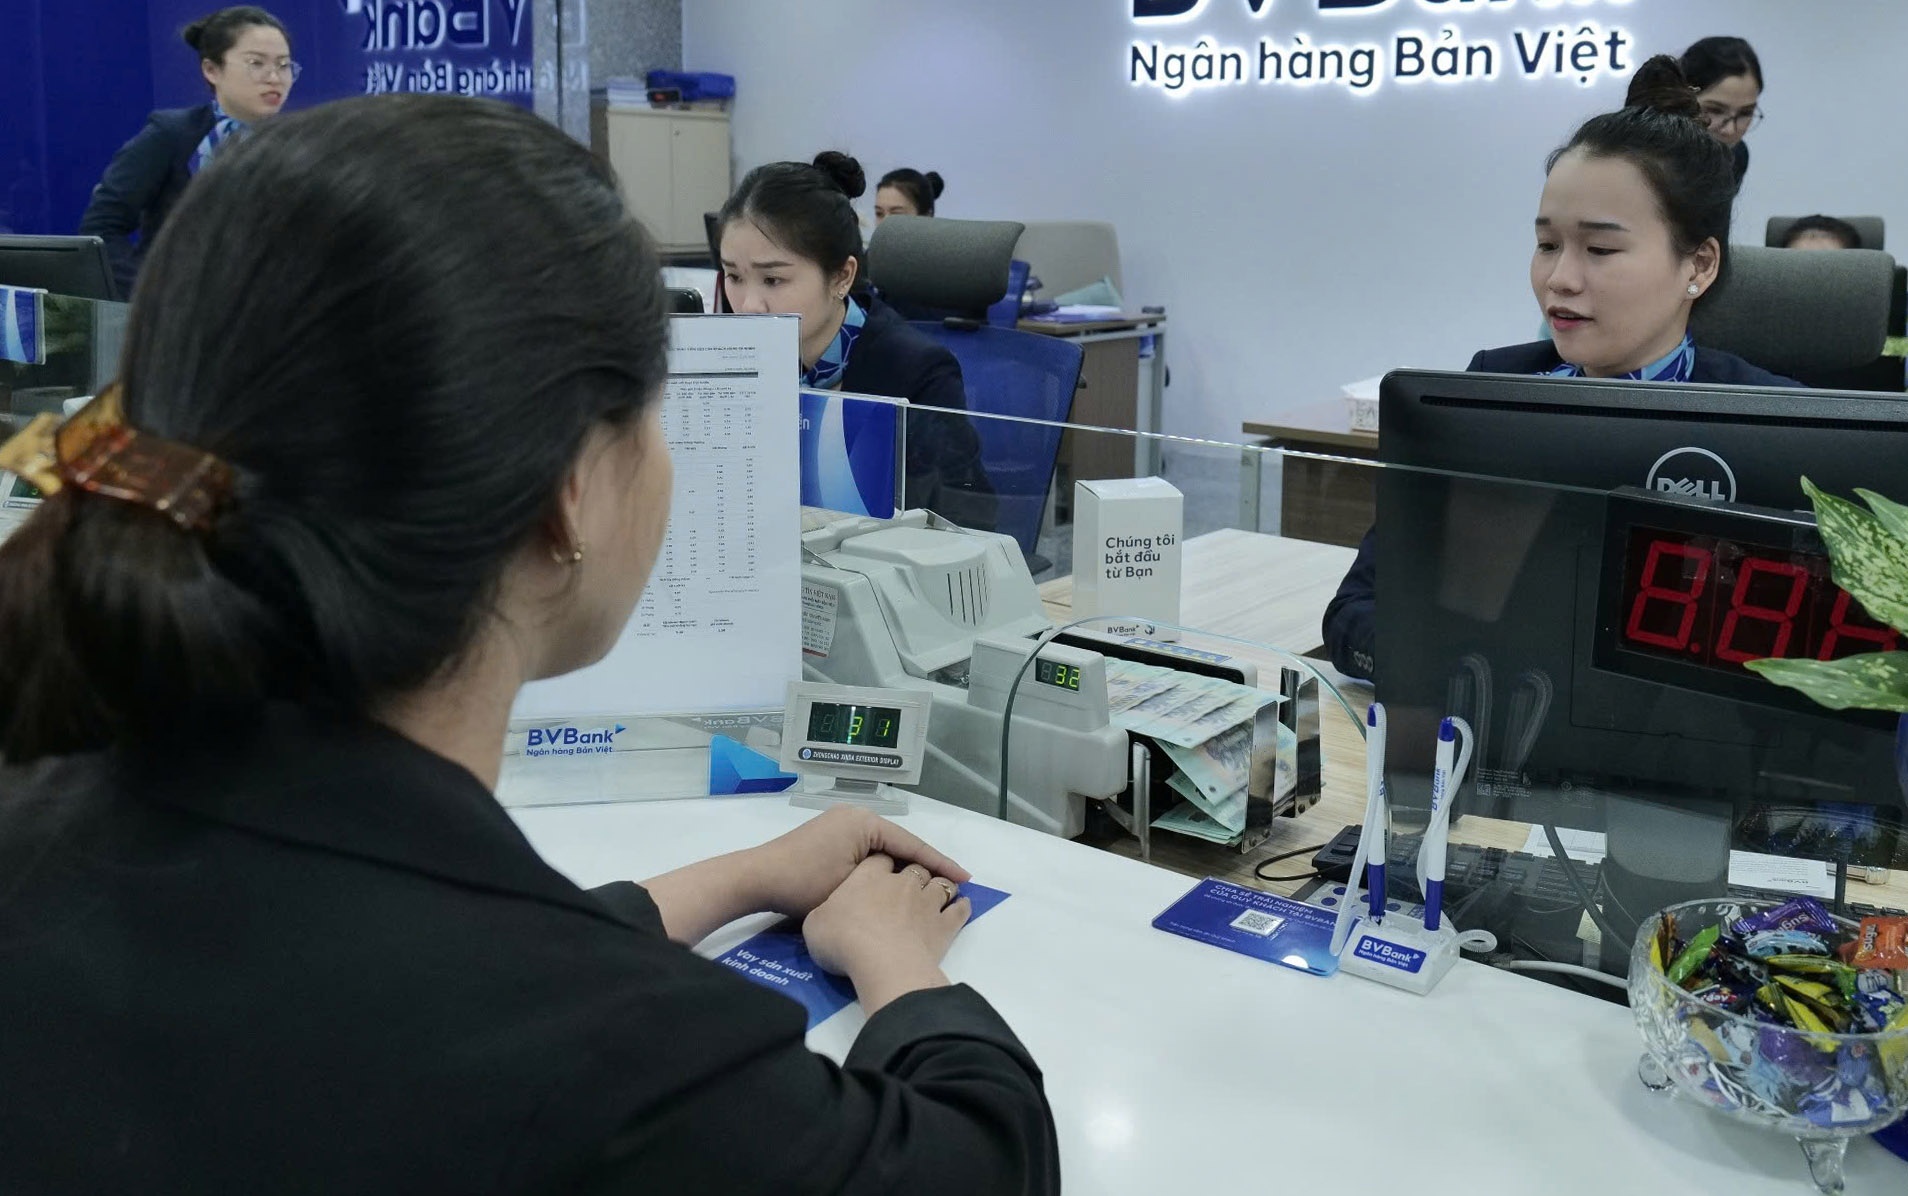 |
| Ngân hàng giảm mạnh các mức lãi suất thu hút khách hàng vay vốn sản xuất kinh doanh cuối năm |
Cùng với các ngân hàng lớn, BVBank cũng điều chỉnh giảm 0,5 điểm phần trăm/năm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 đến 24 tháng.
Tại MB, chương trình giảm lãi suất tập trung vào năm lĩnh vực ưu tiên gồm nông nghiệp, nông thôn; xuất khẩu; doanh nghiệp nhỏ và vừa; công nghiệp hỗ trợ và doanh nghiệp ứng dụng công nghệ cao. Mức giảm được công bố là 1,5 điểm phần trăm/năm, đưa lãi suất cho vay ưu đãi từ 7,9%/năm. Một số chương trình khác có mức giảm tới 2 điểm phần trăm, tùy đối tượng và điều kiện vay vốn.
Sacombank cũng dành gói tín dụng 40.000 tỷ đồng với mức giảm 2 điểm phần trăm/năm, lãi suất ưu đãi từ 8,5%/năm, tập trung vào doanh nghiệp thuộc các ngành kinh tế chủ lực, xuất nhập khẩu và doanh nghiệp có vốn đầu tư nước ngoài. Ngân hàng cho biết đã thu hẹp biên lợi nhuận từ khoảng 2,79% xuống còn 0,79% để triển khai chương trình hỗ trợ khách hàng xuất nhập khẩu từ giữa tháng 8 đến cuối năm 2026.
Ở phân khúc doanh nghiệp nhỏ và vừa, Vietbank triển khai gói tín dụng 3.000 tỷ đồng từ ngày 19/10/2026 đến hết ngày 30/6/2027 hoặc khi hết hạn mức, với lãi suất thấp hơn tối thiểu 1,5 điểm phần trăm/năm so với mức thông thường. Đối với lĩnh vực nông, lâm, thủy sản, ngân hàng thiết kế các khoản vay ngắn hạn phù hợp với chu kỳ sản xuất, kinh doanh.
Bên cạnh đó, BIDV, Agribank, VietinBank, SHB, TPBank và LPBank cũng công bố các chương trình giảm lãi suất hướng vào sản xuất, kinh doanh và những lĩnh vực ưu tiên. Các khoản giải ngân mới đang là đối tượng chính của nhiều chương trình, trong khi một số ngân hàng xem xét giảm lãi suất đối với khách hàng hiện hữu. Mức ưu đãi thực tế phụ thuộc vào kỳ hạn, mục đích sử dụng vốn và điều kiện tín dụng của từng ngân hàng.
Hầu hết các chương trình giảm lãi suất được thiết kế theo từng nhóm khách hàng, lĩnh vực hoạt động và thời hạn vay vốn, thay vì áp dụng đồng loạt cho toàn bộ dư nợ. Cách triển khai này phản ánh yêu cầu cân đối nguồn lực của các ngân hàng khi nhu cầu tín dụng cuối năm gia tăng, đồng thời bảo đảm khả năng kiểm soát rủi ro và hiệu quả sử dụng vốn.
Huy động vốn tích cực tạo thêm điều kiện hỗ trợ tăng trưởng
Phân tích về hoạt động huy động vốn, ông Nguyễn Đức Lệnh, Phó Giám đốc NHNN chi nhánh Khu vực 2 cho rằng, tăng trưởng của nguồn vốn huy động còn gắn với những diễn biến tích cực trong hoạt động đầu tư trong nước và thu hút vốn đầu tư nước ngoài, phản ánh quá trình luân chuyển vốn và khả năng hấp thụ vốn của nền kinh tế.
Bên cạnh đó, sự ổn định kinh tế vĩ mô, tiện ích của dịch vụ ngân hàng và hiệu quả mang lại từ kênh tiền gửi tiếp tục là những yếu tố tác động tích cực đến hoạt động huy động vốn. Đây cũng là điều kiện quan trọng để các TCTD khai thác, sử dụng nguồn vốn hiệu quả hơn.
Theo ông Lệnh, những diễn biến tích cực này, cùng với xu hướng tăng trưởng vào dịp cuối năm trên các lĩnh vực của nền kinh tế, sẽ tạo thuận lợi để các TCTD đáp ứng nhu cầu vốn cho sản xuất, kinh doanh và tăng trưởng kinh tế trong những tháng cuối năm.
Tuy nhiên, các chuyên gia kinh tế cho rằng khả năng giảm lãi suất cho vay không chỉ phụ thuộc vào quy mô nguồn vốn huy động mà còn gắn với chi phí đầu vào, hiệu quả vận hành và biên lợi nhuận của từng ngân hàng.
Theo TS. Châu Đình Linh, giảng viên Trường Đại học Ngân hàng TP. Hồ Chí Minh, lãi suất cho vay được hình thành từ nhiều yếu tố, gồm chi phí huy động vốn, chi phí vận hành, phần bù rủi ro và biên lợi nhuận. Trong điều kiện chi phí vốn đầu vào còn chịu áp lực, các ngân hàng vẫn có thể tìm thêm dư địa giảm lãi suất thông qua tiết giảm chi phí hoạt động, nâng cao hiệu quả quản trị, ứng dụng công nghệ và chia sẻ một phần lợi nhuận với khách hàng.
Ông Trần Văn Lĩnh, Chủ tịch HĐQT Công ty CP Thủy sản Thuận Phước, đánh giá việc Chính phủ chỉ đạo giảm lãi suất cho vay là tín hiệu tích cực đối với hoạt động sản xuất, kinh doanh, nhất là trong giai đoạn doanh nghiệp đang phải cân đối nhiều khoản chi phí để duy trì và mở rộng hoạt động.
Theo ông Lĩnh, Chi phí nguyên liệu và sản xuất gia tăng, trong khi sức mua tại các thị trường xuất khẩu còn hạn chế, đang tạo áp lực lên hiệu quả kinh doanh của doanh nghiệp.
Đối với ngành thủy sản, nhu cầu vốn thường thay đổi theo chu kỳ thu mua nguyên liệu, chế biến và thực hiện đơn hàng. Theo đó, các chương trình giảm lãi suất có thời hạn và điều kiện phù hợp với đặc thù sản xuất sẽ giúp doanh nghiệp giảm chi phí tài chính, chủ động nguồn vốn trong giai đoạn đẩy mạnh sản xuất, xuất khẩu cuối năm.
Tin liên quan
Tin khác

Kiều hối chuyển về TP. Hồ Chí Minh quý III tăng gần 40%
Đưa dòng tiền doanh nghiệp vào tiêu chí hỗ trợ vốn

Khơi thông dòng vốn theo chuỗi cung ứng
AI giúp ngân hàng 'hiểu' khách hàng, nâng chất lượng dịch vụ
Ngân hàng MALAYAN BANKING BERHAD - chi nhánh TP. Hồ Chí Minh thay đổi địa điểm

Cho vay doanh nghiệp KCX-KCN trên địa bàn Khu vực 2 đạt 461 nghìn tỷ đồng sau 8 tháng

Tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai tăng 10,08%

Chuyển đổi số góp phần nâng cao hiệu quả hoạt động tín dụng chính sách trên địa bàn TP. Đồng Nai

Chính sách đột phá của TP. Hồ Chí Minh và kinh nghiệm triển khai cho ngành Ngân hàng
Thấy gì từ cơ chế hỗ trợ lãi suất 4% đối với nông nghiệp, nông thôn?