Tái cấu trúc mạng lưới ngân hàng: Từ phòng giao dịch vật lý đến nền tảng số

Nhiều ngân hàng thu gọn mạng lưới phòng giao dịch
Sự bùng nổ của ngân hàng số, dữ liệu lớn (Big Data), trí tuệ nhân tạo (AI) và các nền tảng tài chính số đã làm thay đổi căn bản hành vi khách hàng. Các giao dịch truyền thống như mở tài khoản, chuyển tiền, gửi tiết kiệm, thanh toán, đầu tư, vay vốn… ngày càng được thực hiện trên môi trường số. Khi nhu cầu đến quầy suy giảm, mô hình mạng lưới vật lý dày đặc dần bộc lộ những hạn chế về chi phí và hiệu quả vận hành.
Thống kê của NHNN Việt Nam cho thấy, hơn 90% giao dịch tài chính cá nhân tại các ngân hàng lớn hiện nay được thực hiện qua kênh số, nhiều ngân hàng đạt tỷ lệ trên 95%. Ngược lại, số lượng giao dịch tại quầy giảm đều qua từng năm. Trong bối cảnh đó, việc duy trì một hệ thống phòng giao dịch cồng kềnh với chi phí thuê mặt bằng, nhân sự và vận hành cao không còn phù hợp. Đóng cửa phòng giao dịch, tinh giản nhân sự, tái cấu trúc mạng lưới không còn là biện pháp mang tính tình thế, mà đã trở thành chiến lược dài hạn trong quá trình chuyển đổi mô hình ngân hàng.
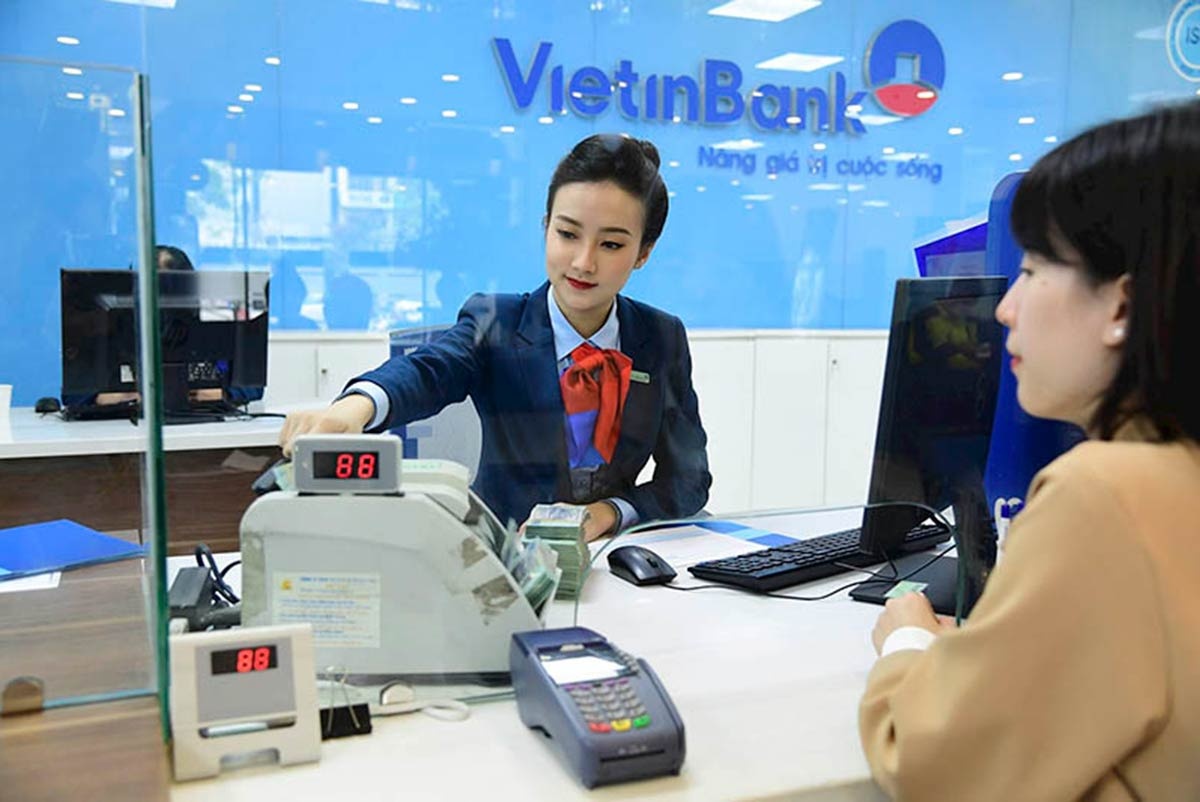 |
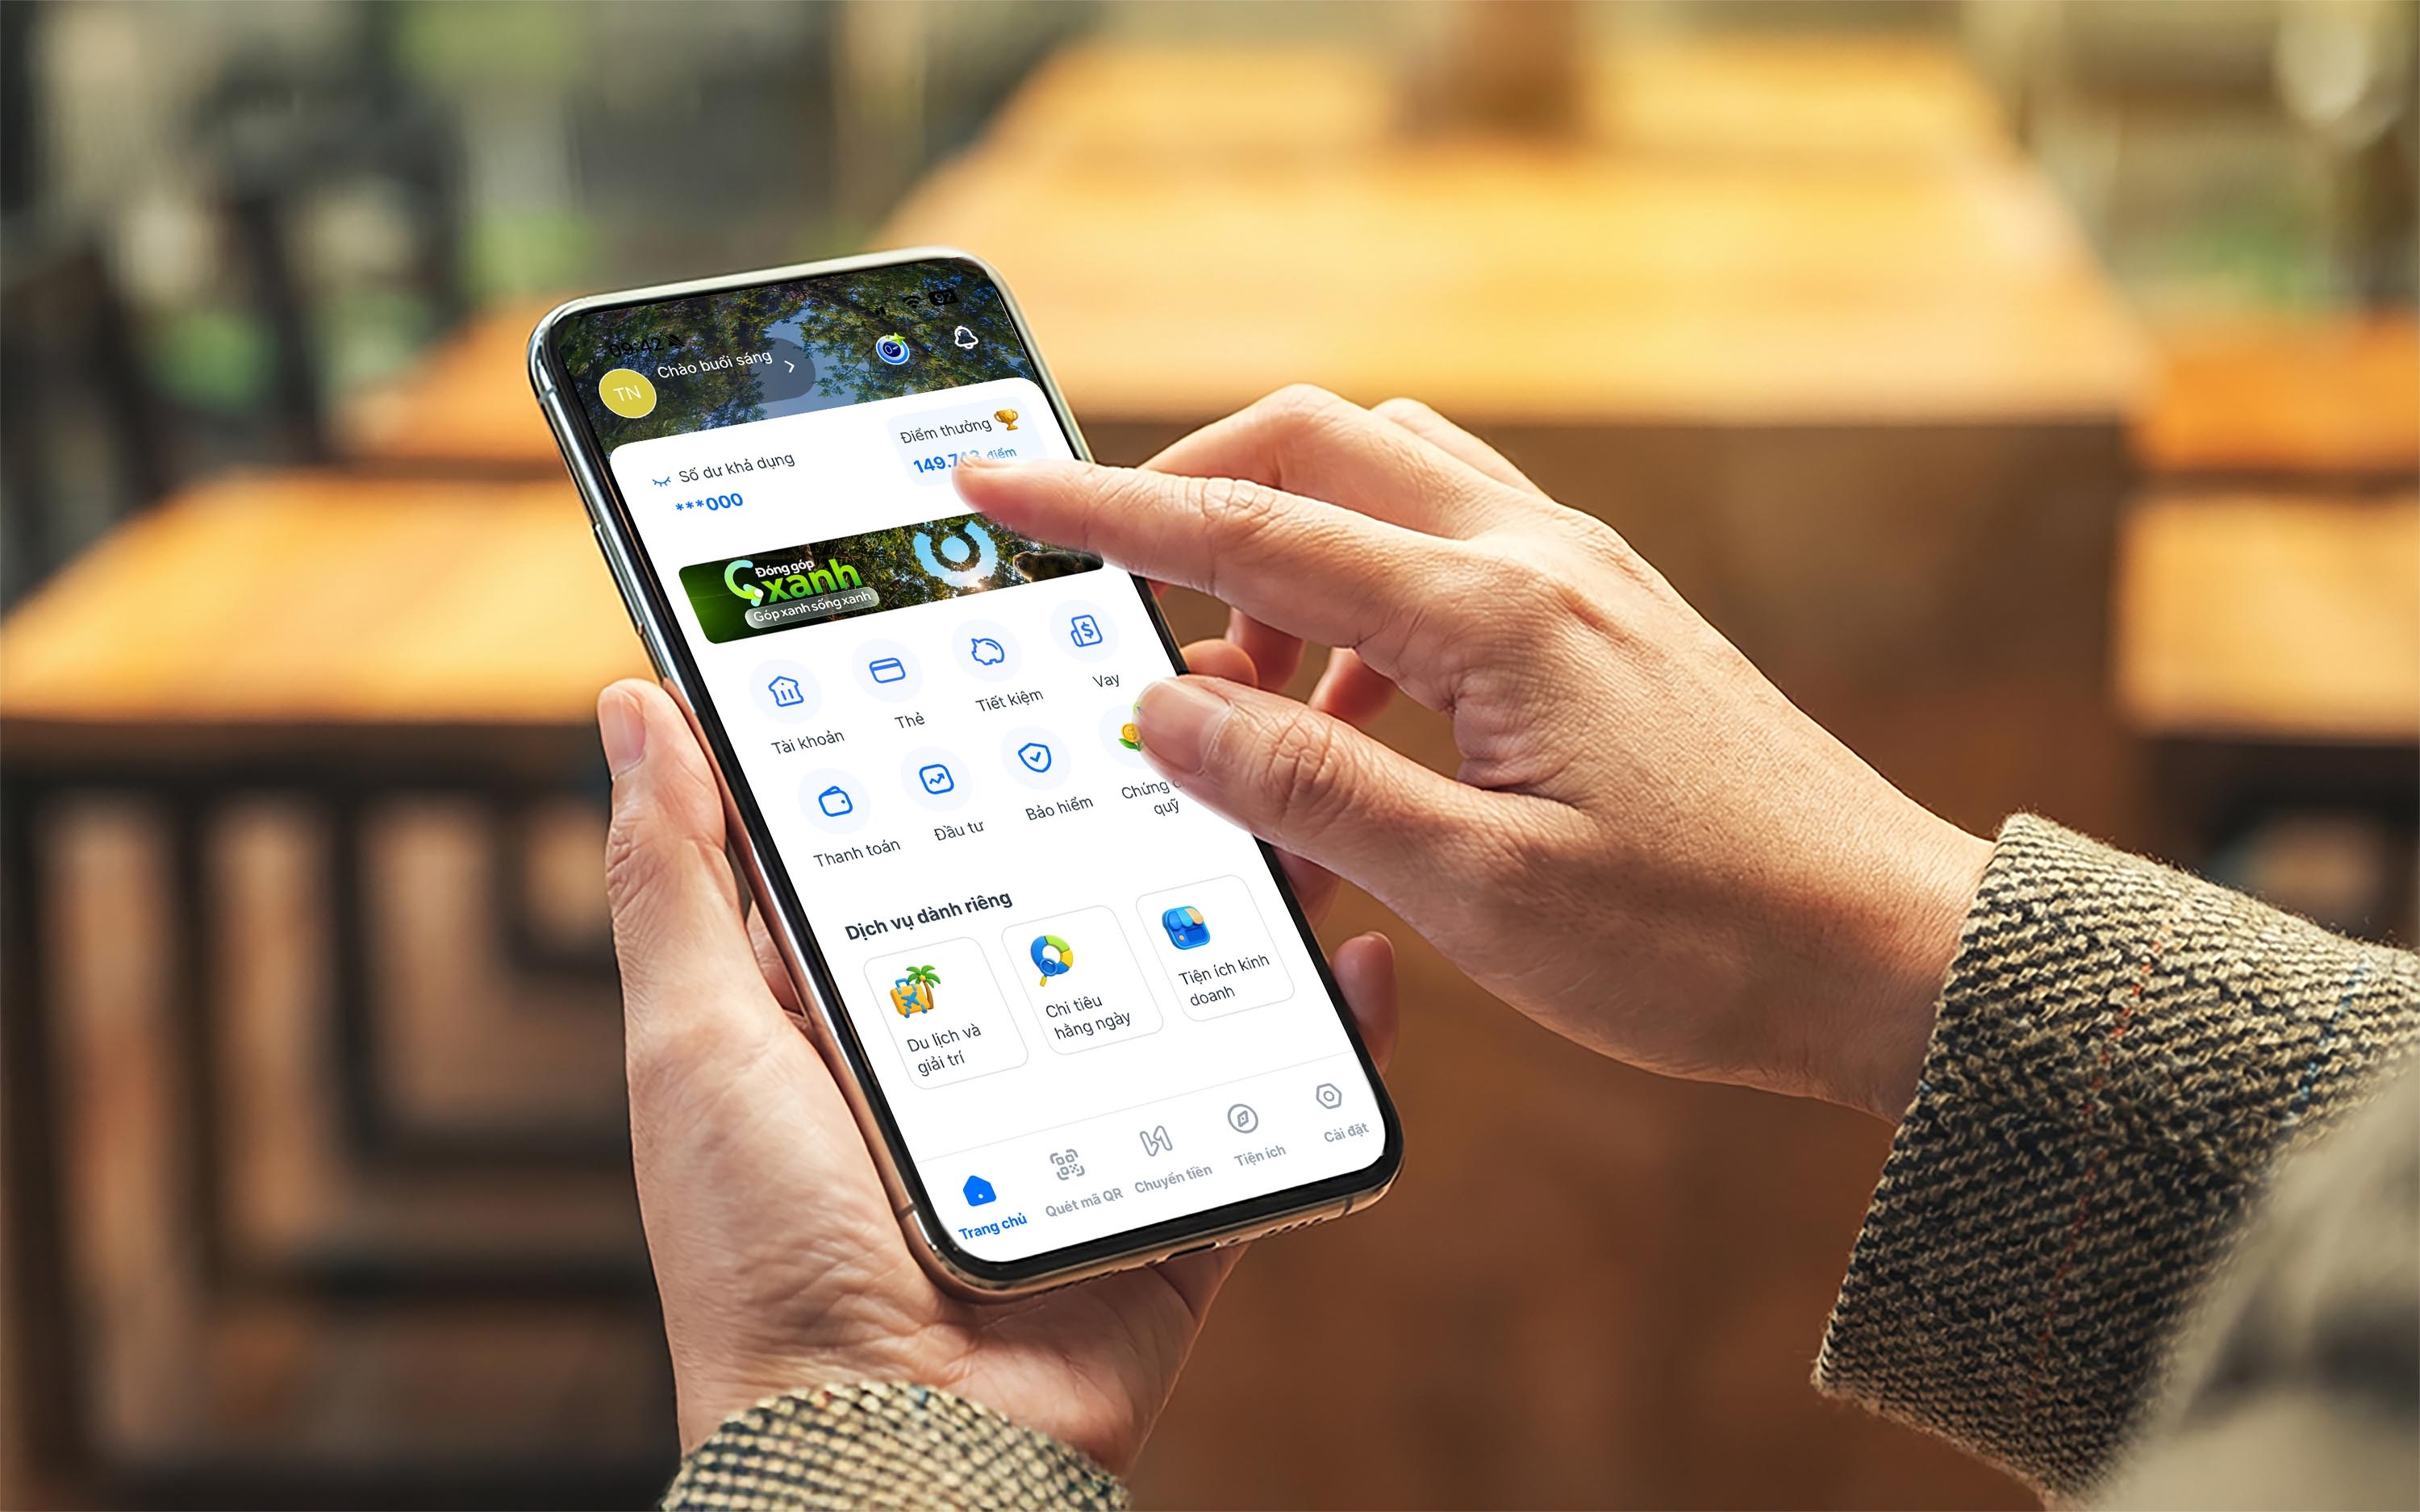
| Nhiều ngân hàng đóng cửa phòng giao dịch truyền thống để tập trung đầu tư cho kênh số |
Tại Đại hội đồng cổ đông thường niên năm 2025, ông Trần Minh Bình, Chủ tịch HĐQT VietinBank cho biết, ngân hàng đang triển khai chiến lược sắp xếp, tinh gọn hệ thống và sẽ là ngân hàng đầu tiên trong nhóm ngân hàng có vốn Nhà nước quy mô lớn thực hiện cắt giảm mạnh hệ thống giao dịch. Theo kế hoạch, VietinBank dự kiến cắt giảm vài trăm điểm giao dịch, thay thế bằng nền tảng số nhằm nâng cao trải nghiệm khách hàng và hiệu quả vận hành. Thực tế, đến nay VietinBank chỉ còn 1.002 chi nhánh, phòng giao dịch trên cả nước, giảm mạnh so với mức 1.110 điểm cùng kỳ năm trước.
Không chỉ VietinBank, xu hướng thu gọn mạng lưới vật lý đang diễn ra trên diện rộng. Agribank liên tiếp thông báo chấm dứt hoạt động nhiều phòng giao dịch tại Hà Nội và TP. Hồ Chí Minh trong giai đoạn cuối 2025. Ngay trong những ngày đầu tiên của năm mới 2026, Agribank cũng thông báo chấm dứt hoạt động của Phòng giao dịch số 9 thuộc Agribank chi nhánh Cầu Giấy, và Phòng giao dịch số 17 thuộc Agribank chi nhánh Long Biên. Trước đó, vào tháng 12/2025 Agribank thông báo chấm dứt hoạt động đối với Agribank chi nhánh Thành Đô và Phòng giao dịch Tân Mỹ, Phòng giao dịch Tân Thành và Phòng giao dịch Nhà Rồng (TP. Hồ Chí Minh). Hiện Agribank đang có khoảng 2.218 chi nhánh và phòng giao dịch trên cả nước, là ngân hàng dẫn đầu hệ thống về số lượng điểm giao dịch.
VCBNeo - ngân hàng số thuộc hệ sinh thái Vietcombank cũng chỉ còn 60 điểm giao dịch, giảm 32 điểm trong năm 2025. Ngân hàng mẹ Vietcombank cũng đóng cửa 27 điểm giao dịch, chỉ còn 640 điểm, thấp nhất trong nhóm Big4. Trong khi đó, BIDV dừng hoạt động 15 điểm giao dịch, còn 1.102 chi nhánh và phòng giao dịch tính đến cuối năm 2025. Ở nhóm NHTM cổ phần, Sacombank giảm 11 điểm giao dịch trong năm 2025, còn 535 chi nhánh và phòng giao dịch, gắn với quá trình tái cấu trúc nhân sự và mô hình hoạt động.
Theo TS. Châu Đình Linh, Trường đại học Ngân hàng TP. Hồ Chí Minh, việc tinh gọn chi nhánh, tái cơ cấu mạng lưới và đầu tư mạnh cho nền tảng số là lựa chọn tất yếu nếu ngân hàng muốn duy trì sức cạnh tranh trong bối cảnh mới. Nhiều ngân hàng đã công khai kế hoạch chi hàng nghìn tỷ đồng để đầu tư công nghệ nhằm cắt giảm chi phí, nâng cao hiệu quả kinh doanh. “Nếu không tinh gọn, chi phí vận hành sẽ trở thành gánh nặng, khiến ngân hàng khó chuyển đổi theo hướng chiến lược số hóa và phục vụ khách hàng mục tiêu” , TS. Châu Đình Linh nhấn mạnh.
Thu gọn mạng lưới nhưng không đồng nghĩa “thu hẹp”
Đáng chú ý, không phải tất cả các ngân hàng đều lựa chọn thu hẹp mạng lưới. Một số nhà băng vẫn mở rộng điểm giao dịch nhưng theo hướng chọn lọc, gắn với chiến lược phân khúc khách hàng và mô hình kinh doanh riêng.
Đơn cử, VIB ghi nhận số lượng điểm giao dịch tăng nhiều nhất. Hiện VIB đang có 202 điểm giao dịch trên cả nước, tăng 11 điểm giao dịch so với cuối năm 2024. Đây là năm thứ 3 liên tiếp ngân hàng mở rộng mạng lưới hoạt động, từ con số 177 đơn vị kinh doanh tại thời điểm cuối năm 2022. MB đứng thứ hai về mức tăng khi có thêm 9 điểm giao dịch trong năm qua, lên 328 điểm giao dịch. HDBank và VPBank lần lượt có thêm 7 và 6 phòng giao dịch trong năm 2025, nâng tổng số chi nhánh và phòng giao dịch lên lần lượt 375 và 293 tại ngày 31/12/2025.
Điều này cho thấy, chiến lược mạng lưới đang phân hóa mạnh, thay vì mở rộng đại trà, các ngân hàng chuyển sang mô hình kết hợp giữa hiện diện vật lý chọn lọc và phủ sóng số toàn diện. Khảo sát cho thấy, phòng giao dịch truyền thống của các ngân hàng đang được tái cấu trúc theo mô hình công nghệ, thay vì thuần túy là không gian giao dịch thủ công như trước đây. Nhiều ngân hàng đã triển khai mô hình LiveBank – phòng giao dịch số hóa, nơi các thiết bị tự động, nhận diện sinh trắc học, eKYC, AI chatbot và trợ lý ảo được tích hợp đồng bộ trong cùng một không gian.
Theo mô hình này, vai trò của giao dịch viên trực tiếp dần được tinh giản và tái định vị. Các nghiệp vụ cơ bản như mở tài khoản, chuyển tiền, nộp - rút tiền, xác thực thông tin, đăng ký dịch vụ… được thực hiện qua máy giao dịch tự động và hệ thống số hóa, trong khi nhân sự con người chuyển sang vai trò tư vấn, hỗ trợ chuyên sâu.
Một số ngân hàng tiên phong triển khai mô hình LiveBank cho phép khách hàng giao dịch 24/7, không phụ thuộc vào giờ hành chính, thông qua hệ thống máy giao dịch thông minh kết nối với trợ lý ảo và trung tâm hỗ trợ từ xa. Tại đây, khách hàng có thể tương tác với AI chatbot để tra cứu thông tin, hướng dẫn thao tác, xử lý yêu cầu đơn giản; các tình huống phức tạp hơn sẽ được chuyển tiếp sang nhân sự tư vấn trực tuyến.
Ở góc nhìn chiến lược, ông Nguyễn Hưng, Tổng Giám đốc TPBank cho rằng, kênh số hiện nay không chỉ là công cụ hỗ trợ, mà đã trở thành không gian tạo lợi nhuận mới và là nền tảng cạnh tranh dài hạn. Theo các chuyên gia, thực tế cho thấy, hệ thống ngân hàng Việt Nam đang dịch chuyển từ mô hình phủ sóng bằng phòng giao dịch vật lý sang phủ sóng trên nền tảng số. Chi nhánh vật lý không còn là thước đo sức mạnh, mà năng lực công nghệ, dữ liệu, AI, trải nghiệm khách hàng và hiệu quả vận hành mới là trụ cột cạnh tranh.
Đóng cửa phòng giao dịch, vì thế, không phải là thu hẹp quy mô, mà là tái cấu trúc mô hình phát triển, từ ngân hàng truyền thống sang ngân hàng số hóa. Đây không chỉ là sự thay đổi về hình thức hoạt động, mà là sự chuyển dịch cấu trúc của toàn bộ hệ thống ngân hàng trong kỷ nguyên số.
Tin liên quan
Tin khác
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Thanh toán số tạo động lực mới cho tăng trưởng kinh tế
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tăng cảnh báo gian lận trong thanh toán số

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo