Trung tâm tài chính quốc tế: Cơ hội nào cho các ngân hàng?

| Động lực cạnh tranh và phát triển của ngân hàng khi tham gia Trung tâm Tài chính Quốc tế Kỳ vọng thu hút dòng vốn lớn từ Trung tâm tài chính quốc tế |
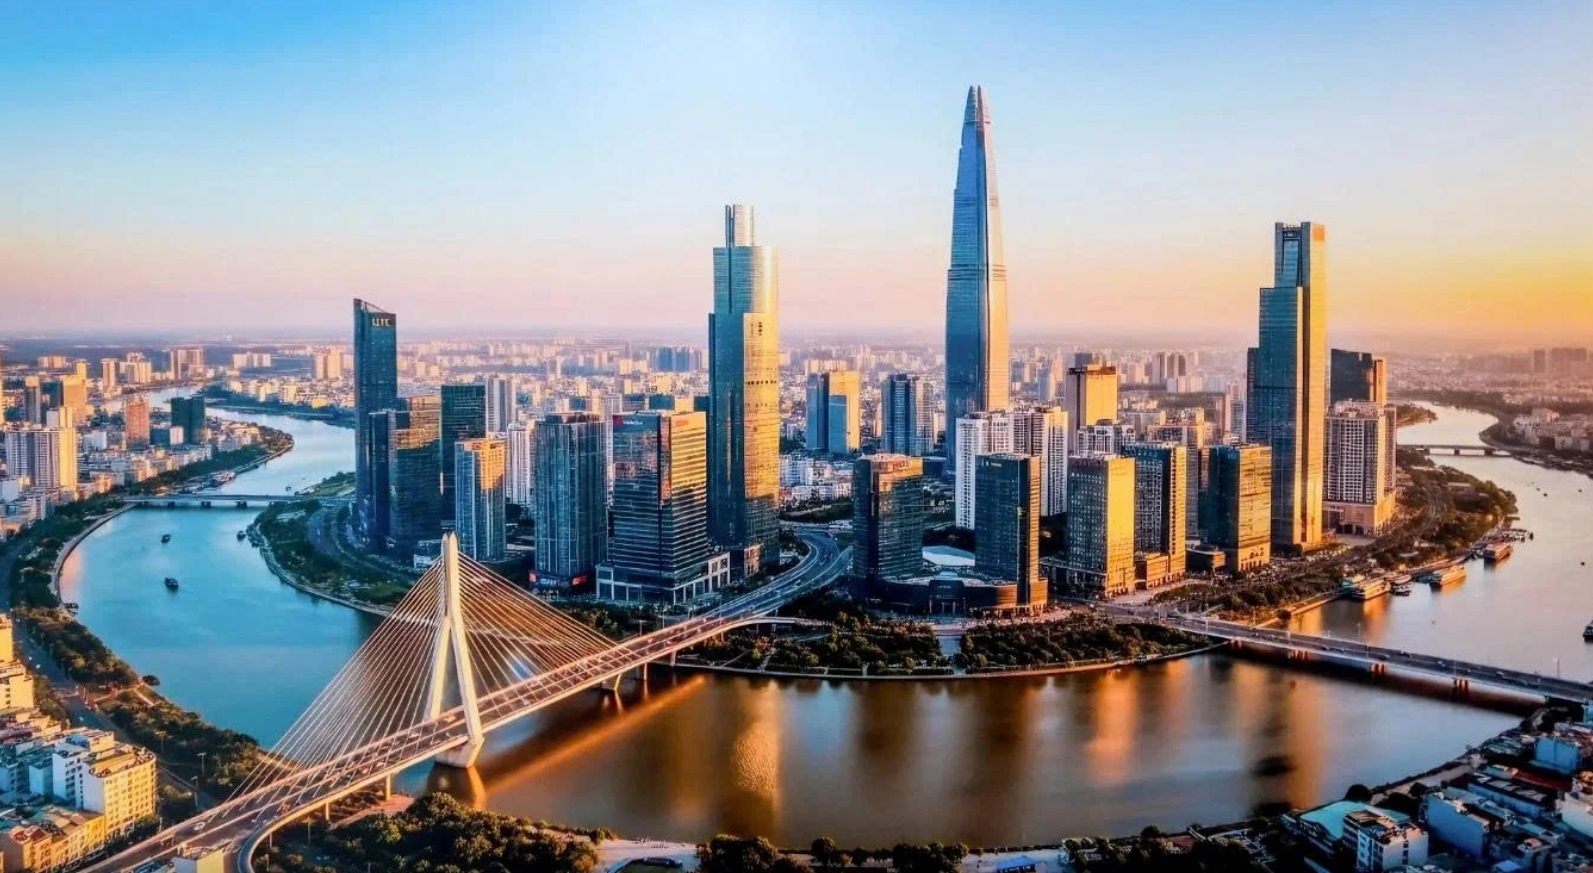 |
| Trung tâm tài chính quốc tế mang lại nhiều cơ hội cho các ngân hàng |
Bài toán cạnh tranh mới
Việc hình thành Trung tâm tài chính quốc tế (IFC) tại Việt Nam đang dần chuyển từ định hướng chính sách sang những bước chuẩn bị cụ thể, khi hàng loạt ngân hàng lớn như Vietcombank, VietinBank, MB, TPBank, SHB… đã lên kế hoạch tham gia thông qua việc thành lập pháp nhân hoặc ngân hàng con trong IFC. Đơn cử, Vietcombank dự kiến thành lập ngân hàng 100% vốn trong nước hoạt động tại IFC, tập trung vào các nghiệp vụ như tài chính xuyên biên giới và ngân hàng đầu tư. VietinBank cũng đang nghiên cứu mô hình phù hợp, đồng thời tính đến khả năng hợp tác với hệ sinh thái fintech của đối tác MUFG.
Trước đó, trong danh sách 13 thành viên sáng lập và nhà đầu tư chiến lược của IFC tại TP. Hồ Chí Minh công bố hồi tháng 2 có sự góp mặt của MB, TPBank, SHB, Nam A Bank và HDBank. Một ngân hàng nước ngoài là UOB cho biết cũng đang triển khai kế hoạch nâng vốn điều lệ lên 10.000 tỷ đồng và xây dựng trụ sở tại khu vực này.
Tuy nhiên, điều đáng quan tâm không chỉ là số lượng ngân hàng tham gia, mà là những cơ hội cụ thể mà IFC có thể mang lại. PGS.TS. Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm Tài chính Quốc tế Việt Nam tại TP. Hồ Chí Minh cho biết, nguyên tắc cốt lõi trong thiết kế của IFC là “đối xử công bằng với tất cả các thành viên, không phân biệt ngân hàng trong nước hay nước ngoài, không phân biệt quy mô lớn hay nhỏ”. Các thành viên tham gia cùng vận hành trên một mặt bằng chung về luật chơi, tiêu chuẩn và hạ tầng, trong đó năng lực cung cấp sản phẩm, dịch vụ trở thành yếu tố quyết định.
Theo đó, khả năng tham gia và mở rộng hoạt động của ngân hàng phụ thuộc nhiều hơn vào chất lượng dịch vụ và năng lực triển khai, thay vì dựa vào quy mô hay thị phần sẵn có. Các ngân hàng quy mô nhỏ và vừa, với lợi thế về bộ máy gọn nhẹ và khả năng ra quyết định nhanh, có thể thích ứng tốt hơn với các yêu cầu mới của IFC. Chính cách thiết kế trên tạo ra một môi trường cạnh tranh theo hướng minh bạch và bình đẳng hơn, nơi lợi thế không còn nghiêng về quy mô mà chuyển sang hiệu quả hoạt động và khả năng đổi mới. Điều này cũng mở ra dư địa cho các ngân hàng có chiến lược rõ ràng và năng lực chuyên biệt tham gia sâu hơn vào các hoạt động tài chính trong IFC.
Đồng quan điểm, ông Nguyễn Quang Huy, Giám đốc điều hành Khoa Tài chính – Ngân hàng, Trường Đại học Nguyễn Trãi cho rằng, việc tham gia IFC đồng nghĩa với việc các ngân hàng phải thích ứng với các chuẩn mực hoạt động mang tính quốc tế. Tại đây, lợi thế cạnh tranh của ngân hàng không còn dựa chủ yếu vào quy mô hay tốc độ tăng trưởng, mà phụ thuộc nhiều hơn vào uy tín, năng lực quản trị và khả năng kiểm soát rủi ro trong dài hạn.
Cơ hội và áp lực chuyển mình
Không chỉ định hình lại câu chuyện cạnh tranh, IFC còn mở ra không gian phát triển rộng hơn cho các ngân hàng. PGS.TS. Nguyễn Hữu Huân nhìn nhận, đây sẽ là cánh cửa để vươn ra thị trường quốc tế một cách bài bản. Thông qua IFC, ngân hàng trong nước có thể tham gia sâu hơn vào chuỗi giá trị tài chính toàn cầu, tiếp cận trực tiếp các dòng vốn quốc tế, hợp tác với các định chế tài chính nước ngoài, quỹ đầu tư và ngân hàng phát triển. Lợi thế then chốt ở đây là dòng vốn được luân chuyển tự do trong IFC, cùng với việc áp dụng luật pháp và chuẩn mực quốc tế về kế toán, quản trị rủi ro, giải quyết tranh chấp và bảo vệ nhà đầu tư.
Đồng quan điểm, theo ông Bùi Hải Dương, Giám đốc Khối Kinh doanh tiền tệ Nam A Bank, thông qua IFC, ngân hàng có thể tiếp cận các nguồn vốn quốc tế bằng nhiều đồng tiền khác nhau với chi phí và kỳ hạn phù hợp hơn. Từ đó tái phân bổ vào các lĩnh vực ưu tiên như hạ tầng giao thông, năng lượng, logistics, công nghiệp chế biến - chế tạo và đổi mới sáng tạo. So với dòng vốn đầu tư trực tiếp hay vốn ngân sách, dòng vốn qua ngân hàng có ưu thế về tốc độ, tính linh hoạt và khả năng mở rộng quy mô. Tham gia IFC là cơ hội để ngân hàng trong nước đổi mới phạm vi hoạt động, từ chủ yếu phục vụ thị trường nội địa sang tham gia sâu hơn vào hệ sinh thái tài chính khu vực.
Một điểm đáng chú ý là cơ chế thử nghiệm có kiểm soát (sandbox) trong IFC. Theo ông Bùi Hải Dương, cơ chế này cho phép triển khai các mô hình mới như blockchain, tiền số hay thanh toán xuyên biên giới trong môi trường giám sát; đồng thời thúc đẩy hợp tác giữa ngân hàng và fintech trong đó ngân hàng đảm nhiệm vốn, quản trị rủi ro và tuân thủ, còn fintech đóng góp công nghệ và đổi mới, cùng thử nghiệm và hoàn thiện mô hình theo chuẩn mực quốc tế.
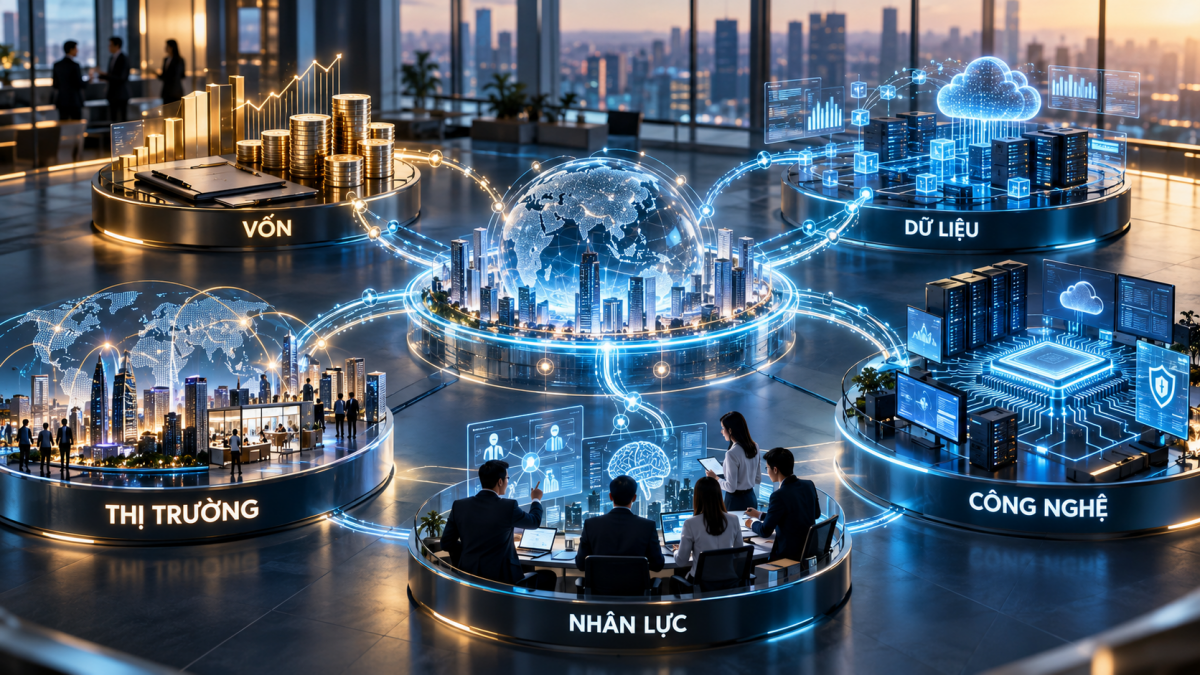
Tuy nhiên, cơ hội luôn đi kèm với áp lực. Ông Nguyễn Quang Huy phân tích, IFC là môi trường vận hành theo các chuẩn mực quốc tế cao về quản trị, minh bạch và kỷ luật thị trường, qua đó đặt ra yêu cầu cao hơn đối với hệ thống ngân hàng. Điều này đòi hỏi các ngân hàng phải nâng cấp về công nghệ, năng lực quản trị và chất lượng nhân sự để đáp ứng yêu cầu hoạt động trong môi trường mới. Ở góc độ rộng hơn, việc tham gia IFC không chỉ mang lại cơ hội kinh doanh mà còn tạo áp lực điều chỉnh mô hình hoạt động. Trong đó, trọng tâm phát triển của ngân hàng trong nước sẽ dần thay đổi, chuyển từ mô hình tăng trưởng dựa nhiều vào tín dụng sang cấu trúc cân bằng hơn giữa tín dụng và dịch vụ.
IFC mở ra một không gian phát triển mới cho hệ thống ngân hàng Việt Nam, nhưng cơ hội lớn nhất không nằm ở việc tham gia, mà ở khả năng chuyển mình.
Để tận dụng cơ hội này, ngân hàng không còn chỉ cạnh tranh bằng quy mô vốn hay mạng lưới, mà bằng năng lực cung cấp dịch vụ tài chính có chiều sâu, khả năng kết nối dòng vốn quốc tế với nền kinh tế trong nước, cũng như mức độ đáp ứng các chuẩn mực quản trị và công nghệ. Có thể thấy, IFC không phải là con đường để đi nhanh, mà là con đường để đi xa. Với cách tiếp cận thận trọng, có lộ trình và tận dụng tốt lợi thế nội tại, hệ thống ngân hàng Việt Nam hoàn toàn có thể coi IFC là bệ phóng để nâng tầm vai trò trong chuỗi tài chính khu vực và quốc tế.
Tin liên quan
Tin khác

Đồng bộ giải pháp để dòng vốn ngân hàng hỗ trợ tăng trưởng kinh tế Đà Nẵng

Sáng 12/10: Tỷ giá trung tâm giảm 8 đồng

Mở thêm dư địa cho tín dụng du lịch

Ngành Ngân hàng triển khai chuẩn ISO 20022 trong hệ thống thanh toán quốc gia

Khơi thông tín dụng, phát huy tiềm năng kinh tế khu vực 3

Hoàn thiện khung pháp lý quản trị rủi ro, củng cố an toàn hệ thống theo chuẩn mực quốc tế

Tăng trưởng không nên dựa quá nhiều vào tín dụng

Tỷ giá ổn định trước sức ép đa chiều

Sáng 9/10: Tỷ giá trung tâm giảm 5 đồng

Tín dụng tiêu dùng chuyển dịch theo nhu cầu