Chuẩn thanh khoản mới thúc đẩy ngân hàng thay đổi cách quản trị rủi ro

Thông tư mới bổ sung hai chỉ tiêu tỷ lệ bảo đảm khả năng thanh khoản (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR) với lộ trình áp dụng cụ thể. Theo ông, quy định này có ý nghĩa như thế nào đối với năng lực quản trị thanh khoản và mức độ an toàn của hệ thống ngân hàng?
 |
| Ông Đỗ Thanh Tùng - Trưởng phòng cao cấp Trung tâm Phân tích, VDSC |
Thông tư số 50 đánh dấu sự thay đổi đáng kể trong cách Ngân hàng Nhà nước Việt Nam (NHNN) đo lường và giám sát thanh khoản. Nếu các tỷ lệ hiện hành chủ yếu dựa trên kỳ hạn hợp đồng, thì LCR và NSFR theo chuẩn Basel III hướng tới đánh giá khả năng ngân hàng duy trì thanh khoản khi xảy ra căng thẳng.
Điểm quan trọng là các ngân hàng phải chuyển từ việc đáp ứng các tỷ lệ theo quy định sang quản trị thanh khoản chủ động hơn. Theo đó, ngân hàng cần đánh giá mức độ ổn định của từng nguồn vốn, khả năng khách hàng rút tiền trong điều kiện bất lợi, cũng như chất lượng và khả năng chuyển đổi thành tiền của các tài sản nắm giữ.
Đặc biệt, NSFR yêu cầu ngân hàng cân đối nguồn vốn ổn định tương ứng với đặc điểm và kỳ hạn của tài sản. Những ngân hàng có tỷ trọng cho vay trung, dài hạn lớn sẽ phải tính toán kỹ hơn về cơ cấu huy động và chi phí vốn. Điều này khiến quản trị thanh khoản gắn chặt hơn với chiến lược kinh doanh và tăng trưởng tín dụng.
Ở góc độ toàn hệ thống, LCR giúp ngân hàng hình thành bộ đệm tài sản thanh khoản chất lượng cao để đáp ứng dòng tiền ra ròng trong 30 ngày căng thẳng. Trong khi đó, NSFR góp phần hạn chế rủi ro mất cân đối kỳ hạn giữa nguồn vốn và tài sản.
Việc triển khai hai chỉ tiêu này cũng đòi hỏi các ngân hàng nâng cấp hệ thống dữ liệu, mô hình dự báo và cơ chế quản trị rủi ro. Về dài hạn, đây là những yếu tố quan trọng để nâng cao khả năng chống chịu trước các biến động của thị trường.
Thông tư quy định tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) tối đa 95%, đồng thời điều chỉnh cách xác định nguồn vốn và dư nợ. Theo ông, quy định này sẽ tác động như thế nào đến việc cân đối giữa huy động vốn và tăng trưởng tín dụng?
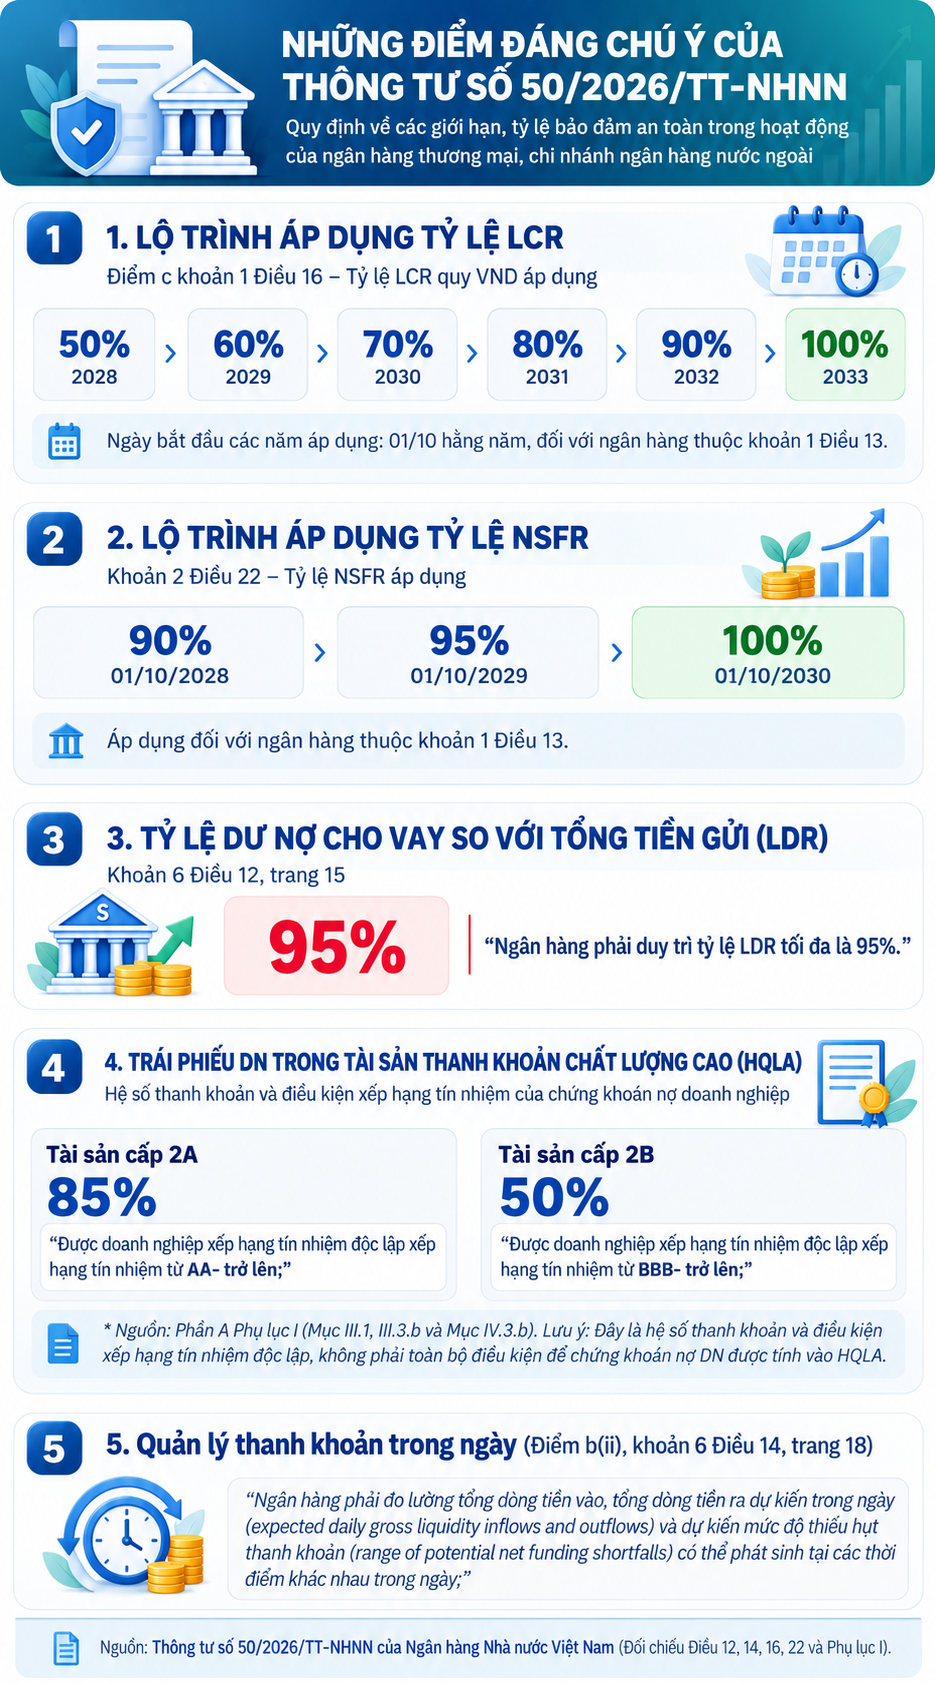
Trước hết, cần làm rõ rằng quy định LDR tối đa 95% tại Thông tư số 50 không đồng nghĩa với việc nới trần từ 85% lên 95%, bởi hai mức tỷ lệ được xác định theo những phương pháp tính khác nhau nên không thể so sánh trực tiếp.
Quy định mới sẽ khiến các ngân hàng chú trọng hơn đến chất lượng và cơ cấu nguồn vốn thay vì chỉ quan tâm đến quy mô huy động. Việc tính toán LDR theo phương pháp mới có thể thúc đẩy các ngân hàng tăng cường vốn chủ sở hữu, điều chỉnh cơ cấu phát hành trái phiếu và xem xét lại danh mục đầu tư, cho vay trên thị trường liên ngân hàng.
Đáng chú ý, tăng trưởng tín dụng sẽ cần gắn chặt hơn với khả năng huy động vốn từ dân cư và tổ chức kinh tế. Ngân hàng không chỉ phải bảo đảm đủ nguồn vốn đáp ứng nhu cầu cho vay mà còn phải tính đến tính ổn định và chi phí của nguồn vốn đó.
Chúng tôi cho rằng, chi phí vốn của ngành ngân hàng có thể chịu áp lực tăng trong giai đoạn chuyển tiếp 2027-2028 khi các tổ chức tín dụng điều chỉnh cơ cấu huy động để đáp ứng yêu cầu mới. Tuy nhiên, về dài hạn, việc này sẽ góp phần cải thiện chất lượng bảng cân đối kế toán, hạn chế sự phụ thuộc vào các nguồn vốn ngắn hạn và tăng tính bền vững của hoạt động tín dụng.
 |
| Thiết kế: Hồng Sơn |
Một điểm đáng chú ý của Thông tư số 50 là cho phép một số trái phiếu doanh nghiệp đáp ứng điều kiện về xếp hạng tín nhiệm được tính vào nhóm tài sản có tính thanh khoản cao. Ông đánh giá thế nào về tác động của quy định này đối với hoạt động phát hành và thanh khoản của thị trường trái phiếu doanh nghiệp?
Đây là một tín hiệu chính sách tích cực, góp phần khuyến khích doanh nghiệp phát hành nâng cao chất lượng tín dụng và minh bạch thông tin.
Theo quy định, trái phiếu doanh nghiệp đáp ứng các điều kiện và có mức xếp hạng tín nhiệm từ AA- trở lên có thể được tính vào nhóm tài sản thanh khoản chất lượng cao cấp 2A với hệ số 85%. Trong khi đó, trái phiếu được xếp hạng từ BBB- trở lên có thể được tính vào nhóm cấp 2B với hệ số 50%.
Đáng chú ý, Thông tư yêu cầu sử dụng kết quả xếp hạng của tổ chức xếp hạng tín nhiệm độc lập, qua đó góp phần nâng cao vai trò của hoạt động đánh giá tín nhiệm trên thị trường.
Tuy nhiên, tác động thực tế trong ngắn hạn có thể chưa lớn. Nguyên nhân là trái phiếu doanh nghiệp phải đáp ứng đồng thời nhiều điều kiện về niêm yết, tổ chức phát hành, xếp hạng tín nhiệm và lịch sử giao dịch. Bên cạnh đó, tỷ trọng tài sản cấp 2 trong danh mục tài sản thanh khoản chất lượng cao cũng bị giới hạn.
Một yếu tố khác cần lưu ý là cách tính LDR theo quy định mới cũng ảnh hưởng đến việc nắm giữ trái phiếu doanh nghiệp của ngân hàng. Vì vậy, lợi ích từ việc được công nhận là tài sản thanh khoản chất lượng cao cần được xem xét cùng với các yêu cầu an toàn khác.
Quy định này sẽ tạo động lực rõ nét hơn đối với nhóm doanh nghiệp có nền tảng tài chính tốt, quy mô phát hành lớn và khả năng đạt mức xếp hạng tín nhiệm cao. Về dài hạn, xếp hạng tín nhiệm có thể ngày càng trở thành yếu tố quan trọng giúp doanh nghiệp tiếp cận các nhà đầu tư tổ chức.
Dù vậy, để cải thiện thanh khoản của thị trường trái phiếu doanh nghiệp, bên cạnh việc nâng cao chất lượng tổ chức phát hành, vẫn cần thêm thời gian hình thành lịch sử giao dịch và mở rộng sự tham gia của các nhà đầu tư tổ chức như quỹ đầu tư, doanh nghiệp bảo hiểm.
Cùng với các tỷ lệ an toàn, Thông tư số 50 đặt ra yêu cầu cụ thể về quản lý thanh khoản trong ngày. Khi ngân hàng số và các giao dịch thanh toán tức thời ngày càng phát triển, ông nhìn nhận ý nghĩa của quy định này như thế nào?
Đây là nội dung rất thực tế nhưng thường ít được chú ý. Sự phát triển của ngân hàng số, thanh toán tức thời và dịch vụ chuyển tiền 24/7 khiến dòng tiền có thể dịch chuyển giữa các ngân hàng nhanh hơn nhiều so với trước đây. Điều đó đòi hỏi hoạt động quản trị thanh khoản phải theo sát diễn biến giao dịch thay vì chỉ dựa vào các số liệu tại thời điểm cuối ngày.
Thông tư số 50 yêu cầu ngân hàng theo dõi, dự báo dòng tiền vào và ra trong ngày, nhận diện những thời điểm có thể phát sinh thiếu hụt thanh khoản và chủ động chuẩn bị nguồn bù đắp. Đồng thời, các ngân hàng phải xác định thứ tự ưu tiên thực hiện nghĩa vụ thanh toán, thiết lập hệ thống cảnh báo và phương án xử lý khi phát sinh tình huống bất thường.
Bên cạnh đó, việc kiểm tra sức chịu đựng thanh khoản định kỳ cũng giúp ngân hàng đánh giá khả năng ứng phó với những kịch bản bất lợi, từ đó có phương án dự phòng phù hợp hơn.
Có thể nói, yêu cầu mới thúc đẩy sự chuyển dịch từ quản lý thanh khoản dựa trên số liệu báo cáo định kỳ sang giám sát và điều hành liên tục. Điều này đặc biệt quan trọng khi tốc độ giao dịch ngày càng nhanh và hoạt động ngân hàng phụ thuộc nhiều hơn vào nền tảng công nghệ.
Để đáp ứng, các ngân hàng sẽ cần tiếp tục đầu tư vào hạ tầng dữ liệu, hệ thống cảnh báo và công nghệ quản trị rủi ro. Những tổ chức có nền tảng công nghệ và năng lực phân tích dữ liệu tốt sẽ có điều kiện thuận lợi hơn trong việc triển khai các yêu cầu mới.
Xin cảm ơn ông!
Tin liên quan


Tin khác

VietinBank thông báo chào bán trái phiếu ra công chúng (Đợt 1)
Vietbank bổ nhiệm Phó Tổng giám đốc, tăng cường năng lực phát triển Ngân hàng bán lẻ

Thông báo thay đổi địa điểm hoạt động – Ngân hàng TMCP Sài Gòn – Hà Nội (SHB), Chi nhánh Hưng Yên

Nam A Bank khẳng định nội lực bền vững trong hành trình 34 năm ghi dấu bản sắc
Tín dụng chính sách xã hội góp phần thực hiện hiệu quả mục tiêu phát triển kinh tế xã hội TP Hồ Chí Minh


MB và chi cục hải quan khu vực XII ký kết hợp tác, đồng hành cùng doanh nghiệp xuất nhập khẩu trong kỷ nguyên số
OCB tiếp tục ghi dấu ấn tại giải thưởng về nhân sự 2026